

标题
- 标题
- 内容

从单一持有到系统配置:高净值家庭财富管理的范式转换
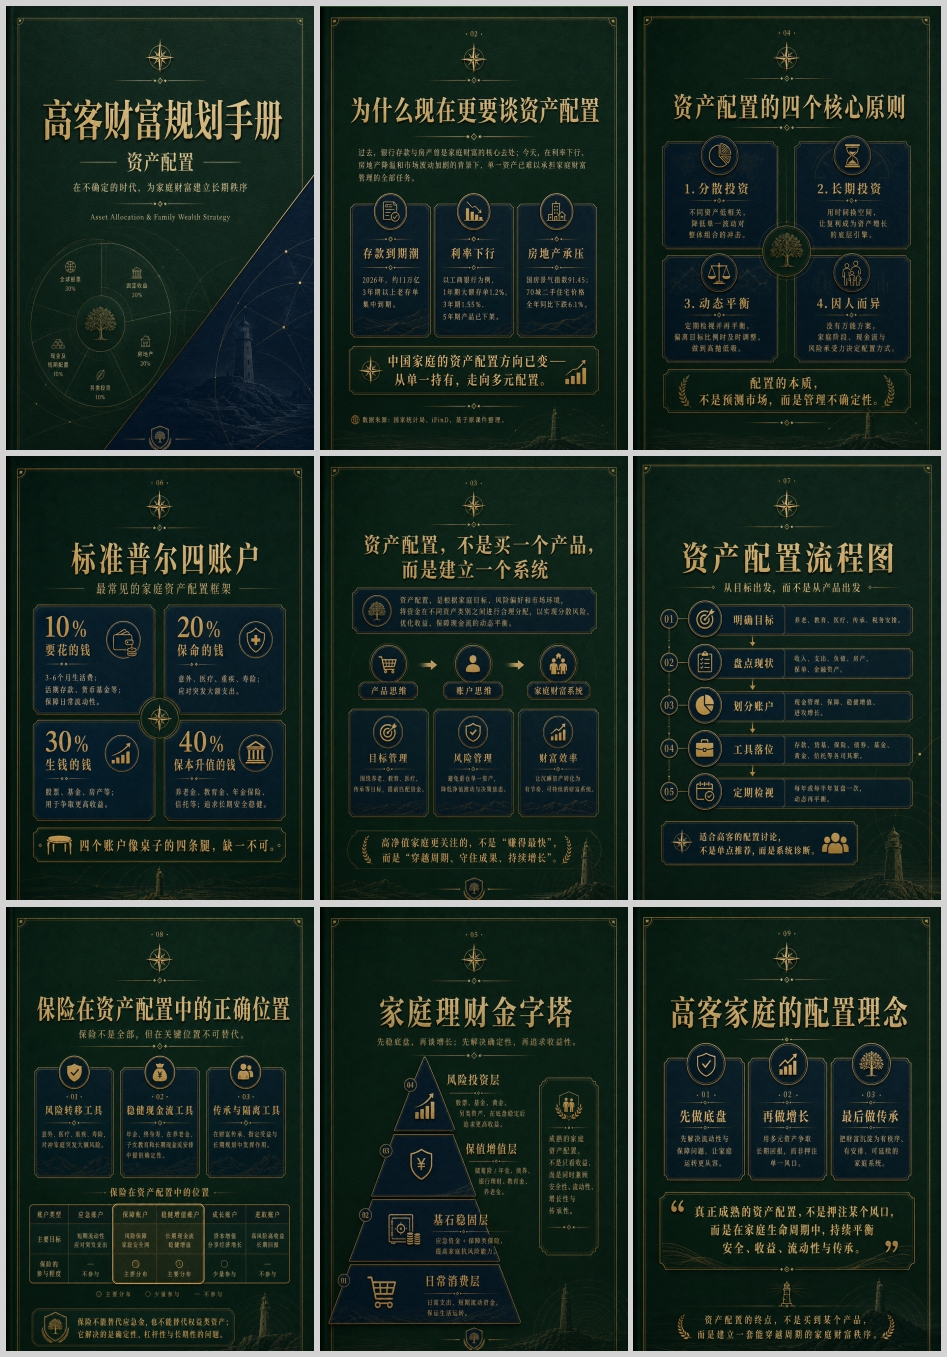
过去二十年,中国家庭的财富积累高度依赖两个引擎:银行存款与房产。这两个引擎的共同特征是"单一、集中、低波动感知"。然而,当利率下行、房地产降温与市场波动加剧三重因素叠加,这一模式的脆弱性正在暴露。2026年,约11万亿三年期以上老存单集中到期,而接续产品的收益已大幅缩水——工商银行1年期大额存单利率降至1.2%,3年期仅1.55%,5年期产品已下架。与此同时,国房景气指数回落至91.45,70城二手住宅价格全年同比下跌6.1%。存款到期潮、利率下行、房地产承压,这三股力量共同指向一个结论:单一资产已难以承担家庭财富管理的全部任务。
中国家庭的资产配置方向正在发生根本性转变——从单一持有,走向多元配置。这不是一个产品选择问题,而是一个系统重构问题。
一、为什么现在更要谈资产配置
资产配置的必要性,在不同的市场环境下有不同的紧迫程度。在利率上行、资产普涨的阶段,集中持有某一类资产可能带来可观的回报,配置的必要性容易被忽视。但在利率下行、市场分化、波动加剧的阶段,配置从"可选项"变为"必选项"。
当前环境有三个特征值得关注。第一,无风险收益中枢持续下移。存款利率的每一次下调,都在压缩"躺着吃利息"的空间。1.2%的1年期大额存单利率,在扣除通胀后实际收益接近于零甚至为负。这意味着,如果家庭财富仍然以存款为主要载体,购买力的侵蚀是确定性的。第二,房地产的财富效应逆转。过去房产既是居住品也是投资品,价格单边上涨的预期支撑了"买房即增值"的逻辑。当70城二手住宅价格同比下跌6.1%,房产从"增值资产"变为"沉淀资产",流动性下降、变现周期拉长,家庭财富的灵活性受到制约。第三,市场波动加剧,单一资产的风险敞口放大。股票、基金等权益类资产的波动性,在缺乏其他资产对冲的情况下,会直接冲击家庭财富的稳定性。
这三个特征共同构成了"为什么现在更要谈资产配置"的答案:不是市场好的时候才需要配置,恰恰是市场不确定性上升的时候,配置的价值才真正凸显。配置的本质,不是预测市场,而是管理不确定性。
二、资产配置的四个核心原则
资产配置不是简单的"把鸡蛋放在不同篮子里",而是一套有内在逻辑的方法论。四个核心原则构成了这套方法论的骨架。
分散投资。不同资产之间的低相关性,是分散投资的数学基础。当股票下跌时,债券可能上涨;当房产流动性枯竭时,现金类资产提供流动性支撑。分散的目的不是消除波动,而是降低单一波动对整体组合的冲击。一个全部由股票构成的组合,和一个股票、债券、现金、保险各占一定比例的组合,在面对同样的市场冲击时,回撤幅度和恢复能力截然不同。
长期投资。用时间换空间,让复利成为资产增长的底层引擎。复利的威力需要两个条件:足够长的时间,以及不因短期波动而中断。频繁择时、追涨杀跌,本质上是在破坏复利的时间基础。对于养老、教育等长期目标,长期投资的纪律性比短期收益的高低更重要。
动态平衡。定期检视并再平衡,偏离目标比例时及时调整,做到"高抛低吸"的纪律化执行。动态平衡的反人性之处在于:它要求你在某类资产涨得最好时卖出,在跌得最惨时买入。但正是这种纪律,避免了组合在牛市中过度偏向权益、在熊市中过度偏向现金的"顺周期"陷阱。
因人而异。没有万能方案。家庭阶段、现金流结构、风险承受力决定配置方式。一个30岁的年轻家庭和一个60岁的退休家庭,即使资产规模相同,配置逻辑也完全不同。前者可以承受更高的权益比例以换取长期增长,后者则需要更高的流动性和安全性以应对医疗、养老等刚性支出。
这四个原则的共同指向是:配置不是买一个产品,而是建立一个系统。产品思维关注的是"买什么",账户思维关注的是"怎么分配",而家庭财富系统关注的是"如何让不同账户各司其职、协同运转"。
三、标准普尔四账户:最常见的家庭资产配置框架
在众多配置框架中,标准普尔四账户因其简洁性和可操作性,成为最常见的家庭资产配置参考。它将家庭资产划分为四个功能明确的账户,每个账户承担不同的职责。
要花的钱(10%)。3-6个月生活费,以活期存款、货币基金等为载体,保障日常流动性。这个账户的核心不是收益,而是"随时可用"。它的存在,避免了家庭在突发支出时被迫卖出长期资产。
保命的钱(20%)。意外、医疗、重疾、寿险等保障型保险,应对突发大额支出。这个账户的核心是"杠杆"——用较小的保费支出,撬动较大的风险保额,防止一场大病或一次意外摧毁家庭财富的根基。它不产生投资收益,但它是其他三个账户能够安心运转的前提。
生钱的钱(30%)。股票、基金、房产等,用于争取更高收益。这个账户承担较高的波动,但也提供长期增长的可能性。关键在于比例控制——30%的权重意味着,即使这部分资产出现较大回撤,对整体家庭财富的冲击仍在可承受范围内。
保本升值的钱(40%)。养老金、教育金、年金保险、信托等,追求长期安全稳健。这个账户对应的是家庭的长期刚性目标:退休后的生活品质、子女的高等教育费用、财富的代际传承。它的核心不是高收益,而是确定性——在需要的时候,这笔钱一定在。
四个账户像桌子的四条腿,缺一不可。只有"要花的钱"和"生钱的钱",家庭在风险面前缺乏缓冲;只有"保命的钱"和"保本升值的钱",家庭财富的增长动力不足。四个账户的协同,才构成一个完整的家庭财富系统。
四、从产品思维到账户思维:高净值家庭的关注点转移
对于高净值家庭而言,资产配置的逻辑与普通家庭既有共性,也有差异。共性在于,四账户框架同样适用——无论资产规模多大,流动性、保障、增长、安全四个功能都需要覆盖。差异在于,高净值家庭更关注的,不是"赚得最快",而是"穿越周期、守住成果、持续增长"。
这三个关注点的背后,是财富管理目标的升级。对于普通家庭,财富管理的首要目标是"积累";对于高净值家庭,首要目标变为"保全"和"传承"。一次激进的投资失误,可能抹去多年积累;一次缺乏规划的传承安排,可能导致财富在代际转移中大幅缩水。因此,高净值家庭的配置逻辑更强调三点:一是避免重仓单一资产,降低净值波动与决策焦虑;二是围绕养老、教育、医疗、传承等目标提前匹配资金,让每一笔钱都有明确的用途和时间表;三是将沉睡资产转化为有节奏、可持续的财富系统,让财富在不同生命周期阶段都能发挥效用。
产品思维与账户思维的差异,在这里体现得最为明显。产品思维问的是"这个产品收益多少、风险多大";账户思维问的是"这个产品在家庭财富系统中扮演什么角色、解决什么问题"。前者是孤立的产品比较,后者是系统性的功能匹配。一个高净值家庭可能同时持有年金保险、信托、基金、存款等多种产品,但这些产品不是随意堆砌的,而是按照账户逻辑各就各位——年金保险对应"保本升值的钱",信托对应传承功能,基金对应"生钱的钱",存款对应"要花的钱"。
结语
资产配置的本质,是在不确定的市场环境中,为家庭财富建立一个有弹性的结构。这个结构不追求在某一轮行情中赚得最多,而是追求在不同市场环境下都能稳健运转。存款到期潮、利率下行、房地产承压,这些变化不是短期的扰动,而是长期的趋势。在这样的趋势下,从单一持有走向多元配置,从产品思维转向账户思维,从关注收益转向管理系统性风险,是高净值家庭财富管理的必然选择。
配置不是一次性的动作,而是一个持续检视、动态调整的过程。市场在变,家庭阶段在变,目标在变,配置方案也需要随之演进。真正重要的,不是找到一个"最优解",而是建立一个能够适应变化的系统。这个系统,才是家庭财富穿越周期的底层保障。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

