

标题
- 标题
- 内容



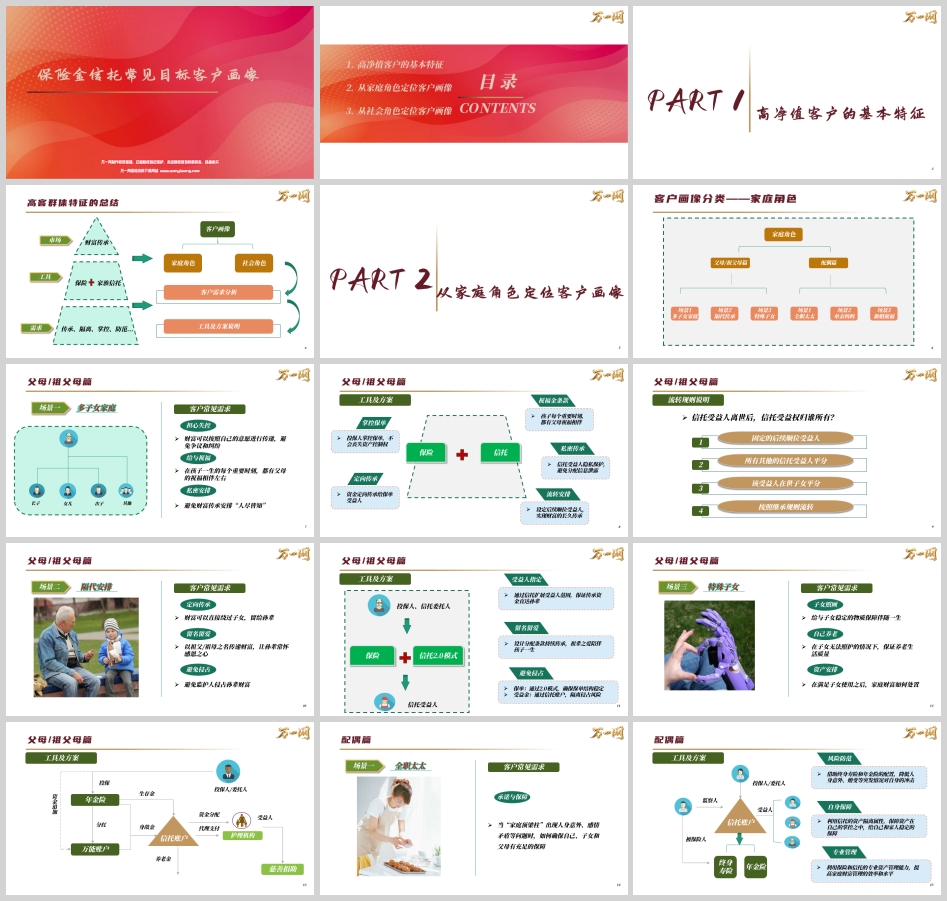
保险金信托高净值客户画像深度解析:从家庭角色到社会角色的全景洞察
一、引言:高净值客户特征与保险金信托的契合逻辑
随着中国高净值人群规模的持续扩大,财富管理的核心诉求正从"创造财富"向"守护财富、传承财富"转变。保险金信托作为"保险+信托"的跨界融合工具,凭借其独特的风险隔离、定向传承、灵活分配和隐私保护功能,正成为高净值客户财富规划的重要选择。
理解保险金信托的客户画像,需要从两个维度切入:一是家庭角色维度,即客户在家庭结构中扮演的角色(父母/祖父母、配偶等);二是社会角色维度,即客户在社会经济活动中所处的身份(企业主、年少多金者等)。不同角色对应不同的财富诉求与风险痛点,进而决定保险金信托方案的设计方向。
从高客群体特征看,市场、工具、需求三者形成闭环:客户需求驱动工具选择,工具选择依托市场环境。财富传承的核心需求催生了保险与家族信托的结合,而保险金信托则通过"传承、隔离、掌控、防范"四大功能,满足客户画像背后的深层诉求。
二、高净值客户的基本特征
高净值客户通常指可投资资产在1000万元人民币以上的个人。这一群体具有以下共性特征:
第一,财富规模大、结构复杂。 高净值客户的资产往往分布于现金、房产、股权、理财产品、境外资产等多个类别,资产结构复杂,管理难度高。企业主客户还存在企业资产与家庭资产混同的风险,需要通过法律和金融工具进行隔离。
第二,需求层次高、多元化。 从基础的风险保障,到中层的资产增值,再到高层的财富传承与家族治理,高净值客户的需求呈现金字塔结构。其中,财富传承是最高层次的需求,也是保险金信托最核心的应用场景。
第三,风险意识强、隐私要求高。 高净值客户对债务风险、婚变风险、继承纠纷风险高度敏感,同时对资产信息的保密性有较高要求,避免"树大招风"。
第四,家庭结构复杂、传承诉求多样。 多子女家庭、再婚家庭、单亲家庭、隔代传承等复杂家庭结构,使得财富传承不能简单依赖法定继承,而需要定制化的分配安排。
基于上述特征,保险金信托以其"定向、灵活、隔离、保密"的优势,精准契合了高净值客户的核心诉求。接下来,我们从家庭角色维度展开客户画像分析。
三、从家庭角色定位客户画像
家庭角色维度下,客户画像可分为三大类:父母/祖父母篇、配偶篇。每一类下又细分若干典型场景。
(一)父母/祖父母篇
场景一:多子女家庭
多子女家庭的核心痛点在于"如何公平又不失掌控地分配财富"。客户常见需求包括:财富按照自己的意愿传递,避免争议和纠纷;在孩子一生的重要时刻都有父母祝福相伴;避免传承安排"人尽皆知",实现私密安排。
针对这些需求,保险金信托的工具组合为"保险+信托":投保人掌控保单,不会丧失资产控制权;资金定向传承给保单受益人;通过祝福金条款,让孩子的每个重要时刻都有父母祝福相伴;通过信托受益人隐私保护,避免分配信息泄露;设定后续顺位受益人,实现财富的长久传承。
在流转规则上,信托受益人离世后,信托受益权可按四种方式处理:固定的后续顺位受益人;所有其他信托受益人平分;该受益人在世子女平分;按照继承规则流转。这种多层次设计,确保了财富传承的连续性和灵活性。
场景二:隔代安排
隔代传承的核心诉求是"财富直接绕过子女,留给孙辈"。客户常见需求包括:定向传承,避免监护人侵占孙辈财富;留名留爱,以祖辈之名传递财富,让孙辈常怀感恩之心。
工具方案采用"保险金信托2.0模式":通过信托扩展受益人范围,保证传承资金直达孙辈;保单通过2.0模式确保保单结构稳定;受益金通过信托账户隔离侵占风险。在分配条款上,设计持续传承机制,让祖辈之爱陪伴孩子一生。这一模式有效解决了"子女婚姻风险导致孙辈财富被侵占"的隐患。
场景三:特殊子女
特殊子女家庭的核心痛点是"子女照顾与自身养老的双重压力"。客户常见需求包括:给予子女稳定的物质保障伴随一生;在子女无法照护的情况下保证养老生活质量;在满足子女使用之后,家庭财富如何处置。
工具方案采用"年金险+万能账户+信托账户"的组合:年金险提供分红、生存金、身故金等稳定现金流;万能账户实现资金追加和增值;信托账户负责资金分配,可对接护理机构、代理支付养老金,并支持慈善捐助。这一架构既保障了特殊子女的长期生活,又为父母自身养老提供了资金支持,同时保留了财富的最终处置权。
(二)配偶篇
场景一:全职太太
全职太太的核心风险是"家庭顶梁柱出现人身意外或感情矛盾时,自身、子女和父母的保障问题"。客户常见需求是承诺与保障。
工具方案采用"终身寿险+年金险+信托账户"的组合:借助终身寿险和年金险的配置,降低人身意外、婚变等突发情况对自身的冲击;利用保险和信托的专业资产管理能力,提高家庭财富管理效率;利用信托的资产隔离属性,保障资产在自己掌控之中,给自己和家人稳定保障。同时设置监察人角色,进一步强化风险防范。
场景二:单亲妈妈
单亲妈妈的核心诉求是"资产保护与子女补偿"。客户常见需求包括:未来重组家庭时,如何确保资产归属和使用不受影响;对于不在身边的子女,如何补偿、弥补遗憾。
工具方案采用"保险+信托":通过婚前财产保护,利用保险和信托的资产独立性明确权属,避免资产婚后混同;通过资产指定收益,利用定向传承功能,避免家庭重组后成员复杂导致的资产纠纷;通过对子女的补偿,为离婚后不由自己抚养的子女进行分配安排,弥补家庭破裂的亏欠,同时防止资金被监护人控制和挪用。
场景三:新婚祝福
新婚祝福场景的核心诉求是"避免混同、传递祝福"。客户常见需求包括:防止自己和父母的资产在未来全部混同成为共同财产;在未来的婚姻生活中,始终都有父母的祝福相伴。
工具方案采用"保险+信托":婚前购买保单,或婚后父母做投保人购买保单,确保保单资产权属清晰,避免混同;设置信托激励条款,如婚嫁金、生育金、结婚周年祝福金,给予子女婚姻充分祝福和正向激励;设置信托防范条款,明确信托受益权属于个人财产,确保信托内资金权属清晰,避免分割隐患。
四、从社会角色定位客户画像
社会角色维度下,客户画像可分为两大类:企业主篇、年少多金篇。
(一)企业主篇
企业主的核心风险是"企业经营风险向家庭财富的传导"。客户常见需求包括:风险隔离,避免企业债务问题影响家人和家庭;代持回流,降低资产代持风险,安排好资金回流路径。
工具方案采用"保险金信托2.0模式":通过保险和信托的双重保障,提升资产隔离效果,降低潜在债务风险影响;将代持资产通过保险金信托架构进行安排,降低代持风险;通过信托受益人设置,将资金逐步流转至指定受益人。同时引入监察人角色,确保信托运行符合委托人意愿。这一架构有效解决了企业主"家企不分"的风险隐患,实现了企业风险与家庭财富的隔离。
(二)年少多金篇
年少多金群体包括文体明星、"拆二代"、股权变现者、意外之财获得者等。客户常见需求包括:资产保全,稳定保全资产,避免大笔财富快速流失;信息保密,降低资产信息暴露风险,避免"树大招风";资金管理,借助专业机构能力更好地管理资金。
工具方案采用"保险+信托":利用保单将资产有效固化,获得稳定的无风险现金流,保障未来生活;通过对接信托,将资产由个人名下变更到信托公司名下,提升信息保密效果;借助保险公司和信托公司的专业资产管理能力,提高财富管理效率和水平。这一架构特别适合财富来源集中、缺乏财富管理经验、面临较高社会关注度的年轻高净值客户。
五、保险金信托功能总结
综合上述客户画像,保险金信托的功能可归纳为四个维度:
第一,传承对象。 保险的传承对象通常为父母、配偶、子女;信托的传承对象可扩展至所有亲属,覆盖面更广。
第二,传承时间。 保险的传承时间通常为生前或身后;信托可实现生前加身后的双重安排,时间跨度更长。
第三,传承方式。 保险的传承方式相对定向、单人单层;信托的传承方式灵活、多层次、定制化,可满足复杂家庭结构的分配需求。
第四,隔离效果。 保险的隔离效果相对有限;信托作为独立第三方资产,可隔离非投保人风险,隔离效果更强。
保险与信托的结合,实现了"1+1>2"的效果:保险提供稳定的现金流和杠杆效应,信托提供灵活的分配机制和强大的隔离功能。二者结合,既解决了"钱从哪里来"的问题,又解决了"钱怎么给、给谁、什么时候给"的问题,真正实现了财富的定向传承、风险隔离、掌控有序和隐私保护。
六、结语
保险金信托高净值客户画像的构建,本质上是"从客户需求出发、以工具功能落地"的过程。从家庭角色看,父母/祖父母关注多子女分配、隔代传承、特殊子女照顾;配偶关注全职太太保障、单亲妈妈资产保护、新婚祝福。从社会角色看,企业主关注风险隔离和代持回流,年少多金者关注资产保全、信息保密和资金管理。
不同画像对应不同的工具组合和方案设计,但核心逻辑是一致的:以保险为基石,以信托为架构,以客户意愿为导向,实现财富的定向、灵活、隔离、保密传承。对于保险从业者而言,掌握客户画像分析方法,是精准匹配产品、提升专业服务能力的关键;对于高净值客户而言,理解保险金信托的功能逻辑,是科学规划财富、实现家族长治久安的前提。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号