

标题
- 标题
- 内容

大家鸿裕相伴养老年金保险(分红型)利益演示解读
一、产品与案例概况
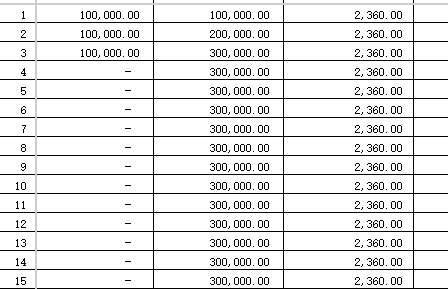
大家鸿裕相伴养老年金保险(分红型)是一款面向养老规划的年金保险产品。根据演示资料,本案例的被保险人为55周岁女性,投保年龄55周岁,保险期间为终身,交费期间为3年,首期保险费100,000元,基本保险金额2,360元。演示表按保单年度列示了年度保险费、累计保险费、养老年金给付、乐养年金给付、身故给付、现金价值(退保金),以及保证利益演示和红利利益演示两大板块。其中保证利益演示项下的当年度红利与累积红利均显示为“-”,红利利益演示项下则列示了当年度红利和累积红利。需要特别强调的是,红利分配是不确定的,演示中的累积红利是按红利累积利率1.75%以年复利方式累积而得,仅供参考,不能理解为对未来红利累积利率的预期或保证,实际红利累积利率由公司宣告确定;红利水平不保证,某些年度红利可能为零。现金价值(退保金)不包含当年度养老年金给付和乐养年金给付。本计划书仅供内部交流使用。
从交费结构看,前三个保单年度每年交纳100,000元,累计保险费在第1年末为100,000元,第2年末为200,000元,第3年末达到300,000元;从第4个保单年度起不再交费,累计保险费维持300,000元。这一“3年交、终身领”的结构,适合希望在较短交费期内完成养老资金安排、随后进入长期领取阶段的人群。55周岁女性作为被保险人,正处于养老规划从积累期向领取期过渡的关键阶段,演示表所展示的现金流、身故保障与现金价值变化,可以帮助理解该产品在不同保单年度的利益分布特征。
二、养老年金与乐养年金:领取端的现金流安排
演示表中最直接的领取利益体现在“养老年金给付”和“乐养年金给付”两列。第1至第10个保单年度,养老年金给付均为2,360元,乐养年金给付均为4,720元;从第11个保单年度起,乐养年金给付显示为“-”,养老年金给付仍为2,360元并持续至第34个保单年度。也就是说,在本演示案例中,前10个保单年度同时存在养老年金和乐养年金两笔给付安排,第11年起演示表仅列示养老年金给付。基本保险金额为2,360元,与养老年金给付金额一致,说明养老年金给付与基本保险金额之间存在对应关系;乐养年金给付在前10年为4,720元,恰为养老年金给付的两倍。对于55周岁女性而言,投保后前期领取安排相对集中,能够在退休前后形成一定的现金流补充。
需要说明的是,演示表列示的是各保单年度末利益,实际给付时间以合同条款约定为准。因此,养老年金和乐养年金的具体领取年龄、领取频率、领取方式,应以保险合同约定为准,不能仅凭演示表的年度列示简单推断。对于客户沟通而言,应当重点解释“演示年度末利益”与“实际给付时点”的区别,避免将年度末列示金额误认为该年度内任意时点均可领取的金额。同时,养老年金给付和乐养年金给付属于领取端利益,与现金价值(退保金)分列,演示表明确提示现金价值不包含当年度养老年金给付和乐养年金给付,这一点在解释退保利益时尤其重要。
从长期现金流角度看,养老年金给付在第1至第34个保单年度均保持2,360元,呈现出较强的稳定性;乐养年金给付在前10个保单年度为4,720元,第11年起在演示表中不再列示。这种安排意味着投保后的前十年,领取端现金流相对更高,此后进入以养老年金为主的领取阶段。对于55周岁女性而言,前十年恰好覆盖退休前后较为活跃的生活阶段,领取端现金流的设计与养老支出节奏之间具有一定契合度。但客户仍需结合自身社保养老金、储蓄、其他商业保险等综合判断,不能将单一产品的演示领取金额作为全部养老来源。
三、身故给付:终身期间的身故保障安排
演示表中的“身故给付”一列,第1至第3个保单年度分别为100,000元、200,000元、300,000元,与累计保险费保持一致;从第4个保单年度起至第34个保单年度,身故给付均为300,000元。也就是说,在本演示案例中,前三个交费年度的身故给付随累计保险费递增,交费期满后身故给付维持在300,000元。对于55周岁女性被保险人而言,这一安排意味着在交费期内身故保障与已交保费对应,交费期满后身故给付保持在与累计保险费相同的水平。
需要区分的是,身故给付与现金价值(退保金)是两类不同性质的利益。身故给付通常在被保险人身故时按合同约定给付,现金价值则是退保时可以领取的金额。演示表中第1个保单年度现金价值为51,683元,第2年为128,447元,第3年为229,594元,第4年为245,304元,第5年为260,242元,此后在第6至第10个保单年度出现一定回落,分别为257,643元、254,983元、252,258元、249,464元、246,595元;第11年起又逐步回升,第11年为248,357元,第12年为250,133元,第13年为251,921元,第14年为253,717元,第15年为255,518元,第16年为257,322元,第17年为259,125元,第18年为260,921元,第19年为262,707元,第20年为264,476元,第21年为266,225元,第22年为267,949元,第23年为269,642元,第24年为271,300元,第25年为272,920元,第26年为274,498元,第27年为276,032元,第28年为277,520元,第29年为278,961元,第30年为280,343元,第31年为281,663元,第32年为282,918元,第33年为284,106元,第34年为285,225元。可以看到,现金价值在交费期内快速上升,第3年末达到229,594元,第5年末达到260,242元,随后在第6至第10年出现回落,第10年末为246,595元,第11年起重新进入缓慢上升通道,到第34年末达到285,225元。
现金价值的这种变化,与领取端养老年金、乐养年金的给付安排以及产品精算结构有关。演示表明确提示现金价值不包含当年度养老年金给付和乐养年金给付,因此不能简单将现金价值与累计保险费、累计领取金额进行加减比较。对于客户而言,现金价值的意义主要体现在退保场景下:如果在某一保单年度退保,所能领取的退保金以该年度现金价值为参考。由于前十年存在养老年金和乐养年金给付,现金价值在部分年度出现回落,属于演示表中的正常现象,但客户应当理解退保可能带来利益损失,尤其是在交费期内退保,现金价值可能低于累计保险费。第1年末现金价值51,683元,明显低于当年累计保险费100,000元;第2年末128,447元,低于累计保险费200,000元;第3年末229,594元,仍低于累计保险费300,000元。因此,从退保角度看,前期退保并不划算,产品更适合长期持有并进入领取阶段。
四、保证利益演示与红利利益演示:两类利益的区分
演示表将利益演示分为“保证利益演示”和“红利利益演示”两大板块。保证利益演示项下包括当年度红利和累积红利两列,但在本演示表中均显示为“-”;红利利益演示项下则列示了当年度红利和累积红利。这一结构安排提示我们,保证利益部分主要对应合同明确约定的利益,而红利部分属于不确定利益。演示表下方说明明确指出,红利分配是不确定的,在某些年度红利可能为零;累积红利是按红利累积利率1.75%以年复利方式累积而得,仅供参考,不能理解为对未来红利累积利率的预期或保证,实际红利累积利率由公司宣告确定。
从红利利益演示的当年度红利看,第1个保单年度为1,089.00元,第2年为2,176.00元,第3年为3,281.00元,第4年为3,251.00元,第5年为3,220.00元,第6年为3,189.00元,第7年为3,157.00元,第8年为3,125.00元,第9年为3,091.00元,第10年为3,057.00元;第11年为3,022.00元,第12年为3,043.00元,第13年为3,065.00元,第14年为3,087.00元,第15年为3,109.00元,第16年为3,131.00元,第17年为3,153.00元,第18年为3,175.00元,第19年为3,197.00元,第20年为3,219.00元,第21年为3,240.00元,第22年为3,262.00元,第23年为3,283.00元,第24年为3,304.00元,第25年为3,324.00元,第26年为3,344.00元,第27年为3,363.00元,第28年为3,382.00元,第29年为3,400.00元,第30年为3,418.00元,第31年为3,434.00元,第32年为3,451.00元,第33年为3,466.00元,第34年为3,480.00元。可以看出,当年度红利在第1至第3个保单年度随交费增加而上升,第3年达到3,281.00元;第4至第11个保单年度有所回落,第11年降至3,022.00元;此后逐年小幅上升,到第34年达到3,480.00元。这一走势与现金价值在部分年度的回落有一定呼应,但红利本身属于不确定利益,不能将其视为固定收益。
累积红利方面,第1个保单年度为1,089.00元,第2年为3,284.06元,第3年为6,622.53元,第4年为9,989.42元,第5年为13,384.23元,第6年为16,807.45元,第7年为20,258.58元,第8年为23,738.11元,第9年为27,244.53元,第10年为30,778.31元;第11年为34,338.93元,第12年为37,982.86元,第13年为41,712.56元,第14年为45,529.53元,第15年为49,435.30元,第16年为53,431.42元,第17年为57,519.47元,第18年为61,701.06元,第19年为65,977.83元,第20年为70,351.44元,第21年为74,822.59元,第22年为79,393.99元,第23年为84,066.38元,第24年为88,841.54元,第25年为93,720.27元,第26年为98,704.37元,第27年为103,794.70元,第28年为108,993.11元,第29年为114,300.49元,第30年为119,718.75元,第31年为125,247.83元,第32年为130,890.67元,第33年为136,647.26元,第34年为142,518.59元。累积红利在第1至第34个保单年度持续增长,第10年突破3万元,第20年突破7万元,第30年突破11万元,第34年达到142,518.59元。由于累积红利是按1.75%年复利累积而得,其增长具有复利效应,但这一累积利率仅为演示假设,实际累积利率由公司宣告确定,且红利本身不保证,某些年度可能为零。因此,累积红利不能被视为确定可得的金额,客户不应将其与保证利益简单相加来估算“总收益”。
五、从演示表看产品的利益结构与适用场景
综合来看,本演示案例的核心结构可以概括为:3年交费、累计保险费300,000元;基本保险金额2,360元;第1至第10个保单年度养老年金给付2,360元、乐养年金给付4,720元;第11个保单年度起演示表仅列示养老年金给付2,360元;身故给付在交费期内随累计保险费递增,交费期满后维持300,000元;现金价值在交费期内快速上升,第5年末达到260,242元,第6至第10年有所回落,第11年起缓慢回升,第34年末为285,225元;红利利益演示项下当年度红利在第3年达到3,281.00元后有所回落,第11年起逐年小幅上升,第34年为3,480.00元,累积红利按1.75%年复利累积,第34年为142,518.59元。保证利益演示项下的当年度红利和累积红利均显示为“-”,红利部分全部归入红利利益演示,且明确不保证。
对于55周岁女性而言,这一利益结构的适用场景主要体现在以下几个方面。第一,交费期短,3年完成300,000元保费投入,适合有一定闲置资金、希望快速完成养老资金安排的人群。第二,领取端在前十年同时包含养老年金和乐养年金,能够在退休前后形成相对较高的现金流补充;第11年起以养老年金为主,领取安排延续至演示表第34个保单年度。第三,身故给付在交费期满后维持300,000元,对于关注身故保障的客户具有一定意义,但需注意身故给付与现金价值、领取利益之间的关系。第四,现金价值在前期低于累计保险费,前期退保可能产生损失,产品更适合长期持有;第5年末现金价值260,242元,第10年末246,595元,第34年末285,225元,退保利益随年度变化,客户应结合自身资金流动性需求谨慎安排。第五,红利属于不确定利益,演示中的当年度红利和累积红利仅用于说明红利利益的可能变化,不能作为确定收益承诺;累积红利按1.75%年复利累积仅为演示假设,实际累积利率由公司宣告确定,红利水平不保证,某些年度可能为零。
六、使用演示表时的关键提示
在客户沟通和内部培训中,使用本利益演示表应重点把握以下几点。第一,演示表列示的是各保单年度末利益,实际给付时间以合同条款约定为准,不能将年度末利益直接等同于年度内任意时点的领取金额。第二,现金价值(退保金)不包含当年度养老年金给付和乐养年金给付,解释退保利益时应单独列示现金价值,避免与领取金额混同。第三,红利分配不确定,红利利益演示中的当年度红利和累积红利均不保证,累积红利按1.75%年复利累积仅为演示假设,实际累积利率由公司宣告确定;红利水平不保证,某些年度红利可能为零。第四,保证利益演示项下当年度红利和累积红利显示为“-”,说明红利部分不属于保证利益,客户不应将红利演示与保证利益混淆。第五,本计划书仅供内部交流使用,对外使用时应遵循公司相关合规要求,并完整保留演示表下方的提示说明。第六,演示表中的“#N/A”提示表明,若年龄、交费年期等数值调整后出现“#N/A”,则该案例不可操作,实际投保时应以公司系统核保和合同约定为准。
七、结语
大家鸿裕相伴养老年金保险(分红型)在本案例中呈现出“3年交费、累计保险费300,000元、基本保险金额2,360元、终身期间领取养老年金、前十年另有乐养年金给付、交费期满后身故给付维持300,000元、现金价值随年度变化、红利利益不确定”的利益结构。对于55周岁女性而言,这一结构适合在退休前后进行养老现金流补充规划,但客户应当充分理解保证利益与红利利益的区别,明确红利不保证、累积红利演示利率仅为假设、现金价值前期低于累计保险费、退保可能产生损失等关键事项。演示表的价值在于帮助理解利益分布和年度变化,而不是替代合同条款或构成收益承诺。实际投保和利益给付应以保险合同约定为准,红利分配以公司实际宣告为准。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

