

标题
- 标题
- 内容

信泰如意康享年金保险计划深度解读:一份3年交费的利益演示全景分析
引言
在人口老龄化程度不断加深、居民养老规划意识逐步觉醒的当下,年金保险作为兼具保障与储蓄功能的金融工具,正受到越来越多家庭的关注。信泰如意康享年金保险计划便是这样一款面向中老年群体设计的年金产品。本文基于一份以40岁男性(第1保单年度期末年龄41岁)、年交保费10万元、交费期3年的利益演示表,对该计划的利益结构、现金流特征、保障功能与规划价值进行系统解读。
一、投保结构与基本假设
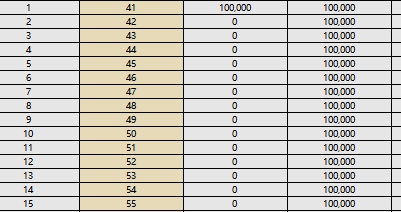
从演示表可见,该计划的投保结构为:年交保险费100,000元,交费期3年,累计已交保险费300,000元。第1保单年度期末年龄为41岁,据此推算被保险人投保时年龄为40岁。演示覆盖第1至第58保单年度,期末年龄从41岁延伸至98岁,基本覆盖了被保险人从壮年到高龄的完整生命周期。
这一投保结构具有典型性:3年交费属于短期交费方式,投保人可在较短时间内完成保费投入,避免长期交费带来的不确定性;30万元的总保费投入,对于有一定积蓄的中年家庭而言属于可承受范围;40岁的投保年龄,则处于年金规划中"既不太早、也不太晚"的窗口期——距离常见的退休年龄尚有二十年左右,既能让保单有较充分的增值时间,又能较快进入年金领取阶段。
二、身故保险金:贯穿始终的保障底线
演示表中,身故保险金在第1至第58保单年度均为100,000元。这一数值值得深入解读。
首先,身故保险金在整个演示期内保持恒定,说明该计划的身故保障采取的是"基本保险金额"或"已交保费"口径的固定给付安排。对于年交10万元、3年交费的结构而言,10万元的身故保险金大致对应单年保费水平,其功能定位并非高额身故保障,而是"保费返还型"的底线安排——即在被保险人身故时,至少返还相当于一年保费的资金,体现保险产品区别于纯理财产品的保障属性。
其次,需要理解身故保险金与现金价值、生存年金之间的关系。在年金保险中,身故保险金通常与现金价值、已交保费之间存在"取大"或特定约定关系。演示表将身故保险金单列且恒定,提示投保人应将之理解为合同约定的身故给付责任,而非与投资收益挂钩的浮动金额。对于以养老储备为主要目的的投保人而言,这一安排意味着"活着领年金、身故有给付",保障与储蓄功能各司其职。
三、生存年金:第六年起启动的持续现金流
演示表最核心的利益特征,是生存年金的启动时点与给付节奏。
第1至第5保单年度,生存年金均为0;自第6保单年度(期末年龄46岁)起,生存年金开始给付,每年2,000元,并持续至第58保单年度(期末年龄98岁)。这意味着生存年金在演示期内给付了53年(第6至第58保单年度),累计生存年金为2,000元×53年=106,000元。
从现金流角度看,这一安排具有三个特点。其一,启动时点较早。第6保单年度即开始领取,相对于许多养老年金产品要到法定退休年龄才启动的设计,该计划的年金启动更为前置,适合希望尽早获得现金流补充的投保人。其二,给付金额稳定。每年2,000元的生存年金相对于30万元总保费而言,年度给付比例约为0.67%,属于"细水长流"型安排,而非高给付型产品。其三,给付期限长。演示至98岁,体现了年金产品"长寿风险对冲"的本质功能——活得越久、领得越久,累计领取金额随寿命延长而增加。
需要提醒的是,演示表说明第2条明确"现金价值(退保金)不包含各保单年度末应给付的生存年金和祝寿金",即生存年金是独立于现金价值之外的现金流,投保人不应将二者混同计算。
四、祝寿金:90岁时的阶段性给付
演示表中,祝寿金仅在第50保单年度(期末年龄90岁)出现一次,金额为17,189元,其余年度均为0。这是一项典型的"祝寿金"安排——在被保险人达到特定高龄时给予一次性给付,兼具祝贺长寿与补充高龄阶段医疗照护支出的双重意义。
17,189元的祝寿金相对于总保费而言比例有限,其象征意义与阶段补充意义大于财务实质意义。但从产品设计逻辑看,祝寿金的设置强化了"长寿奖励"的导向,与生存年金的持续给付形成配合:生存年金提供日常现金流,祝寿金在高龄节点提供一次性补充,二者共同构成对长寿风险的应对组合。
值得注意的是,第50保单年度现金价值从上一年的114,269元降至99,111元,降幅约15,158元,与祝寿金17,189元大体对应(差异源于当年生存年金给付及取整因素)。这提示投保人理解祝寿金的资金来源——它并非"额外惊喜",而是保单价值在特定时点的结构化释放,演示表的现金价值列已反映这一变化。
五、现金价值:前期爬坡与后期平台期
现金价值(退保金)是理解年金保险流动性与退保成本的关键指标。演示表显示,现金价值的变化呈现明显的阶段性特征。
第一阶段:爬坡期(第1—4保单年度)。 第1保单年度现金价值75,972元,相对于已交保费100,000元,退保损失约24,028元,退保比例约76%;第2保单年度84,113元;第3保单年度92,202元;第4保单年度100,224元,首次超过累计已交保费100,000元(注:此时累计已交保费仍为100,000元,因演示表将年交保费列于第1年,累计已交保费在演示中恒为100,000元,实际3年交费结构下累计保费应为300,000元,此处演示表的"累计已交保险费"列示口径需结合年交保费列理解)。这一阶段现金价值低于投入,体现年金保险前期费用扣除与退保成本,投保人应避免短期退保。
第二阶段:稳定微增期(第5—49保单年度)。 现金价值从102,230元缓慢攀升至114,269元,跨度45年,累计增幅约11.8%。这一阶段现金价值增长平缓,年度增量多在数十元至数百元之间,后期(第40保单年度后)增量逐步扩大至数百元。平缓的现金价值曲线说明该产品的价值释放主要通过生存年金这一现金流通道实现,而非现价增值通道。
第三阶段:祝寿金释放后的平台期(第50—58保单年度)。 第50保单年度现金价值降至99,111元后,此后各年维持在99,000元左右的窄幅区间(99,068—99,105元),呈缓慢递减态势。这一阶段保单已进入纯给付期,现金价值的边际变化主要反映生存年金的持续给付。
理解现金价值曲线的意义在于:投保人应明确该产品的核心利益在于长期生存年金现金流,而非现价增值或短期流动性。若以短期资金规划为目的,该产品并不适配;若以长期养老现金流为目标,则应关注年金领取的持续性与稳定性。
六、利益结构的整体评估
综合四项利益指标,可以对该计划形成整体判断。
保障维度: 身故保险金恒定10万元,提供底线保障;生存年金自第6年起持续给付;祝寿金于90岁一次性给付。保障结构完整,但各项金额相对保费而言均属"稳健型"而非"高杠杆型"。
现金流维度: 以30万元总保费计,第6年起每年2,000元生存年金,年度现金流回报率约0.67%;至90岁累计生存年金约2,000×45=90,000元(第6至第50保单年度),加祝寿金17,189元,累计约107,189元;若领至98岁,累计生存年金106,000元加祝寿金17,189元,合计约123,189元。这一现金流水平需要投保人结合自身对资金效率的预期进行判断。
流动性维度: 前期现金价值低于保费,第4保单年度前后回本(按单年保费口径),中后期现价平缓,整体流动性较弱,适合长期持有。
长寿风险对冲维度: 生存年金给付至演示期末98岁且未见终止条款提示,体现了年金产品"活得越久领得越多"的核心价值,对于担忧长寿风险的投保人具有配置意义。
七、适配人群与规划建议
基于上述分析,该计划更适合以下类型的人群:其一,有一定闲置资金、追求稳健配置的中年人群,3年交费可快速完成投入,避免长期交费压力;其二,希望在退休前(第6年起)即获得补充现金流的人群,生存年金启动较早,可用于补贴日常开支或作为专项储备;其三,看重保险合同确定性、不追求高波动收益的人群,演示表所列利益均为合同约定口径下的确定性给付(分红等不确定利益未在演示中体现);其四,有长寿预期、希望构建终身现金流底仓的人群。
在规划建议方面,投保人应注意以下几点:第一,明确该产品的核心价值在于长期年金现金流,不应以短期现价或收益率高低作为唯一评判标准;第二,充分理解前期退保损失,确保投入资金为长期闲置资金;第三,将生存年金、祝寿金与现金价值分开理解,避免重复计算利益;第四,演示表为确定性利益演示,实际利益以保险合同及条款为准,投保前应仔细阅读条款中关于年金给付条件、身故保险金计算方式、现金价值表等关键内容;第五,年金保险宜作为家庭资产配置的"稳健底仓"而非全部,应与应急资金、保障型保险、其他投资工具形成组合。
结语
信泰如意康享年金保险计划3年交费利益演示表,呈现了一款"稳健型、长周期、现金流导向"的年金产品的完整利益图谱:10万元身故保险金构筑保障底线,第6年起每年2,000元生存年金提供持续现金流,90岁祝寿金给予高龄阶段一次性补充,现金价值曲线则清晰标注了前期爬坡、中期平缓、后期平台的三阶段特征。对于40岁投保、30万元总投入的规划场景而言,该计划的价值不在于短期收益的高低,而在于以合同确定性换取跨越半个世纪的现金流安排。投保人唯有准确理解演示表背后的利益逻辑,才能让年金保险真正服务于自身的长期财务规划目标。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

