

标题
- 标题
- 内容

中荷鎏金岁月D款养老年金保险(分红型)利益演示深度解读——一份为55岁女性量身定制的百万养老规划
一、引言:当"银发浪潮"遇见"她时代"的养老焦虑
人口老龄化已成为中国社会最深刻的结构性变化之一。国家统计局数据显示,我国60岁及以上人口已超过2.9亿,占总人口比重持续攀升。在这一背景下,"如何养老"从家庭话题上升为全民议题,而商业养老年金保险,正日益成为社保之外最重要的补充工具之一。
二、产品与投保方案概览:一份"短交费、长领取"的养老契约
先梳理这份计划书的核心要素:
被保险人:王女士,女性,投保时55岁;
交费方式:5年交,每年20万元,累计总保费100万元;
保险期间:至被保险人105周岁;
基本保额:1,140元/月;
养老年金起领:犹豫期结束的次日起即开始领取(即投保后不久即进入领取期);
领取方式:每月1,140元,年合计13,680元;
产品类型:分红型养老年金保险,利益演示分为"保证利益"与"红利利益"两栏。
这一方案最鲜明的特点是"交费期短、领取期长、即交即领"。王女士在55岁投保,5年内完成100万元保费投入,而从第1个保单年度起,每月即可领取1,140元养老年金,一直领到105周岁——理论上最长可领取50年。这种"边交边领"的设计,对于临近退休、希望快速建立终身现金流的人群具有较强的吸引力。
三、养老年金给付:每月1,140元,终身不断的"第二份退休金"
根据演示表,王女士每年领取养老年金13,680元(1,140元×12个月),且这一金额在保证利益层面是写进合同、终身不变的。我们来看累计领取的节奏:
第1年:累计领取13,680元;
第5年(60岁):累计领取68,400元;
第10年(65岁):累计领取136,800元;
第20年(75岁):累计领取273,600元;
第30年(85岁):累计领取410,400元;
第40年(95岁):累计领取547,200元;
至第50年(105岁):累计领取可达684,000元。
也就是说,在不考虑红利的情况下,王女士仅保证利益部分,到85岁累计领取约41万元,到95岁约54.7万元,若长寿至105岁,累计领取约68.4万元。这笔钱的意义不在于"高收益",而在于确定性——无论市场如何波动、利率如何下行,每月1,140元准时到账,构成退休收入的"压舱石"。
需要客观指出的是,相对于100万元的总保费,每年13,680元的保证领取额对应的保证领取率约为1.37%。这一水平在当前的养老年金市场中属于稳健偏保守的定价,其价值更多体现在"终身领取"与"分红潜力"的组合上,而非单纯的保证收益。
四、身故给付:交费期内足额保障,交费期满后与现金价值挂钩
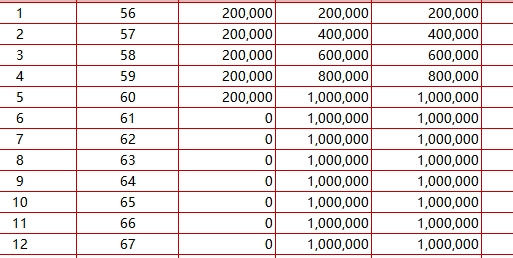
演示表中的"身故给付"一栏呈现出清晰的两段式结构:
第一段:交费期内(第1—5年),身故给付等于累计保费,即20万、40万、60万、80万、100万元。这意味着在交费阶段,若被保险人不幸身故,受益人至少可拿回已交的全部保费,保障功能明确、无缺口。
第二段:交费期满后(第6年起),身故给付稳定在100万元。从演示表看,第6年至第32年,身故给付均为1,000,000元。这一设计实际上体现了"身故保险金不低于总保费"的思路,对投保人家属形成托底保障。
值得注意的是,养老年金保险的身故给付通常与"已领取年金""现金价值"存在精算上的关联,实际合同条款中往往采用"max(已交保费、现金价值)"或扣除已领年金等方式计算。演示表呈现的100万元恒定值,是特定假设下的简化展示,具体以保险合同条款为准。
五、现金价值:前期低于保费,第9年起超越总保费
现金价值是保单的"退保价值",也是衡量保单流动性的核心指标。观察演示表"年末现金价值"一栏,可以清晰看到一条先抑后扬的曲线:
第1年末:83,060元(约为当年保费的41.5%);
第2年末:186,820元;
第3年末:305,820元;
第4年末:441,180元;
第5年末:586,600元(约为总保费的58.7%);
第6年末:594,060元;
第7年末:706,520元;
第8年末:815,300元;
第9年末:920,180元;
第10年末:922,280元;
此后逐年小幅攀升,第20年末944,180元,第30年末964,860元,第32年末968,540元。
这一曲线传递了两个重要信息:
其一,前期退保损失显著。若王女士在第1年退保,只能拿回8.3万元,损失超过11万元;第5年交费期满时退保,拿回58.66万元,仍低于100万元总保费。这提醒投保人:养老年金是长期契约,短期流动性需求强的资金不宜配置此类产品。
其二,第9年是现金价值的"回本临界点"。第9年末现金价值92.02万元,加上已累计领取的养老年金12.31万元,合计约104.33万元,首次超过总保费;至第10年末,现金价值92.23万元加累计领取13.68万元,合计约105.91万元。这说明在保证利益层面,保单大约在第9—10年实现"现金价值+已领年金"对总保费的覆盖。
此外,第10年后现金价值增速明显放缓(每年仅增加约2,000元),这是因为进入纯领取期后,保单的精算重心已从"积累"转向"给付",现金价值趋于稳定,符合养老年金的产品逻辑。
六、红利利益演示:非保证的"弹性空间"
作为分红型产品,演示表右半部分的"红利利益演示"是最受关注、也最需要理性看待的部分。表中列出"当年红利"与"累积红利"两列,从第1年的2,221元逐年递增至第32年的450,127元(累积)。具体节奏为:
第1年当年红利2,221元,累积2,221元;
第5年当年红利11,246元,累积34,262元;
第10年当年红利11,371元,累积95,979元;
第20年当年红利11,638元,累积238,789元;
第30年当年红利11,894元,累积411,533元;
第32年当年红利11,939元,累积450,127元。
从数字看,累积红利在第10年接近10万元,第20年接近24万元,第30年超过41万元,长期积累效应可观。若将"累积养老年金+累积红利"合并计算,第30年(85岁)合计约82.19万元,第32年(87岁)合计约88.79万元,对总保费的覆盖度明显提升。
但必须强调三点:
第一,红利是非保证利益。 分红水平取决于保险公司分红保险业务的实际经营成果,包括死差、费差、利差等,具有不确定性。演示表中的红利数字是基于精算假设的演示值,不代表未来实际分红,某些年度实际红利可能为零。
第二,红利实现方式需看条款。 累积红利是"留存于保单生息"还是"抵交保费""增额"或"现金领取",不同选择会影响实际利益。演示表呈现的累积红利,通常假设红利留存在公司按一定利率累积生息。
第三,保证利益才是"底线"。 阅读计划书时,应把左半部分的保证利益作为决策基准,把右半部分的红利视为"锦上添花"。销售过程中若以红利演示作为主要卖点,投保人应保持警惕,主动询问"如果不分红,我能拿到多少"。
七、收益测算:保证IRR与含红利IRR的量级判断
基于演示表数据,可对内部收益率(IRR)做量级估算(注:精确IRR需逐期现金流完整建模,以下为近似判断)。
保证利益层面:以总保费100万元、每年领取13,680元、期末现金价值约96.85万元计算,若领取至85岁(30年),累计领取41.04万元加现金价值96.49万元,合计约137.53万元;若领取至95岁(40年),累计领取54.72万元加现金价值约96.7万元,合计约151.4万元。粗略测算,保证利益的长期IRR大致在1.3%—1.6%区间,属于当前传统型/分红型养老年金的稳健水平。
含红利层面:若红利按演示值实现,第30年累积红利约41.15万元,则合计利益约178.68万元,IRR可提升至2.4%—2.8%左右;若领取至105岁且红利持续累积,长期IRR有望接近3%。但再次强调,这部分收益高度依赖分红实现率,不同年份、不同公司差异较大。
对于55岁的王女士而言,这一收益水平的比较基准不应是股票基金,而应是银行大额存单、国债、传统型年金等低风险工具。在当前利率下行周期中,能够锁定终身领取、且带有分红弹性的产品,其"相对价值"是存在的。
八、产品亮点与适用人群分析
综合来看,这份方案有几个突出亮点:
亮点一:即交即领,现金流无缝衔接。 55岁投保,犹豫期结束次日起即开始领取,无需等待至法定退休年龄,对于希望"退休即领钱"的人群非常友好。
亮点二:交费期短,资金效率高。 5年交清,适合手中有闲置资金、不愿长期分期投入的中老年群体。
亮点三:终身领取,对冲长寿风险。 保险期间至105周岁,领取期长达半个世纪,是对"活得太久、钱不够花"这一长寿风险的有效对冲。
亮点四:保证+分红双轨,兼顾确定性与弹性。 保证利益提供底线,红利提供向上空间。
适用人群:本方案尤其适合50—60岁、有一定积蓄、追求稳健现金流、希望补充退休收入的女性人群;也适合子女为父母规划养老、或高净值人士做资产配置中的"防御性底仓"。
不太适合的人群:追求高收益者、资金短期可能动用者、对分红不确定性敏感者,以及对"前期现金价值低于保费"缺乏心理准备者。
九、风险提示与投保建议
在肯定产品价值的同时,必须给出中肯的风险提示:
分红不确定:红利演示不是承诺,实际分红可能低于演示,甚至为零。投保前应查询该公司过往分红实现率。
退保损失大:前8年现金价值低于总保费,早期退保将造成本金损失,务必用"长期不用的闲钱"投保。
通胀侵蚀:每月1,140元的固定领取额,在二三十年后购买力将显著下降,建议搭配其他抗通胀资产。
条款细节:养老年金起领时间、身故金计算方式、红利分配方式等,均以正式合同为准,演示表仅供参考。
如实告知:投保时须如实填写健康状况,避免影响后续理赔。
十、结语:一张表格背后的养老哲学
王女士的这份计划书,本质上是用100万元总保费,换取一份"每月1,140元、终身不断、且有分红想象空间"的养老现金流。它不是收益最高的工具,却是确定性最强、纪律性最好的工具之一——它用合同的方式,把"未来的自己"和"现在的自己"绑定在一起,对抗人性的短视与市场的波动。
对于55岁的女性而言,养老规划的核心已不是"博取高收益",而是"守住确定性、安排好现金流、留足弹性"。中荷鎏金岁月D款所呈现的"保证打底、红利添彩、终身领取"的结构,恰好契合这一阶段的需求。但请始终记住:计划书上的数字是假设,合同里的条款才是承诺;红利演示是风景,保证利益才是地基。 在签字之前,请务必读懂保证利益、看清现金价值、问清分红机制,让这份保险真正成为晚年生活的"鎏金岁月",而非冲动的负担。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

