

标题
- 标题
- 内容



另类资产重塑险资配置逻辑:从模式图谱看中国保险股Alpha新来源
核心观点
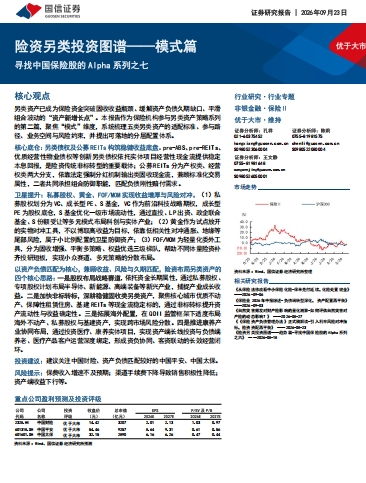
在低利率环境持续深化、传统固收资产收益率中枢不断下移的背景下,另类资产已从保险资金配置的“可选项”升级为“必选项”。国信证券非银金融团队发布的《寻找中国保险股的Alpha系列之七:险资另类投资图谱——模式篇》系统梳理了险资参与另类投资的五类核心资产、分层配置体系与四大战略思路,为理解保险股的投资价值提供了全新的分析框架。
一、另类资产:险资突围低利率的“资产新增长点”
长期以来,保险资金以固定收益类资产为配置核心,债券、存款、非标债权构成了险资组合的“压舱石”。然而,随着中长期利率中枢持续下行,传统固收资产收益率不断收窄,寿险公司面临的利差损压力日益凸显。与此同时,寿险负债久期普遍在15年以上,而传统标准化资产久期偏短,期限错配问题长期存在。
另类资产的兴起,正是对这一困境的系统性回应。国信证券报告指出,另类资产已成为保险资金突破固收收益瓶颈、缓解资产负债久期缺口、平滑组合波动的“资产新增长点”。具体而言,其战略价值体现在三个维度:一是资产负债匹配需求,基建、不动产类另类资产久期较长,可实现长期负债的现金流匹配;二是收益增厚诉求,另类资产通常存在200-400bp的流动性溢价,可在可控风险下提升组合收益;三是对冲降波需求,另类资产与传统股债相关性低,有效平滑组合波动。
二、分层配置体系:核心底仓与卫星提升的双层架构
国信证券报告提出了一个清晰的分层配置框架:以另类债权及公募REITs构筑“核心底仓”,以私募股权、黄金、FOF/MOM实现“卫星提升”。
核心底仓层面,另类债权的创新形态值得关注。pre-ABS、pre-REITs、优质经营性物业债权等产品,依托实体项目的经营性现金流提供稳定本息回报,是险资传统非标转型的重要载体。这些资产的底层逻辑在于:以真实项目的现金流为基础,通过结构化设计将非标资产转化为更易定价和交易的形态。以近期险资密集参与的持有型不动产基金为例,泰康人寿、长城人寿、友邦保险等机构通过天津兰沁、天津家鼎等基金平台,以有限合伙人(LP)身份出资,锁定具备稳定租金收益的持有型不动产项目。这类资产可对接Pre-REITs及REITs资产证券化路径,在持有期获取现金流回报,在退出期通过资产证券化实现增值。
公募REITs则代表了“非标转标”的更高阶段。REITs分为产权类与经营权类两大分支,依靠法定强制分红机制(收益分配比例不低于可供分配金额的90%)输出类固收现金流,兼顾标准化交易属性。险资可将REITs计入OCI账户,场内价格波动不影响当期利润,仅稳定分红计入损益,这一会计处理特性使REITs成为险资理想的长期底仓工具。从配售数据看,2025年险资参与公募REITs配售的份额平均占比已升至7.13%,较2024年全年平均水平提升逾3个百分点,反映出配置意愿的显著增强。
卫星提升层面,私募股权是收益增厚的核心工具。国信证券报告将私募股权细分为VC、成长型PE、S基金三类:VC作为前沿科技的战略期权,成长型PE构成股权底仓,S基金则优化一级市场流动性。从实践看,险资的科创布局已形成体系化打法。中国人寿2026年以来密集出手,先后参与青岛城鑫致达(重点投向人工智能、半导体)、天津晟和芯程(半导体)、福建省鑫睿接力科创(科创接力)等多只基金,合计认缴出资超160亿元。险资的参与方式也日趋多元:从直接举牌转向借道私募股权基金、S基金、参与IPO战略配售等路径。以半导体行业为例,在长鑫科技IPO中,国寿投资、人保资本、和谐健康等六家险资主体合计认缴出资23.85亿元;国寿资产更以S份额受让上海集成电路产业投资基金股权,开创了保险股权投资计划摘牌交易所S份额的先河。
黄金作为试点放开的实物对冲工具,定位特殊。2025年2月,金融监管总局批准10家保险公司开展黄金投资业务试点,允许投资账面余额合计不超过上季末总资产的1%。然而试点一年后,险资入场节奏明显审慎:10家试点公司中仅6家完成上海黄金交易所入会手续,且多数机构仅“试水”,实际配置比例极低。这一“克制入场”的姿态恰恰印证了黄金在险资组合中的定位——不以博取高收益为目标,而是依靠低相关性对冲通胀、地缘等尾部风险,属于小比例配置的卫星防御资产。
FOF/MOM则为不同体量的险资提供了轻量化委外工具。报告将其分为固收增强、平衡多策略、权益优选三级梯队,帮助投研能力有限的中小险企补齐短板,实现小众赛道、多元策略的分散布局。
三、四大战略思路:从模式图谱到落地路径
国信证券报告提出了险资布局另类资产的四个核心思路,构成了从资产选择到战略协同的完整闭环。
思路一:股权布局战略赛道。 依托保险资金的长期属性,通过私募股权、专项股权计划布局半导体、新能源、高端装备等新兴产业,捕捉产业成长收益。这一思路的核心逻辑在于:保险资金的长久期特征与硬科技产业的成长周期高度匹配。硬科技企业从研发投入到商业化落地往往需要5-10年甚至更长时间,而保险资金的负债久期恰好覆盖这一周期。2026年上半年,险资配置的“哑铃型”特征进一步凸显——一端是固收类资产提供稳定收益,另一端是权益类资产尤其是科创股权增厚收益。
思路二:加快非标转标。 深耕稳健固收类另类资产,聚焦核心城市优质不动产、保障性租赁住房、基建REITs等现金流稳定标的,通过非标转标提升资产流动性与收益确定性。这一思路的实践正在加速落地。2026年以来,公募REITs市场延续高频发行态势,资产类型覆盖商业不动产、交通基础设施、保障性租赁住房等领域。首批商业不动产REITs的上市,标志着公募REITs行业正式迈入“基础设施+商业不动产”双轮驱动的新阶段。
思路三:拓展海外配置。 在QDII监管框架下适度布局海外不动产、私募股权与基建资产,实现跨市场风险分散。这一方向目前仍处于探索阶段,但具有明确的战略意义:在人民币资产收益率下行的背景下,海外优质另类资产的跨市场分散效应有助于降低组合的整体波动。
思路四:推进康养产业协同布局。 通过投资医疗、康养实体项目,实现资产端长线投资与负债端养老、医疗产品客户运营的深度绑定,形成资负协同、客资联动的长效经营闭环。这是险资另类投资中最具“保险特色”的方向。养老社区投资规模大、回报周期长、资金流动性弱,与保险资金的长期属性天然匹配。新华保险截至2025年的康养相关投资余额已达268亿元,在全国42个城市布局61个优质康养社区。2026年10月,新华保险与中信兴业签署战略合作协议,围绕养老产业开展“保险+投资+服务”三端协同合作,标志着康养投资正从自建自营模式向专业化分工模式转型。
四、投资建议与风险考量
国信证券报告的投资建议明确:建议关注中国财险、资产负债匹配较好的中国平安、中国太保。这一建议的逻辑基础在于:在另类投资能力成为险企核心竞争力之一的背景下,具备成熟另类资产配置体系、资产负债匹配良好的头部险企,更有可能在低利率环境中维持稳定的利差水平,从而为股东创造持续的价值回报。
然而,另类投资的发展也面临多重约束。报告提示的风险包括:保费收入增速不及预期、渠道手续费下降导致销售积极性降低、资产端收益下行等。此外,另类资产本身的复杂性对险企的投研能力、风控体系和投后管理提出了更高要求。不同底层资产需要差异化的评估模型,REITs底层资产的跟踪研究、私募股权的估值定价、不动产的运营管理,都需要专业能力的持续积累。
结语
险资另类投资的“模式图谱”揭示了一个更深层的趋势:保险公司的投资能力正在从“配置能力”向“产业理解能力”延伸。无论是科创股权投资中的赛道判断,还是不动产投资中的运营赋能,抑或康养投资中的服务整合,都要求险企超越传统的“买方”角色,深入产业逻辑之中。这种能力的构建,恰恰是保险股Alpha的潜在来源——当市场仍在以传统利差损框架评估险企价值时,那些在另类投资领域建立起系统性优势的公司,或许正在积累被低估的长期竞争力。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号