

标题
- 标题
- 内容



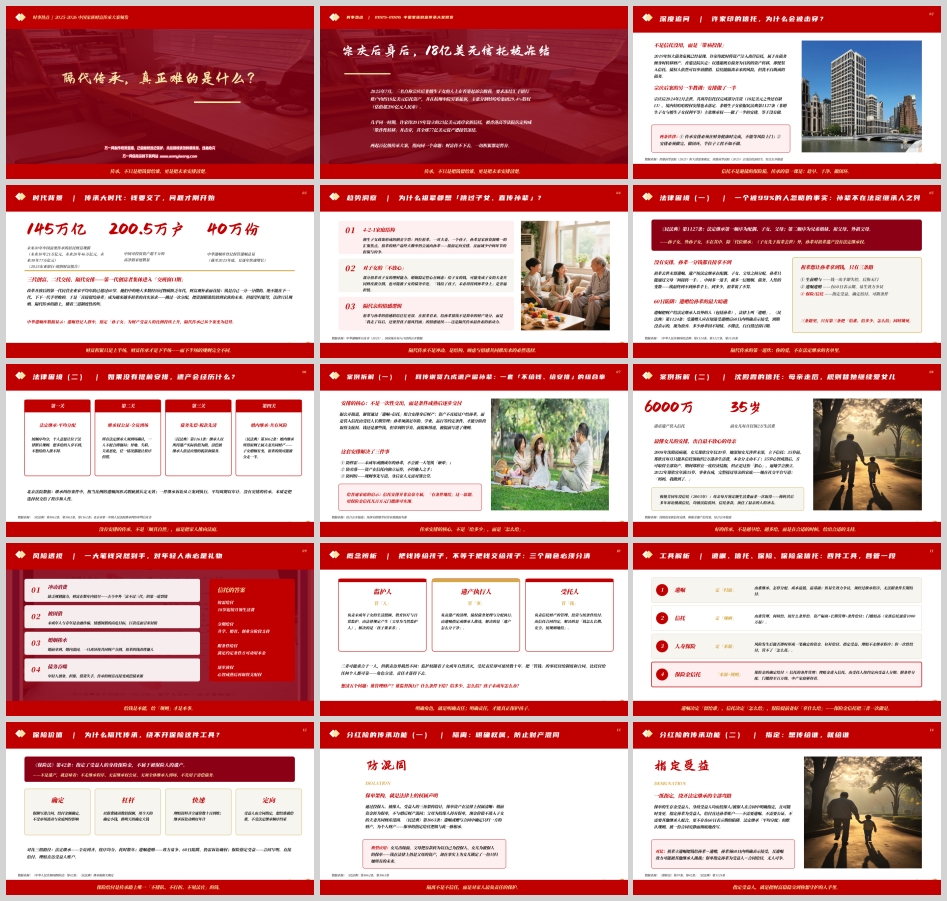
传承大时代:隔代传承的法律困境与分红险的规则解法
引言:两起百亿大案,同一个命题
2025年,中国家族财富传承领域接连发生两起标志性事件。7月,三名自称宗庆后非婚生子女的人士在香港起诉宗馥莉,要求冻结汇丰银行账户内约18亿美元信托资产,并在杭州中院另案主张分割娃哈哈集团29.4%股权,估值超200亿元人民币。几乎同一时期,许家印2019年设立的23亿美元离岸家族信托被香港高等法院认定构成"欺诈性转移"并击穿,其全球77亿美元资产遭接管冻结。
两起百亿级案件指向同一个命题:财富传不下去,一切积累都是暂存。但更值得普通家庭警醒的,是这两起案件暴露出的两条铁律。许家印案说明,信托能隔离未来的风险,却洗不白既成的债务——2019年恒大债务危机已显现,此时将资产注入信托属于债务缠身时转移财产,以逃避既有债务为目的的资产转移,即使装入信托,债权人依然可以申请撤销。宗庆后案则说明,做了一半的安排等于没有做——离岸信托仅完成部分注资,境内股权安排也未落定,非婚生子女依据民法典第1127条主张继承权,缺口即成突破口。
传承的第一课由此清晰:趁早、干净、做闭环。传承安排必须在财务健康时完成,不能等风险上门;安排必须做完、做闭环,半拉子工程不如不做。
一、传承大时代的时代背景
这不是孤立现象,而是一个时代的开场。《2025东亚银行·胡润财富报告》显示,未来30年中国需要传承的居民财富规模达145万亿元,其中未来10年21万亿元、未来20年46万亿元、未来30年77万亿元。中国可投资资产超千万的高净值家庭数量已达200.5万户。截至2025年底,中华遗嘱库登记保管遗嘱总量达40万份,且逐年快速增长。
改革开放后的第一代民营企业家平均年龄已超过60岁,三代创富、二代交接、隔代安排——第一代创富者集体进入"交班窗口期"。他们中的绝大多数经历过物质匮乏年代,财富观朴素而直接:钱是自己一分一分攒的,绝不能在下一代、下下一代手里败掉。于是"直接留给孙辈"成为越来越多祖辈的真实诉求——跳过一次分配,把资源精准投放到家族的未来。中华遗嘱库数据显示,遗嘱登记人群中指定"孙子女"为财产受益人的比例持续上升,隔代传承已从个案变为趋势。
财富积累只是上半场,财富传承才是下半场——而下半场的规则完全不同。
二、祖辈为何想"跳过子女、直传孙辈"
隔代传承不是冲动,是结构、顾虑与情感共同推出来的必然选择。
其一,4-2-1家庭结构。 独生子女政策形成的倒金字塔:四位祖辈、一对夫妻、一个孩子。孙辈是家族资源唯一的汇聚焦点,祖辈的财产最终大概率仍会流向孙辈——提前定向安排,反而减少中间环节的折损与纷争。
其二,对子女的"不放心"。 部分祖辈对子女的理财能力、婚姻稳定性心存顾虑:给子女的钱,可能变成子女的夫妻共同财产被分割,也可能被子女的债务牵连。"钱给了孩子,未必用得到孙辈身上"是普遍担忧。
其三,隔代亲的情感逻辑。 祖辈与孙辈的情感联结往往更深。在祖辈看来,给孙辈留钱不是简单的财产处分,而是"我走了以后,还要替孩子遮风挡雨"的情感延续——这是隔代传承最朴素的驱动力。
三、法律困境:孙辈不在法定继承人之列
然而,愿望归愿望,法律只认规则。隔代传承的路上,横着三道制度性的坎。
第一道坎,是一个被99%的人忽略的事实。 《民法典》第1127条规定,法定继承第一顺序为配偶、子女、父母;第二顺序为兄弟姐妹、祖父母、外祖父母。孙子女、外孙子女,不在其中。除"代位继承"(子女先于祖辈去世)外,孙辈对祖辈遗产没有法定继承权。祖辈去世未留遗嘱,遗产按法定继承在配偶、子女、父母之间分配,孙辈只能通过父母"间接转一手"。中间多一道手,就多一层婚姻、债务、人性的变数——钱最终到不到孙辈手上、到多少,祖辈说了不算。没有安排,孙辈一分钱都直接拿不到。
第二道坎,是60日陷阱。 遗嘱把财产给法定继承人以外的人(包括孙辈),法律上叫"遗赠"。《民法典》第1124条规定:受遗赠人应在知道受遗赠后60日内明确表示接受,到期没有表示的,视为放弃。多少孙辈因不知情、不懂法,白白错过窗口期。
第三道坎,是没有安排时遗产经历的"四关"。 第一关法定继承、平均分配,个人意愿让位于法律默认规则,想多给的人拿不到,不想给的人推不掉;第二关继承权公证、全员到场,所有法定继承人须到场确认,一人不配合即僵局,异地、失联、关系恶化,任一情况都能让程序停摆;第三关债务先偿、税款先清,《民法典》第1161条规定继承人以所得遗产实际价值为限清偿被继承人依法应缴的税款和债务;第四关婚内继承、共有风险,《民法典》第1062条规定婚内继承所得原则上属夫妻共同财产——子女婚姻有变,祖辈的钱可能被分走一半。
北京法院数据显示,继承纠纷案件中相当比例的遗嘱因形式瑕疵被认定无效;一件继承诉讼从立案到执行,平均周期以年计。没有安排的传承,本质是把选择权交给了程序和人性——不是"顺其自然",而是把家人推向法庭。
祖辈想让孙辈拿到钱,只有三条路:生前赠与,钱一出手即失控,后悔无门;遗嘱遗赠,有60日表示期、易生效力争议;保险/信托,指定受益、确定给付、可附条件。三条路里,只有第三条把"给谁、给多少、怎么给"同时锁死。隔代传承的第一道坎:你的爱,不在法定继承的名单里。
四、案例拆解:两套"不给钱、给安排"的组合拳
谢贤的"遗嘱+信托"组合。 据公开报道,谢贤通过遗嘱与信托组合安排身后财产:资产不直接过户给孙辈,而是装入信托由受托人长期管理;孙辈须满足年龄、学业、品行等约定条件,才能分阶段取得支配权。钱还是那些钱,但拿到的节奏、前提和用途,被提前写进了规则。这套安排解决了三件事:防挥霍——未成年或刚成年的孙辈,不会被一大笔钱"砸晕";防旁落——资产在信托内独立运作,不经他人之手;防纠纷——规则事先写清,身后家人无需对簿公堂。给普通家庭的启示是:信托安排并非富豪专属,"有条件地给"这一思想,用保险金信托几百万元门槛即可实现。传承安排的核心,不是"给多少",而是"怎么给"。
沈殿霞的信托:母亲走后,规则替她继续爱女儿。 2008年沈殿霞病逝,女儿郑欣宜年仅20岁。她深知女儿涉世未深,立下信托:约6000万港币遗产装入信托,35岁前郑欣宜每月只能领取约2万港币生活费,本金分文动不了;35岁心智成熟后,方可取得全部资产。期间郑欣宜一度经济拮据,但正是这份"狠心",逼她学会独立。2022年郑欣宜年满35岁、事业有成,完整接过母亲的家底——她在社交平台写道:"妈妈,我做到了。"梅艳芳同年设信托(2003年):母亲每月领定额生活费而非一次取得——梅妈其后多年诉讼挑战信托,均被法院驳回。信托条款,顶住了最亲的人的冲击。好的传承,不是越早给、越多给,而是在合适的时候,给出合适的支持。
五、风险透视:一大笔钱突然到手,对年轻人未必是礼物
缺乏安排的传承,面临四重风险。冲动消费:缺乏规划能力,财富在数年内耗尽,这是"富不过三代"的第一道裂缝。被围猎:未成年人与青年是金融诈骗、情感围猎的高危目标,巨款反而引来豺狼。婚姻掺水:婚前拿到、婚内混同,一旦离异按共同财产分割,祖辈的钱改姓他人。债务吞噬:年轻人创业、担保、借贷失手,传承的财富直接变成偿债来源。
信托与保险的答案,是按需给付、分期给付、附条件给付、逐步放权:18岁起按月领生活费,升学、婚育、创业分阶段支持,满足约定条件方可动用本金,心智成熟后再取得支配权。给钱是本能,给"规则"才是本事。
这里必须辨析三个角色:监护人管"人",负责未成年子女的生活照顾、教育医疗与日常监护,由法律规定产生,解决"孩子谁来养";遗产执行人管"事",负责遗产的清理、债权债务处理与分配执行,由遗嘱指定或继承人推选,解决"遗产怎么分干净";受托人管"钱",负责信托财产的管理、投资与按条件给付,由信托合同约定,解决"钱怎么长期、安全、按规则地给"。三者可能重合于一人,但职责边界截然不同:监护权随着子女成年自然消灭,受托责任却可延续数十年。把"管钱"的事托付给制度和合同,比托付给任何个人都可靠。
六、工具解析:四件工具,各管一段
遗嘱定"归属"——由谁继承、怎样分配,成本最低、最基础,但易生效力争议,须经过继承程序,无法附条件长期给付。信托定"规则"——由谁管理、何时给、按什么条件给,具备资产隔离、长期管理、条件给付功能,但门槛较高,家族信托通常1000万起。人寿保险定"来源"——风险发生后能否即时形成一笔确定的资金,杠杆给付、指定受益、理赔不走继承程序,但一次性给付,管不了"怎么花"。保险金信托则是"来源+规则"——保险金的确定给付乘以信托的条件管理,理赔金进入信托,由受托人按约定向受益人分期、附条件分配,门槛降至百万级,中产家庭够得着。
遗嘱决定"留给谁",信托决定"怎么给",保险提前备好"拿什么给"——保险金信托把三者一次做足。
七、保险价值:为什么隔代传承绕不开保险
《保险法》第42条规定:指定了受益人的身故保险金,不属于被保险人的遗产。不是遗产,就意味着不走继承程序、无需继承权公证、无须全体继承人到场、不先用于清偿债务。保险给付具备四重特性:确定——保额写进合同,给付金额确定,不受市场波动与家庭纠纷影响;杠杆——以保费撬动数倍保额,用今天的确定小钱换明天的确定大钱;快速——理赔资料齐全通常数十日到账,继承诉讼动则以年计;定向——受益人由合同指定,想给谁就给谁,不受法定继承顺序约束。
对比三组路径:法定继承——全员到齐、按序均分、耗时数年;遗嘱遗赠——效力易争、60日陷阱、仍需诉讼确权;保险指定受益——合同写明、直接给付、理赔直达受益人账户。保险给付是传承路上唯一"不排队、不打折、不见法官"的钱。
八、分红险的传承功能:隔离、指定、增值、掌控
隔离:明确权属,防止财产混同。 通过投保人、被保人、受益人的三角架构设计,保单资产在法律上权属清晰:婚前资金转为保单,不与婚后财产混同;父母为投保人持有保单,现金价值不进入子女的夫妻共同财产范围。《民法典》第1063条规定遗嘱或赠与合同中确定只归一方的财产为个人财产——保单的指定给付逻辑与此一脉相承。典型应用:女儿出嫁前,父母把存款转为以自己为投保人、女儿为被保人的保单——钱在法律上仍是父母的资产,却在事实上为女儿锁定了一份只归她所有的未来。隔离不是不信任,而是对家人最负责任的保护。
指定:想传给谁,就给谁。 保单的生存金受益人、身故受益人均由投保人/被保人在合同中明确指定,且可随时变更。指定孙辈为受益人,给付直达孙辈账户——不需要遗嘱、不需要公证、不需要其他继承人配合,更不存在60日表示期的陷阱。法定继承"平均分配"的默认规则,被一份合同安静而彻底地改写。对比:祖辈立遗嘱把钱给孙辈等于遗赠,孙辈须60日内明确表示接受,且遗嘱效力可能被其他继承人挑战;保单指定孙辈为受益人等于合同给付,无人可争。
增值:保底+浮动,穿越婚姻与经济周期。 保证利益白纸黑字写入合同,锁定底线;浮动分红分享险企经营成果,打开上限。传承是横跨二三十年的安排,只有"保底+浮动"的结构,既守得住购买力,又不缺席时代红利。市场印证:2026年上半年分红险原保费突破1.01万亿元,占人身险比重约35%,同比大增94.4%——利率下行期,市场用脚投票。进可攻、退可守。
掌控:投保人三项权柄,钱始终是"自己说了算"。 减保取现——子女教育、创业、应急,按需调度现金价值;保单贷款——短期周转不打断长期增值;变更受益人——家庭结构变化(添丁、婚变),安排跟着调整。祖辈/父母做投保人,生前牢牢掌握控制权,身后利益精准流向指定之人——活着说了算,走后照样算。保底给安全感,分红给想象力,控制权给从容——传得出去,也管得住。
九、场景落地:给子女/孙辈的钱,怎么给才不"改姓"
父母的四重担忧:孩子还小,一大笔钱到手管不住;一次给完,怕挥霍、怕被围猎;孩子将来结婚,怕变成夫妻共同财产被分割;孩子若负债,怕这笔钱先被拿去填坑。
分红险架构的解法是:投保人为父母/祖辈(控制权在手),被保人为子女,受益人为指定子女或孙辈。一笔保费,同时完成四件事:权属隔离(不改姓)、定向给付(给对人)、长期增值(不缩水)、条件掌控(不乱花)。
面谈时可以直接说:"这笔钱,我希望无论将来发生什么——孩子结婚也好、我们不在也好——都只留给我们想给的人,用在想用的地方。保单写进合同的安排,比我们口头交代一万句都可靠。"把法律逻辑翻译成客户听得懂的生活语言:法条讲"指定受益",客户听到的是"钱不改姓";法条讲"现金价值",客户听到的是"随时能取"。销售的不是一张保单,而是一个"无论发生什么,爱都按约定抵达"的承诺。
十、行动指南:每个家庭都该提前想清楚的八件事
其一,谁来管理这些财产?监护人、执行人、受托人,人选与边界先定清。其二,一次给,还是分期给?给钱的速度,决定钱能走多远。其三,什么条件下才能动用?年龄、学业、品行、婚育——条件写进合同才算数。其四,孩子还未成年怎么办?未成年人无法直接管理大额财产,必须有制度代管。其五,婚姻变化会影响吗?婚内所得默认共有,保单架构可提前隔离。其六,债务问题会波及吗?指定受益的保险金不是遗产,不被生前债务追索。其七,税费成本考虑了吗?公证费、诉讼费、时间成本都要算。其八,意愿如何被忠实执行?口头交代无人执行,合同条款刚性兑付。
八个问题,答完一半以上还含糊——这份传承安排,就还只是"心里想",不是"板上钉钉"。
结语
隔代传承,真正难的是什么?不是"给不给",而是"怎么给";不是"给多少",而是"何时给、按什么条件给";不是"给钱",而是"给未来"。孙辈不在法定继承名单里,所以爱更需要合同来署名;钱到不了想给的人手里,一切积累都是暂存。传承不是身后才开始的分配,而是在今天,替所爱的人把明天安排好——以规则之力,让爱跨越代际;以保险之名,让承诺如期抵达。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号