

标题
- 标题
- 内容



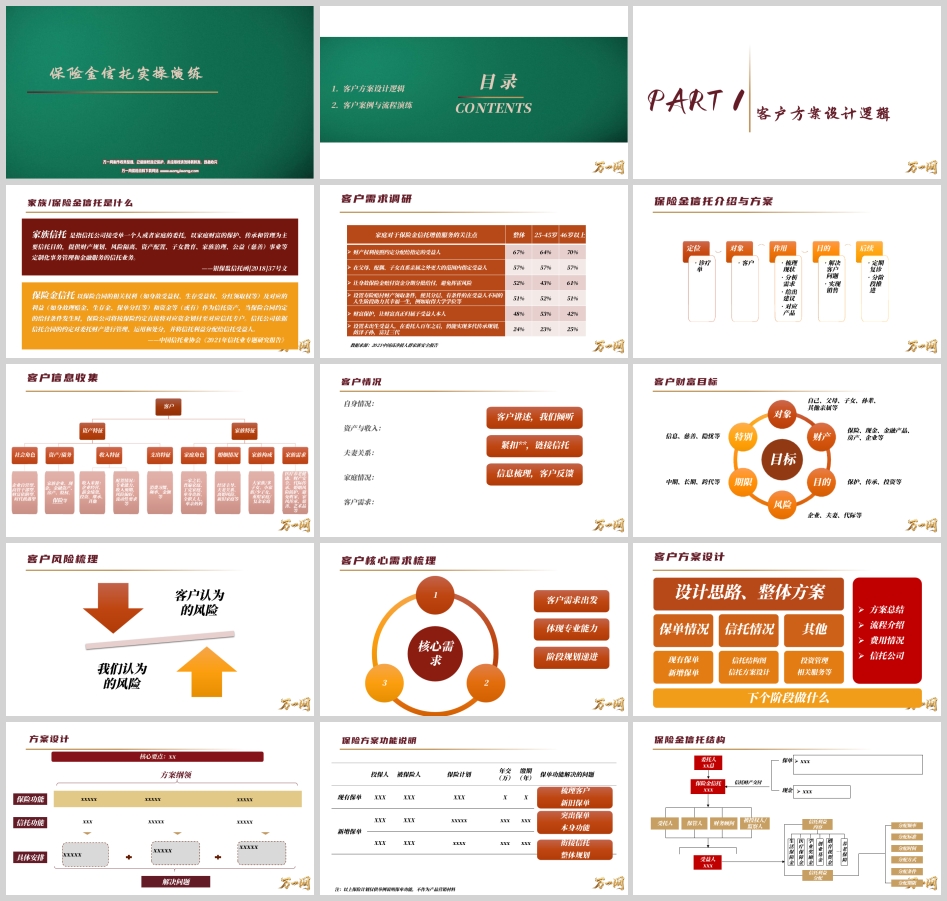
保险金信托客户方案设计逻辑、信息收集与核心需求梳理实操解析
一、引言:保险金信托的定位与实操价值
保险金信托是以保险合同的相关权利(如身故受益权、生存受益权、分红领取权等)及对应的利益(如身故理赔金、生存金、保单分红等)和资金等(或有)作为信托资产,当保险合同约定的给付条件发生时,保险公司按保险约定直接将对应资金划付至对应信托专户,信托公司依据信托合同约定对委托财产进行管理、运用和处分,并将信托利益分配给信托受益人。中国信托业协会《2021年信托业专题研究报告》对其作出了上述界定。与之相衔接的家族信托,则是指信托公司接受单一个人或者家庭的委托,以家庭财富的保护、传承和管理为主要信托目的,提供财产规划、风险隔离、资产配置、子女教育、家族治理、公益(慈善)事业等定制化事务管理和金融服务的信托业务(银保监信托函[2018]37号文)。
在实务中,保险金信托被形象地定位为客户的"诊疗单":对象是客户,作用是梳理现状、分析需求、给出建议并对接相应产品,目的是解决客户问题、实现销售,后续还需定期"复诊"、分阶段推进。这一"诊疗"逻辑贯穿方案设计、信息收集、需求梳理与案例演练的全过程,也正是本文所要展开的实操主线。
二、客户信息收集:方案设计的地基
(一)收集维度:从资产特征到家族需求
客户信息收集是方案设计的第一步,也是决定方案质量的基础。实务中应从五个维度系统展开。其一,社会角色,区分企业自营型、高管干部型、财富依附型、时代机遇型,不同角色决定了财富来源的稳定性与风险敞口。其二,资产与债务,涵盖家族企业、现金、金融资产、房产、股权、保险等,需摸清资产结构与负债水平。其三,收入与支出特征,收入方面关注来源(企业经营、薪金绩效、投资、继承、其他)、配置情况(专业能力、收入预期、风险偏好、流动性要求);支出方面关注消费习惯、频率与金额。其四,家族特征,包括家庭角色(一家之长、普遍家庭、丁克家庭、单身贵族、全职太太、单亲妈妈)、婚姻情况(经济主导、夫妻关系、离婚风险、新旧家庭等)、家族构成(大家族/多子女、小家族/少子女、重组家庭/复杂家庭)。其五,家族需求,涵盖医疗养老健康、财产安全、代际传承、婚姻风险防护、避免败家、家风传承、慈善、艺术品等。
(二)收集方法:倾听、紧扣与反馈
信息收集的实操方法可概括为"客户讲述,我们倾听;紧扣需求,链接信托;信息梳理,客户反馈"三步。首先让客户充分讲述自身情况、资产与收入、夫妻关系、家庭情况与客户需求,销售人员以倾听为主,避免过早推销;其次在倾听中紧扣客户核心诉求,适时引入信托工具的功能链接;最后将梳理后的信息向客户反馈确认,形成共识。这一过程对应"客户财富目标"的六个追问:为谁(自己、父母、子女、孙辈、其他亲属)、用什么(保险、现金、金融产品、房产、企业)、做什么(保护、传承、投资)、防范什么风险(企业、夫妻、代际)、多久(中期、长期、跨代)、还有什么(信息、慈善、隐忧)。通过结构化追问,将模糊的"我想给孩子留点钱"转化为可落地的信托方案要素。
(三)需求调研数据的启示
《2021中国高净值人群家族安全报告》显示,家庭对保险金信托增值服务的关注点呈现明显层次:财产权利按约定分配给指定受益人占67%,在父母、配偶、子女直系亲属之外更大范围指定受益人占57%,让身故保险金赔付资金分期分批给付、避免挥霍风险占52%,设置寿险赔付财产领取条件、使其分层有条件地在受益人不同人生阶段助力占51%,财富保护让财富真正归属于受益人本人占48%,设置未出生受益人实现多代传承占24%。分年龄段看,46岁以上人群对"分期分批给付避免挥霍"的关注度达61%,显著高于25-45岁人群的43%;而25-45岁人群对"财富保护归属受益人本人"的关注度为53%,高于46岁以上的42%。这些数据提示:信息收集时应关注客户年龄阶段与需求侧重,中老年客户更关注防挥霍与分配控制,中青年客户更关注权属保护与婚姻风险隔离。
三、核心需求梳理与风险识别
信息收集之后,需将客户陈述转化为可操作的核心需求,并同步梳理对应风险。常见风险类型包括:子女婚姻风险、败家挥霍风险、继承纠纷风险、债务连带风险、代际传承断层风险等。
以婚姻风险为例,《民法典》第一千零六十二条规定夫妻婚姻关系存续期间所得的工资奖金劳务报酬、生产经营投资收益、知识产权收益、继承或受赠的财产(第一千零六十三条第三项规定的除外)等为夫妻共同财产;第一千零六十三条规定一方的婚前财产、因受到人身损害获得的赔偿或补偿、遗嘱或者赠与合同中确定只归一方的财产、一方专用的生活用品等为个人财产。若身故保险金直接赔付给已婚子女,极易混同为夫妻共同财产。而信托合同的限制性规定可以明确:委托人指定受益人根据合同享有的信托受益权及因此所获得的财产属于个人财产,具有专属性,为受益人个人所有,不属于受益人夫妻共同财产;未经委托人和受托人同意,信托受益权不得转让、赠与、质押,不得用于融资或提供担保,不得设置第三方权利;受益人不能清偿到期债务的,其持有的信托受益权不得用于清偿债务,受托人不接受受益人的债权人主张信托受益权或要求分配信托利益。
再以败家风险为例,《信托法》第四十七条规定受益人不能清偿到期债务的,其信托受益权可以用于清偿债务,但法律、行政法规以及信托文件有限制性规定的除外;第四十八条规定受益人的信托受益权可以依法转让和继承,但信托文件有限制性规定的除外。最高人民法院《全国法院民商事审判工作会议纪要》进一步明确,当事人因纠纷申请对存管银行或信托公司专门账户中的信托资金采取保全措施的,除符合《信托法》第17条规定情形外,人民法院不应当准许;已采取保全措施的,存管银行或信托公司能提供证据证明该账户为信托账户的,应立即解除保全。这些规定为信托财产的独立性提供了制度支撑,也是向客户解释"为什么信托能防败家、防债务连带"的法律依据。
此外,继承路径的对比也常被用于需求梳理。法定/遗嘱继承路径下,若各方已达成一致,需办理继承权公证,材料包括死者死亡证明和注销户口证明、婚姻证明、所有继承人身份证户口簿、亲属关系证明、放弃继承声明、财产凭证、遗嘱公证书等,所有继承人需亲自到场,耗时耗力耗钱;若各方无法达成一致,则需法院诉讼,审理周期较久。相比之下,保险金信托通过合同约定分配,可有效降低继承纠纷与程序成本。
四、客户方案设计:从思路到结构图
(一)设计框架
客户方案设计应遵循"设计思路与整体方案—保单情况(现有保单、新增保单)—信托情况(信托结构图、信托方案设计)—其他(投资管理、相关服务)—方案总结(流程介绍、费用情况、信托公司、下个阶段做什么)"的框架。方案纲领需提炼核心要点,明确具体安排与所解决的问题,并分别说明保险功能与信托功能如何协同。
保险方案功能说明通常以表格呈现,列明投保人、被保险人、保险计划、年交保费、缴期及"保单功能解决的问题",并注明"以上保险计划仅供举例说明保单功能,不作为产品营销材料"。信托结构图则需标明委托人、受托人、保管人、财务顾问、被授权人/监察人、受益人,以及信托利益内容(生活保障金、医疗保障金、学业奖励金、创业基金、婚育祝贺金、养老保障等)与分配要素(频率、标准、时间、方式、条件、期限),并显示保单与现金作为信托财产交付的路径。
(二)分配条款设计
分配条款是信托方案的核心。实务中通常设置信托期限(固定年限,不低于3年)、生活费(起始日为委托人身故之日或约定日期,终止日为信托终止日或约定日期,分配频率每半年或每年,可设定每年递增幅度)、奖学金(本科、硕士、博士录取分别奖励,每人限一次)、婚育礼金(登记结婚一次性奖励、每生育一名子女一次性奖励)、创业金(创业时一次性分配,每人限一次)、医疗补助(罹患重大疾病就医治疗后凭发票或凭证分配,每自然年度可申领一次)、紧急备用金(每年限领额度)等条款。同时需确定受益人名单、与委托人关系、信托终止时受益比例,并测算分配金额合计(生活费按每年资金需求×年限×人数,婚育礼金、创业金、医疗补助按资金需求×人数加总)。
(三)功能解析与梯次规划
方案总体功能解析应回扣客户需求,说明每一需求对应的解决方式,并规划后续延伸拓展。信托功能可归纳为:生活保障金——若委托人身故,给子女按年度固定分配生活费用,保障生活无忧;创业基金——避免子女草率创业导致家族财富骤减,待其相对成熟再提供资金支持;财富权属安全交接——一代把控财富,避免过早赠予子女后丧失控制权;大病医疗金——确诊重大疾病给予固定医疗费用;婚育祝福金——设置结婚、生育金条款,鼓励开枝散叶;防止挥霍——细水长流逐步分配,避免一次性传承导致财富迅速流失。整体上形成"梯次性规划",分阶段推进。
五、客户案例与流程演练
(一)案例背景与核心需求
顾总,女性,48岁,企业主,身体状况良好;企业运行较为稳定,负债较少,日常进行各类理财投资,风格稳健;夫妻关系稳定融洽;家庭情况为母亲79岁、独生女儿24岁性格单纯正准备结婚、女婿家境普通且顾总对其人品有顾虑,另有弟弟、妹妹。客户需求聚焦于关注女儿婚姻风险、保障独生女儿一生无忧。
(二)总体建议与方案设计
总体建议为:保险工具采用年金险与终身寿险;信托工具采用保险金信托1.0并设置婚姻相关条款;其他建议包括纳入部分现金、签订婚前财产协议。方案核心要点是"提前做好规划,既防范又祝福",方案纲领为:财富进入家族保管箱(分批分配,保证安全,财富传承不受损;稳步升值,扩大家族财富)、指定分配与条件分配(防范外流又祝福)、委托人保持控制(长期保护家族权益),具体安排为分批缴纳、不占用资金、身故金进信托。
保险方案示例:现有保单为顾总投保、女儿被保的某鑫享人生年金保险(分红型),年交20万元、10年缴;新增保单为顾总投保并自保的某智赢人生2020年金保险(分红型),年交100万元、10年缴;新增保单为顾总投保并自保的某尊享世家(庆典版)终身寿险,年交67万元、10年缴。保单功能均指向资产安全、终生持续保证现金流、对冲家庭成员人身意外风险。信托结构为保险金信托1.0,委托人为顾总,受益人为顾总女儿,信托财产交付包括年金险100万×10年与终身寿1000万保额(投保人、被保险人均为顾总)及1000万元现金。
(三)分配条款与功能解析
子女分配条款示例:信托期限固定100年(不低于3年);生活费自委托人身故之日起至信托终止日,每年分配80万元;婚育礼金为登记结婚一次性奖励100万元、每生育一名子女一次性奖励100万元;创业金为创业时一次性分配100万元(每人限一次);医疗补助凭治疗费用发票或凭证确定,每自然年度可申领一次;受益人为女儿,关系母女,信托终止时受益比例100%。分配金额合计示例为生活费4000万元、婚育礼金300万元、创业金100万元、医疗补助等200万元,合计4600万元。
方案总体功能解析:女儿婚姻风险防范方面,购买终身寿险和年金保险,变更保单受益人为信托公司(保险金信托1.0),客户保持对保单的控制,指定女儿为信托受益人,追加部分现金;约定信托利益仅分配给受益人本人,属于受益人的个人财产,不属于夫妻共同财产,父母提前为子女规划,避免代际间感情矛盾。关爱女儿一生方面,利用信托固定分配和条件分配,为女儿人生各阶段如日常生活、创业期、生育期等提供资金支持。后续拓展方向为:待外孙子女出世后,客户可将其加入受益人名单,利用信托固定分配和条件分配,为外孙子女的教育期、日常生活、创业期、婚嫁等提供资金支持。
(四)设立流程演练
保险金信托设立流程分两条主线并行推进。保险投保环节:提交投保材料、核保完成、缴纳保费、保单生效、过犹豫期、电话回访、签署回执;信托设立环节:填写KYC及风险适合性调查问卷、拟定信托合同、委托人反馈信托合同条款、信托合同审核完成、缴纳设立费、投保人与信托公司双录签署信托合同、审核投保人的保全变更申请、变更保单受益人为信托公司、出具保单保全变更批单、保险金信托成立。演练中应特别注意:保全变更须在保单生效并过犹豫期后进行,双录签署是合规关键节点,受益人变更批单是信托财产交付的法律凭证。
六、结语
保险金信托方案设计的本质,是把客户模糊的关爱与隐忧转化为可执行的法律安排。信息收集要全面而有温度,需求梳理要精准而有依据,方案设计要专业而有边界,流程执行要合规而有节奏。正如美国经济学家司考特所言,"信托可以和人类的想象力媲美"。从资产隔离保护的"家族财富保险箱",到财富传承安排的"家族财富大管家",再到多种类资产统筹管理、多支系多代人传承规划的"家族财富庄园城堡",保险金信托的自我迭代始终围绕客户需求展开。实操者唯有扎实做好信息收集与需求梳理,熟练运用保单功能与信托条款的协同,才能在案例演练中做到既防范风险又传递祝福,真正实现"人民保险、服务人民"的专业价值。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号