

标题
- 标题
- 内容



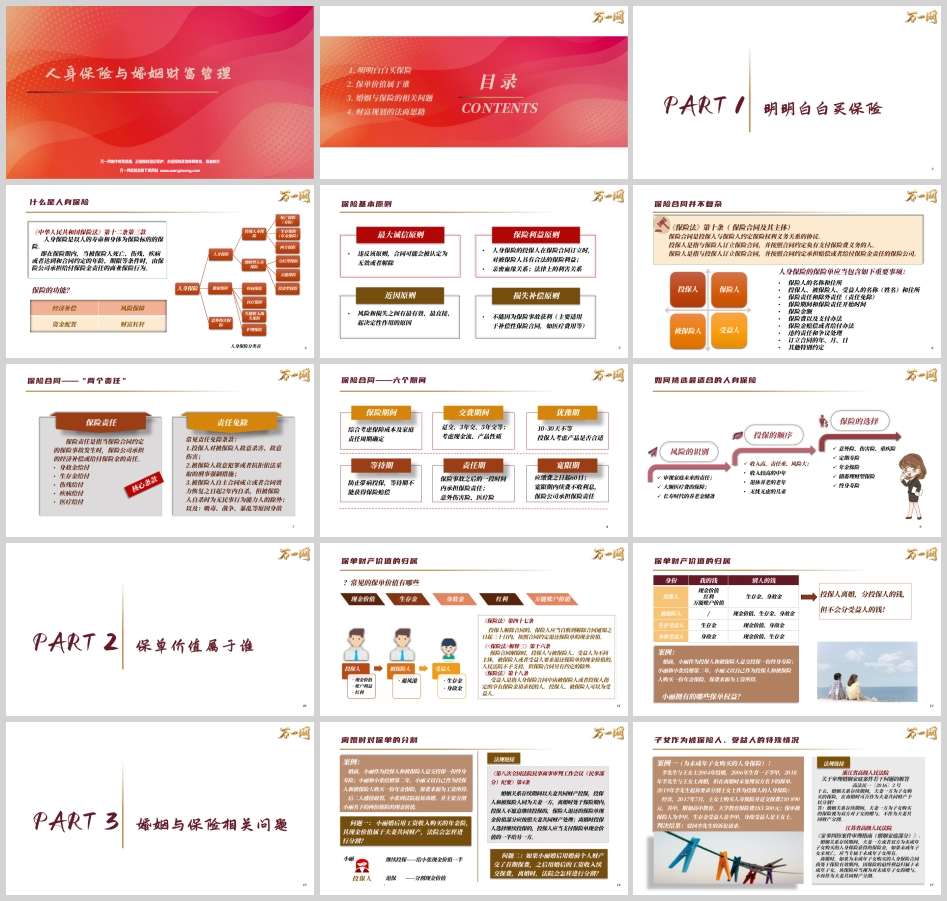
明明白白买保险,清清楚楚护财富——人身保险与婚姻财富管理的法商思路
引言:婚姻的美好,与不得不谈的风险
婚姻是这个世界上最美好的制度之一。我们要以最大的善意经营婚姻,但亦不应忽略可能存在的风险;我们不能妄图侵夺他人的财产,但亦不应白白失去自己的权利。人身保险作为家庭财富管理的重要工具,既承载着爱与责任,也牵涉着投保人、被保险人、受益人之间的权利归属,牵涉着婚前财产与夫妻共同财产的边界。
一、明明白白买保险:基本原则与合同常识
(一)什么是人身保险
《中华人民共和国保险法》第十二条第三款规定:人身保险是以人的寿命和身体为保险标的的保险。即在保险期内,当被保险人死亡、伤残、疾病或者达到合同约定的年龄、期限等条件时,由保险公司承担给付保险金责任的商业保险行为。人身保险的功能可以概括为两类:一是风险保障,体现为经济补偿与财富杠杆;二是资金配置,服务于家庭财富的长期安排。
(二)保险的四大基本原则
保险有四大基本原则。保险利益原则:人身保险的投保人在保险合同订立时,对被保险人具有合法的保险利益,包括亲密血缘关系和法律上的利害关系。最大诚信原则:违反该原则,合同可能会被认定为无效或者解除。近因原则:风险和损失之间有最有效、最直接、起决定性作用的原因。损失补偿原则:不能因为保险事故获利,主要适用于补偿性保险合同,如医疗费用等。理解这四条原则,是"明明白白买保险"的起点。
(三)保险合同并不复杂:主体、责任与期间
《保险法》第十条规定:保险合同是投保人与保险人约定保险权利义务关系的协议。投保人是指与保险人订立保险合同,并按照合同约定负有支付保险费义务的人;保险人是指与投保人订立保险合同,并按照合同约定承担赔偿或者给付保险金责任的保险公司。
人身保险的保险单应当包含如下重要事项:保险人的名称和住所;投保人、被保险人、受益人的名称(姓名)和住所;保险责任和除外责任(责任免除);保险期间和保险责任开始时间;保险金额;保险费以及支付办法;保险金赔偿或者给付办法;违约责任和争议处理;订立合同的年、月、日;其他特别约定。
保险合同的核心是"两个责任"。保险责任是指当保险合同约定的保险事故发生时,保险公司承担的经济补偿或给付保险金的责任,包括身故金给付、生存金给付、伤残给付、疾病给付、医疗给付。责任免除则是常见的除外情形,如投保人对被保险人故意杀害、故意伤害;被保险人故意犯罪或者抗拒依法采取的刑事强制措施;被保险人自合同成立或者合同效力恢复之日起2年内自杀(自杀时为无民事行为能力人的除外);以及吸毒、战争、暴乱等原因身故。
保险合同还有"六个期间"需要分清。保险期间是合同约定的保障期限;交费期间有趸交、3年交、5年交等,需考虑现金流与产品性质;等待期用于防止带病投保,等待期内不能获得保险赔偿(重疾和寿险在等待期内发生事故,保险公司退还保费、合同终止;医疗保险等待期内出险不赔付、保险继续有效,等待期内确诊的疾病即使等待期满后治疗也不理赔);责任期是保险事故之后的一段时间内承担保险责任,意外伤害保险责任期180天、医疗住院90天;犹豫期10—30天不等,供投保人考虑产品是否合适;宽限期为应缴费之日起60日,宽限期内续费不收利息、保险公司承担保险责任。
(四)如何挑选最适合的人身保险
挑选保险要经历风险的识别、投保的顺序、保险的选择三步。审视家庭未来的责任、大额医疗费的保障、长寿时代的养老金储备;按人群看,收入高、责任重、风险大的中年,退休养老的老年,无忧无虑的儿童,配置重点各不相同。意外险、伤害险、重疾险、定期寿险、年金保险、储蓄理财型保险、终身寿险各有其位,关键是按责任周期与现金流匹配,而非盲目堆砌。
二、保单价值属于谁:五种价值与三权分立
(一)常见的保单财产价值
常见的保单财产价值包括:现金价值、生存金、身故金、红利、万能账户价值。《保险法》第四十七条规定:投保人解除合同的,保险人应当自收到解除合同通知之日起三十日内,按照合同约定退还保险单的现金价值。《〈保险法〉解释三》第十六条规定:保险合同解除时,投保人与被保险人、受益人为不同主体,被保险人或者受益人要求退还保险单的现金价值的,人民法院不予支持,但保险合同另有约定的除外。《保险法》第十八条规定:受益人是指人身保险合同中由被保险人或者投保人指定的享有保险金请求权的人,投保人、被保险人可以为受益人。
(二)一张表看清归属
用"我的钱/别人的钱"的框架看:投保人拥有现金价值、红利、万能账户价值,生存金、身故金属于"别人的钱";被保险人没有"我的钱",现金价值、生存金、身故金属于"别人的钱";生存受益人拥有生存金,现金价值、身故金属于"别人的钱";身故受益人拥有身故金,现金价值、生存金属于"别人的钱"。一句话总结:投保人离婚,分投保人的钱,但不会分受益人的钱。
案例:婚前,小丽作为投保人和被保险人趸交投保一份终身寿险;小丽和小张结婚第二年,小丽又以自己作为投保人和被保险人购买一份年金保险,保费来源为工资所得。小丽拥有的保单权益需要按婚前/婚后分别判断:婚前趸交的终身寿险现金价值属于婚前个人财产;婚后用工资购买的年金险,其现金价值原则上属于夫妻共同财产。
三、婚姻与保险的相关问题:五类典型情形的裁判逻辑
(一)离婚时对保单的分割
问题一:小丽婚后用工资收入购买的年金险,其现金价值属于夫妻共同财产,法院会怎样分割?依据《第八次全国法院民事商事审判工作会议(民事部分)纪要》第4条:婚姻关系存续期间以夫妻共同财产投保,投保人和被保险人同为夫妻一方,离婚时处于保险期内,投保人不愿意继续投保的,保险人退还的保险单现金价值部分应按照夫妻共同财产处理;离婚时投保人选择继续投保的,投保人应当支付保险单现金价值的一半给另一方。即继续投保——给小张现金价值一半;退保——分割现金价值。
问题二:如果小丽婚后用婚前个人财产交了首期保费,之后用婚后的工资收入续交保费,离婚时法院会怎样分割?这类情形需要区分婚前个人财产投入部分与婚后共同财产续交部分,分别认定归属,不能一概而论。
(二)子女作为被保险人、受益人的特殊情况
案例一(为未成年子女购买的人身保险):李先生与王女士2004年结婚,2006年生育一子李甲,2018年离婚时未处理双方名下保单。2019年李先生起诉要求分割王女士作为投保人的人身保险。经查,2017年7月王女士购买人寿保险并趸交保费210,890元,其中附加高中教育、大学教育保险费183,500元;保单被保险人为李甲,生存金受益人是李甲,身故受益人是王女士。判决结果:驳回李先生的诉讼请求。
依据浙江省高级人民法院《关于审理婚姻家庭案件若干问题的解答》(高法民一〔2016〕2号)第十五条:婚姻关系存续期间,夫妻一方为子女购买的保险视为双方对子女的赠与,不作为夫妻共同财产分割。江苏省高级人民法院《家事纠纷案件审理指南(婚姻家庭部分)》亦明确:婚姻关系存续期间,夫妻一方或者双方为未成年子女购买的人身保险获得的保险金,如果未成年子女未死亡,应当专属于未成年子女所有;离婚时如果为未成年子女购买的人身保险合同尚处于保险有效期内,因保险的最终利益归属于未成年子女,该保险应当视为对未成年子女的赠与,不再作为夫妻共同财产分割。裁判理由在于:涉诉保单系用夫妻共同财产购买;被保险人和生存金受益人均为双方婚生子;保险目的系保障孩子教育和成长;解除合同会影响未成年子女利益;此类保单认定为夫妻双方对未成年子女的赠与为宜。
案例二(投保人离婚后退保的处理):王某和赵某原系夫妻,婚内生育一子王亿。2000年王某作为投保人为王亿投了一份两全保险,交费期间15年,每年交3000元,保险金当中有高中教育金(3450元每年)、大学教育金(10,340元每年)以及身故保险金条款。2014年11月双方经法院判决离婚,判决书认定上述保险应认定为夫妻对未成年子女的赠与,不作为夫妻共同财产分割。收到判决后,王某于当年12月向保险公司申请退保,保险公司退还王某现金44,440元。王亿将王某诉至法院,要求赔偿保险金损失51,710元(3450×3+10340×4)。判决结果:王某向王亿支付保险金损失51,710元。依据《保险法》第十五条,保险合同成立后投保人可以解除合同;但《民法典》第三十四条规定,监护人的职责是代理被监护人实施民事法律行为,保护被监护人的人身权利、财产权利以及其他合法权益,监护人不履行监护职责或者侵害被监护人合法权益的,应当承担法律责任。投保人可以退保,但退保侵害了未成年子女的利益,需赔偿损失。
这两组案例的启示是:保险是爱与责任的体现,为子女配置保险蕴含了父母对孩子的爱与关怀。无论哪种裁判结果,父母离婚都会对子女在家庭生活的完整性上造成情感缺失。如果情感已经缺位,那至少可以让保险为子女在生活保障上提供多一份守护。
(三)夫妻一方未经对方同意购买人身保险的分割
《民法典》第一千零八十七条规定,离婚时夫妻的共同财产由双方协议处理;协议不成的,由人民法院根据财产的具体情况,按照照顾子女、女方和无过错方权益的原则判决。第一千零六十二条规定,夫妻对共同财产有平等的处理权。
案例一(为自己和子女购买):小路和小李均系再婚,婚后未生育子女,小李和前夫育有一子小康。二人婚后经常吵架,后在民政局离婚。离婚后小路发现小李在婚姻期间给自己和小康各购买了一份年金保险,故起诉要求分割。判决结果:小李在婚内为自己和儿子购买的保险具有相应的现金价值,应作为夫妻共同财产予以分割。
案例二(为第三人购买):小路和小李结婚后,小路与案外人小郑生育非婚生子路甲。后二人离婚,小李发现小路为路甲购买过五份大额保单,故起诉要求分割保单价值。判决结果:小路在投保时没有经过妻子同意,擅自处分共同财产,应当向小李支付婚姻期间支付保险费的一半作为补偿。
这里需要回答一个问题:案例二中配偶方可以主张保单无效吗?父母和非婚生子之间具有保险利益,因此为非婚生子女投保不违反《保险法》规定,保险合同有效。但是,夫妻中一方未经配偶同意,擅自使用夫妻共同财产为自己的非婚生子投保,属于对夫妻共同财产的侵害,离婚时配偶可以主张其返还所支出保费的一半。如果夫妻中一方将夫妻共同财产赠与情人、由情人为非婚生子投保,则即使未离婚,配偶也可以主张情人返还全部保费。类似案例中,黎某与妻子小夏婚姻存续期间外遇,与小丹生下一子,多次瞒着妻子向小丹转账,在买房买车事项上用金钱支持,陆续转出共同财产100万余元,小夏发现后起诉第三者要求返还,法院判决小丹向小夏返还100万余元,包括黎某以抚养费为名给小丹的部分。原理解析:非因日常生活需要而处分夫妻共同财产时,夫妻双方应当协商一致,任何一方无权擅自处分;夫妻一方未经另一方同意为己方父母、前婚生子女、非婚生子女等第三方购买保险,不属于为维持夫妻共同生活而进行的必要支出,属于对夫妻共同财产的侵害。
(四)感情危机时给自己或子女购买保险的性质认定
《民法典》第一千零九十二条规定:夫妻一方隐藏、转移、变卖、毁损、挥霍夫妻共同财产,或者伪造夫妻共同债务企图侵占另一方财产的,在离婚分割夫妻共同财产时,对该方可以少分或者不分;离婚后另一方发现有上述行为的,可以向人民法院提起诉讼,请求再次分割夫妻共同财产。
案例:老刘和老张在法院诉讼离婚时进行过财产分割,但老张没有告知其购买过人身保险。离婚后老刘发现,在两人离婚诉讼当时,老张购买了两张大额年金险保单,支出保险费200余万元。老刘认为老张存在恶意隐匿夫妻共同财产的行为,起诉要求判令老张支出的200余万元保费归自己所有。判决结果:老张将购买保单支出的200余万元保费分割一半给老刘。
关于隐匿、转移夫妻共同财产的认定标准,法院会从以下几方面综合考虑:保险合同签订时间;投保时夫妻感情状况;保险费的金额;家庭的整体经济实力。
四、财富规划的法商思路:约定、赠与、人身属性与信托
(一)我国的夫妻财产制度
《民法典》第1062条确立:夫妻之间无特殊约定,以夫妻财产共同共有为原则。原则的依据是耗费了夫妻一方的时间和劳动,以财产为纽带,巩固婚姻家庭的稳定性。《民法典》第1063条则规定个人财产的情形,其中第(三)项"遗嘱或者赠与合同中确定只归一方的财产"是例外的例外——出于尊重遗嘱人、赠与人的意愿,这也是形成婚内个人财产的重要途径。
(二)个人财富蓄水池之一:《夫妻财产约定》
《民法典》第一千零六十五条规定:男女双方可以约定婚姻关系存续期间所得的财产以及婚前财产归各自所有、共同所有或者部分各自所有、部分共同所有,约定应当采用书面形式。《婚前财产协议》通过婚前财产规划,明确双方婚前财产内容,保护双方婚前个人财产;《夫妻财产约定协议》通过对婚后所得财产及债务约定,明确夫妻共同财产的归属及使用方法,确立夫妻双方在家庭生活中的权利、义务,涉及协议的生效、撤销与违约责任。例如:小丽婚前与男友签订书面财产协议,约定其个人婚前趸交购买的年金险,在婚后取得该保险的全部年金均属于小丽的婚内个人财产,离婚不分。
(三)个人财富蓄水池之二:《赠与合同/遗嘱》
《民法典》第一千零六十三条第(三)项规定,遗嘱或者赠与合同中确定只归一方的财产为夫妻一方的个人财产。实务中可通过赠与合同指定该份保单所属的全部收益均为对小丽个人的赠与,与其配偶无关。年金险由此可以在婚内形成个人财产的蓄水池。
(四)健康、身故相关的保险金属于个人财产
《民法典》第一千零六十三条第(二)项规定:一方因受到人身损害获得的赔偿或补偿为夫妻一方的个人财产。《第八次全国法院民事商事审判工作会议(民事部分)纪要》进一步明确:婚姻关系存续期间,夫妻一方作为被保险人依据意外伤害保险合同、健康保险合同获得的具有人身性质的保险金,或者夫妻一方作为受益人依据以死亡为给付条件的人寿保险合同获得的保险金,宜认定为个人财产,但双方另有约定的除外。因此,终身寿险中小丽未来获得的身故保险金属于其个人财产,与配偶无关。
由此引出两个延伸问题:小丽父亲如果担心未来大笔资金被挥霍、被骗,有没有好的传承工具?答案指向信托公司。小丽父亲在企业经营时发生债务危机,保单将被执行,小丽的未来怎样保障?这同样需要借助信托等隔离工具提前安排。
(五)抱最美的期待,做最坏的打算
《消失的她》男主何非嗜赌成性、涉赌金额巨大、一再欠下巨额赌债,这一形象提醒我们:所遇非人,要及时止损。《民法典》第一千零七十九条【诉讼离婚】规定,夫妻一方要求离婚的,可以由有关组织进行调解或者直接向人民法院提起离婚诉讼;有下列情形之一,调解无效的,应当准予离婚:重婚或者与他人同居;实施家庭暴力或者虐待、遗弃家庭成员;有赌博、吸毒等恶习屡教不改;因感情不和分居满二年;其他导致夫妻感情破裂的情形。一方被宣告失踪,另一方提起离婚诉讼的,应当准予离婚;经人民法院判决不准离婚后,双方又分居满一年,一方再次提起离婚诉讼的,应当准予离婚。
结语:法商智慧,为爱护航
人身保险与婚姻财富管理的交汇处,考验的正是"法商"——既懂法律的边界,也懂人情的温度。明明白白买保险,是知道自己买的是什么、谁控制、谁领取、谁受益;清清楚楚护财富,是在婚姻的美好预期之外,用夫妻财产约定、赠与合同、人身属性保险金与信托工具,为家庭留一道不被意外击穿的防线。婚姻是这个世界上最美好的制度之一;我们要以最大的善意经营婚姻,但亦不应忽略可能存在的风险;我们不能妄图侵夺他人的财产,但亦不应白白失去自己的权利。法商智慧,为爱护航。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号