

标题
- 标题
- 内容



不确定时代的确定性答案:从长城童城传家看家庭财富的底层逻辑重构
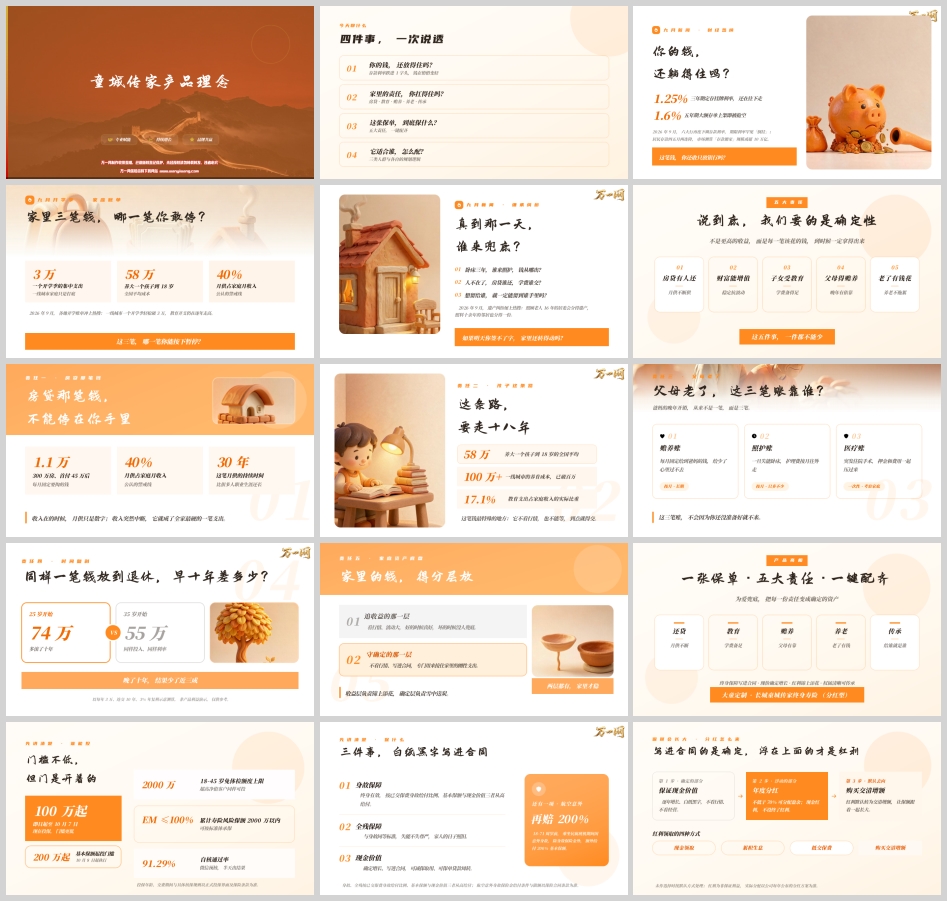
2026年9月,六大行再度下调存款利率,三年期定存挂牌利率跌进1.25%,五年期大额存单1.6%上架即被抢空,期限利率罕见“倒挂”。与此同时,居民存款四五月两连降,市场测算“存款搬家”规模或超10万亿。当“把钱放银行”不再是一道安全题,中国家庭第一次如此真切地意识到:低利率时代,钱正在悄悄变轻。
但真正让家庭财务承压的,从来不是利率本身,而是那些不能等、不能停、不能少的刚性支出。房贷、教育、赡养、养老、传承——这五件事,构成了中国家庭最真实的责任清单。长城人寿与大童联合定制的“长城童城传家终身寿险(分红型)”,正是围绕这份清单给出的一套系统性答案。
一、家庭账本的三重压力:为什么“确定性”成了最稀缺的资产
一个开学季,一线城市家庭集中支出轻松破3万;养大一个孩子到18岁,全国平均成本58万,一线城市已破百万;房贷月供占家庭月收入40%,是公认的警戒线,而300万房产、首付45万后,每月固定要掏1.1万,这笔月供要持续30年——比很多人的职业生涯还长。教育支出占家庭收入的实际比重已达17.1%,而父母养老的赡养账、照护账、医疗账三笔开销,不会因为“还没准备好”就不来。
这些数字背后是一个残酷的财务现实:家庭的刚性支出是“到点就得交”的,它不看行情,也不能等。 而与之形成鲜明对比的是,收入端却充满不确定性——失业、疾病、意外,任何一项都可能让家庭现金流瞬间断裂。
2026年9月,遗产纠纷屡上热搜:照顾老人16年的居委会分得遗产,照料十余年的邻居也分得一份。这些案例引发了一个更深层的追问:如果明天你签不了字,家里还转得动吗? 卧床三年,谁来照护,钱从哪出?人不在了,房贷谁还,学费谁交?想留给谁,就一定能留到谁手里吗?
说到底,家庭理财要的不是更高的收益,而是每一笔该花的钱,到时候一定拿得出来。这就是“确定性”的价值——它不是锦上添花,而是雪中送炭。
二、童城传家的产品逻辑:一张保单,五大责任,一键配齐
“长城童城传家终身寿险(分红型)”的产品设计,紧紧围绕家庭五大责任展开:房贷有人还、子女受教育、父母得赡养、老了有钱花、财富能增值。它的核心思路是:用一张保单,把确定的那一层资产锁住,专门用来接住家里的刚性支出。
第一,终身保障写进合同。 身故与全残保障终身有效,按已交保费身故给付比例、基本保额与现金价值三者从高给付。18-40周岁给付比例160%,41-60岁140%,61岁起120%。不管意外还是疾病,只要在保障期内,这笔钱一定赔得到。此外,18-71周岁前乘坐民航班机期间因意外身故,额外给付200%基本保额。
第二,现金价值确定增长。 保证现金价值逐年增长、白纸黑字写进合同,不看行情、不看经营。以40岁男性、基本保额200万、25年交为例,第21年保证现金价值约回正,第16年含红利现金价值约回正。现金价值可减保取用、可保单贷款周转,保单贷款上限为现金价值的80%,每年减保上限为基本保额的20%。这意味着,这笔钱不是花掉,而是存下来——交着交着,它就从一笔支出,变成一笔可以动用的资产。
第三,红利锦上添花。 年度分红不低于70%可分配盈余,现金红利,不设终了红利。红利默认转为交清增额,让保额跟着一起长大,也可选择现金领取、累积生息、抵交保费。需要明确的是,红利为非保证利益,实际分配以公司每年公布的分红方案为准。写进合同的是确定,浮在上面的才是红利——这个产品结构本身就在传递一种理性的财富观。
第四,权属清晰可传承。 保障金定向给到指定受益人,权属清晰、流程确定,给到想给的人手里。对家人是托底,对自己是资产——一份规划,同时装下自爱与责任。
第五,可选责任加厚保障。 18周岁起至男性63周岁、女性58周岁前,身后额外再给付一份基本保险金额。这段区间正是收入高峰、上有老下有小的责任最重时期,多赔的一份就是多留一层底气。此外,产品支持月交,30岁投保年交10万为例,月交8,750元,12期合计10.5万,只多5%,当期压力更小,保障一分不少。费率方面,不吸烟、身体好可享受更便宜的费率,超优体年交保费仅为标准体的96.28%,且支持每年复议、复检达标后切换更优费率。
三、附加御麟君:给杠杆寿插上养老年金的翅膀
“长城附加御麟君2026养老年金保险”的加入,让童城传家的功能从“前期保家人”延伸到“后期养自己”。它的核心玩法是:54岁时基本度过家庭责任期,减保50万现价作为御麟君的保费来源;60岁开始领取养老年金,每年领26,104元,活多久领多久的终身养老现金流;减保后的主险保额减少,其他保障责任不变。
以40岁男性、200万保额、25年交为例,累计保费约130万,保证传承200万。60岁起每年领取约2.6万元养老年金,到90岁累计领取约80.9万元,到100岁累计领取约107万元,到105岁累计领取约120万元。一张保单兼顾家庭责任与晚年养老,前期保家人,后期养自己。 更灵活的是,一张主险可至多附加5张御麟君,被保险人可单独指定——先生、太太、大宝、二宝、小宝,全家都能覆盖。200元起即可附加,不用大额前置投入,先占住选择权,未来可按需转换为自己、配偶、子女的养老金。
四、三个账户与四类场景:一份保单如何装下家庭全生命周期
童城传家的深层价值,在于它用一张保单构建了三个账户:自己的账户——养老现金流,活着的时候它是自己能支配的钱,不必伸手向子女要;家人的账户——确定的兜底,万一缺席,这笔钱替你把房贷、学费、赡养费接着付下去;家族的账户——定向的传承,权属清晰、指定受益人,把家业与爱意干净地交下去。活着、缺席、身后,三个阶段都顾到。
在具体场景中,这份保单可以覆盖四类需求:应急周转——现金价值可减保、可贷款,家庭突发用钱时不必被迫折价变现其他资产;教育储备——孩子到点要交的学费,从这份保单里拿得出来,不看行情脸色;养老现金流——依托附加养老年金,把保单资产转成终身现金流,不拖累子女;定向传承——终身身故保障定向给到指定受益人,权属清晰、流程确定,不留争议。
它适合三类人群:25-40岁的年轻资产规划人群,趁年轻把未来的三大责任提前存下来,时间是最贵的成本,现在开始最省力;上有老下有小的中产家庭,要的不是更高收益,是稳住全家的底盘,三座山一起扛,需要一层确定的资产顶着;资产已成型的中老年保障与传承人群,与其追收益,不如先把确定性锁住,第二投保人写进合同、控制权交接有序,可对接保险金信托,按意愿分期分条件给到。
五、保险金信托:从“一笔钱”到“一套制度”的跃迁
当保单对接保险金信托,财富管理的逻辑发生了一次质的跃迁——从“给一笔钱”升级为“给一套制度”。
保险金信托结合了保险的杠杆效应与家族信托的架构优势。风险隔离方面,信托财产因独立性,不受委托人及受益人个人债务或财产纠纷影响,也独立于信托公司固有财产,最大限度保护保险金;通过信托架构设计限制受益人对保险金的使用,防止因财务管理不当或其他原因滥用资产。财富传承方面,可根据委托人意愿设定个性化分配条件,按时间、比例和条件(如受益人结婚、生子、教育)进行分配,信托存续期间委托人可随时调整分配方案;可指定未出生血亲为潜在受益人,实现隔代传承的灵活安排;装入信托的财产不属于委托人遗产,信托不因委托人身故而消失,信托公司按合同约定以既定方案分配,保障家族财富和谐、稳定、有序传承。资产管理方面,信托公司作为受托人进行专业管理,开立专属信托账户,定期向委托人出具管理报告,每一笔投资需通过信托公司内部法律及风控审批。
长城人寿“长承福”系列保险金信托对接服务,已签约十余家大中型信托公司作为受托人,形成央企控股系、地方国资系、市场特色系三大阵营的立体化受托人矩阵。央企控股系包括五矿信托、华润信托、国投泰康信托、大业信托、华能贵诚信托、中粮信托,股东实力雄厚、经营风格稳健;地方国资系包括北京信托、长安信托、江苏信托、粤财信托、财信信托,属地资源丰富、服务响应高效;市场特色系包括平安信托、昆仑信托、西藏信托、中诚信托,机制灵活,满足差异化场景需求。设立流程为四步一站式服务:需求沟通、方案确定、合同签署、成立运营,全程专属服务群跟进。
六、结语:今天攒下的每一笔,都是家人的确定
长城人寿的实际控制人是北京市西城区国资委,直接及间接持股100%,控股股东北京金融街投资(集团)有限公司已历经30年发展,规模效益位居北京市区国企前列。公司成立于2005年,是全国性寿险公司,风险综合评级BBB,信用评级AA+。国资背景赋予的不仅是信誉优势,更是一种长期主义的稳健基因。
“长承福”品牌以《中国家庭风险保障体系白皮书》为指引,从服务个人金融需求到服务家庭全生命周期,构建一站式家族财富管理与品质生活解决方案。其“五曦生态服务体系”整合健康、养老、教育、法税、财富全场景资源:曦康——疾病预防、就医支持、健康管理;曦园——旅居享老、长居养老、居家适老;曦乐——菁英教育、商务出行、品质生活;曦誉——红圈律所、五A税务、一对一顾问;曦诺——保险+信托、科学规划、稳健传承。一人投保,全家享服务。
回到最初的问题:家里的责任,你扛得住吗?你的钱,还放得住吗?这张保单到底保什么?答案已经清晰:它保的不是收益,是确定性;它管的不是一件事,是五大责任;它给的不是一笔钱,是一套制度。 在存款利率跌进1字头、市场波动成为常态的今天,把一部分资产放进“确定的那一层”,不是保守,而是清醒。因为家庭财务的底线从来不是“赚了多少”,而是“该花的钱,到时候一定拿得出来”。
今天攒下的每一笔,都是家人的确定。为爱兜底,把每一份责任变成确定的资产——这,就是长城童城传家与保险金信托组合给出的时代答案。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号