

标题
- 标题
- 内容

以确定之资,承家族之重:中荷荣耀传家2.0的产品逻辑与时代价值
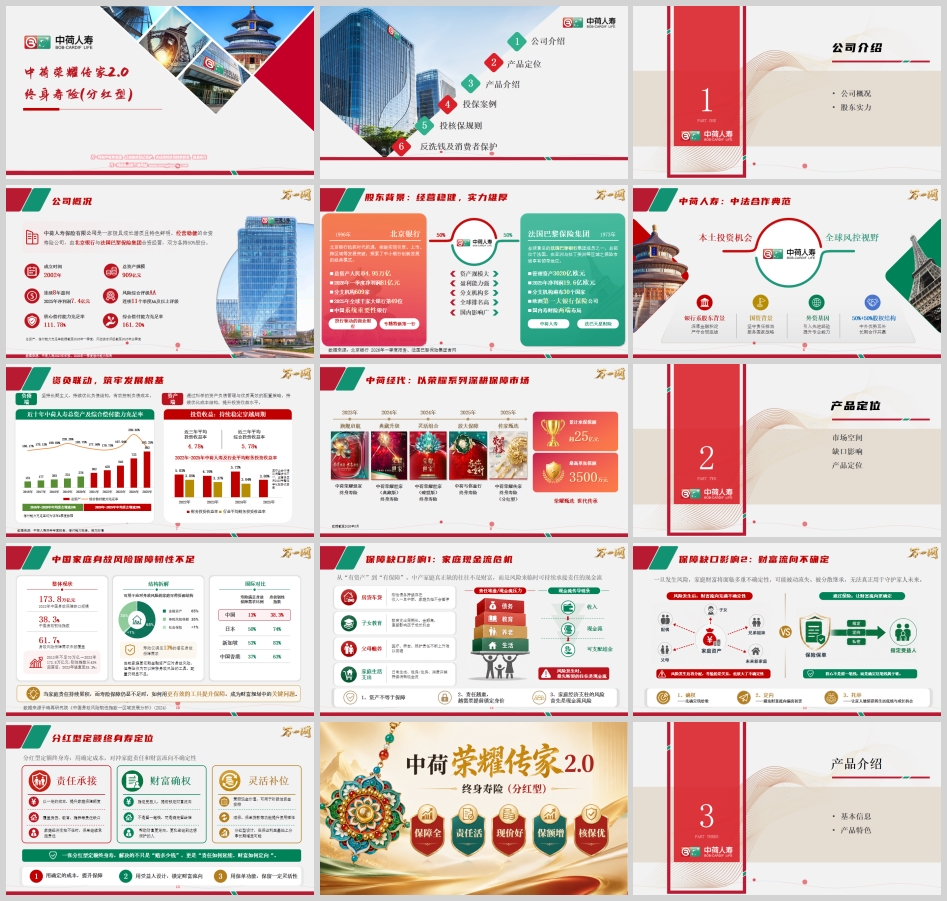
2026年,中国寿险市场正经历一场深刻的逻辑切换。当存款利率跌进1字头,当资本市场波动成为常态,当家庭责任持续累积而保障仍显不足,高净值人群的财富管理诉求正在从“追求增长”转向“锁定确定”。瑞再研究院数据显示,2023年中国身故保障缺口规模达173.8万亿元,身故韧性指数仅38.3%,61.7%的身故风险保障需求未被覆盖。寿险仅满足13%的潜在身故保障需求,而日本这一比例为50%,新加坡为53%。这组数据揭示了一个被长期忽视的现实:中国家庭真正缺的往往不是财富,而是风险来临时可持续承接责任的现金流。
中荷荣耀传家2.0终身寿险(分红型)的推出,正是对这一时代命题的回应。
一、股东底蕴:中外优势互补的稳健基因
中荷人寿保险有限公司成立于2002年,由北京银行与法国巴黎保险集团合资经营,双方各持50%股份。这一股权结构本身即是一种制度设计——本土投资机会与全球风控视野的结合,银行系股东背景与外资基因的互补。
北京银行成立于1996年,总资产人民币4.95万亿元,2026年一季度净利润81亿元,分支机构609家,2025年位列全球千家大银行第49位,是中国系统重要性银行,以“投行驱动的商业银行”和“专精特新第一行”为战略定位。法国巴黎保险集团成立于1973年,管理资产3020亿欧元,2025年净利润19.6亿欧元,分支机构遍布30个国家,是欧洲第一大银行保险公司,在亚洲与拉丁美洲保险市场享有领导地位。截至2026年一季度,中荷人寿总资产规模909亿元,连续8年盈利,2025年净利润7.4亿元,风险综合评级AA,连续11个季度保持AA及以上评级,核心偿付能力充足率111.78%,综合偿付能力充足率161.20%。
负债端坚持长期主义,持续优化负债结构、有效控制负债成本;资产端通过科学的资产负债管理与优质高效的配置策略,近三年平均投资收益率4.78%,近三年平均综合投资收益率5.78%。2020年至2025年总资产年均复合增速达26%,展现出“资负联动、穿越周期”的经营韧性。
中荷经代以荣耀系列深耕保障市场,从2023年荣耀世家旗舰启航,到2024年典藏版升级、与你童行灵活组合,再到2025年荣耀传家传家甄选,累计承保保额超25亿元,最高单张保额3500万元。荣耀传家2.0的推出,是这一产品谱系的又一次进化。
二、产品定位:用确定成本对冲责任与流向的双重不确定性
荣耀传家2.0的产品定位,可以从两个维度理解。
第一个维度是家庭现金流危机。 房贷车贷的刚性债务持续存在,收入一旦中断,家庭负担不会暂停;父母赡养的医疗、养老、照护责任不断上升;子女教育支出周期长、金额高;日常生活消费持续消耗现金流。责任堆叠之下,现金流传导链条最先断裂的往往是家庭经济支柱。资产不等于保障,责任越重越需要提前锁定身价,家庭经济支柱的风险首先是现金流风险。
第二个维度是财富流向不确定。 一旦发生风险,家庭财富将面临多重不确定性,可能被动流失、被分散继承,无法真正用于守护家人未来。风险发生后再分配,考验的是关系,也放大了不确定性。而通过保险,核心不是留一笔钱,而是确定这笔钱属于谁——确权,先确定钱给谁;定向,避免财富流向偏离初衷;托举,让家人继续获得生活底线与成长机会。
分红型定额终身寿的定位正是围绕这两个维度展开:以一定的成本提升家庭保障额度,覆盖房贷、教育、赡养等责任缺口,家庭经济支柱不在时保单继续承担责任;以指定受益人提前锁定财富流向,帮助财富更定向、更私密地到达想保护的人;以减保、保单贷款等功能提升使用弹性,分红型设计在保证利益基础上分享长期增益可能。一张分红型定额终身寿,解决的不只是“赔多少钱”,更是“责任如何延续、财富如何定向”。
三、产品特色:五大优势构建责任基石
荣耀传家2.0投保年龄覆盖30天至70周岁,保险期间终身,交费期间可选趸交、3年、5年、10年、15年、20年、30年,支持趸缴、年缴、月缴,无等待期,起投保额50万元。产品功能涵盖第二投保人、减保、保单贷款,可对接23家信托。其核心特色可概括为五个方面。
保障全——安心保障零等待。 0等待期,合同生效次日即可享受保障,保障快速建立,责任覆盖更及时。必选身故保险金构建责任基石:18周岁前给付基本保险金额所对应的累计已交纳保险费与现金价值的较大者;18周岁及以后给付基本保险金额与基本保险金额所对应的累计已交纳保险费×给付系数的较大者,给付系数按年龄分为160%(18-41周岁)、140%(42-61周岁)、120%(62周岁及以上)三档。
责任活——责任可选搭配活。 全残保险金与身故额外给付保险金可灵活选择,按家庭需求自由组合。全残保险金给付逻辑与身故保险金一致,补充生存失能风险保障。身故额外给付保险金若被保险人身故时年龄已满18周岁、未满71周岁,额外按基本保险金额与累积交清增额基本保险金额之和的50%给付,为责任最重时期加厚保障。
现价好——因需赋形现价好。 现金价值稳步增长,兼顾保障与资产属性,支持减保(每年可减少生效时基本保险金额的20%)与保单贷款(最高可贷现金价值的80%)。
保额增——红利添彩保额增。 红利来源包括利差、死差、费差及其他,红利购买交清增额保险增强保障,交清增额部分继续参与分红,长期价值更突出。需要明确的是,分红型产品的保单红利水平是不保证的,在某些年度红利可能为零。
核保优——高额免检核保优。 总部专业核保团队提供预核保服务,通过瑞士再保险PowerView平台进行大数据风控筛查,提供瑞再预核保一键查询免体检额度。双免额度高达500万,根据被保险人基本信息定级后确定免体检额度,18-45周岁的第一层级客户免体检额高达1800万,累计寿险风险保额≤1200万元且EM≤75点即可以标准费率承保。高年龄段仍支持长缴费期,60周岁可投15年缴。
四、投保案例:两种人生场景下的确定性方案
案例一:覆盖家庭保障缺口。 钟先生,40周岁,公司高管,家庭成员包括父母、妻子、两名子女。家庭现金流高度依赖本人,上有父母养老、下有子女教育,仍有房贷责任及存量保费责任待承担。核心诉求是以分期方式锁定确定性保障,补足家庭责任缺口。保障缺口包括房贷缺口100万元、续期保费100万元、家庭生活100万元。投保方案为:被保险人40周岁,保险期间终身,保险责任为身故+全残+身故额外给付,交费期间20年,年交保费69,640元,总保费139.28万元,基本保额200万元。
利益演示显示:如果风险来得早,享受不低于200万的身故及全残给付,未满71周岁前身故给付可达总保额的1.5倍;如果中途需要用钱,64周岁红利利益演示下现金价值约155.5万元,支持保单贷款最高可贷现价80%,也可减保应急;如果平稳走到晚年,85周岁红利利益演示下现金价值约273万元,约总保费的2倍,可通过减保补充晚年支出;如果最终走向传承,100周岁红利利益演示下身故/全残给付约371万元,约总保费的2.7倍,指定受益人实现定向传承。一张保单,四种作用——用上、没用上、自用、急用,在不同人生情境下持续服务家庭。
案例二:构建安全感与资产掌控。 荷女士,50周岁,企业主,家庭成员包括配偶、2名子女、双方父母。自己和配偶都是大家庭,处于财富积累成熟阶段,开始关注资产归属确定性,婚姻关系与企业资产存在潜在交叉影响,子女未来婚姻与人生阶段变化可能影响财富分配路径。核心诉求从“财富增长”转向“控制权与确定性”。方案架构为:投保人荷女士,被保险人荷女士,身故受益人为保险金信托。投保方案为:50周岁,保险期间终身,保险责任为身故+全残,交费期间20年,年交保费17.57万元,总保费351.4万元,基本保额500万元。
利益演示显示:如果风险来得早,享受不低于500万元的身故及全残保障,若风险提前发生,保险金由保险金信托承接,按事先约定为孩子提供支持;如果中途需要用钱,73周岁红利利益演示下现金价值约368万元;如果平稳走到晚年,85周岁红利利益演示下现金价值约593万元,约总保费的1.7倍;如果最终走向传承,100周岁红利利益演示下身故/全残给付约819万元,约总保费的2.3倍,通过保险金信托把保险金变成一笔归属明确、节奏可控、用途可约定的传承资金。自主掌控,按意愿定向传承——这是从“财富增长”到“控制权与确定性”的逻辑跃迁。
五、规则体系:专业核保与合规经营的底层支撑
荣耀传家2.0的投保规则体现了精细化管理思路。承保金额最低50万元,须为1万元的整数倍。基本责任以基本保险金额的1倍计入寿险风险保额、人身险风险保额及对应体检额度,可选责任二以基本保险金额的0.5倍计入。被保险人年龄小于18周岁,本产品不计入未成年人身故给付金额限额。非大陆籍人士需进入人工核保流程。
客户定级标准综合考量可投资金融资产、保单总保费、年收入三个维度,分为第一、第二、第三层级。可投资资产认定不包含房产、P2P、比特币等,高风险理财产品按30%折算,期货、海外资产、虚拟货币、房产、私家车不作为可投资资产考量。免体检限额根据客户层级与年龄确定,第一层级18-45周岁免体检额高达1800万元。A++和A+合作经代公司享有专属免体检限额,18-45周岁为500万元。超过免体检限额的保单需按体检标准体检,累计寿险风险保额50万-1000万(含)体检E套,1000万-2000万(含)增加甲状腺功能、糖化血红蛋白、心脏超声、胸部CT等项目,2000万以上进一步增加运动心电图,3000万以上增加颅脑CT。
传统财务核保考量资产折算规则与收入倍数规则。净资产=资产价值×折算系数-负债,房产价值需扣除贷款或抵押额并按个人权益占比折算,首套房不得计入,一线城市折算比例60%,新一线、二线城市40%,三线城市30%。收入与保费方面,投保人累计年缴保费一般不超过年收入的20%;人身险保额与年收入的关系为18-40周岁不超过20倍,41-50周岁不超过15倍,51周岁以上不超过10倍。特殊人群如家庭主妇、退休人员、非大陆籍人士均有相应投保规定。核保要求累计寿险风险保额1200万元及以下个案评点小于等于75点以标准费率承保,大于75点开始加费。
责任免除方面,取消战争、军事冲突、暴乱或武装叛乱、核爆炸、核辐射或核污染等免除情形,体现了产品设计的客户友好导向。
六、合规底线:反洗钱与消费者保护
在服务销售合规方面,中荷人寿提出“两严格、四确保、六禁止”的明确要求:严格遵守公司营销宣传行为管理办法,严格遵守“三适当”原则;确保提交客户信息真实性,确保详细介绍保险责任、责任免除、投保提示及客户权益,确保告知15日犹豫期,确保充分全面履行告知义务;禁止隐瞒客户重要信息、代抄风险提示语,禁止虚假宣传、“炒停”营销,禁止夸大保险产品收益,禁止怂恿诱导“代理退保”,禁止使用混淆银行存款理财类、停售炒作类、夸大宣传类、长险短做等字眼,禁止对无民事行为能力人、限制民事行为能力人违规销售。
反洗钱工作警惕投保人无固定职业或收入不高与交易规模不符、职业与登记收入不符、保单借款后短期内投保后又发生借款或解除合同、无合理理由超额缴纳保费并随即要求返还、滥用犹豫期条款频繁解除合同、无合理理由跨省跨地区投保、短期内频繁投保退保等危险信号。个人信息保护遵循合法、正当、必要、诚信原则,限于实现处理目的的最小范围,不得过度收集,收集时需告知目的、方式和范围并经个人明示同意。
结语
当家庭责任持续累积,当财富流向需要提前锁定,当低利率与高波动成为常态,中国家庭需要的不是更高的收益承诺,而是每一笔该花的钱到时候一定拿得出来的确定性。中荷荣耀传家2.0终身寿险(分红型)以中外股东优势互补的稳健基因、覆盖家庭全生命周期的责任设计、灵活可选的责任组合、专业高效的核保体系、严谨规范的合规底线,为高净值人群提供了一个“用确定成本对冲不确定性”的系统性方案。
它不是留一笔钱,而是确定留给谁;它不是赔多少钱,而是责任如何延续。以确定之资,承家族之重——这既是产品的定位,也是这个时代财富管理的核心命题。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

