

标题
- 标题
- 内容



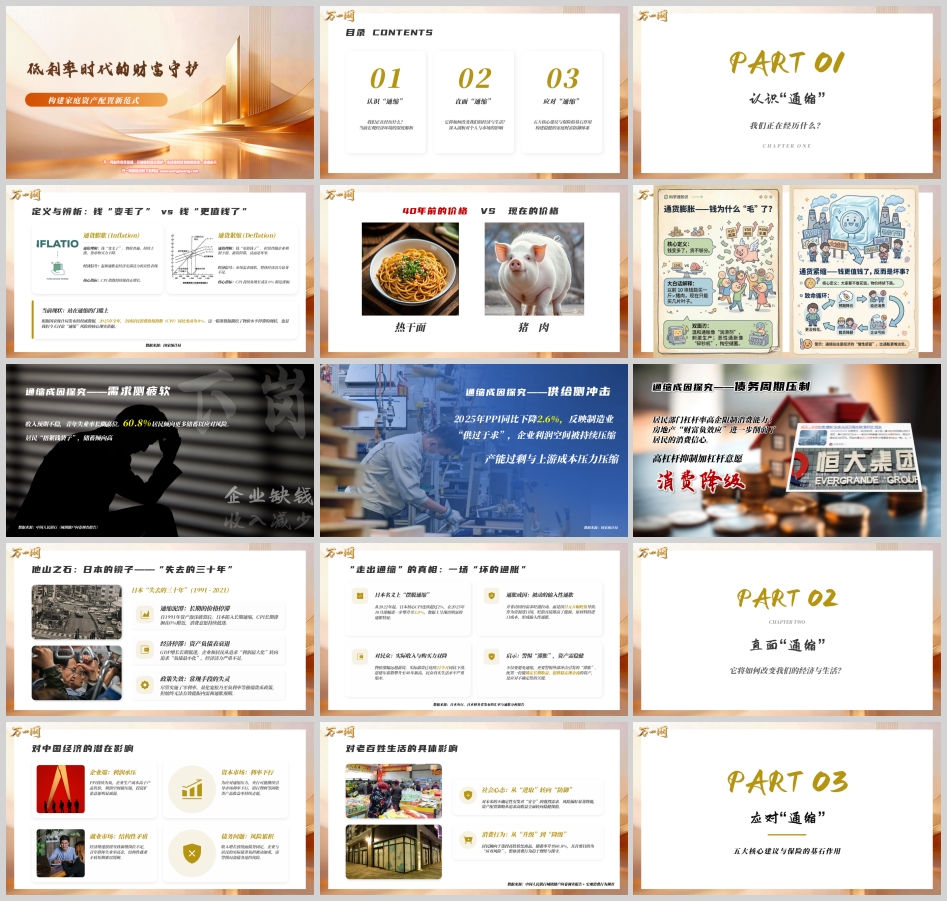
低利率时代的财富守护:认识通缩、直面通缩、应对通缩
引言:一场关于"钱"的认知重构
过去四十年,中国家庭对财富的记忆,几乎都和"涨价"绑定在一起——热干面从几毛钱涨到几块钱,猪肉价格翻了几番,房子更是经历了一轮又一轮的增值神话。在那样一个物价持续上行、资产价格不断抬升的环境里,"借钱买房""敢于负债""追求高收益"几乎是默认正确的财富逻辑。
但当我们站在2026年回望,环境已经发生了根本性的变化。根据国家统计局数据,2025年全年全国居民消费价格指数(CPI)同比变动为0%——物价整体停止了上涨。这不是一个简单的数字,而是一个信号:我们正站在一道熟悉的门槛之外,这道门槛的名字叫"通缩"。
本次分享分三步展开:先"认识通缩",搞清楚我们究竟面临怎样的经济环境;再"直面通缩",看它如何实实在在地改变经济运行与个人生活;最后也是最重要的,探讨"应对通缩"的五大核心策略,并重点理解保险——特别是增额终身寿险——在其中扮演的基石角色。
第一部分:认识通缩——钱"变毛了",还是钱"更值钱了"?
一、两个必须分清的概念
通货膨胀,通俗讲就是钱"变毛了":物价普遍、持续上涨,货币购买力下降。温和的通胀其实是经济充满活力的良性表现,核心指标是CPI持续正增长。
通货紧缩,恰恰相反,通俗讲是钱"更值钱了"。听起来是好事,但它常常伴随企业利润下滑、薪资停滞、就业承压,反而是坏事。其经济信号是市场需求疲软、整体经济活力不足,核心指标是CPI持续负增长或在0%附近徘徊。
这里有一个极易被误解的地方:物价不涨,不等于生活变好。 通缩之所以可怕,不在于东西便宜了,而在于便宜背后是"没人买"——没人买,企业就赚不到钱;企业赚不到钱,就会压缩投资、减少招聘;居民收入预期转弱,就更加不敢花钱。这是一个自我强化的循环。
二、我们正在经历的:站在通缩的门槛上
2025年全年CPI同比变动为0%,这是一个精准刻画物价停滞现状的数据。与此同时,2025年PPI(工业生产者出厂价格指数)同比下降2.6%,反映出制造业领域"供过于求"、企业利润空间被持续压缩的现实。
三、通缩成因:四重压力叠加
第一,需求侧疲软。 居民"捂紧钱袋子",储蓄倾向高企。收入预期不稳、青年失业率长期处于高位,使得居民更倾向于储蓄而非消费。中国人民银行《城镇储户问卷调查报告》显示,60.8%的居民倾向"更多储蓄"以应对风险。
第二,供给侧冲击。 产能过剩与上游成本压力并存,PPI持续为负,企业生产的产品卖不上价,利润被两头挤压。
第三,债务周期压制。 居民部门杠杆率高企限制了消费能力;房地产的"财富负效应"进一步削弱了居民的消费信心——过去房子涨了觉得自己有钱、敢消费,如今预期逆转,消费自然收缩,形成"消费降级"。
第四,心理预期自我实现。 当大家都觉得"东西明天会更便宜",就会推迟消费;推迟消费又加剧需求不足,形成恶性循环。这也正是通缩最难治理的根源——它是一种预期病。
四、日本的镜子:失去的三十年,以及"坏的通胀"
要理解通缩的顽固,必须看日本。1991年资产泡沫破裂后,日本陷入长期通缩:CPI长期徘徊在0%附近,消费意愿持续低迷;GDP增长长期低迷,企业和居民的行为逻辑从"利润最大化"转向"负债最小化",这就是典型的"资产负债表衰退";即便实施了零利率、量化宽松乃至负利率等极端货币政策,也始终无法有效提振内需和通胀预期。
更值得警惕的是近年所谓"日本走出通缩"的真相。从2022年起,日本核心CPI连续超过2%,2025年10月涨幅进一步攀升至3.0%,数据上呈现出明显的通胀特征。但这种通胀并非由国内需求旺盛拉动,而是日元大幅贬值导致的输入性通胀——作为资源进口国,贬值直接推高了能源与原材料进口成本。
对民众而言,这是"名义通胀、实际通缩":物价涨幅远超薪资,实际薪资已连续22个月同比下滑,恩格尔系数攀升至40年新高,民众真实生活水平严重缩水。
这给我们的启示是双重的:不仅要避免通缩,更要警惕外部冲击引发的"滞胀"。 在这样的环境里,配置一份能锁定长期收益、提供稳定现金流的资产,是应对不确定性的关键。
第二部分:直面通缩——它会如何改变我们的经济与生活
一、对中国经济的潜在影响
企业端:利润承压。 PPI持续为负,意味着企业生产成本高于产品售价,利润空间被压缩,投资扩张意愿明显减弱。企业不扩张,就业岗位从哪来?
就业市场:结构性矛盾。 经济增速放缓导致新增岗位不足,青年群体失业率高企,结构性就业矛盾短期难以缓解。这不是努力就能完全化解的问题,而是总量与结构叠加的结果。
资本市场:利率下行。 为应对通缩压力,央行可能继续引导市场利率下行,银行理财、存款等固收类产品收益率持续走低。对习惯"把钱存银行吃利息"的家庭来说,这意味着"无风险收益"越来越稀缺。
债务问题:风险累积。 收入增长放缓而债务固定,企业与居民的实际债务负担被动加重——这是通缩最反直觉的一点:钱更值钱了,但欠的钱也更"重"了。 需警惕局部债务违约风险。
二、对老百姓生活的具体影响
消费行为:从"升级"到"降级"。 居民倾向于选择高性价比商品,储蓄率升至60.8%,且储蓄的首要目的是"应对风险",整体消费行为趋于理性与保守。
社会心态:从"进取"转向"防御"。 对未来的不确定性引发了对"安全"的强烈需求。风险偏好显著降低,资产配置策略从追求高收益全面转向稳健保值。
过去我们依赖的房产增值神话可能不再成立,投资理财的难度明显加大。整个社会的心态从乐观进取转向保守防御,大家更看重"安全感"和"确定性"。
这个转变,正是家庭资产配置范式需要重构的根本原因。
第三部分:应对通缩——五大核心建议与保险的基石作用
建议一:保持现金流,现金为王
这里的"现金",指的是高流动性、绝对安全的资产,而不单指手里的纸币。充足的流动性是家庭过冬的"粮草",保障基本生活不受冲击。
在这一点上,保险的保单贷款功能是一个常被忽略的工具:增额终身寿保单具有现金价值,在需要紧急资金时可以低成本贷款,既保留了保障与长期增值,又盘活了流动性,是家庭"防御性资产"的关键一环。
建议二:投资要谨慎,拒绝盲目
降低风险偏好,远离看不懂的高波动资产。在当前环境下,追求"确定的收益"远比追求"高额回报"更重要——因为在下行周期里,一次本金的重大损失,可能需要很多年才能补回来。
股票型基金、投资型产品收益高但风险也高,一般不建议超过总资产的10%。而保险资产的收益写入合同、受法律保护,与经济波动隔离,是家庭资产配置中不可或缺的"压舱石"。
建议三:花钱要量力而行,理性消费
区分"需要"与"想要",倡导精明消费而非贫穷。把"非必要消费"转化为保费,利用保险的长期性与一定强制性,构建面向未来的刚性财富规划与保障——这本质上是一种高级的理性规划:用今天的克制,换明天的从容。
建议四:健康是根本,锻炼身体
身体是1,财富是0。医疗开支是家庭的"刚性负向现金流",一场大病可能瞬间耗尽多年积蓄,让所有的财富规划功亏一篑。
因此要构建"健康有保障,储蓄有规划"的完整财务防护网:一方面坚持锻炼、保持良好生活方式;另一方面配置健康险与储蓄型保险,确保财富计划不会被一场疾病或意外击穿。
建议五:让保险为你的人生保驾护航
在通缩时代,保险(特别是增额终身寿险)不仅是一款金融产品,更是一种先进的财富管理思维,帮助我们构建稳健的财务护城河。它解决三个最核心的问题:
其一,锁定确定的未来收益。 对抗通缩环境下的市场波动,把不确定的投资收益转化为长期稳定的增长。
其二,构筑资产的安全基石。 在经济下行周期中优先保证本金安全,抵御未知的市场风险与经济冲击。
其三,规划长期的人生现金流。 提前布局教育金、养老金等刚性支出,确保不同人生阶段都有稳定的资金支持。
深度解读:为什么通缩背景下资产配置"需要保险"?
从资产配置的期限结构看,家庭资金大致可以分三层:短期开支(3—6个月),追求灵活;中期开支(3—5年,如买车买房),追求一般灵活与较高安全;中长期确定性开支(教育、养老),需要兜底资产。
问题在于:前两层的收益率都在随利率下行而走低。 存款利率长期下行趋势明显,4.125%、3.85%、3.35%、2.6%这样的阶梯变化,直观呈现了"无风险收益"的稀缺化过程。未来真正有价值的,是中长期能够锁定利率、提供确定性增长的资产。
保险在其中扮演不可替代的角色,原因有三:
第一,锁定长期利率,穿越周期。 在低利率环境下,提前锁定未来几十年的确定正收益,有效抵御利率持续下行风险。一句朴素的投资常识是:利率上行买短期,利率下行买长期。 锁定当下的利率,就是锁定长期的赚钱能力。
第二,绝对的安全性与确定性。 合同利益100%写入条款,受《保险法》严格保护,与外界经济波动完全隔离。在通缩时代,这种"确定性"本身就是最珍贵的财富安全感。
第三,确定储蓄,对抗人性弱点。 帮助客户在消费意愿低迷或市场环境复杂时,确定地完成长期财富积累规划,避免资金在低效消费或盲目投资中被无端耗散。
为什么特别需要"增额终身寿险"?
它是"现金流规划器"。 通过减保取现功能,可在子女教育、养老等人生关键阶段提供稳定的现金流,完美匹配长期生活目标。
它是"保本增值的金融房产"。 现金价值长期稳定增长,类似一套没有空置期、不需维修、不会受市场情绪干扰的"金融房产",持续提供安全的被动收入。与实体房产相比,它流动性更可控、持有成本更低、确定性更强。
它是"资产隔离与传承的利器"。 通过合理的保单架构设计,可实现资产的安全隔离与定向传承,有效规避未来的经济纠纷风险,守护财富的终极归属。
结语:通缩时代的财富护身符
通缩不是世界末日,它是经济发展的一个阶段。它更像一个冷静的提醒——要求我们摒弃市场的浮躁与盲目,回归对财富的理性思考,重新审视"财富"二字的真正本质。
真正的财富,不在于你在牛市中账面浮盈了多少,而在于:在任何经济寒冬的冲击下,你和家人的生活品质、家庭的财务安全以及内心的宁静,是否都得到了妥善的安排和坚实的保障。
今天分享的五大建议——保持现金流、谨慎投资、量力消费、健康为本、让保险保驾护航,尤其是以增额终身寿险为核心构建的家庭财务"防御工事",正是我们在通缩时代最好的"过冬指南"与"财富护身符"。
正如经济学家管清友所言:2025年的有钱人,只有落地了合理的资产配置,才能在10年、20年以后,依然坚定地站在有钱人的行列,给自己和下一代稳稳的幸福未来。
利率下行,锁定的不只是利率,更是一家人穿越周期的从容。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号