

标题
- 标题
- 内容

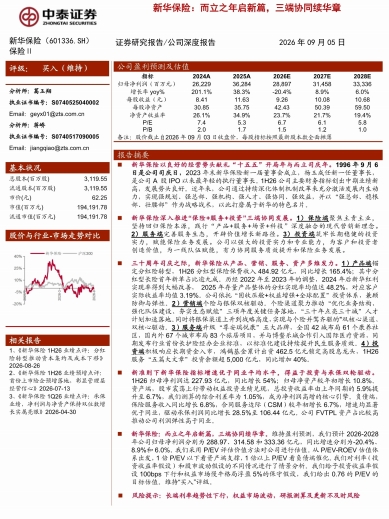
新华保险而立之年启新篇:三端协同续华章
引言:三十而立,以良好势头献礼“十五五”开局
1996年9月6日,新华保险在北京诞生。2026年,这家与中国保险业共同成长的企业迎来了自己的三十周年司庆。三十年间,中国保险业从粗放扩张走向高质量发展,新华保险也经历了从规模驱动到价值驱动的深刻转型。2023年末,新华保险新一届董事会成立,杨玉成出任新一任董事长,成为公司A股IPO以来最年轻的执行董事长。新管理层上任后,公司通过持续深化体制机制改革激活发展内生动力,实现强规划、强总部、强机构、强人才、强协同、强效益,并以“强总部、稳根部、壮腰部”作为战略战术,打磨属于新华的特色名片。
2026年上半年,新华保险主要财务指标创出中期业绩新高,发展势头良好。在“十五五”开局之年与三十周年司庆之年交汇之际,新华保险以一份亮眼的中期答卷,展现了新一届管理层的经营信心与战略定力。
一、三端协同:保险+服务+投资的深度融合
新华保险近年来深入推进“保险+服务+投资”三端协同发展,这一战略框架构成了公司高质量发展的核心引擎。
保险端聚焦主责主业,坚持回归保险本源。 公司践行“产品+服务+场景+科技”深度融合的现代营销新理念,将保险保障功能与客户实际需求场景紧密结合。在行业普遍面临产品同质化竞争的背景下,新华保险通过场景化、科技化的营销模式,提升了客户触达效率与产品匹配度。
服务端完善服务生态,开辟价值增长新路径。 服务不再是保险产品的附属品,而是独立的价值创造单元。新华保险通过康养社区、旅居项目、国际医疗资源合作等布局,构建了覆盖客户全生命周期的服务生态。这种“保险+服务”的模式,既增强了客户黏性,也为保险主业提供了差异化竞争优势。
投资端筑牢长期稳健的投资实力,赋能保险业务发展。 公司以强大的投资实力和专业能力,为客户和投资者创造价值,为一线队伍赋能,有力协同服务质效提升和保险业务发展。在低利率环境下,投资能力已成为保险公司的核心竞争力之一。新华保险通过“固收压舱+权益增强+全球配置”的投资体系,兼顾防御与弹性,为负债端提供了有力支撑。
三端协同的战略意义在于:保险端提供稳定的负债来源,服务端增强客户黏性与差异化竞争力,投资端则通过专业的资产配置实现保值增值。三者相互强化,形成了“负债-服务-投资”的正向循环。
二、多维发力:产品、营销、服务、资产的全面升级
在三十周年司庆之际,新华保险从产品、营销、服务、资产四个维度全面发力,展现了系统性转型的决心与成效。
产品端:锚定分红险转型,把握低利率时代的战略机遇。 1H26公司分红型保险保费收入484.92亿元,同比增长165.4%;其中分红型长险首年新单占比逾九成。这一数据表明,分红险已成为新华保险产品转型的核心方向。历经2022年至2023年的调整,2024年后新华红利实现率得到大幅改善,2025年存量产品整体的分红实现率均值达48.2%,对应客户实际收益率均值3.19%。在预定利率持续下行的背景下,分红险通过“保证收益+浮动分红”的产品设计,既降低了保险公司的刚性负债成本,又为客户提供了分享投资收益的机会。新华保险依托“固收压舱+权益增强+全球配置”投资体系,为分红险的可持续兑现提供了有力支撑。
营销端:个险与银保双核驱动,构建渠道协同优势。 个险渠道聚力推动“优化业务结构、强化队伍建设、夯实生态赋能”三项年度关键任务落地,“三十年点亮三十城”人才计划加速落地。同时,公司将银保渠道上升到战略高度,实现与个险并驾齐驱的“双核心渠道、双核心驱动”。这一渠道战略的调整,反映了新华保险对市场变化的敏锐把握。在个险渠道增员难度加大、产能提升放缓的背景下,银保渠道凭借其客户触达广度和场景优势,成为新的增长引擎。双核驱动战略既分散了渠道风险,也提升了整体销售效率。
服务端:升级“尊安瑞悦康”五大品牌,构建康养服务生态。 公司在全国42城布局61个康养社区,国内外67个城市布局83个旅居项目,并与博鳌乐城合作引入国际医疗资源。同期发布行业首份长护险经办企业标准,以标准化建设持续提升民生服务质效。康养服务生态的构建,不仅是保险产品差异化竞争的重要手段,也是应对人口老龄化趋势的战略布局。通过将保险保障与康养服务深度融合,新华保险正在从传统的“风险补偿者”向“健康养老综合服务商”转型。
投资端:积极响应长期资金入市,服务国家战略。 鸿鹄基金累计出资462.5亿元锁定高股息龙头,1H26服务“五篇大文章”投资余额超5000亿元,同比增加40%。这一投资布局既体现了新华保险作为长期资金提供者的责任担当,也反映了其在低利率环境下对高股息资产的战略配置。高股息龙头资产能够提供稳定的现金流回报,与保险资金的长期属性高度匹配,有助于缓解利差损压力。
三、新准则下的业绩表现:投资与承保双轮驱动
新准则下,新华保险指标增速优于同业平均水平,得益于投资与承保双轮驱动。1H26归母净利润达227.93亿元,同比增长54%;归母净资产较年初增长10.8%。
资产端:股市震荡上行带动权益投资业绩兑现。 总投资收益率由上年同期的5.9%提升至6.7%,我们测算的综合利差率为1.05%,成为净利润高增的核心引擎。公司FVTPL资产占比较高,推动公司利润弹性高于同业。这意味着在权益市场向好时,新华保险的利润弹性更大;但在市场波动时,利润波动也可能更大。这种高弹性特征,既是公司投资能力的体现,也对风险管理提出了更高要求。
负债端:保险服务收入同比增长6.8%,合同服务边际较年初增长6.7%。 两项增速均显著优于同业,驱动承保利润同比增长28.5%至106.44亿元。CSM(合同服务边际)是寿险公司未来利润的“蓄水池”,其增长意味着未来利润释放的基础更加坚实。新华保险CSM的稳健增长,反映了公司新业务价值的持续积累和存量业务的良好管理。
投资与承保的双轮驱动,使新华保险在新准则下展现出优于同业的业绩表现。资产端的高弹性与负债端的稳健增长相互配合,形成了“承保利润提供安全垫、投资收益提供弹性”的利润结构。这种结构在利率下行周期中具有较强韧性——即使承保利润承压,投资收益仍可提供支撑;即使投资收益波动,承保利润仍可提供缓冲。
四、估值与投资建议:而立之年启新篇,三端协同续华章
我们维持新华保险盈利预测,预计2026-2028年公司归母净利润分别为288.97亿元、314.58亿元和333.36亿元,同比增速分别为-20.4%、8.9%和6.0%。2026年净利润同比下滑,主要受2025年高基数影响,但2027-2028年有望恢复稳健增长。
我们采用P/EV评估价值方法对公司进行估值。从P/EV-ROEV估值体系出发,1倍P/EV以下看资产端支撑,1倍以上P/EV看负债端催化。我们对利率(投资收益率假设)和股市波动假设的不同情况进行了情景分析。我们给予投资收益率假设100个基点下行和权益市场慢牛格局浮盈5%的保守假设,给出0.76倍的P/EV目标估值。维持“买入”评级。
这一估值方法的核心逻辑在于:在低利率环境下,保险公司的估值中枢取决于资产端的安全边际与负债端的增长潜力。0.76倍P/EV的目标估值,反映了我们对新华保险在保守假设下资产端仍能提供有效支撑的判断。如果负债端分红险转型持续超预期,或权益市场表现好于预期,则估值存在上修空间。
从投资逻辑看,新华保险的核心看点在于:第一,分红险转型领先,在低利率环境下负债成本压力小于同业;第二,三端协同战略清晰,服务生态与投资能力形成差异化竞争优势;第三,新准则下利润弹性较高,在权益市场向好时具备较强的业绩爆发力;第四,估值处于历史低位,安全边际较为充足。
结语:三十而立,再启新程
三十年前,新华保险在中国保险业市场化改革的浪潮中诞生。三十年后,这家公司以“保险+服务+投资”三端协同的战略框架,以分红险转型、双核渠道驱动、康养生态构建、长期资金入市的多维发力,交出了一份令人瞩目的中期答卷。
而立之年,既是里程碑,也是新起点。在“十五五”开局之年,新华保险以良好的经营势头献礼司庆,以清晰的战略路径开启新程。分红险转型推动资本集约与成本下移,三端协同构建长期竞争优势,新准则下的业绩弹性提供估值弹性——这三重逻辑共同构成了新华保险未来成长的核心驱动力。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

