

标题
- 标题
- 内容



2026家庭财富转存理财产说会主讲流程
中汇汇鑫满堂版:趋势洞察·财富迁徙·确定性之道
变不是最重要的,变化的趋势或趋势的变化是最重要的,趋势的变化能让人发现看得见的未来。
——彼得·德鲁克
第一篇章:变化的时代——财富增长逻辑的根本性转变
各位嘉宾,今天我们讨论的核心,不是某个产品本身,而是一个正在发生的趋势。德鲁克说:“趋势的变化能让人发现看得见的未来。”当下中国居民家庭财富正在经历一场结构性的迁徙,理解这个趋势,比掌握任何一个技巧都重要。
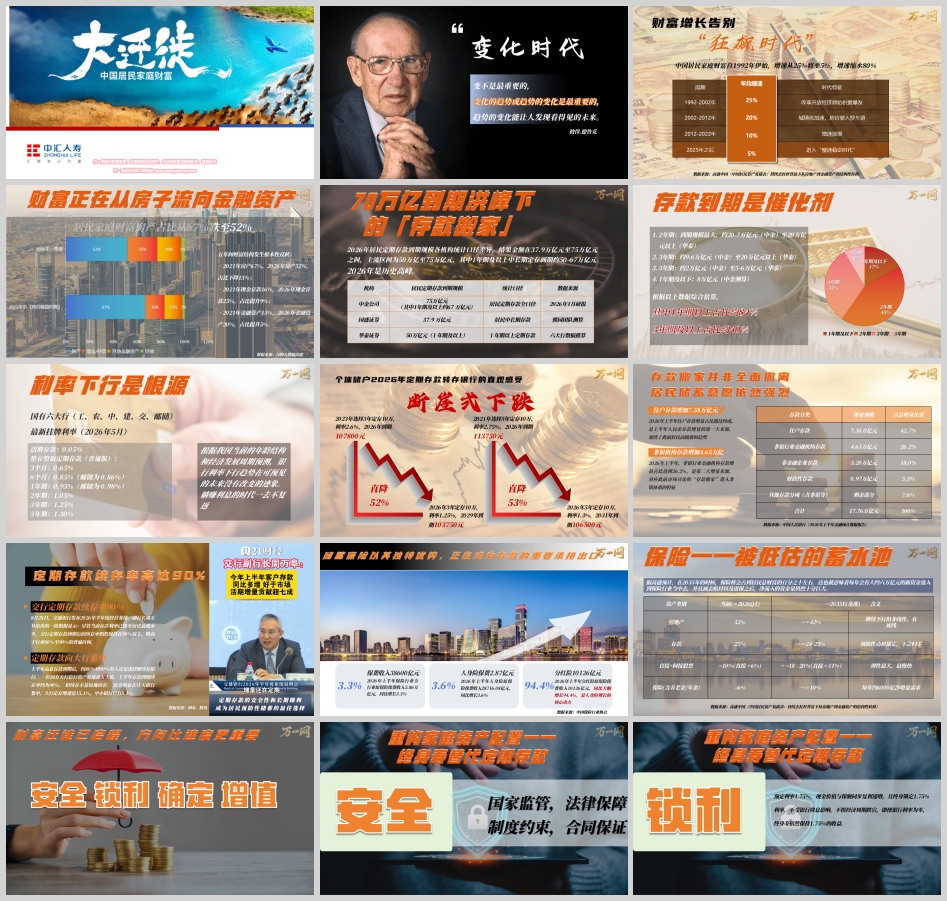
中国居民家庭财富增速,从1992年的25%降至当前的5%,增速缩水80%。 这组数据的背后,是一个时代的终结,另一个时代的开始。
“狂飙时代”财富结构发生了根本性反转:2021年房产占家庭财富的67%,2026年降至52%,占比下降15个百分点;同期现金存款从16%提升至25%,金融资产从15%提升至20%。房产的财富效应正在消退,而金融资产的配置权重正在上升。
高盛中国在《中国居民资产负债表》报告中预测,到2035年,房地产占比将继续降至约42%,存款维持在24%-25%,而股票类资产将从目前的约10%提升至18%-20%,保险资产将从目前的约6%提升至约10%,对应每年约6000亿的新增资金净流入保险行业。
这不是猜测,这是正在发生的财富迁徙。
第二篇章:2026——存款到期高峰与利率下行叠加的临界点
2026年是居民定期存款的“到期大年”。
各机构统计口径虽有差异,但主流判断是:居民定期存款到期规模在50万亿至75万亿元之间,其中1年期及以上中长期定存到期约50-67万亿元。2年期到期规模最大,约20万亿以上;3年期约10-20万亿;5年期约2-6万亿。1年期以上占比约84%,3年期及以上占比约40%。
这意味着什么?意味着每一笔到期的定存,都面临一次“再配置”的选择。而这个选择的环境,是利率的持续下行。
我们来看两组直观的对比:
2023年选择3年期定存10万元,利率2.6%,2026年到期本息合计107,800元。
2026年再做3年期定存10万元,利率1.25%,2029年到期本息合计103,750元。
同样10万元,同样3年期,收益从7,800元降至3,750元,降幅超过一半。
再看5年期:2021年锁定5年定存10万元,利率2.75%,2026年到期113,750元;2026年再做5年定存,利率仅1.3%,2031年到期106,500元,降幅达53%。
当前国有六大行挂牌利率:活期0.05%,1年期0.95%(邮储0.98%),2年期1.05%,3年期1.25%,5年期1.30%。根据我国当前的年龄结构和经济发展周期预测,银行利率下行趋势在可预见的未来没有改变的迹象。“躺赚利息”的时代,已经一去不复返。
第三篇章:存款搬家——不是全面撤离,而是“确定性”的再选择
一个值得注意的现象是:存款搬家并非全面撤离,居民储蓄意愿依然强烈。
2026年上半年,住户存款增加7.58万亿元,占总增量比重42.7%,仍是人民币存款增量的第一大来源。非银机构存款增加4.65万亿元,占比26.2%,对应“存款搬家”进入非银体系的特征。
更关键的信号来自银行一线数据:交通银行副行长周万阜披露,定期存款到期后的续存率仍然保持在90%以上,略高于行业80%-90%的普遍区间。一位国有大行总行人士也表示,上半年存款到期续存率约为90%。
但续存不是原地续存。 资金明显在往大银行集中:大行定存增速15.1%,中小银行仅8.1%。
这说明什么?说明居民的选择逻辑变了。从追求“更高收益”,转向追求“更高确定性”。 定期存款的安全性和长期锁利功能,正在成为居民预防性储蓄的核心诉求。而当存款利率持续走低,“锁利”的需求必然外溢到能够提供长期确定性的金融产品上。
2026年上半年,人身险原保险保费收入28,716亿元,同比增长3.6%;其中分红险原保险保费收入10,126亿元,同比大幅增长94.4%,成为人身险增长的核心引擎。 储蓄保险正在成为存款的重要承接出口。
第四篇章:财富迁徙的方向——从“单一存款”到“确定性资产组合”
高盛对中国居民财富结构的长期预测,为我们描绘了清晰的迁徙地图:
资产类别 | 当前(≈2026Q1) | →2035E(基准) | 含义 |
房地产 | 52% | →≈42% | 继续下行但非线性 |
存款 | 25% | →≈24-25% | 预防性动机锚定,不会归零 |
直接+间接股票 | ≈10% | →≈18-20% | 弹性最大、最慢热 |
保险(含养老金/年金) | ≈6% | →≈10% | 每年约6000亿净增量需求 |
方向比速度更重要。 居民财富正在从“不动产+存款”的二元结构,向“保险+金融资产”的多元化结构迁移。这不是短期的市场波动,而是人口结构、经济周期、利率环境共同驱动的长期趋势。
在这个迁徙过程中,“确定性”是最稀缺的资源。 预定利率1.75%的终身锁利产品,在今天的利率环境下,提供的正是这种确定性。
第五篇章:中汇人寿——国家队背景下的确定性供给者
理解产品之前,先理解公司。
中汇人寿成立于2023年6月28日,由中央汇金投资有限责任公司出资265.6亿元持股80%,中国保险保障基金有限责任公司出资66.4亿元持股20%,注册资本金332亿元。
中央汇金是由国家出资设立的国有独资公司,根据国务院授权,对国有重点金融企业进行股权投资。截至2025年6月末,中央汇金总资产达8.5万亿元、净资产6.78万亿元。2007-2019年期间,中央汇金年化投资回报率约为18%,投资总回报率达630%,显著高于同期市场平均水平。
国家监管,法律保障;制度约束,合同保证。 这十六个字,是中汇人寿作为国有金融企业给予客户的底层安全感。
第六篇章:汇鑫满堂——存本取息,终身领取的确定性现金流
产品定位:年金保险(分红型),核心逻辑是“存本取息”。
四大亮点,对应四重确定性:
一、人满堂:全家适配,80周岁可投保。 投保年龄放宽至80周岁,覆盖更广泛客群,让更多家庭能够参与这场“确定性配置”。
二、金满堂:生存年金持续终身。 第五年起开始领取,每年领取总保费的1.38%,终身不断。1.38% > 五年期存款利率1.30% > 三年期存款利率1.25%。 单看固定领取部分,已经跑赢同期存款利率。
三、红满堂:共享经营成果。 在合同保险期间内,根据分红业务的实际经营状况,本着以丰补歉、稳健经营的原则,确定适当规模的可分配盈余,并将不低于当年全部可分配盈余70%的部分分配给保单持有人。红利领取方式灵活:可购买交清保额,也可现金领取或累积生息。
四、福满堂:多重保障。 具有身故赔付、投保人保费豁免保障,以及航空意外伤害身故/全残保险金、自驾车意外伤害身故/全残保险金等多重关爱。
投保示例: 汇女士,50周岁,为自己投保汇鑫满堂,5年交费,年交10万元,总保费50万元。第五年领取20,700元,第六年起每年领取6,900元,终身领取。每年固定领取加上年度分红,每年收益约12,500元,年化利率约2.5%。在存款利率全面进入“1时代”的背景下,这个数字的意义不言自明。
第七篇章:结语——洞察趋势,寻找长期确定性
各位嘉宾,今天我们讲了三件事:
第一,变化已经发生。 财富增速从25%降至5%,房产占比从67%降至52%,存款利率从2.6%降至1.25%。这不是周期性的波动,是结构性的转变。
第二,确定性正在成为稀缺资源。 90%的存款续存率说明居民不是要离开银行,而是要找到更确定的存放方式。分红险保费增长94.4%说明这个需求正在被保险产品承接。
第三,中汇人寿提供了一种确定性供给。 国家队股东背景、332亿注册资本、终身锁利的年金产品,构成了一套完整的“确定性解决方案”。
洞察财富迁徙趋势,寻找长期的确定性。中汇人寿双星闪耀,为您构建压舱资产。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号