

标题
- 标题
- 内容

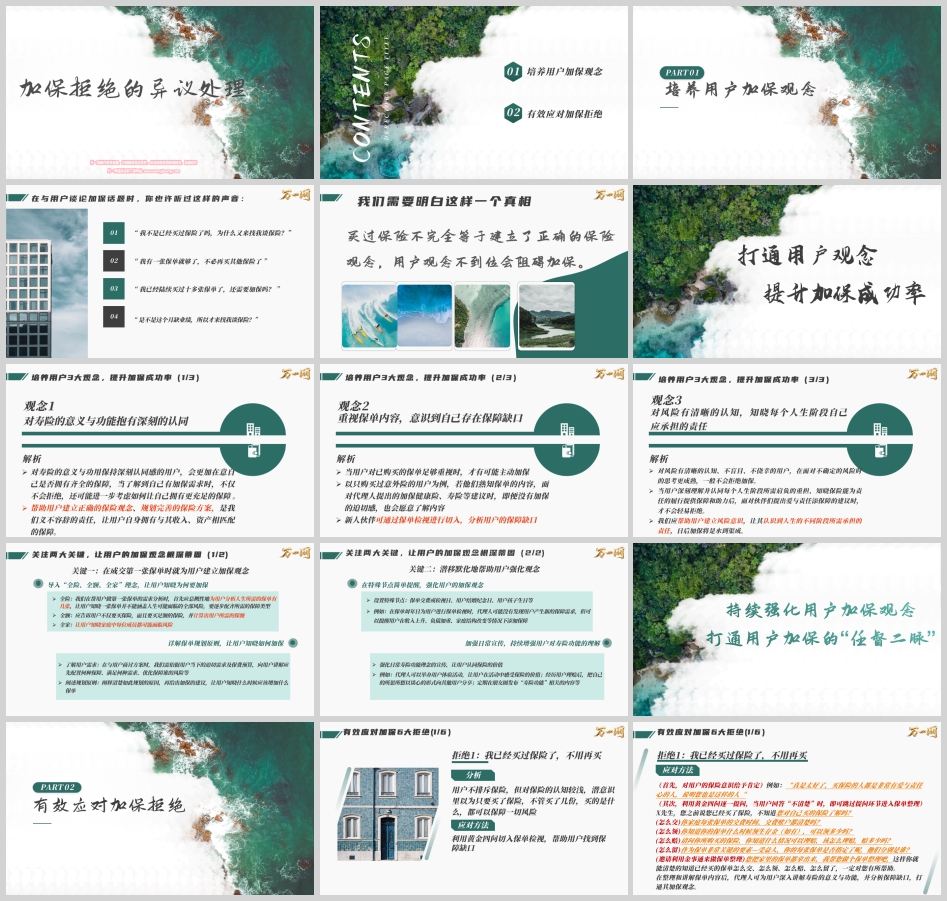
培养用户加保观念,有效应对加保拒绝——寿险加保实战指南
引言:加保,为何屡屡被拒?
"我不是已经买过保险了吗,为什么又来找我谈保险?"
"我有一张保单就够了,不必再买其他保险了。"
"我已经陆续买过十多张保单了,还需要加保吗?"
"是不是这个月缺业绩,所以才来找我谈保险?"
在与用户谈论加保话题时,这样的声音几乎每一位寿险代理人都听过。面对这些拒绝,很多伙伴感到困惑甚至挫败:明明是为客户好,为什么客户不领情?
真相是:买过保险不完全等于建立了正确的保险观念。 用户观念不到位,就会阻碍加保。打通用户观念,才能提升加保成功率。
第一部分:培养用户加保观念
一、三大观念,打通加保"任督二脉"
观念一:对寿险的意义与功能抱有深刻的认同
对寿险的意义与功用保持深刻认同感的用户,会更加在意自己是否拥有齐全的保障。当了解到自己有加保需求时,不仅不会拒绝,还可能进一步考虑如何让自己拥有更充足的保障。
帮助用户建立正确的保险观念、规划完善的保险方案,是我们义不容辞的责任。我们要让用户自身拥有与其收入、资产相匹配的保障,而不是停留在"有一张保单就行"的浅层认知上。
观念二:重视保单内容,意识到自己存在保障缺口
当用户对已购买的保单足够重视时,才有可能主动加保。以只购买过意外险的用户为例,若他们熟知保单的内容,面对代理人提出的加保健康险、寿险等建议时,即便没有加保的迫切感,也会愿意了解内容。
新人伙伴可通过保单检视进行切入,分析用户的保障缺口。保单检视是打开加保话题的最佳钥匙——它既体现了专业服务,又能让客户直观看到自己的保障盲区。
观念三:对风险有清晰的认知,知晓每个人生阶段自己应承担的责任
对风险有清晰的认知、不盲目、不侥幸的用户,在面对不确定的风险时思考更成熟,一般不会拒绝加保。
当用户深刻理解并认同每个人生阶段所需肩负的重担、知晓保险能为责任的履行提供保障和助力后,面对"爱与责任添保障"的建议时,才不会轻易拒绝。我们应帮助用户建立风险意识,让其认识到人生的不同阶段所需承担的责任,日后加保将是水到渠成。
二、导入"全险、全额、全家"理念
让用户知晓为何要加保,核心在于导入"全险、全额、全家"三大理念:
全险:在帮用户做第一张保单的需求分析时,首先应总概性地为用户分析人生所需的保单有几张,让用户知晓一张保单并不能涵盖人生可能面临的全部风险,要逐步配齐所需的保障类型。
全额:应告诉用户不仅要买保险,而且要买足额的保险,并计算出用户所需的保额。保额不足,保险就失去了应有的意义。
全家:让用户知晓家庭中每位成员都可能面临风险。家庭保障是一个整体工程,不能只保大人不保孩子,也不能只保经济支柱而忽略其他成员。
三、详解保单规划原则,让用户知晓如何加保
了解用户需求:在与用户商讨方案时,我们需依据用户当下的迫切需求及保费预算,向用户讲解应先配置何种保障、满足何种需求、优化保障谁的风险等。
阐述规划原则:阐释清楚如此规划的原因,再给出加保的建议,让用户知晓什么时候应该增加什么保单。比如,收入上升时应增加寿险和重疾险保额,负债加重时应增加定期寿险,家庭结构改变(结婚、生子)时应为新增家庭成员配置保障。
四、关注两大关键,让加保观念根深蒂固
关键一:在成交第一张保单时就为用户建立加保观念
在特殊节点简单提醒,强化用户的加保观念。设置特殊节点:保单交费或检视日、用户结婚纪念日、用户孩子生日等。例如,在保单周年日为用户进行保单检视时,代理人可以提醒用户在收入上升、负债加重、家庭结构改变等情况下添加保障。
加强日常宣传,持续增强用户对寿险功能的理解。代理人可以举办用户体验活动,让用户在活动中感受保险的价值;经历用户理赔后,把自己的所思所想以谈心的形式向其他用户分享;定期在朋友圈发布"寿险功能"相关的内容等。
关键二:潜移默化地帮助用户强化观念
加保观念的建立不是一蹴而就的,需要长期、持续、潜移默化的影响。通过日常的问候、专业的服务、适时的提醒,让加保观念在用户心中扎根。持续强化用户加保观念,打通用户加保的"任督二脉"。
第二部分:有效应对加保拒绝
拒绝一:"我已经买过保险了,不用再买"
分析:用户不排斥保险,但对保险的认知较浅,潜意识里以为只要买了保险,不管买了几份,买的是什么,都可以保障一切风险。
应对方法:
首先,对用户的保险意识给予肯定:"真是太好了,买保险的人都是非常有爱与责任心的人,说明您也是这样的人。"
其次,利用黄金四问逐一提问,当用户回答"不清楚"时,即可跳过提问环节进入保单整理:
(怎么交)您家庭每张保单的交费时间、交费账户都清楚吗?
(怎么领)您知道您的保单什么时候领生存金(如有),可以领多少吗?
(怎么赔)请问您所购买的保险,您知道什么情况可以理赔,该怎么理赔,赔多少吗?
(怎么留)作为保单非常关键的要素——受益人,您的每张保单是否指定了呢,他们分别是谁?
最后,邀请利用金事通来做保单整理:"您把家里的保单都拿出来,我帮您做个保单整理吧,这样您就能清楚地知道已经买的保单怎么交、怎么领、怎么赔、怎么留了,一定对您有所帮助。"
在整理和讲解保单内容后,代理人可为用户深入讲解寿险的意义与功能,并分析保障缺口,打通其加保观念。
拒绝二:"我的保额已经足够,没必要加那么高"
分析:用户虽然认可风险会发生,但存在侥幸心理,对风险发生的可能性预估过低,也不了解足额保障的重要性。
应对方法:从责任或身价角度引起用户对保额的重视。
责任角度:"风险对人的影响绝不仅是带来医疗费这么简单,它还会影响一家人的生活水平。您认为这些保额足够,可是当您把这些钱用于治疗后,还有多少能留给父母作赡养费、留给爱人生活、留给孩子继续接受教育?"
身价角度:"您知道自己一辈子可以创造多少价值吗?其实大部分人都不知道,但有一点我们可以明确,那就是只要风险突然降临,这份身价很有可能立马变为0。您的保额有多少,身价就有多少,您愿意自己的身价只有这些吗?"
拒绝三:"已经买了三五十万保额了,如果这都不够治好病,就不治了"
分析:用户不愿承担更高的保费,以"破罐子破摔"的态度拒绝保险;又或是为了不加保而"抬杠"。这种情况看似难处理,但也有应对之策。
应对方法:带领用户进入风险来临的情境。
"虽然您现在会这么说,可是如果风险真的到来,您认为您的家人会同意放弃对您的治疗吗?他们一定不会。再者,如果发生风险的是家人,您真的会因为医疗费过高而轻易放弃他们吗?人们买保险时总认为买得太多,可是等到理赔的时候,又往往后悔当初买的太少。"
"与其让发生风险的人躺在病床上时,还要担心自己拖累了家庭,而家人又担心没有足够的钱医治,造成一辈子的遗憾,不如在健康的时候就提前把保障做足,不让自己后悔。"
拒绝四:"有基础保障就可以了,没必要买其他保险"
分析:用户认为只要用保险抵御意外、疾病等风险即可,却对人生不同阶段的需求认知不深,例如,没有认真思考过应为子女的教育、自己的养老做哪些详细的规划。
应对方法:引导用户畅想美好的未来并提前规划。
首先,带领用户畅想美好未来,畅谈对孩子未来教育的期待、对自己老后生活的期待等,让用户对美好生活充满期待。其次,以自身为例,向用户分享自己为美好的愿望做了哪些规划,并询问用户的规划。最后,让用户明白"愿望并非可望而不可即,只要一步步规划就能实现"。
例如:"保险既可以为人们抵御风险,也可以助人们实现美好的人生愿望,您已经为风险做了防护措施,何不再付出一点努力,让家庭离美好生活更近一点呢?"
拒绝五:"要放一辈子/几十年,时间太长了"
分析:用户将长期资金规划视作被动煎熬的负担,只看见漫长等待周期,看不到时间复利、长期储蓄带来的确定增值,无法理解长期规划的价值。
应对方法:接纳用户对长周期的迟疑,用种树类比、培养孩子转换时间认知,引导用户见证资产逐年增值,认可长期规划守护养老终身大事的价值。
首先,接纳用户对长周期的犹豫,认可普通人面对几十年规划都会产生迟疑。
其次,拆分两种时间观:一种是被动等待的时间,比如排队、等车,这段时间纯粹是消耗,我们希望它越短越好;另一种是主动生长的时间,比如种一棵树、培养一个孩子,这段时间是创造价值不可或缺的过程,我们期待它,享受它带来的变化。
"现在规划的教育、养老,本质上就是在种一棵财富之树。时间不是我们要忍受的成本,而是让种子长成参天大树的必需养分。我们今天做的,不是'把钱锁死几十年',而是为一份未来必然需要的硕果,提供充足的生长周期。您觉得呢?"
最后,再引导用户主动见证资产逐年增长,用白纸黑字的现金价值消解对漫长时间焦虑,顺势确认养老终身规划的必要性。
"觉得几十年很久太正常了,其实时间分两种,消耗型时间我们想越快越好,但财富增值必须要有生长周期,就像树苗不可能一年长成大树。这份规划每年现金价值都在稳步增长,每一年都看得见收益,几十年后稳稳支撑咱们退休生活,这份确定的晚年保障,值得我们提前布局,您认同吗?"
拒绝六:"钱要放这么多年,不灵活,万一中途要用钱怎么办?"
分析:用户担心长期储蓄型资金取用受限,过度看重当下资金随时支取的自由,忽略无约束的灵活容易导致长期储备被随意挪用,破坏教育、养老等长远财务目标。
应对方法:先理解用户对资金流动性的顾虑,反向提问打破"越灵活越好"的认知,区分短期取用便利与长期目标确定资金的价值。
首先,先共情认可用户对资金流动性的顾虑,理解用户害怕资金锁死、急需用钱时被动的心态。
接着,反向提问引导用户思考:我们人生中绝大多数重大的财务失败,是因为钱"不够灵活",还是因为钱"太灵活"了?真相往往是后者。我们身边有多少这样的例子:为孩子准备的教育金,因为一次投资冲动被挪用了;为自己做的养老储备,因为一次消费升级被花掉了。绝对的灵活,往往通向绝对的失控。 我们需要的不是"随意花"的灵活,而是"未来用钱一定能用到"的自由。确保孩子在18岁上大学时或者我们60岁退休时,一定能有一笔钱能够用在那个最重要的人生目标上,为了达成这个大自由,我们是不是可以主动放弃一点"随时能取"的小灵活呢?
最后,区分"随时支取的小灵活"和"目标到期一定可用的大自由",点明产品规划的核心功能。
"您担心中途用钱不方便我完全理解,但咱们多数人存不住长期钱,恰恰是手里资金太容易取用。这份规划不是彻底锁住资金,是帮您守住孩子教育、晚年养老的底线钱,为了几十年后确定的底气,适当舍弃一点当下随意支取的便利,其实更划算,您说对吗?"
当然,人生总有不时之需,在急用钱时您可以向保险公司申请保单贷款,通常是80%现价,钱用到了,满足人生阶段的重大开支。所以说我们不是没有灵活性,而是把灵活性管理起来服务于主目标,带您穿越时间,抵达确定的未来。
"您希望现在就开始,为未来那份确定的自由建立一份保障吗?"
结语:拒绝背后,是真实的担忧
用户的拒绝,不是对你价值的否定,而是把他/她真实的担忧给你看。解决好用户担忧,签单水到渠成。
加保不是"多卖一张保单",而是帮助客户补足保障缺口、完善家庭财务规划的专业服务。当我们真正站在客户立场,用专业和真诚打通客户的加保观念,用同理心和智慧化解客户的每一个拒绝理由,加保就不再是难题,而是水到渠成的自然结果。
培养三大观念,关注两大关键,有效应对六大拒绝——让加保成为爱与责任的延续,让每一份保单都成为家庭幸福的坚实守护。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

