

标题
- 标题
- 内容

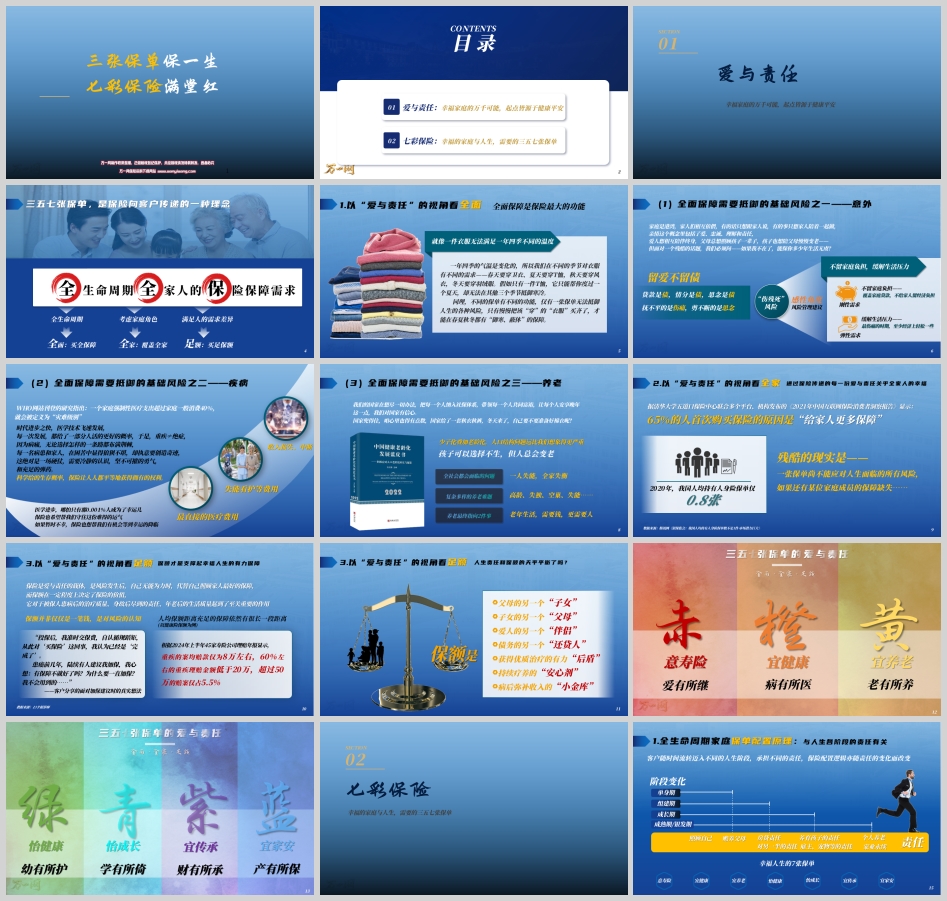
三张保单保一生,七彩保险满堂红
——以"爱与责任"为主线的全生命周期家庭保单配置方法论
一、引言:幸福家庭的万千可能,起点皆源于健康平安
每一个家庭,都有自己关于幸福的想象。
爱人想相互陪伴终身,父母总想照顾孩子一辈子,孩子也想陪父母慢慢变老——这是亲情里最朴素也最动人的部分。家庭是港湾,家人们相互依偎,有的话只想跟家人说,有的事只想家人陪着一起做。亲情这个概念里,包含着爱、忠诚、理解和责任。
但所有这些美好的可能,都有一个共同的前提:健康与平安。
一旦风险降临——意外、疾病、衰老——家庭的运转逻辑就会被彻底改写。贷款是债,情分是债,思念是债;抚不平的是伤痛,剪不断的是思念,但如果能在风险发生时留下一笔确定的钱,至少能让最伤痛的时期,经济上轻松一些。
这正是保险存在的意义。它不是理财产品,不是投资工具,而是爱与责任的载体——在自己无能为力的时候,代替自己继续照顾家人。
二、重新理解"三五七":三个字,一套完整的配置哲学
"三五七张保单",是保险向客户传递的一种理念,而非一个僵化的数字。它的底层逻辑包含三个关键词:
全面:买全保障。 不同的保单有不同的功能,仅有一张保单无法抵御人生的各种风险。
全家:覆盖全家。 家庭每个成员都应有与其家庭角色相匹配的保障。
足额:买足保额。 保额决定了风险发生时,这份爱能以多大的分量兑现。
同时,这套理念从三个维度展开思考:全生命周期(客户随时间流转迈入不同人生阶段)、考虑家庭角色(每个人在家庭中承担的责任不同)、满足人的需求差异(不同阶段、不同角色的核心诉求不同)。
三、以"爱与责任"看全面:三类基础风险,一个都不能少
理解"全面",可以用一个生活化的比喻:一年四季的气温是变化的,所以我们在不同季节对衣服有不同需求——春天穿卫衣、夏天穿T恤、秋天穿风衣、冬天穿羽绒服。假如只有一件T恤,它只能帮你度过一个夏天,却无法在其他三个季节抵御寒冷。
同理,只有慢慢把该"穿"的"衣服"买齐了,才能在春夏秋冬都有"御寒、蔽体"的保障。
全面保障需要抵御三大基础风险:
风险一:意外(伤残死)
这是一个残酷但必须面对的话题——如果我不在了,能保你多少年生活无虞?
父母双亲谁来照顾?房贷、车贷还没还完,剩下的债务要留给谁?小孩的赡养费用从哪里来?
因此,风险管理建议分为两个层次:
刚性需求(不留家庭负担):覆盖家庭贷款,不给家人留经济负担,做到"留爱不留债";
弹性需求(缓解生活压力):在最伤痛的时期,至少让家人经济上轻松一些,体面如常地生活。
风险二:疾病
时代进步之快,医学技术飞速发展,每一次发展都给了部分人活得更好的概率。于是,重疾≠绝症。但每一名病患和家人,在困苦中都显得狼狈不堪,却执意要创造奇迹。这绝对是一场硬仗,需要冷静的认识、坚不可摧的勇气,和充足的弹药。
世界卫生组织网站刊登的研究指出:一个家庭强制性医疗支出超过家庭一般消费的40%,就会被定义为"灾难级别"。疾病带来的经济冲击包括三个层次:最直接的医疗费用、失能看护等费用、收入损失与中断。
科学给的生存概率,保险让人人都平等地获得拥有的权利。哪怕只有0.001%的人成为幸运儿,保险也希望帮我们守住这份难得的运气;如果暂时不幸,保险也想帮我们有机会等到幸运的降临。
风险三:养老
孩子可以选择不生,但人总会变老。 这是全社会都会面临的问题,也是复杂多样的养老难题。
少子化叠加老龄化,人口结构问题远比我们想象得更严重。高龄、失独、空巢、失能……"一人失能,全家失衡"。老年生活,需要钱,更需要人。
养老最终指向两件事:钱和人。
我们的国家在想尽一切办法,把每一个人纳入社保体系,带领每一个人共同富裕。这一点,我们对国家有信心。但也要有个数——国家给了一套秋衣秋裤,冬天来了,自己要不要准备好棉衣呢?
四、以"爱与责任"看全家:0.8张保单的现实与空间
据清华大学五道口保险中心联合多个平台、机构发布的《2021年中国互联网保险消费者洞察报告》显示:65%的人首次购买保险的原因是"给家人更多保障"。
这组数据很有温度——大多数人买保险,第一念头不是自己,而是家人。保险从诞生那一刻起,就是一份指向他人的安排。
但残酷的现实是:2020年,我国人均持有人身险保单仅0.8张。
一张保单尚不能应对人生面临的所有风险,如果还有某位家庭成员的保障缺失,家庭的保障链条就会出现缺口。而这,恰恰是保险从业者最大的机遇所在——人均不足1张的现实,意味着市场的潜力和我们肩上的责任同样巨大。
五、以"爱与责任"看足额:保额是支撑幸福人生的有力保障
保额并非仅仅是一笔钱,而是对风险的认知。
先看一段真实的客户分享:
"投保后,我准时交保费,自认循规蹈矩,从此对'买保险'这回事,我认为已经是'完成了'。患癌前几年,陆续有人建议我加保,我心想:有保障不就好了吗?为什么要一直加保?我不会用到的……"
这段话值得每一位从业者记住。很多客户把"买了保险"等同于"保障完成了",却忽略了最关键的问题——保额够不够。
现实数据触目惊心:根据2024年上半年45家寿险公司理赔年报显示,重疾的案均赔款仅为8万元左右,60%左右的重疾理赔金额低于20万,超过50万的赔案仅占5.5%。
8万元,能覆盖一场重大疾病的治疗、康复与收入中断吗?答案显然是否定的。
那么,保额到底是什么?
保额是父母的另一个"子女",子女的另一个"父母",爱人的另一个"伴侣",债务的另一个"还贷人";是获得优质治疗的有力"后盾",持续疗养的"安心剂",病后弥补收入的"小金库"。
保险是爱与责任的载体,是风险发生后、自己无能为力时,代替自己照顾家人最好的保障。而保额在一定程度上决定了这份保险的价值——它对于被保人患病后的治疗质量、身故后尽到的责任、年老后的生活质量,起到了至关重要的作用。
所以,在每一次方案说明中,都要问客户一句:人生责任和保额的天平,平衡了吗?
六、七张保单:一张完整的家庭保障地图
理解了"全面、全家、足额",我们再来看"三五七"的具体落地。客户随时间流转迈入不同的人生阶段——单身期、组建期、成长期、成熟期/银发期,承担不同的责任,保险配置逻辑亦随责任的变化而改变。
从照顾自己、赡养父母,到房贷责任、对另一半的责任、养育孩子的责任,再到个人养老、家业永续,以及雇主、宠物等的责任——责任在变,保单也要跟着变。
第一张:意寿险——爱有所继
产品配置:定期/终身寿险、意外伤害保险。
当意外与死亡降临,需要缓解生活压力、不想给家人留负担时,意寿险是第一张保单。覆盖家庭负债,不给家人留经济负担;在最伤痛的时候,让家人能体面如常地生活。核心主张:留爱不留债。
第二张:宜健康——病有所医
产品配置:医疗保险 + 疾病保险。
生病看得起,生活不打折。如果不幸罹患重大疾病造成终身瘫痪,或慢性病导致长久的病床折磨,医疗住院费用和看护费用如何支付?如何减轻身体康复带来的费用压力和日常生活支出压力?宜健康是第二张保单,分担因疾病带来的高额费用,缓解家庭劳动力损失带来的经济负担。
第三张:宜养老——老有所养
产品配置:养老年金保险 + 护理保险。
留下未来,保住过去,享受一个有尊严、有质量的退休生活。人这一辈子会花太多不该花的钱,要趁着年轻开始准备养老金,先安顿好自己,退休后给孩子减轻压力。年老后如何不给孩子增添负担?如何保障老年生活过得优渥且有尊严?宜养老是第三张保单。
第四张:怡健康(少儿)——幼有所护
产品配置:医疗保险 + 少儿重疾险。
在经济水平不断提升的年代,抚养子女已不再是简单地"散养"或"放养",更多是对子女"一生平安健康,无疾病烦忧"的期许。如果风险来临,孩子健康出现问题,我们会因为这份保障而更有底气。让保险责任演化成爱,护佑孩子健康成长。
第五张:怡成长(少儿)——学有所倚
产品配置:教育年金险等,可设置专属教育型及长期增长型产品。
人在教育期仰赖父母抚养,我们无法预知未来,但可以通过教育金规划,为孩子准备好接受更好教育的条件;通过创业金规划,为孩子准备好未来事业打拼的底气;通过婚嫁金规划,为孩子的幸福小家打好基础。
一句话概括:一笔钱,一个期限,给孩子一个自由选择的机会。
第六张:宜家安——产有所保
产品配置:家财险、责任险等。
人有了保障、车有了保障,小家也可以有保障。从家庭组建开始,随着家庭资产增长,尤其在成熟期和银发期,房屋价值提升,需配置家庭财产综合保障。同时为家庭雇佣人群(家政人员)提供责任保障。把财产锁进保险箱,给"港湾"也加上一个保护罩。
第七张:宜传承——财有所承
产品配置:终身寿险和年金保险等资金型产品。
"富!要过三代。"到了这一阶段,孩子已经长大,或许已经成家立业。为了给儿孙留一笔可以传承的财富,需要考虑如何让财富在安全的前提下发挥更大价值,以及指定传承的问题。通过保险实现资产定向传承、风险隔离,确保家产长存。
七、从三张到七张:配置方案如何随家庭成长而演进
三张保单(基础版):意寿险 + 宜健康 + 宜养老。适用于单身期与家庭组建期,覆盖个人最核心的三大风险——身故、疾病、养老。这是"保一生"的最小完整单元。
五张保单(成长版):在三张基础上增加怡健康(少儿)+ 怡成长(少儿)。当孩子出生后,孩子就成为家庭的核心关注点。在保险配置方面,为孩子提供周全的健康、成长保障,成为家庭保障规划的重要考虑因素。
七张保单(满堂红版):在五张基础上增加宜传承 + 宜家安。主打家庭客户及高净值客户,覆盖财产保障、雇佣责任与财富定向传承。
"山影"诠释:给家"备份"
这套方案有一个极具画面感的表达方式——山影图。以"山"的起伏表现生命周期中家庭责任和收入的同步变化;以"山"的倒影表现匹配家庭责任的全生命周期保险保障方案。
形象地说:保险是对幸福生活的"复刻"和"备份"。山有多高,倒影就有多深;责任有多重,保障就该有多厚。
八、展业启示:把"三五七"讲成客户听得懂的语言
第一,先讲风险,再讲产品。 客户不缺产品信息,缺的是对风险的具象认知。用"一件T恤过不了一年四季"讲全面,用"灾难级医疗支出"讲疾病,用"秋衣秋裤和棉衣"讲养老——比直接报条款有效得多。
第二,用"爱与责任"替代"收益率"。 尤其在中高端客户沟通中,保险的价值不在收益,而在"代替自己照顾家人"。讲清楚保额是"父母的另一个子女、爱人的另一个伴侣",客户更容易被触动。
第三,把足额讲到位,避免"买过就等于够"。 8万元的案均重疾赔付,是最好的反面教材。每次方案说明都要做一次"保额天平"的检视。
第四,用家庭生命周期做动态检视。 客户从单身到组建家庭、到生子、到成熟期,责任在变,保单也要跟着升级。三张→五张→七张,本身就是一条清晰的加保路径,也是天然的复访理由。
第五,把七张保单画成一张"山影图"。 让客户一眼看到自己的责任曲线与保障倒影之间的缺口——缺口在哪里,方案就在哪里。
九、结语:用"爱与责任"守护每一个家庭
回到开头的那句话:幸福家庭的万千可能,起点皆源于健康平安。
保险的意义,从来不在于一张合同上的数字,而在于当风险来临、自己无能为力的那一刻,它能不能代替你,继续照顾你最在乎的人。
"三张保单保一生,七彩保险满堂红"——三张,是每个成年人应有的底线保障;七张,是一个家庭穿越生命周期、实现家业长青的完整方案。意寿险让爱有所继,宜健康让病有所医,宜养老让老有所养,怡健康让幼有所护,怡成长让学有所倚,宜家安让产有所保,宜传承让财有所承。
赤橙黄绿青蓝紫,七彩保险背后,是同一样东西:爱与责任。
对从业者而言,把这套逻辑讲透,客户买到的就不只是七张保单,而是一份给整个家庭的"备份"。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

