

标题
- 标题
- 内容



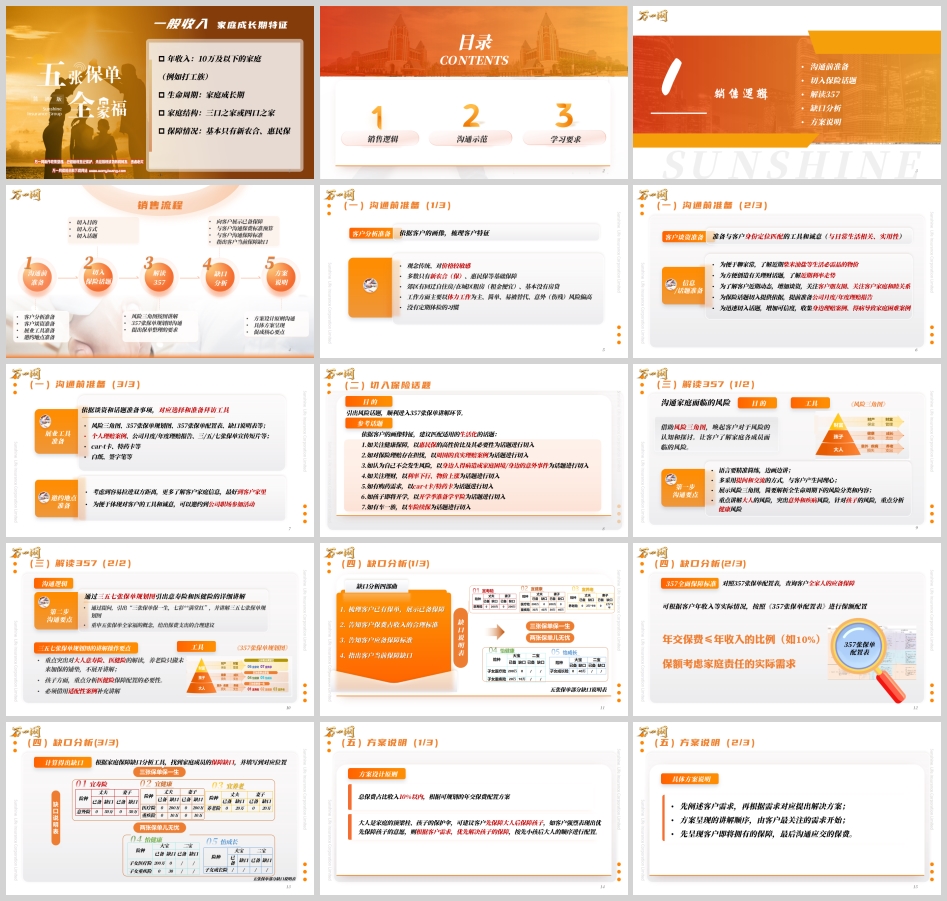
向下扎根:普通版普客工人家庭的客户分析与357销售逻辑全流程
一、先看懂这群人:年收入10万以下的家庭,到底在怕什么
做保险销售,最怕的不是客户拒绝,而是没看懂客户。
普通版普客——一般收入的工人家庭,是我们面对的最大基数、也最容易被忽略的一群人。他们的画像非常清晰:
年收入:10万元及以下(典型的夫妻双双打工族);
生命周期:家庭成长期——上有老、下有小,责任最重、储蓄最薄的阶段;
家庭结构:三口之家或四口之家;
保障现状:基本只有新农合、惠民保;
观念特征:传统、务实,对价格高度敏感;
资产特征:郊区有回迁自住房,或在城区租便宜的房子,基本没有房贷压力;
职业特征:以体力劳动为主,工作简单、可替代性强,意外(伤残)风险偏高;
健康习惯:没有定期体检的习惯。
把这八条放在一起,你会得出一个结论:这群人不是"不需要保险",而是最需要保险、却最没有能力为保险付费的一群人。
他们的风险敞口其实很吓人——夫妻二人都在工厂,靠双手吃饭,一旦发生伤残,收入立刻归零;没有体检习惯,意味着疾病往往一发现就是中晚期;只有新农合和惠民保,意味着大病一到,自付部分足以掏空一个家。
所以,面对这类客户,销售的核心不是讲产品有多好,而是回答两个问题:风险有多大?每月多少钱我能承受?
这就是"357"这套逻辑存在的意义。
二、沟通前准备:四项准备,不打无准备之仗
357销售流程的第一步,不是开口,而是准备。准备分四项,缺一不可。
1. 客户分析准备
依据画像,把客户特征逐条梳理出来:体力工作、意外风险高、无体检习惯、只有基础保障、无房贷、对价格敏感。梳理的目的,是为了在后面的沟通中每一句话都能戳中他真实的处境,而不是泛泛而谈。
2. 客户谈资准备(信息/话题准备)
谈资决定你能不能聊得下去:
了解近期柴米油盐等生活必需品的物价——方便聊家常,拉近距离;
了解近期利率走势——方便创造理财话题;
关注客户朋友圈、关注客户家庭和睦关系——了解客户近期动态,增加谈资;
提前准备公司月度/年度理赔报告——为保险话题切入提供依据;
收集身边理赔案例、因病因意外导致家庭困难的真实案例——迅速切入话题,增加可信度。
3. 展业工具准备
工具要与客户的身份定位匹配,讲究"日常、实用、有诚意":
专业类:《风险三角图》《357张保单规划图》《357张保单配置表》《缺口说明表》;
案例类:个人理赔案例、公司月度/年度理赔报告、三/五/七张保单宣传短片;
服务类:CAR-T卡、特药卡(对价格敏感的客户,这类"看得见的实惠"格外有效);
基础类:白纸、签字笔(现场画图用)。
4. 邀约地点准备
最好到客户家里——更容易拉近距离,也能更全面地了解客户家庭信息;也可以邀约到公司职场参加活动——更能体现对客户的重视与诚意。地点选对了,成交就成功了一半。
三、切入保险话题:七把钥匙,只为引出"风险"二字
切入的目的只有一个:引出风险话题,顺利进入357讲解环节。 千万别一上来就谈产品。
根据工人家庭的画像,推荐七类生活化切口:
关注健康保障 → 以惠民保的高性价比及其必要性切入;
担忧理赔 → 以周围的真实理赔案例切入;
认为自己不会出事 → 以身边人得病致困、身边的意外事件切入;
关注理财 → 以利率下行、物价上涨切入;
有购药需求 → 以CAR-T卡/特药卡切入;
孩子即将开学 → 以开学季学平险切入;
有车一族 → 以车险续保切入。
这七把钥匙的共同点是:从客户已有的生活场景出发,不谈"卖",只谈"事"。
四、解读357:两张图,讲透风险与责任
第一张图:《风险三角图》——唤起风险认知
操作要点:语言精准简练,边画边讲;多采用提问和交流,与客户产生同理心;简要解析全生命周期的风险分类。
大人的风险(重点讲,突出意外与疾病):
意外——防不胜防;
疾病——"医院的生意永远是最好的",生病的远比意外的多;
养老——属于未来要花的钱,是支出性风险。
孩子的风险(重点讲健康):
健康风险——孩子一生病,家庭立刻产生经济损失;
成长支出——教育金、婚嫁金、创业金。
财富风险:财产的保全与管理。
讲完后问一句关键的话:"小王,我这样讲你认同吗?那你当下最担心的是哪一类风险?"——把话语权交给客户,让客户自己说出痛点。
第二张图:《357张保单规划图》——讲透配置逻辑
抛出核心理念:"三张保单保一生,五张保单全家福,七彩××满堂红"。
01 宜寿险(意寿险)——第一张,也是最基础的一张。
讲法要落在情感上:"我们这么辛苦赚钱,无非想让家人过好生活、让孩子有好环境。万一受伤、残疾甚至'走'了,孩子上学的钱、父母的养老钱总得有着落。你对家人的爱毋庸置疑,但现在这份责任完完全全压在你一个人身上,太沉重了——真的应该有人来与你分担。"
02 宜健康(医健险)——医疗险 + 重疾险。
"医保加惠民保,还不足以100%覆盖大病花销,还是有人到处筹钱。医疗险几百元就能覆盖数百万医疗花销。而重疾险是给付型的,比如重度恶性肿瘤,一旦确诊就能申请理赔——像我们这样的普通人,一场大病,工厂不会再发钱,还可能三四年做康复不能工作,重疾险的一次性赔付,补的就是这份收入断层。"
03 宜养老——只做铺垫,不展开。"医疗越来越发达,寿命比想象的长,真正养老要花的钱比想象的多。"点到为止。
04 怡健康 + 05 怡成长(孩子的两张)——但必须强调:"你和你爱人是孩子的保护伞,你们能挣钱,孩子的一切都问题不大。所以优先保大人。"
最后一定要重申那句最有分量的话:"配齐五张保单要结合收支慢慢规划——保险是让生活更美好,而不能成为生活负担。"
五、缺口分析四部曲:从"有什么"到"缺什么"
讲解完理念,不要急着卖,先提出保单整理:
"小王,结合你已有的保单情况,我为你做个整理分析。你把保单拿出来,我给你整理一下——先不考虑买不买的问题,我们先要看我们有什么、还缺什么。"
这句话极大地降低了客户的防备心理。
第一步:展示已备保障。 用保单整理工具表,把结果填入"已备"项。
第二步:沟通保费标准预算。 家庭年收入10万,建议可支出保费约1万元/年,相当于每月900元左右。话术:"你家庭年收入10万,又没有房贷压力,建议每月准备900元用于保障规划,不影响当前生活,能接受吧?你目前年交保费约350元,建议再规划到1万元左右。"
第三步:沟通保障标准。 对照《357张保单配置表》(三线城市一般收入档):意寿20万/人、医疗200万/人、重疾10万/人、子女医疗200万、子女重疾10万;养老与子女成长待收入提升后再配置。
第四步:指出当前保障缺口。 以示例家庭为例:夫妻二人意寿险0(缺口20万)、医疗险0(缺口200万)、重疾险0(缺口10万);孩子医疗已有200万(缺口0),重疾0(缺口10万);养老险、子女成长险标记为"未来补充"。
"已备—应备—缺口"三栏一摆,客户自己就能看懂问题在哪。
六、方案说明:原则、呈现、促成
方案设计原则
总保费占收入10%以内,可规划年交保费控制在1万元以内;
优先解决夫妻双方及孩子的健康保障;
先大人后小孩——大人是顶梁柱、孩子的保护伞;若客户强烈要求先保孩子,则尊重客户意愿,按先小孩后大人配置。
具体方案呈现(示例)
大人意寿险:夫妻各20万,约240元/人;
大人医健险:医疗险各200万(共约0.1万)+ 重疾险各10万(附加可选责任一:60周岁前患重度恶性肿瘤额外赔付基本保额50%,共约0.7万);
孩子重疾险:10万(约1800元,含投保人豁免——投保人发生轻症、中症、重疾、全残或身故,均可豁免续期保费,孩子保障继续有效);
养老险、子女成长险:暂缓,待收入提升后再配置。
合计约1万元,不超预算。
呈现顺序有讲究:先阐述客户需求 → 从客户最关注的需求开始讲 → 先呈现客户即将拥有的保障,最后才说保费。
促成核心要点
主动积极实施促成动作;
多用"二择一"法,让客户做选择题而非判断题;
每次异议处理结束后,立即跟进促成动作。
收口话术可以这样讲:"这是我给你建议的最优方案,但一定还是要以你的设想为主——你看哪里还需要调整和完善?"
七、沟通示范全流程还原
以35周岁夫妻、工厂双职工、10岁女儿、年收入10万、三线城市、车险老客户(五菱宏光)为例:
【切入】 业务员:"小王,你车子的保险快到期了吧,今年我再给你报个价,及时续上?"——从已有服务切入,零压力。
【引风险】 结合台风洪灾新闻:"听说北京就有33人意外身故,还有十几人失踪……意外真的是算不出来的。新闻里看到的是故事,落到一个家庭就是天大的事故,家人未来一生的轨迹都会改变。小王,你觉得生活中有哪些风险会给我们带来损失?"
【画三角】 边画边讲大人三类风险、孩子两类风险,多提问、多互动,让客户自己说出"我担心生病、担心意外"。
【讲理念】 抛出"三张保单保一生,五张保单全家福",重点讲意寿险的爱与责任、医健险的收入补偿,养老只铺垫,孩子只说明必要性,始终坚持"先保大人"。
【做整理】 "你把保单拿出来,我给你整理一下,先不考虑买不买。"
【算预算】 "每月900元、年交1万元左右,不影响生活,能接受吧?"
【指缺口】 对照配置表,逐项指出缺口。
【呈方案】 按"先保障后保费"的顺序完整呈现,说明豁免、额外赔付等亮点,明确养老与成长金暂缓。
【促成】 "以你的设想为主,你看哪里还需要调整?"
八、学习要求:培训只是开始,训练更为重要
课件最后留了一句极重要的话:培训只是开始,训练更为重要。
落地方法只有一个——"四个一"情景演练:两两一组,一人扮演业务员、一人扮演客户,按照课程内容完整演练;演练后请2—3组学员上台展示。
为什么必须演练?因为357这套逻辑,听起来是五步,做起来是几十个细节:三角图边画边讲的节奏、提问的时机、把"保费"放到最后说的定力、异议处理后立刻促成的果断。这些只有在反复对练中才能形成肌肉记忆。
结语:把基本盘做扎实
普通版普客——工人家庭,从来不是"低端客户"。他们是工厂里靠双手养家的人,是孩子开学要凑学费的人,是父母生病要四处借钱的人。
对这群人,我们不需要复杂的资产配置模型,只需要做对三件事:用一个生活化的话题让他愿意听;用一张三角图让他看见风险;用一个万元以内的方案让他真的能买得起。
三张保单保一生,五张保单全家福。 补齐得慢没关系,先解决最要紧的缺口,本身就是最大的善意。
这片最广袤的市场,就是我们最扎实的基本盘。向下扎根,才能向上生长。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号