

标题
- 标题
- 内容

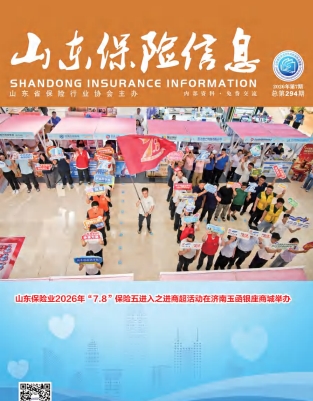
二十五载笔耕齐鲁 二十五载守信前行
——写在《山东保险信息》创刊25周年之际,兼论行业诚信建设的新刻度
时维仲夏,岁启新章。2026年7月,由山东省保险行业协会主办的行业性期刊《山东保险信息》,迎来了正式创刊25周年。
这是一个值得铭记的节点。二十五载笔墨春秋,二百九十余期纸墨风华。这本扎根齐鲁大地的刊物,从最初的零散册页走到今天的体系化月刊,从总第1期走到如今的第294期,始终与山东保险业同频共振、同向而行。它是行业发展的亲历者、见证者,更是时代征程的记录者、书写者。
而几乎在同一时间,国家金融监督管理总局发布了《国家金融监督管理总局关于严重失信主体名单管理的规定(试行)》(以下简称《规定》),自2026年10月1日起施行。一边是一本行业刊物二十五载的回望与展望,一边是一项关乎全行业信用底线的制度安排——看似两件事,实则指向同一个内核:保险业的高质量发展,既需要有人记录来路,更需要以诚信筑牢前路。
一、其源已远:一本刊物的二十五年
刊物的初心火种,早在1998年春天便已点燃。彼时的山东省保险同业公会(协会更名前身),已率先尝试编撰《山东保险信息》,虽无固定出刊周期,却已埋下"为行业立言、为发展存档"的种子。2001年,刊物正式创刊,从此开启了周期化、常态化的办刊征程。
二十五载风雨兼程,刊物历经5次重大改版:从不定期出刊到稳定月刊,从单薄册页到体系化内容,从单一的信息摘编到集政策传导、行业交流、普法宣传、舆论引领于一体的综合平台。5次改版,改的是形态与栏目,不改的是"立足行业、服务行业、赋能行业"的办刊初心。
一本行业刊物的厚度,从来不只由页码决定,而由它所记录的时代的厚度决定。翻开《山东保险信息》二十五年的合订本,我们看到的是一部微缩的山东保险发展史。
二、数字里的跨越:从125.96亿到3899.44亿
数字是最沉默也最有力的见证者。
《山东保险信息》亲眼见证:山东保险业从2001年125.96亿元的年保费规模,一路跃升至2025年底的3899.44亿元,实现了三十余倍的壮阔跨越。三十余倍,不是一个冰冷的倍数,它背后是无数张保单的签订、无数次理赔的兑现、无数个家庭在风险来临时被稳稳托住的瞬间。
我们全程记录:山东保险深度从1.62%左右攀升至4.51%,保险密度从人均167元增长至人均4377元。这两项核心指标的长期攀升,衡量的是一个地区保险业与经济社会的融合程度——保险深度反映的是保险在国民经济中的渗透力,保险密度反映的是每个人平均享有的风险保障水平。两项指标双双跃升,意味着保险已从经济的"边缘配角",成长为经济社会运行中不可或缺的"稳定器"与"减震阀"。
我们深切感知:齐鲁百姓对保险的认知,从最初的陌生、疑虑,到如今的懂保险、用保险。曾几何时,"保险都是骗人的"是许多人脱口而出的偏见;而今天,从田间地头的农业保险,到门诊住院的健康险,从开车上路交强险,到养老规划的商业年金,保险已然成为千家万户风险对冲、民生保障的重要依托。
从125.96亿到3899.44亿,从1.62%到4.51%,从167元到4377元——这三组数字的连线,画出的正是山东保险业二十五年的上升曲线,而《山东保险信息》,始终是这条曲线旁最忠实的标注者。
三、四个角色:一本刊物的自我定位
二十五载来,《山东保险信息》始终坚守办刊初心,在行业中扮演着四重角色。
其一,是政策传导的"主阵地"。 监管精神、行业部署,需要精准直达市场一线。刊物第一时间传递政策要求,让分支机构听得懂、让一线从业者用得上,避免政策在传达中衰减、在理解中走样。在监管与市场之间,刊物架起了一座"翻译"与"落地"的桥。
其二,是行业交流的"会客厅"。 各会员单位的创新实践、经营思考,在这里汇聚;优秀的经验做法,在齐鲁大地互鉴共享。一家公司在农险服务上的探索,可能启发另一家公司的产品创新;一个机构的理赔提速做法,可能推动全行业服务标准的抬升。交流,是行业共同进步最经济的路径。
其三,是以案说法的"普法窗"。 刊物以真实案例拆解风险、厘清权责,助力行业合规经营,守护消费者合法权益。保险纠纷往往源于信息不对称与认知偏差,一个讲透的判例,胜过十次抽象的宣导。以案说法,既教育从业者,也帮助消费者。
其四,是保险担当的"传声筒"。 刊物记录下山东保险人在乡村振兴、普惠金融、养老金融、抗灾救灾、公益帮扶中的每一份坚守与付出。当暴雨来袭,查勘员蹚水前行的身影;当农户受灾,理赔款第一时间打到卡上的安心;当乡村老人第一次领到养老金时的笑容——这些瞬间被笔墨定格,让社会看见保险的温度与力量。
这四个角色,共同构成了《山东保险信息》存在的价值:它不只是"记录",它本身就是行业生态的一部分。
四、诚信之维:保险是经营风险的行业,更是经营信用的行业
如果说二十五年记录的是"成长的刻度",那么《规定》的出台,则为行业标定了"底线的刻度"。
保险业有一个区别于其他行业的本质特征:它卖出的不是实物,而是一份承诺。 投保人今天缴纳保费,换回的是未来某一时刻、某一风险发生时,保险公司兑现赔付的承诺。这份承诺可能是十年、二十年,甚至跨越一代人。因此,保险业对"信用"的依赖,比任何行业都更深、更久。
正因如此,任何失信行为的伤害也更大。销售误导让消费者买错产品,理赔惜赔让消费者在最需要时寒心,虚假理赔、骗保套费侵蚀的是全体投保人的共同池子,而严重的违法违规行为,动摇的是整个行业的公信力根基。
《规定》的出台,正是要给这份"承诺"装上制度的牙齿。
五、《规定》的四梁八柱:惩戒与修复并重
《规定》共三十一条,自2026年10月1日起施行,主要内容包括四个方面。
一是审慎界定名单列入范围。 金融机构及其从业人员等主体受到金融监管总局或其派出机构行政处罚等措施,且性质特别恶劣、情节特别严重的,列入严重失信主体名单。这里的关键词是"审慎"与"特别"——不是所有处罚都入名单,只有性质特别恶劣、情节特别严重者才被纳入,体现了过罚相当、精准施策的立法思路,避免失信认定泛化。
二是明确对严重失信主体的管理措施。 依据有关法律法规和党中央、国务院政策文件,规定了金融监管总局及其派出机构对被列入名单的主体可以采取的管理措施。列入名单不是"贴标签"了事,而是伴随实实在在的约束,让失信者付出应有代价。
三是严格规范名单管理程序。 对列入、移出名单的具体程序进行了规定,同时规定了事先告知、陈述申辩等程序,充分保障相关主体知情权、申辩权。程序正义是实体正义的前提。事先告知让当事人知晓缘由,陈述申辩给予其表达意见的机会,这既是对市场主体权利的保护,也是提升监管公信力的必要设计。
四是建立信用修复机制。 鼓励严重失信主体纠正失信行为、消除不良影响,明确了提前移出条件、核实期限等。这是《规定》中最具温度的一笔。惩戒不是目的,规范才是目的。给真心改过者一条出路,制度才不会变成"一棍子打死",而是形成"失信受惩—纠正修复—重回正轨"的闭环。
从答记者问披露的制定背景看,《规定》的出台有着清晰的政策脉络:《中华人民共和国国民经济和社会发展第十五个五年规划纲要》提出"完善守信激励、失信惩戒和信用修复机制";2020年12月国务院办公厅印发《关于进一步完善失信约束制度 构建诚信建设长效机制的指导意见》,要求规范健全失信行为认定、记录、归集、共享、公开、惩戒和信用修复等机制;2022年3月中共中央办公厅、国务院办公厅印发《关于推进社会信用体系建设高质量发展 促进形成新发展格局的意见》,提出推动社会信用体系建设全面纳入法治轨道;2025年3月中共中央办公厅、国务院办公厅印发《关于健全社会信用体系的意见》,对构建覆盖各类主体的信用体系作出部署。
从"十五五"规划纲要到三部中央、国务院文件,再到这部《规定》,一条主线贯穿始终:让信用体系建设在法治轨道上运行,让惩戒有据、修复有路、程序有度。
六、新起点:五篇大文章与齐鲁保险的下一段征程
创刊25周年,既是回望过往的里程碑,更是奔赴未来的新起点。
站在新的历史方位,金融"五篇大文章"——科技金融、绿色金融、普惠金融、养老金融、数字金融——为保险业高质量发展指明了前进方向。山东保险业正朝着更专业、更普惠、更有温度的方向阔步前行。
更专业,意味着产品定价更精准、风险管理更科学、队伍素质更过硬;更普惠,意味着保险的阳光照到小微企业、新市民、农户等更广泛的群体;更有温度,意味着理赔更快一点、服务更暖一点、对消费者更真诚一点。
而这一切,都离不开"诚信"二字托底。一部《规定》管的是严重失信的"极少数",守护的是合规经营的"绝大多数"。对山东保险从业者而言,读懂《规定》,不只是为了"不踩红线",更是为了重新确认这个行业的立身之本:我们卖的是承诺,守的是信用,赢的是人心。
结语:以笔为炬,与行业同呼吸
二十五载栉风沐雨,二十五载风华正茂。
未来,《山东保险信息》将继续以笔为炬,以墨为韵,坚守创刊初心,守正创新笃行,既做行业发展的忠实记录者,也做高质量发展的积极推动者,持续搭建好政企沟通、行业交流、大众科普的平台,讲好山东保险故事,传播好山东保险声音。
三百九十九亿、四千亿级的保费规模是成果,4.51%的保险深度是进步,4377元的保险密度是民生。而比这些数字更重要的,是数字背后那份被亿万山东百姓所信赖的"承诺"。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

