

标题
- 标题
- 内容

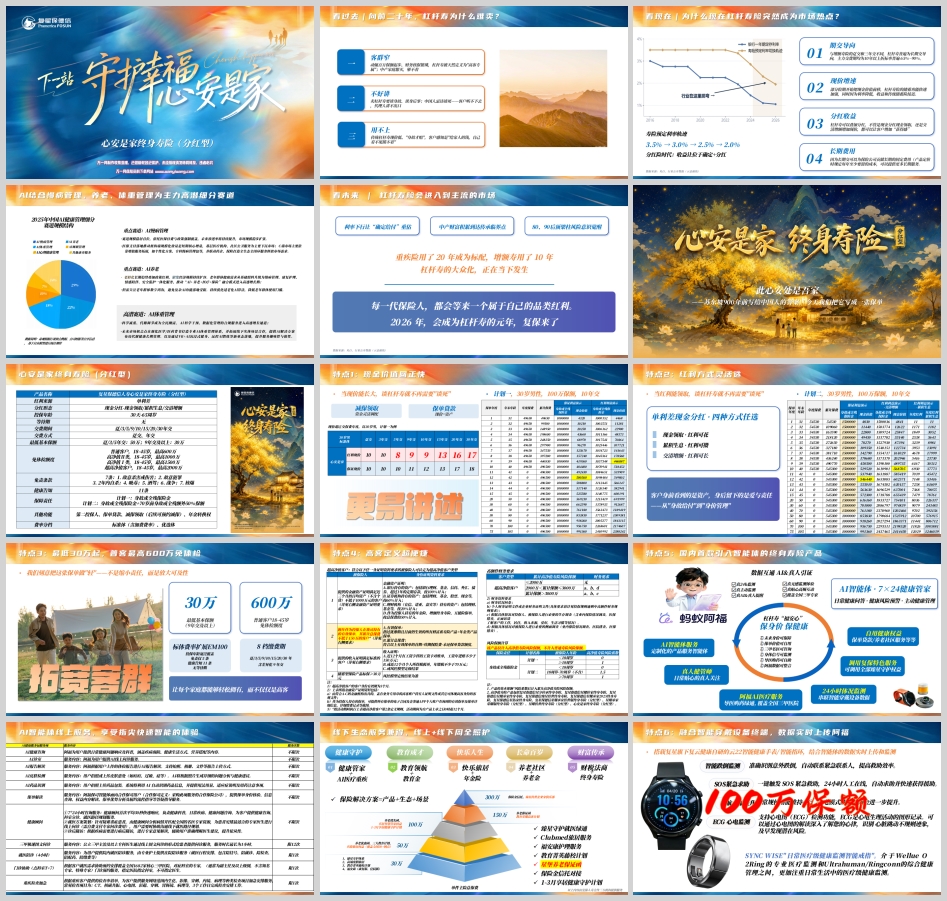
此心安处是吾家:复星保德信「心安是家」终身寿险(分红型)全景解读
九百年前,苏东坡写下"此心安处是吾家"。九百年后,这句话被写进了一张保单——复星保德信人寿「心安是家终身寿险(分红型)」。它要回答的,是每个中国家庭最不愿提起、却最绕不开的那个问题:如果我倒下了,我爱的那些人怎么办?
一、看过去:杠杆寿为什么难卖了二十年
杠杆寿,也就是定额终身寿险,在中国市场沉寂了整整二十年。不是因为它不重要,而是因为它"三不沾"。
一是客群窄。 动辄百万保额起步,财务核保、体检、资产证明层层加码,杠杆寿天然被定义为"高客专属"。中产家庭想买,够不着;代理人想卖,开不了口。
二是不好讲。 卖杠杆寿,就得谈身故、谈身后事。中国人忌讳谈死——客户听不下去,代理人讲不出口。一场本该温暖的规划,往往聊成了尴尬。
三是用不上。 传统杠杆寿现金价值极低,客户的感知就是"身故才赔的钱":给家人的钱,自己活着时看不见、摸不着。在4.25%、3.5%预定利率时代,一款杠杆寿要二三十年才能回本,客户自然觉得"这笔钱死了才值钱"。
二、看现在:为什么杠杆寿突然站上风口
2023年被称作分红险元年,而2026年正被行业视为杠杆寿元年。变化来自四个维度。
第一,预定利率一路下行。 3.5%→3.0%→2.5%→2.0%,"确定给付"被彻底重新定价。低利率时代,增额寿和杠杆寿的收益正在快速趋同,返本时间大幅前移,杠杆寿开始向增额寿"靠拢"。过去是保费买保额、两者差距巨大;现在是既有身故杠杆,现价也在稳步长大。
第二,期交导向带来长期价值。 与增额寿的趸交、三年交不同,杠杆寿普遍是10年以上的长期交,折标率普遍在65%~90%,且报行合一后费用影响有限。
第三,分红让客户有了"获得感"。 现金分红可以现金领取、可以累积生息,也可以交清增额直接增加现价和保额。除了保证收益部分不同,分红收益的逻辑是趋同的——比如年金类现金分红,大致相当于已交保费的1.2%左右。客户生前看到的是资产,身后留下的是责任。
第四,长期费用支撑长期服务。 增额寿多为短交,保险公司很难在其上搭载长期服务;而杠杆寿缴费期长,产品定价中的长期固定费用,恰好能支撑起持续多年的健康、养老、就医服务。这正是"产品+生态+场景"得以落地的底层基础。
与此同时,AI健康管理正在成为保险服务的新底座。2025年中国AI健康管理细分赛道中,AI慢病管理占29%、AI养老占22%、AI体重管理占14%、AI心理健康管理占18%、AI睡眠管理占10%、其他7%——慢病管理依托医保支付与政策覆盖稳居首位,AI养老在老龄化与政策红利下高速增长,AI体重管理则是科学减重刚需驱动的高潜赛道。健康服务的"可获得性",正在把一份冷冰冰的身故保单,变成每天都在用的生活工具。
三、看未来:大众化正在发生
利率下行让"确定给付"被重估;中产家庭的财富积累到达传承临界点;80后、90后顶梁柱的风险意识集体觉醒。重疾险用了20年成为标配,增额寿用了10年,而杠杆寿的大众化,正在当下发生。就像台湾保德信市场一样,未来杠杆寿会成为中国家庭的必备险种。每一代保险人,都会等来一个属于自己的品类红利。
四、产品解析:七个特点,把杠杆寿做"轻"
(一)现金价值回正快。 以30岁男性、计划一、10年交为例:红利现价第9年超过已交保费,保证现价第11年超过。当现价能长大,谈杠杆寿就不再需要"谈死"——现价就是资产,可减保领取,可保单贷款,资金灵活调配。
(二)红利方式灵活选。 单利差现金分红,现金领取、累积生息、交清增额三种方式任选。以30岁男性、计划二、100万保额、10年交为例,选择交清增额,70岁时身故保险金可达约237万元,红利现价约120万元。
(三)门槛低、额度高,把保单做"轻"。 9年交及以上最低基本保额仅30万元;18-45岁普通客户免体检额度最高600万,高净值Ⅱ类1000万、高净值Ⅰ类1500万、超高净值2000万。8档缴费期(趸/3/5/9/10/15/20/30年),标体费率扩展至EM100,投保年龄30天至65周岁,无等待期,免责条款7条,健康告知11条。
(四)高客定义超便捷。 超高净值客户2000万以内免财务核保;本产品仅计入高净值寿险风险保额,不计入普通寿险风险保额。金融资产证明(近三个月日均不低于1000万元)、既往保单累计总保费不低于150万元、收入证明(年进账≥150万或年缴税≥70万)、储蓄型保险标保≥30万元——四类口径任选其一,身份有效期3个月。
(五)国内首款引入智能体的终身寿险。 搭载"阿福"AI医疗智能体:AI健康咨询、AI诊室、AI报告解读、AI皮肤检测、AI药品识别、保单解读均不限次;另有7×24小时真人健康顾问(30秒响应)、三甲极速图文问诊(限12次)、就医陪诊4小时(限1次)、门诊协助(覆盖全国1682家核心三甲医院,限1次)、重疾检查加急(限1次)。线上指尖智能,线下生态兼得。
(六)融合智能穿戴设备。 搭载复星旗下复云健康自研的云22智能健康手表/智能戒指,支持ECG心电监测、智能跌倒监测、SOS紧急求助,常规续航约4天,数据实时上传阿福、主动预警、真人跟进。
(七)费率美丽,兼顾性价比。 以35岁、100万保额、计划一为例:20年交男28,950元、女26,600元;30年交男20,710元、女18,900元,与主流竞品相比基本持平甚至更优。更关键的是"交费期内高杠杆、交费期后享增长"——35岁男性30年交,年交20,710元,日均约58元,第17年红利现价超已交保费,第18年保证现价超已交保费;70岁红利现价约100万,80岁约127万,90岁约155万。
五、案例:一张保单,四种人生
需求一:责任重大期,如何给客户更多保障? 38岁离异带娃爸爸,上有老下有小、父母身体欠佳、还有房贷。方案:计划二、300万保额(70岁前450万)、20年交,年交保费100,200元,保单对接保险金信托,按节奏赡养父母、抚养孩子长大;同时为父亲申请智能戒指+云22手表。第16年红利现价超已交保费,第19年保证现价超已交保费;60岁起每年减保10万元做养老社区月费,至90岁累计减保310万元,红利现价仍余42万元。
需求二:多子女/高净值家庭的财富分配。 47岁北美精算师、险企高管,两个儿子,最担心自己有万一、孩子的精英教育中断。方案:计划一、1000万保额、20年交,年交保费359,700元,受益人指定妻子34%、两个儿子各33%。70岁时红利现价906万、身故保险金1190万;80岁红利现价1150万、身故保险金1349万。万一发生,妻子可获得340万~624万,两个儿子各330万~605万,生活与留学规划都不改变。
需求三:未婚未育,就不需要杠杆寿吗? 顶梁柱的定义从来不是婚姻状态,而是"有没有人的生活会因为你的倒下而坍塌"。一个33岁已婚男人的倒下,会击穿一个三口之家;一个33岁沪漂独生女的倒下,击穿的是远在老家、已60多岁、只有她这一个孩子的一对父母。已婚者出事,配偶还能工作、撑起孩子;单身独生子女出事,父母的余生没有任何人接手。方案:33岁女性、计划一、100万保额、30年交,年交保费18,240元,受益人父亲40%、母亲60%,母亲为第二投保人。70岁时现价杠杆率180%、身故杠杆率246%,55岁后可通过减保补充自己的养老——我才是父母唯一的那张保单。
还有两种典型画法。 50岁制造业企业主李总,净资产数千万、女儿20岁,最担心财产将来给了外人:1000万保额、10年交,年交697,200元,架构为"李总→保单→保险金信托→女儿",按月生活费+学业奖励金+婚姻里程碑给付+防挥霍分期支取,钱按爸爸的心意陪女儿走完一生;74岁红利现价1021万,100岁达1687万。55岁成都退休高管周姐,300万保额、10年交,年交210,930元,第10年红利现价超已交保费,70岁起每年减保10万元支付星堡社区月费,至90岁累计减保210万元,红利现价仍余134万元留给女儿——投保时增值、入住时取现、身后定向传承,三段式一气呵成。
六、生态:让保单背后有生活
复保给出的答案是"保险解决方案=产品+生态+场景"。臻星守护就医绿通、Club Med旅居服务、福安康护理服务、教育菁英藤校计划、星堡养老保证函、保险金信托对接……从30万到300万总保费,权益分层递进。复星康养布局6城10个社区,健嘉医疗覆盖18+城市25家医院,Club Med遍布40余国70余座度假村。保单不再只是一笔赔付,而是一整套可被使用的生活资源。
七、结语
"如有万一,则有百万身价;如无万一,也可强制储蓄、养老补充,留给孩子或父母。"这大概是对杠杆寿最朴素、也最准确的注解。当现价能长大、红利能领取、服务能日常使用,谈杠杆寿就真的不必再"谈死"了——客户身前看到的是资产,身后留下的是爱与责任。
每一代保险人,都会等来一个属于自己的品类红利。2026年,复保把这张保单叫做「心安是家」:保的是身价,安的是人心。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

