

标题
- 标题
- 内容



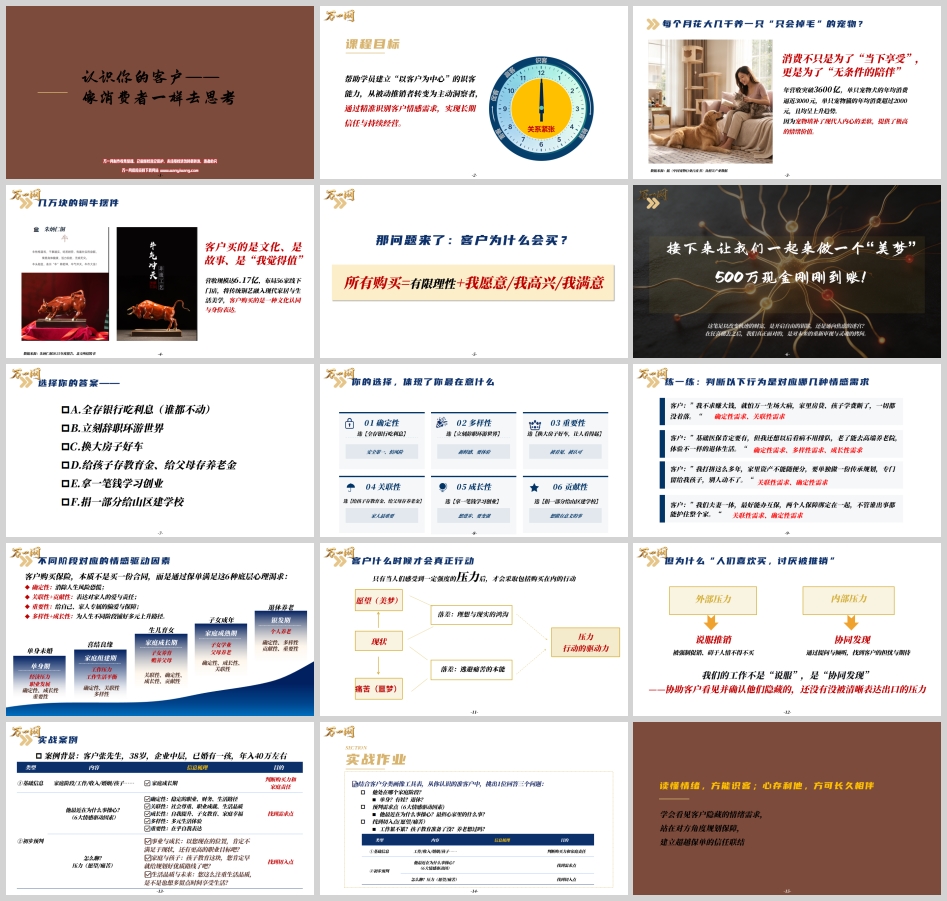
先来看两个看似与保险无关的消费现象。
第一个现象:宠物经济。 中国宠物行业年营收已突破3600亿元,单只宠物犬的年均消费逼近3000元,单只宠物猫的年均消费超过2000元,且均呈上升趋势。很多人不理解:每个月花大几千养一只"只会掉毛"的宠物,图什么?答案藏在情绪里——消费不只是为了"当下享受",更是为了"无条件的陪伴"。宠物填补了现代人内心的柔软,提供了极高的情绪价值。
第二个现象:铜艺文创。 朱炳仁铜营收规模达6.17亿元,布局56家线下门店,将传统铜艺融入现代家居与生活美学。几万块的铜牛摆件,客户买的不是铜,是文化、是故事、是"我觉得值",是一种文化认同与身份表达。
这两个案例指向同一个结论:客户为什么会买?所有购买 = 有限理性 + 我愿意 / 我高兴 / 我满意。
理性的部分,客户自己会算——保费多少、保额多少、收益多少;而最终按下"购买键"的,往往是情绪的部分。如果我们的销售动作只停留在产品的理性层面,就永远触达不到客户真正的决策开关。
在展开需求分析之前,不妨做一个思想实验。
想象一下:就在昨天,你买的一张彩票中了奖。不是五块,不是五百,是税后整整五百万,已经躺在你的银行账户里。这笔钱足以改变生活轨迹,却又不足以让你彻底摆脱对未来的所有顾虑。狂喜褪去之后,你会怎么选?
· A. 全存银行吃利息,谁都不动
· B. 立刻辞职环游世界
· C. 换大房子、好车
· D. 给孩子存教育金、给父母存养老金
· E. 拿一笔钱学习、创业
· F. 捐一部分给山区建学校
你的选择,体现了你最在意什么。 这六个选项,恰好对应人类六大底层情感需求:
选项 | 情感需求 | 心理内核 |
A 全存银行 | 确定性 | 安全第一、怕风险 |
B 环游世界 | 多样性 | 新鲜感、要体验 |
C 换房换车 | 重要性 | 被看见、被认可 |
D 给父母孩子 | 关联性 | 家人最重要 |
E 学习创业 | 成长性 | 想进步、要变强 |
F 捐资助学 | 贡献性 | 想做有意义的事 |
这六种情感需求,不是理论假设,而是客户每一次购买决策背后真实的心理发动机。客户购买保险,本质上不是买一份合同,而是通过保单满足这六种底层心理渴求:确定性,用来消除人生风险恐慌;关联性与贡献性,用来表达对家人的爱与责任;重要性,用来给自己和家人一份专属的偏爱与保障;多样性与成长性,用来为人生不同阶段铺好多元的上升路径。
理论要落在耳朵上。来看四句客户的真实表达:
客户一:"我不求赚大钱,就怕万一生场大病,家里房贷、孩子学费断了,一切都没着落。"
→ 确定性需求 + 关联性需求。怕的是"失控",牵挂的是"家人"。
客户二:"基础医保肯定要有,但我还想以后看病不用排队,老了能去高端养老院,体验不一样的退休生活。"
→ 确定性需求 + 多样性需求 + 成长性需求。既有风险兜底的焦虑,也有对更高品质生活的向往。
客户三:"我打拼这么多年,家里资产不能随便分,要单独做一份传承规划,专门留给我孩子,别人动不了。"
→ 关联性需求 + 确定性需求,同时也暗含重要性——"专属"两个字,本身就是一种偏爱的表达。
客户四:"我们夫妻一体,最好能办互保,两个人保障绑定在一起,不管谁出事都能护住整个家。"
→ 关联性需求 + 确定性需求。
这四句话里,没有一句提到"收益率""现金价值""免责条款"。客户说的全是担忧、牵挂和期待。如果我们只会回应条款,就接不住客户的情绪;而一旦接住了情绪,条款反而变得次要。
情感需求不是静态的,它随着家庭生命周期演进而迁移。把客户放进"阶段"这个坐标里,识别才会变得精准。
1. 单身期(单身未婚)——关键词:经济压力、职业发展
刚入职场,收入有限但未来可期。核心是确定性(怕意外、怕生病拖累父母)与成长性(想提升、想变强),同时年轻人也高度在意重要性——自我表达、被同龄人认可。切入点是职业发展的不确定性和对父母的隐性责任。
2. 家庭组建期(喜结良缘)——关键词:工作压力、工作生活平衡
新婚夫妻,双职工、房贷压身。核心是确定性(收入中断风险)与关联性("我们要一起把日子过好")。这是配置夫妻互保、定期寿险的黄金窗口。
3. 家庭成长期(生儿育女)——关键词:子女养育、赡养父母
上有老、下有小,责任最重、焦虑最深。核心是关联性(孩子和父母)、确定性(家庭现金流不能断)、成长性(教育金要提前规划)与贡献性(反哺父母的责任感)。这是保险需求最集中、也最容易产生共鸣的阶段。
4. 家庭成熟期(子女成年)——关键词:子女学业、父母养老
事业进入平台期,资产有一定积累,重心转向资产保全与传承。核心是确定性(财富不能被风险侵蚀)、成长性(子女发展)与关联性(父母养老、夫妻养老)。
5. 银发期(退休养老)——关键词:个人养老
收入停止、健康下行,最怕"钱不够花、病没人管、尊严保不住"。核心是确定性(稳定的现金流)与多样性(想体验不一样的退休生活),同时贡献性(想为子女留下什么)与重要性(希望被尊重、被记得)显著上升。
需要强调的是:这是一张一般性画像,个体差异永远存在。阶段用来缩小判断范围,真正的精准,仍要靠提问与倾听去验证。
很多人困惑:客户明明"有需求",为什么就是不签单?
答案是:只有当人们感受到一定强度的压力后,才会采取包括购买在内的行动。
压力的来源有两个方向:一边是愿望(美梦)——我想要什么样的人生;一边是痛苦(噩梦)——我害怕发生什么。当"理想中的自己"与"现实中的自己"之间出现鸿沟,压力就产生了;当"想逃避痛苦"的本能足够强烈,行动才被触发。
这也解释了一个永恒的销售悖论:人们喜欢"买",却讨厌"被推销"。
区别在于:被推销时,压力来自外部——被强制促销、碍于人情不得不买,客户的第一反应是防御;而主动购买时,压力来自内部——客户自己看见了那个落差,行动是他自己的决定。
因此,我们的工作定位必须转变:不是"说服",而是"协同发现"——协助客户看见并确认那些隐藏的、还没有被清晰表达出口的压力。
说服推销与协同发现的分水岭,在于压力从哪来、由谁说出:
说服推销 | 协同发现 | |
压力来源 | 外部压力:人情、促销、逼单 | 内部压力:客户自己的担忧与期待 |
典型场景 | 碍于情面不得不买 | 通过提问与倾听,找到客户的真实焦虑 |
客户感受 | 被推着走 | 被理解、被点亮 |
第一步:梳理基础信息,判断购买力与家庭责任。
家庭成长期,已婚有孩,年收入40万——购买力中等偏上,家庭责任处于峰值,是最需要保障、也最容易被忽略自身保障的一类人。
第二步:初步预判,用六大情感需求定位他最近在操心什么。
· 确定性:稳定的职业、财务、生活路径——最怕"断供"。
· 重要性:职业成就、社会尊重、生活品质——努力了这么多年,不想掉队。
· 成长性:自我提升、子女教育、家庭幸福——还想再上一个台阶。
· 关联性:家人的牵挂与责任。
· 多样性:多元生活体验的向往。
第三步:设计提问,把预判变成客户自己说出口的压力。
· 事业与成长:"以您现在的位置,肯定不满足于现状,还有更高的职业目标吧?"
· 家庭与孩子:"孩子教育这块,您肯定早就给规划好优质路线了吧?"
· 生活品质与未来:"您这么注重生活品质,是不是也想多留点时间享受生活?"
注意这三句话的共同点——没有一句在卖保险,全都在唤醒客户自己心里的那幅画面。 客户一旦开口说"是啊,我最近其实挺担心的……",内部压力就成立了,签单只是水到渠成。
结合客户分类画像工具表,从你认识的准客户中挑出一位,回答三个问题:
1. 基础信息:他处在哪个家庭阶段?单身?有娃?退休?工作、收入、婚姻、孩子情况如何?(判断购买力与家庭责任)
2. 初步预判:他最近在为什么事操心?最担心家里的什么事?(对应六大情感驱动因素,找到需求点)
3. 找到切入点:怎么聊?工作累不累?孩子教育准备了没?养老想过吗?(从愿望/痛苦切入)
这三问,把"凭感觉卖保险"变成"按方法识客户"。
回到开篇那两个案例:人们买宠物,买的是无条件的陪伴;买铜牛摆件,买的是文化认同与身份表达。客户买的从来不是产品本身,而是产品所承载的情绪与意义。
保险更是如此。一份保单背后,是"万一我不在,这个家怎么办"的恐惧,是"我想让孩子过得比我好"的期待,是"辛苦一辈子要体面老去"的尊严。这些,才是客户真正的购买理由。
因此,识客的最高境界不是技巧,而是态度——学会看见客户隐藏的情绪需求,站在对方角度规划保障,建立超越保单的信任联结。
读懂情绪,方能识客;心存利他,方可长久相伴。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号