

标题
- 标题
- 内容

保单整理:从读懂合同到挖掘需求的专业化服务技能
引言
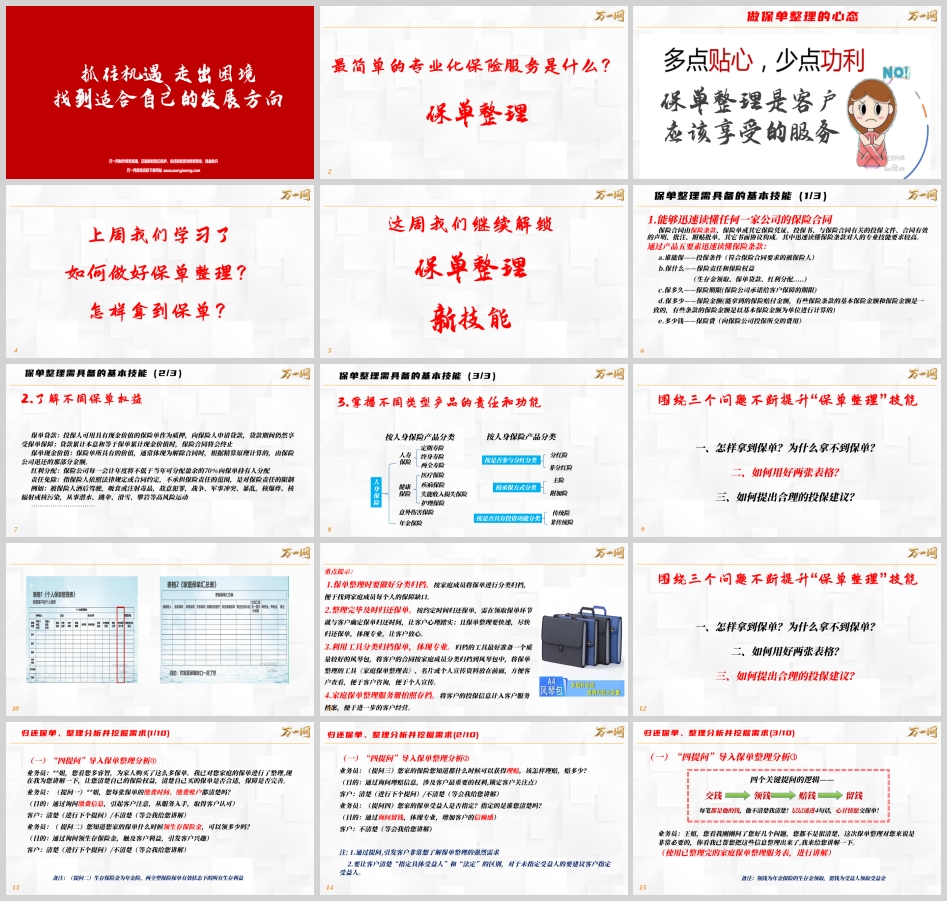
最简单的专业化保险服务是什么?答案是保单整理。这个看似朴素的答案背后,藏着一个重要判断:保单整理不是业务员推销前的"铺垫动作",而是客户本应享受的服务。做保单整理,首先要有正确的心态——它是服务,不是套路;是帮客户看清自己的保障版图,而不是为下一次成交寻找借口。正是基于这一心态,保单整理才需要一套扎实的基本技能作为支撑。
一、三大基本技能:读懂合同、了解权益、掌握分类
第一项技能:能够迅速读懂任何一家公司的保险合同。 保险合同由保险条款、保险单或其他保险凭证、投保书、与保险合同有关的投保文件、合同有效的声明、批注、附贴批单、其他书面协议构成。其中,迅速读懂保险条款对专业技能要求较高。合同中的基本事项包括保险人名称和住所,投保人、被保险人及受益人的名称和住所,保险标的,保险责任和责任免除,保险期间和责任开始时间,保险价值,保险金额,保险费及支付办法,保险金赔偿或给付办法,违约责任和争议处理,以及订立合同的年月日——这些正是做保单整理需要记录、做需求分析时需要牢记的重点事项。
条款内容分为通用条款与专用条款。通用条款各家保险公司差不多,如合同构成、合同的成立与生效、犹豫期、责任免除、保险金受益人、失踪处理、合同效力中止、争议处理等;专用条款则体现险种差异性。快速找出差异性的工具是"产品五要素":谁能保——投保条件,即符合合同要求的被保险人;保什么——保险责任和保险权益,如生存金领取、保单贷款、红利分配;保多久——保险期限,即保险公司承诺给客户保障的期限;保多少——保险金额,即能拿到的赔付金额,有些条款的基本保险金额与保险金额一致,有些则以基本保险金额为单位计算;多少钱——保险费,即向保险公司投保所交的费用。
这一环节的训练要点在于实操:让学员拿出提前准备的合同现场训练,限定2至3分钟读懂,不能超过3分钟;选择2至3个学员发表,讲师拿过合同检视点评,复核学员是否真正读懂条款。限时训练的价值在于逼迫学员抓大放小,直奔五要素,而不是从头到尾逐字阅读。
第二项技能:了解不同保单权益。 条款中有一些客户重点关注的权益必须清楚,并在保单整理分析时主动提示,以彰显专业水平。保单贷款:投保人可用具有现金价值的保险单作质押向保险人申请贷款,贷款期间仍享受保单保障;当贷款累计本息和等于保单累计现金价值时,合同将终止。讲解时要结合具体合同说明怎么贷、贷多久、怎么还,并告诉客户在资金紧张时如何通过贷款功能交保费。保单现金价值:即解除合同时按精算原理计算、由保险公司退还的那部分金额。讲解时要结合合同说明不同险种现金价值的差异,分析年金险、重疾险等险种的规律,以及不同缴费年期体现的规律。红利分配:保险公司每一会计年度将不低于当年可分配盈余的70%向保单持有人分配,讲解时需说明分配方式与派发日,讲清保额分红与现金分红的区别,并教客户读懂各家公司的红利派发书。责任免除:保险人依法律规定或合同约定不承担保险责任的范围,是对保险责任的限制,例如被保险人酒后驾驶、吸食或注射毒品、故意犯罪、战争军事冲突暴乱、核爆炸核辐射或核污染、从事潜水跳伞滑雪攀岩等高风险运动。提示客户哪些情况不理赔、要避免哪些高风险运动,本身就是专业价值的体现。以上四项只是举例,合同中还有很多客户关注的权益,如宽限期条款、受益人指定与法定的区别等,要根据客户情况逐项提示。
第三项技能:掌握不同类型产品的责任和功能。 人身保险按产品分类包括人寿保险(终身寿险、定期寿险、两全寿险)、健康保险(医疗保险、疾病保险、失能收入损失保险、护理保险)、意外伤害保险、年金保险;按是否参与分红分为分红险与非分红险;按是否具有投资功能分为传统险与非传统险;按承保方式分为主险与附加险。讲解时要分别解释每种类别的责任与特点,让学员遇到此类产品时能快速判断——比如看到条款题目中含"两全"二字,就要知道这是活着、死了都会给钱的险种。
二、三个追问:怎样拿到保单、如何用好表格、怎样提出建议
保单整理技能围绕三个问题不断提升。其一,怎样拿到保单?为什么拿不到保单? 拿不到保单,往往不是客户不信任,而是业务员没有把"保单整理是客户应享受的服务"这件事讲清楚。其二,如何用好两张表格? 表格是载体,讲解才是核心,表格填得再漂亮,讲不出客户的问题也毫无价值。其三,如何提出合理的投保建议? 建议必须建立在整理分析所发现的缺口之上,而非凭空的 product pitch。
在操作层面,有五条重点提示。一是做好分类归档,按家庭成员将保单分类,便于找到每个人的保障缺口。二是整理完毕及时归还保单,在领取保单环节就与客户约定归还时间,让客户心里踏实;整理要快、尽快归还,体现专业、让客户放心。三是利用工具体现专业,最好准备一个质量较好的风琴包,将合同按家庭成员分类归档,把《家庭保单整理表》、名片或个人宣传资料放在前面,方便客户查看、便于客户咨询、利于个人宣传。四是家庭保单整理服务册拍照存档,将投保信息计入客户服务档案,便于后续客户经营。五是牢记保单整理是服务而非一次性动作,归档、归还、存档三个环节共同构成专业印象的闭环。
三、"四提问"导入:层层递进锁定客户关注点
归还保单并完成整理分析后,如何自然导入讲解?答案是"四提问"。开场先肯定客户:"您看您多睿智,为家人购买了这么多保单。我已对您家庭的保单进行了整理,现在我为您讲解一下,让您清楚自己的保险权益,清楚自己买的保单是否合适、保障是否完善。"
提问一:"您每张保单的缴费时间、缴费账户都清楚吗?"目的是通过询问缴费信息引起客户注意,从服务入手取得认可。客户清楚则进入下一问,不清楚则"等会我给您讲解"。提问二:"您知道您家的保单什么时候领生存保险金、可以领多少吗?"目的是触及客户利益、引发兴趣。此处生存保险金指年金险、两全型保险保单有效状态下的所有生存利益。提问三:"您家的保险您知道都什么时候可以获得理赔、该怎样理赔、赔多少?"目的是涉及客户最重要的权利,锁定关注点。提问四:"您家的保单受益人是否指定?指定的是谁您清楚吗?"目的是通过询问"留钱"体现专业、增加信赖。
四问的逻辑可以用四个字概括:交钱、领钱、赔钱、留钱。每笔都是他的钱,他不清楚而我清楚——层层递进四句话,客户便心甘情愿交出保单。四问之后自然过渡:"您看我刚刚问了您好几个问题,您都不是很清楚,这次保单整理对您来说是非常必要的。您看我已经帮您把这些信息整理出来了,我来给您讲解一下。"同时要让客户清楚"指定具体受益人"与"法定"的区别,对未指定受益人的建议指定受益人。
四、讲解话术:从城堡比喻到缺口挖掘
讲解的第一层是建立认知框架。"在人生的旅途中,风险无处不在,我们每个人每个家庭都需要一座坚固的城堡,保险就是为您规避风险的城堡。为了您和亲爱的家人,您一定要随时检查您的城堡是否坚固。您看,现在您家庭的保障都在上面了,这个《保单整理服务表》可以让您一目了然地了解家里的保障状况,方便今后管理保单、办理业务和进行保险金的领取,也能清楚看到家里谁的保障最充分、谁的有缺口。"
第二层是给出标准参照。"一般家庭需要考虑7种保障:重大疾病保障、住院医疗保障、身故全残保障、意外伤残保障、养老规划保障、子女教育保障、财富管理保障。盖洛普调查显示:合理的家庭保障保费应为年收入的15%—20%,重疾保额应为年收入的5—10倍,意外保障应为年收入的15—20倍(不含投资类保险)。"讲解时委婉询问客户家庭成员年收入,帮其计算年交保费及保障并填充表格。
第三层是逐人呈现明细。"这是您本人的保障明细,这是您爱人的……这是您孩子的……看这一页,可以提醒您哪张保单、保什么险种、什么时间缴费、在哪家公司缴费、缴多少费,有了这个保单整理表,就相当于多了一个保险管家。"随后给出专业建议:"我注意到您和家人的这些保单,其中有些已经失效了,有的保障也不太充分。这就好比您原以为大冬天已经给全家穿上了全套御寒衣服,其实只穿了单衣单裤,难以抵御严寒,当风险真正来临时是远远不够的。"这段"单衣单裤"的比喻极具画面感,既点出问题又不否定客户过去的决策。
缺口分析从三个维度展开:保障是否足额——保额与收入、责任、风险损失是否匹配;保障是否全面——是否规避了人一生中关键阶段的高发风险;保障是否合理——险种是否单一、家庭成员与经济支柱的分配是否合理、险种与需求是否匹配。家庭标准保障参考值为:重大疾病保障为30—50万治疗康复费用加5年收入损失;住院医疗保障以百万医疗做高额报销补充;身故全残保障与意外伤残保障用生命价值法计算;养老规划保障老两口约100—200万;子女教育保障养育一个孩子约50—100万;财富管理保障根据家庭财富配比,可参考标准普尔资产配置。
五、情景示范:孩子缺口与经济支柱缺口
情景一:挖掘孩子重疾保障缺口。 "您看,这是您孩子的重疾保障,现在拥有30万,现在孩子还小、保费正便宜,有条件我建议给孩子保到最高额度80万,这是终身的保障。"若客户拒绝"已经办了很多保险、全家都办过了",则回应:"您的保险意识真好,恭喜您和家人已经拥有这么多保障!其实保险的本质就是钱,是发生风险时急用的钱,您还嫌钱多吗?"客户说"谁会嫌钱多,钱难挣啊",再接:"是啊,只听说保险买的不够,没听说嫌保险买太多的。社会在发展,时代在进步,就像买衣服一样,只会不断更新。我们公司新上市的险种,您可以再了解了解。"顺势导入产品介绍。
情景二:挖掘丈夫/妻子重疾保障缺口。 "家里最被重视的就是孩子,她的保障最为全面,但作为给她提供一切物质需求的父母、作为家庭经济支柱的您夫妻两个,重疾保障欠缺了些。只有家庭经济支柱的保障充足,一旦发生保险事故才能得到充足的保险金支付,才可以确保孩子在良好的环境中成长无忧。按照现在大病支出的情况,保守估计重疾保障也要在50万以上,再加上五年的收入损失,您和您爱人的缺口分别是……您看是先把您的保障缺口补足,还是夫妻两个一起补?"若客户说"我的保险够用了,先不补了",则用"买衣服"的类比:"买保险要与自己的身份相匹配。以前家庭条件不好时,我们一般去批发市场买衣服,现在条件好了,都去专柜或大商场买品牌衣服。如果您现在还穿批发市场买的衣服,不但不舒服,也觉得没面子,您说对吗?您原来的10万元健康保障就相当于批发市场的衣服。随着您年龄的增长、收入的提高和社会地位的提升,服装要穿品牌,保险也要与您的收入、风险相符合。"再补上时间紧迫性:"年龄越大,健康状况会下降,生病的可能性大大提高,健康险保费就越贵。如果三五年后再投保时身体有了小毛病,保险公司可能会加费或拒保。所以健康险越早买越合适。"随后导入有寿险复原的重疾险——免体检额度高、老客户投保有优惠政策。
六、产品导入与促成跟进
通过保单整理拿出产品计划书,顺势切入:"这是我们这款产品的计划书,占用您几分钟时间,我给您讲讲。"讲解完毕后确认理解,客户若说"听是听明白了,可是目前资金还是有点紧",则回应:"这份计划可以填补《保单整理服务表》中给您分析的保障缺口,能让家里的总体保障比较全面,钱还是您的钱,但却给家里带来更多安心和踏实,您说这不划算吗?您看我们的保障是增加30万还是50万呢?"——用二选一收束,避免开放式追问。
促成之后的跟进同样重要。"您对我今天的服务还满意吗?其实作为保险公司的客户,困惑莫过于不知道买了什么样的保障、或是买得是否划算。我想您身边也一定有和您一样需求的亲朋好友,您也一定希望他们拥有这样一份《家庭保单整理服务表》吧?您看一下身边哪些朋友有保险,让他们也做一下保单整理,相信他们一定会很感谢您的。"——随时获取转介绍名单,源源不断补充客户源。若未能成功促成加保,可邀约参加平台活动:"我们公司周六下午2点在环球金融城正好有一场保单年检会,您去听听专家的建议,肯定对您有帮助。现在利率下行,大家都非常注重理财,都想得到专家的专业指导,参加的人很多,座位有限,我先给您登记一下,回公司帮您领取一份邀请函。您一定要按时参加,千万别迟到呀!"
结语
保单整理的价值,远不止于把客户的合同归拢到一个风琴包里。它是一项让客户看清自己、让业务员看清机会、让双方建立长期信任的专业化服务。读懂合同的产品五要素是"看家本领",了解保单权益是"专业彰显",掌握产品分类是"快速判断";三个追问逼着业务员把服务做深、把表格用活、把建议提准;"四提问"以交钱、领钱、赔钱、留钱四层递进锁定客户关注;讲解话术用城堡、单衣单裤、买衣服三个比喻把抽象的保障缺口讲得可感可知;情景示范则把"孩子缺口"与"经济支柱缺口"两条最常见的加保路径拆解到句。拥有一项赖以生存的技能,改变自己的寿险职业生涯——保单整理,正是这样一项值得反复打磨、终身受用的基本功。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

