

标题
- 标题
- 内容



低利率时代,分红险为何是最优解
2026年市场需求趋势研判与保险配置训练要点
站在2026年的节点回望,中国家庭财富管理所处的环境已经彻底改变。存款利率一路下行,理财产品不再保本,房地产的增值预期被打破,而与此同时,居民手中的闲置资金仍在持续积累。钱往哪里去,成为每一个家庭都绕不开的问题。对保险从业者而言,这道题的答案正在变得清晰——读懂低利率趋势、转变销售认知、用专业守住客户,而分红险,正是当下最值得被认真讲清楚的那个解。
一、读懂低利率趋势:不是短期波动,而是长期存在
做资产配置,第一件事是判断趋势的时长。如果只是短期波动,忍耐一下就能过去;如果是长期趋势,就必须改变配置逻辑。当前共识是:未来十年左右,我们将处在一个低利率周期之中。降息周期一旦开始,趋势往往不可逆。
顺势而为的做法可以概括为两句话:利率下行时,也就是当前,要保住本;利率上行时,也就是未来,要挣到钱。前者考验的是跨周期能力,后者考验的是抗通胀能力。而钱有两个特点:一是会缩水,来自通货膨胀;二是能生钱,来自复利现象。低利率时代,单一理财方式很难穿越完整的经济周期,多元资产配置、攻守兼备是必然选择。
还有一个不可忽视的现实:万亿级存款正在集中到期,需要转化与承接。这笔钱不会消失,只会搬家。谁能提供既安全又有成长性的承接方案,谁就能在这一轮资金再配置中占据主动。
因此,优化配置的核心不是改变金钱的数量,而是改变金钱的质量——把资产从有风险的地方向无风险的地方挪动,从不可控的地方向可控的地方挪动。这正是保险,尤其是分红险,能够发挥作用的地方。
二、分红险是最优解:攻守兼备、穿越周期、机制科学
(一)攻守兼备:能保住本,也能挣到钱
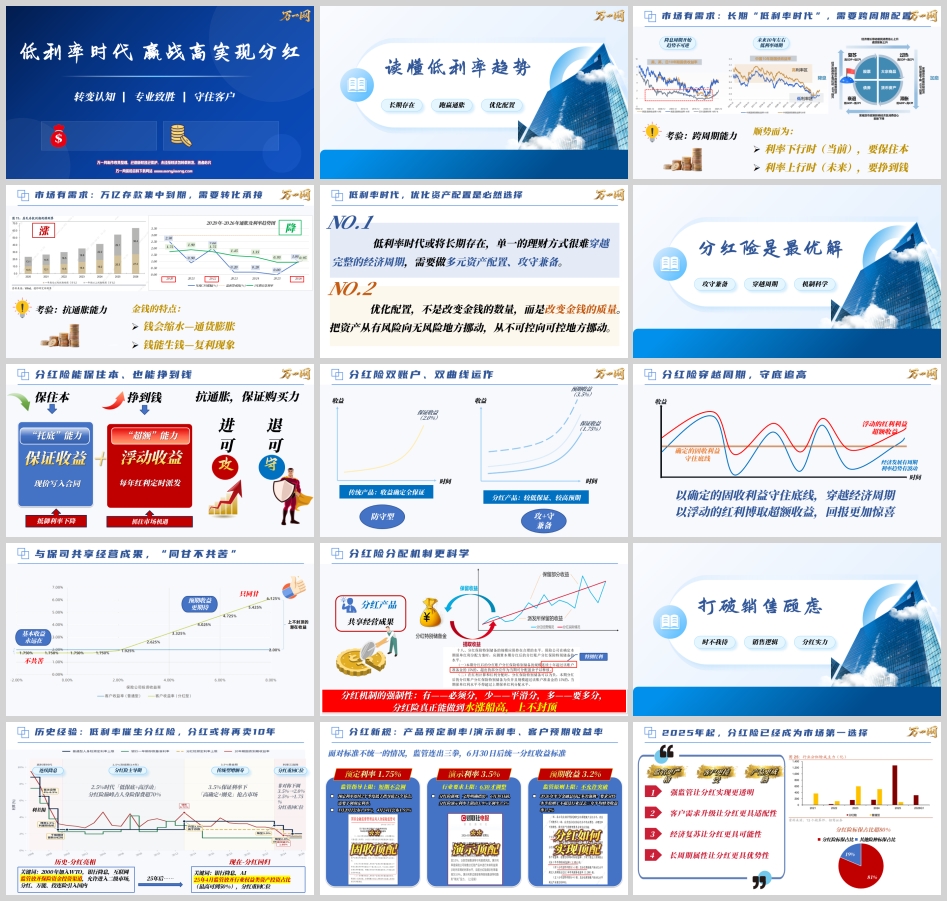
分红险的结构可以理解为"保证加浮动"的双账户。保证部分提供托底能力,现金价值写入合同,用于抵御利率下降;浮动部分提供超额能力,通过每年红利定时派发,抓住市场机遇。进可攻、退可守,既能抗通胀、保证购买力,又能在市场向好时分享成果。
对比传统产品看得更清楚:传统型产品收益确定、全保证,属于典型的防守型;分红产品则是"较低保证、较高预期",例如保证收益1.75%、预期收益3.5%,属于攻守兼备型。两条曲线叠在一起,就是分红险穿越周期、守底追高的运作逻辑。
(二)穿越周期:以固收守底线,以红利博超额
经济发展有周期,利率趋势有波动。分红险的设计恰好对应这一现实:以确定的固收利益守住底线,穿越经济周期;以浮动的红利利益博取超额收益,回报更加惊喜。客户与保险公司共享经营成果,用一句话概括就是"只同甘、不共苦"——基本收益永远在,预期收益更值得期待。
(三)机制科学:强制分配、平滑运作、上不封顶
分红机制的强制性体现在《分红保险精算规定》(保监发〔2015〕93号)之中:有盈余必须分,盈余少时平滑分,盈余多时要多分。分红险因此真正能够做到水涨船高、上不封顶,必要时还有特别红利安排。
需要补充一个历史视角:世界上首款分红险源自英国公平人寿,分红比例为保费的10%;我国首款分红险出现在2000年,中间相差两百多年。机制本身经过长期检验,并非新生事物。
三、打破销售顾虑:产品确定、监管透明、时不我待
(一)历史经验:低利率催生分红险,或将再卖十年
回看国内人身险市场,产品主线始终跟着利率走。2000年前后,中国加入WTO、银行降息、互联网兴起,监管放开保险资金投资渠道、允许进入二级市场,分红、万能、投连险陆续引入国内,分红险巅峰时期占人身险保费超过70%。此后,在3.5%保证利率时代,"高确定、刚兑"的传统型增额寿抢占市场;而随着预定利率非对称下调、从3.5%到2.0%、从2.5%到1.75%,分红险重回C位,进入"低保底加高浮动"的2.5%时代。
二十五年过去,当下与2000年有着相似的时代关键词:银行降息、AI兴起。2025年4月,监管放开行业权益类资产投资占比,最高可到50%,为分红险的资金运用打开了更大空间。历史不会简单重复,但会押韵——低利率催生分红险,这一轮周期的分红险,或将再卖十年。
(二)新规之下,标准更统一、演示更稳健
分红新规对产品预定利率、演示利率与客户预期收益率作出明确约束:预定利率1.75%、演示利率3.5%、预期收益3.2%,分别对应固收顶配、演示顶配与实现顶配。监管明确,6月30日前分红险演示利率上限由3.9%下调至3.5%;2026年以来金融监管总局已多次强调,分红水平原则上不超过行业过去三年平均财务收益率3.2%。
预定利率连续两个季度低于指导值25个基点即需要下调——1月20日公布为1.89%,4月24日公布为1.93%。面对标准不统一的情况,监管连出三拳,6月30日后统一分红收益标准。对销售端而言,这不是限制,而是保护:标准统一之后,客户预期更清晰,销售纠纷更少,专业队伍的价值反而凸显。
2025年起,分红险已经成为市场第一选择,背后有四重支撑:强监管让分红实现更透明,客户需求升级让分红更具适配性,经济复苏让分红更具可能性,长周期属性让分红更具优势性。监管更严格、客户更接受、产品更成熟,三件事同时发生。
(三)直面四大顾虑:分红险也有很多是确定的
队伍不敢卖分红,通常卡在四类顾虑:怕讲错、怕扯皮、怕退保;觉得不靠谱、不确定、不透明;习惯了短平快、只会卖固收;担心回本慢、周期长、身边有负面案例。这些情绪很真实,但答案也很明确:分红险有很多部分是确定的。
具体来说,分配比例确定,不低于70%;红利来源确定,来自死差、利差、费差等;分配模式确定,现金红利或保额红利;信息披露确定,每年官网披露;独立账户运作,投资更高则分红更多;分配时间确定,固定时间派发。把这几条讲清楚,客户对"不确定"的恐惧会大幅下降。
在与同业比较时,可以采用"米氏对比法":我语文90分,友商85分,至于数学我不说。其原则是——基于事实,在相同条件下,对比对自己有利的、客观的、可证伪的项目。不做无依据的贬损,也不回避自身优势。
四、分红险的本质在选公司
分红险与普通固收产品最大的不同在于,收益的实现与保险公司的经营能力直接挂钩。因此销售分红险,本质上是在帮客户选公司。判断标准有三问:负债成本多不多、投资能力强不强、公司经营稳不稳。
对应到选择建议,有三类公司要谨慎:产品激进、表述夸张的不要选;投资单一、保守或激进的不要选;不公开披露信息的不要选。这三条既是风控原则,也是专业形象的来源——能替客户做减法的人,才像是真正的顾问。
五、从卖产品到卖服务:专业致胜,赢在未来
(一)按客群做配置:保险不只在追收益,也在避风险
不同客群的需求差异极大,配置逻辑也应随之调整。企业主钱多、家企牵连大、缺乏安全感,需要的是战略性防御,重点解决企业经营风险带来的债务隔离、财产税收风险带来的税务优化、人伦道德风险带来的属人保护。管理者与公务员能力强、自律、收入稳定,需求来自家庭责任感,可为每位家庭成员建立独立账户,不断向账户储值,专款专用。工薪阶层赚钱不易、压力大,核心诉求是提高抗风险能力,需要本金安全与强制储蓄。富二代、拆二代能力一般但运气好,最怕"乱搞一夜回到解放前",需要覆盖一生的现金流与复利增值,让财富拥有得更长久。
归纳起来,保险的四个关键词是:防守、长久、责任、安全。保险配置不一定要追收益,也需要避风险。
(二)法商赋能与服务体系:构建差异化竞争力
构建差异化竞争力,不只靠产品本身的优势,更靠增值服务体系与法商赋能。从销售角度看,一是财富组合策略,打造"分红加账户"的结构,实现强制储蓄、专款专用,兼顾安全性与成长性;二是寿功法商赋能,利用保单架构、双被保险人、保费豁免等工具,破解客户的深层焦虑。
落到具体场景,可以覆盖婚前财产隔离、财富定向传承、家企资产隔离、孩子教育婚嫁金、打工人强制储蓄、父母家园养老六类需求。当方案能够回应客户真实的人生课题时,产品本身的价格对比就不再是唯一的决策因素。
(三)销售落地:卖点、工具与平台一起到位
认知到位之后,还需要动作落地。产品端要提炼清晰卖点:低门槛降低决策压力、保费豁免增强确定性、搭配账户提升灵活性与成长性;队伍端要讲清楚账户实力,让客户理解红利从何而来。组织端则需要四项支持同步跟上——培训支持解决"讲得对",工具支持解决"讲得清",营销支持解决"讲得动",平台支持解决"讲得久"。把这几件事做成闭环,分红险的销售才能从个别高手的能力,变成整支队伍的产能。
结语
追逐利益者,利益不可得;看到价值者,利益可得。对客户而言,现在不是买不买的问题,而是给谁买、交多少的问题。早规划、早锁定,以确定规划对抗所有不确定,才能无惧风浪、让财富稳稳相伴一辈子。
对队伍而言,结论同样是三句话:一定要买,一定要早,一定要多。转变认知、专业致胜、守住客户——在不确定的时代,帮客户做确定的选择,这正是2026年保险从业者的价值所在。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号