

标题
- 标题
- 内容
一份保单,双重守护:解码富德生命乐享金生(浓情版)与F+二星VIP权益的价值逻辑
在利率下行周期与不确定性交织的当下,许多家庭在寻求一种“进可攻、退可守”的财务安排。银行货架上的保险产品琳琅满目,而富德生命乐享金生两全保险(浓情版)凭借其清晰的满期给付机制与身故保障杠杆,成为中短期资金规划中一个值得审视的选项。与此同时,随保单附赠的F+二星VIP增值服务,虽不直接体现在现金利益上,却在实际就医场景中构成了另一层隐性的“安全垫”。
一、产品底座:短周期、确定性与保障杠杆的平衡
乐享金生(浓情版)的产品结构并不复杂,核心在于“两全”二字——生存至期满可领钱,期间身故或全残亦有赔付。根据邮政储蓄银行代销页面披露的信息,该产品保险期间分为5年和6年两档,交费方式支持趸交(一次性交清)与3年交。这种设计天然适配两类人群:一类是手中有一笔闲置资金、不愿承受长期锁定的中老年储蓄者,选择趸交5年期,资金回笼速度快;另一类是收入稳定的年轻家庭,通过3年交费匹配6年保障,平滑现金流压力的同时获得略高于银行定存的满期利益。
满期保险金的给付规则是刚性的:被保险人在合同期满日24时仍生存,保险公司按基本保险金额给付,合同随即终止。这意味着满期利益在投保时即已锁定于合同之中,不受市场利率波动影响。对于经历过理财净值化波动的客户而言,这种“写进合同里的数字”本身就具有心理抚慰价值。
真正体现保险杠杆的是身故或全残责任。条款约定,赔付金额取“已交保费×年龄系数”与“现金价值”二者的较大者。年龄系数的设置颇具用意:18至40周岁为160%,41至60周岁为140%,61周岁及以上降至120%。这一梯度精准对应了人生责任周期的变化——正值壮年、上有老下有小的阶段,家庭经济支柱一旦倒下,160%的保费返还虽然无法完全替代收入损失,但至少能在短期内覆盖债务与过渡期开支;而高龄阶段系数回落,则与产品本身偏向储蓄定位的逻辑自洽。
需要留意的是,两全保险的“确定性”并非没有代价。犹豫期后退保仅退还现金价值,早期现金价值通常低于已交保费,这意味着短期内的流动性是有成本的。因此,这款产品更适合用“确定几年内不会动用的钱”来配置,而非应急储备金。
二、利益演算的逻辑:为什么“演算表”比“收益率”更值得看
客户提到的“利益演算表”,在实务中往往以建议书形式呈现。与单纯比较“收益率”不同,一份负责任的演算表应当清晰展示三个维度的数字:满期金、身故杠杆、以及各保单年度的现金价值。
以趸交为例,基本保险金额表显示,每1000元保费对应的满期给付金额因投保年龄微有差异。0岁男性投保5年期趸交,每千元保费满期金约1091元;40岁投保则降至1088元左右。差距虽小,却反映了生命表定价的精算逻辑——年龄越大,保险期间内身故风险越高,产品中保障成分的“成本”相应侵蚀了储蓄部分的增值空间。
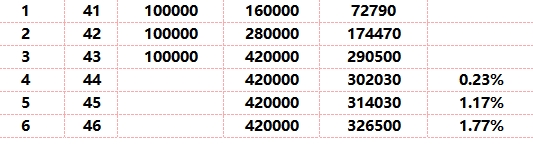
对于3年交的客户,演算表需要关注的则是三年缴费期内现金价值与已交保费的关系。由于缴费尚未完成,前两个保单年度的现金价值通常显著低于累计已交保费,此时退保损失最为明显。真正的利益兑现节点在第六个保单年度满期日,届时领取的基本保险金额才是整份保单的“终值”。将这一终值与同期银行定期存款利息做粗略对比,可以直观判断该产品的相对竞争力——在利率下行环境中,锁定一个略高于定存的满期数字,本身即是一种风险管理策略。
一个容易被忽视的细节是:满期保险金给付后合同终止,而VIP服务权益的存续周期往往与保单有效状态挂钩。这意味着在规划满期领取时间时,若客户较为看重就医绿通等服务的连续性,需提前了解权益是否因合同终止而同步失效,或是否可通过续投其他产品维持等级。这一衔接问题在销售环节常被淡化,但对实际使用体验影响不小。
三、F+二星VIP:那些“用不上时无感,用上时救命”的权益
客户当前的F+二星等级,在富德生命的VIP体系中属于入门级,但权益清单中仍有两项值得认真对待:电话医生与门诊预约/住院协调。
电话医生不限次数,24小时可接通三甲医生。客观地说,这项服务在互联网医疗高度发达的今天并不稀缺,但其价值在于“非工作时间”与“非紧急但焦虑”的场景。深夜孩子发烧、老人突发不适而拿不准是否该去急诊时,一个能快速接通的医生咨询电话,减少的可能是一次不必要的奔波,也可能是一次被延误的病情。对于有老人或幼儿的家庭,这项权益的使用频率往往高于其他所有VIP服务之和。
门诊预约与住院协调则受限于严格的使用条件:仅限罹患或疑似重疾、中症、轻症时启用,且门诊预约与快速检查安排累计2次/年,住院协调与手术协调累计1次/年。这种限制常被客户抱怨“门槛太高”,但从服务设计的角度看,恰恰是因为重疾就医场景中“挂号难、床位紧”的痛点最为尖锐,将有限资源集中于最需要的时刻,比撒胡椒面式的普惠更有实际意义。当客户拿到重疾诊断书、面对三甲医院一床难求的困境时,一个能帮忙协调床位的电话,其心理价值远超同等价格的保费折扣。
生日礼遇与生日月双倍积分属于“锦上添花”型权益。小额随机红包金额有限,双倍积分在平台上的兑换力也谈不上丰厚,但它们构成了客户与保险公司之间一年至少一次的“温暖触点”。在保险行业普遍面临“投保后失联”诟病的背景下,这类轻量级互动至少传递了一个信号:公司记得你。
需要冷静看待的是快速检查安排与手术协调显示为“0次”。根据权益表,这两项在F+二星层级本身就不在可用范围内,系统显示0次属于正常规则,而非权益被剥夺。客户不必因此产生落差感,但如果在投保时销售人员曾口头暗示“什么都能安排”,则需以书面权益表为准进行核对。
四、将产品与服务放在一起看:一份“保障+服务”的组合逻辑
单独审视乐享金生(浓情版),它是一份中规中矩的中短期储蓄型保险,适合追求确定性、对流动性要求不高的客户。单独审视F+二星VIP,它是一组以健康咨询和重疾就医协助为核心的轻量级服务包,门槛低但限制明确。
二者结合的意义在于:保险解决的是“钱”的问题,VIP服务解决的是“资源”的问题。当重疾风险发生时,保险赔付提供的是经济补偿,而门诊预约与住院协调提供的是就医通道。前者让客户有钱治病,后者让客户在最短时间内找到对的医生、住进对的病房。对于生活在医疗资源紧张的一二线城市居民而言,后者的时效价值有时甚至超越前者。
当然,这套组合的局限性同样明显。5至6年的保险期间意味着满期后保障即告结束,若客户届时年龄已超过产品投保上限,或健康状况发生变化,可能面临保障空窗。VIP等级也并非终身锁定,通常与客户在公司的有效保单及保费贡献挂钩,满期后等级能否维持存在不确定性。因此,理性的做法是将这份产品视为家庭保障拼图中的一块,而非全部——用短期的确定性资金安排覆盖特定人生阶段的目标(如孩子小学阶段的教育补充、房贷月供的缓冲储备),同时以VIP就医权益作为健康管理链条上的辅助工具,而非替代基础的重疾险与医疗险。
结语
在金融产品日益复杂的今天,一份利益演算表的价值不在于数字有多漂亮,而在于它是否诚实。乐享金生(浓情版)的满期金额写在合同里,不会多也不会少;F+二星VIP的就医协助有条件、有次数,不会无限兜底。理解这些边界,比记住“双倍积分”或“生日红包”更重要。对于客户而言,真正需要问自己的问题或许只有一个:在未来的五到六年里,这笔钱是否确定不会被动用?如果答案是肯定的,那么锁定一个确定的满期数字,同时顺手获得一份可能用得上、也可能用不上的就医协助通道,是一笔不坏的选择。如果答案是否定的,则任何演算表上的数字都只是纸面富贵。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

