

标题
- 标题
- 内容



保险金信托:家庭财富管理的神兵利器
引言:当保险遇见信托
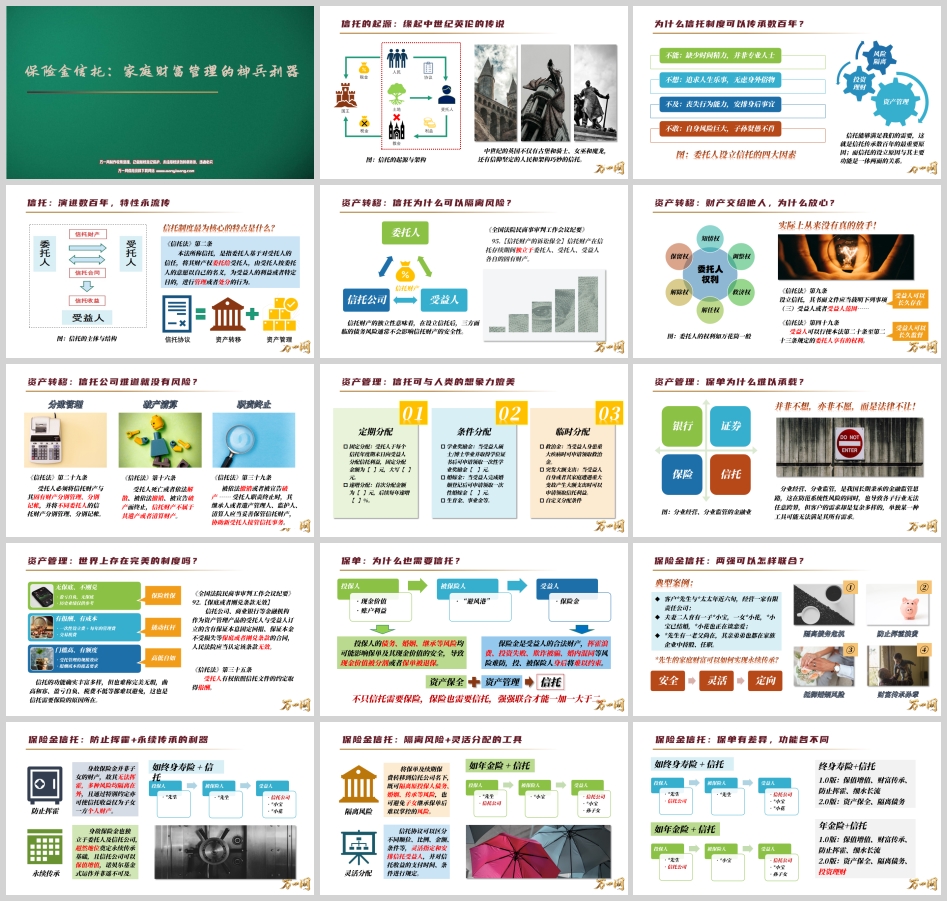
在家庭财富管理的工具箱中,保险与信托各有所长,却又各有短板。保险姓保,能撬动杠杆、高低自如,但保单的现金价值可能因投保人的债务、婚姻、继承风险而被分割或退保;信托功能丰富,能实现资产隔离与灵活分配,却曲高和寡、盈亏自负、税费不低。当两者强强联合,便诞生了被誉为"家庭财富管理神兵利器"的保险金信托。
一、信托的起源:缘起中世纪英伦的传说
中世纪的英国不仅有古堡和骑士、女巫和魔龙,还有信仰坚定的人民和架构巧妙的信托。信托制度源于中世纪的英国,当时的信徒为了将土地捐赠给教会,同时规避国王颁布的"没收法"限制,创造了"用益设计"——将土地转让给他人管理,由他人为教会利益持有。这一巧妙安排,正是现代信托制度的雏形。
信托能够传承数百年,最重要的原因在于它能满足人们的需要。而信托的设立原因与其主要功能是一体两面的关系:委托人设立信托,或为隔离风险,或为传承财富,或为灵活分配,或为专业管理。正是这些真实而恒久的需求,让信托制度历久弥新。
《中华人民共和国信托法》第二条明确规定:"本法所称信托,是指委托人基于对受托人的信任,将其财产权委托给受托人,由受托人按委托人的意愿以自己的名义,为受益人的利益或者特定目的,进行管理或者处分的行为。"这一法律定义,奠定了信托制度的核心架构:委托人、受托人、受益人三方主体,以及信托财产这一独立客体。
二、资产转移:信托为什么可以隔离风险?
信托财产的独立性
《全国法院民商事审判工作会议纪要》第95条明确指出:"信托财产在信托存续期间独立于委托人、受托人、受益人各自的固有财产。"信托财产的独立性意味着,在设立信托后,三方面临的债务风险通常不会影响信托财产的安全性。这是信托实现风险隔离的法律基石。
财产交给他人,为什么放心?
许多人会问:把财产交给他人管理,怎么能放心?《信托法》第九条规定,设立信托,其书面文件应当载明受益人或者受益人范围;第四十九条规定,受益人可以行使本法第二十条至第二十三条规定的委托人享有的权利。这意味着,委托人的权利如万花筒一般丰富——受益人可以长久存在,受益人可以长久监督,实际上委托人从来没有真的放手。信托协议中的各项约定,就是委托人意志的延伸,确保财产按照委托人的意愿管理和分配。
信托公司难道就没有风险?
那么,信托公司自身经营风险会不会影响信托财产?《信托法》第十六条规定,受托人死亡或者依法解散、被依法撤销、被宣告破产而终止,信托财产不属于其遗产或者清算财产;第二十九条规定,受托人必须将信托财产与其固有财产分别管理、分别记账,并将不同委托人的信托财产分别管理、分别记账;第三十九条规定,被依法撤销或者被宣告破产时,受托人职责终止,其继承人或者遗产管理人、监护人、清算人应当妥善保管信托财产,协助新受托人接管信托事务。
分账管理、职责终止、破产清算三重机制,确保信托公司自身的风险不会波及信托财产,信托财产具有超然于受托人固有财产的法律地位。
三、资产管理:信托可与人类的想象力媲美
信托的资产管理功能,堪称可与人类的想象力媲美。通过信托协议,委托人可以实现多种分配安排:
定期分配:受托人于每个信托年度期末日向受益人分配信托利益,固定分配金额为【 】元。也可以设计递增分配,首次分配金额为【 】元,后续每年递增【 】%。
条件分配:学业奖励金——当受益人硕士/博士毕业并取得学位证书后可申请领取一次性学业奖励金【 】元;婚嫁金——当受益人完成婚姻登记后可申请领取一次性婚嫁金【 】元;生育金、事业金等,均可根据人生重要节点设置。
临时分配:救治金——当受益人身患重大疾病时可申请领取救治金;突发大额支出——当受益人自身或者其家庭遭遇重大变故产生大额支出时可以申请领取信托利益。
自定义分配条件,让信托能够精准匹配每个家庭的个性化需求,实现财富的精细化传承。
四、保险与信托:为什么需要彼此?
保单为什么难以承载?
分业经营、分业监管,是我国长期秉承的金融监管思路,这在防范系统性风险的同时,也导致各子行业无法任意跨界。但客户的需求却是复杂多样的,单独某一种工具可能无法满足其所有需求。并非不想,亦非不愿,而是法律不让。
世界上存在完美的制度吗?
《全国法院民商事审判工作会议纪要》第92条规定,信托公司、商业银行等金融机构作为资产管理产品的受托人与受益人订立的含有保证本息固定回报、保证本金不受损失等保底或者刚兑条款的合同,人民法院应当认定该条款无效。《信托法》第三十五条规定,受托人有权依照信托文件的约定取得报酬。
信托的功能确实丰富多样,但也难称完美无瑕,曲高和寡、盈亏自负、税费不低等都难以避免。这正是信托需要保险的原因所在——保险姓保、撬动杠杆、高低自如。
保单为什么也需要信托?
投保人的债务、婚姻、继承等风险均可能影响保单及其现金价值的安全,导致现金价值被分割或者保单被退保。保险金是受益人的合法财产,挥霍浪费、投资失败、欺诈被骗、婚内混同等风险难防,投、被保险人身后将难以约束。不只信托需要保险,保险也需要信托,强强联合才能一加一大于二。
五、保险金信托:两强如何联合?
典型案例
客户某先生与某太太年近六旬,经营一家有限责任公司;夫妻二人育有一子某小宝、一女某小花,某小宝已结婚,某小花也正在谈恋爱;某先生有一老父尚在,其亲弟弟也都在家族企业中持股、任职。某先生的家庭财富可以如何实现永续传承?
这一案例中,需要解决四大问题:隔离债务危机、防止挥霍浪费、财富传承孙辈、抵御婚姻风险。保险金信托正是对症的良方。
终身寿险 + 信托:防止挥霍 + 永续传承
如终身寿险加信托,身故保险金并非子女的财产,故其无法挥霍,多种风险均隔离在外,且通过特别约定亦可使信托收益仅为子女一方个人财产。身故保险金也独立于委托人及信托公司,超然地位奠定永续传承基础,且信托公司可以保值增值,诺贝尔基金式运作并非遥不可及。
年金险 + 信托:隔离风险 + 灵活分配
如年金险加信托,将保单及续期保费转移到信托公司名下,既可隔离原投保人债务、婚姻、传承等风险,也可避免子女继承保单后难以掌控的风险。信托协议可以区分不同顺位、比例、金额、条件等,灵活指定和安排信托受益人,并对信托收益的支付时间、条件进行规定。
六、保单有差异,功能各不同
保险金信托并非千篇一律,不同险种搭配信托,功能各有侧重:
终身寿险 + 信托:1.0版实现保值增值、财富传承、防止挥霍、细水长流;2.0版进一步实现资产保全、隔离债务。
年金险 + 信托:1.0版同样实现保值增值、财富传承、防止挥霍、细水长流;2.0版则实现资产保全、隔离债务、投资理财。
客户可以根据自身需求,选择适合的险种与信托架构,实现财富管理目标的精准匹配。
七、保险金信托:家庭财富管理的神兵利器
保险金信托以信托协议为基础,以资产转移和资产管理为纽带,实现了保险和信托两大制度的强强联合,堪称家庭财富管理的神兵利器。
从资产转移维度看,保险金信托借助信托财产的独立性,实现了债务隔离、婚姻风险隔离、传承风险隔离,让家庭财富在复杂多变的环境中拥有一道坚实的防火墙。从资产管理维度看,保险金信托通过灵活的分配条款设计,实现了定期分配、条件分配、临时分配的有机结合,让财富传承既有温度又有章法。
更重要的是,保险金信托实现了保险与信托的优势互补:保险的杠杆效应为信托注入源源不断的资金,信托的灵活架构为保险金提供精细化的管理;保险的确定性为信托提供稳定的现金流,信托的独立性为保险金筑起风险隔离的屏障。
在家庭财富管理日益复杂的今天,保险金信托不再是高净值人群的专属,而是越来越多家庭实现财富保全与传承的必备工具。它以信托协议为基础,以资产转移和资产管理为纽带,让保险与信托两大制度强强联合,真正成为家庭财富管理的神兵利器。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号