

标题
- 标题
- 内容

把"给爸妈买一份"做成一条完整链路
——华泰银龄长安(孝亲版)产品责任、健康服务与经营逻辑解读
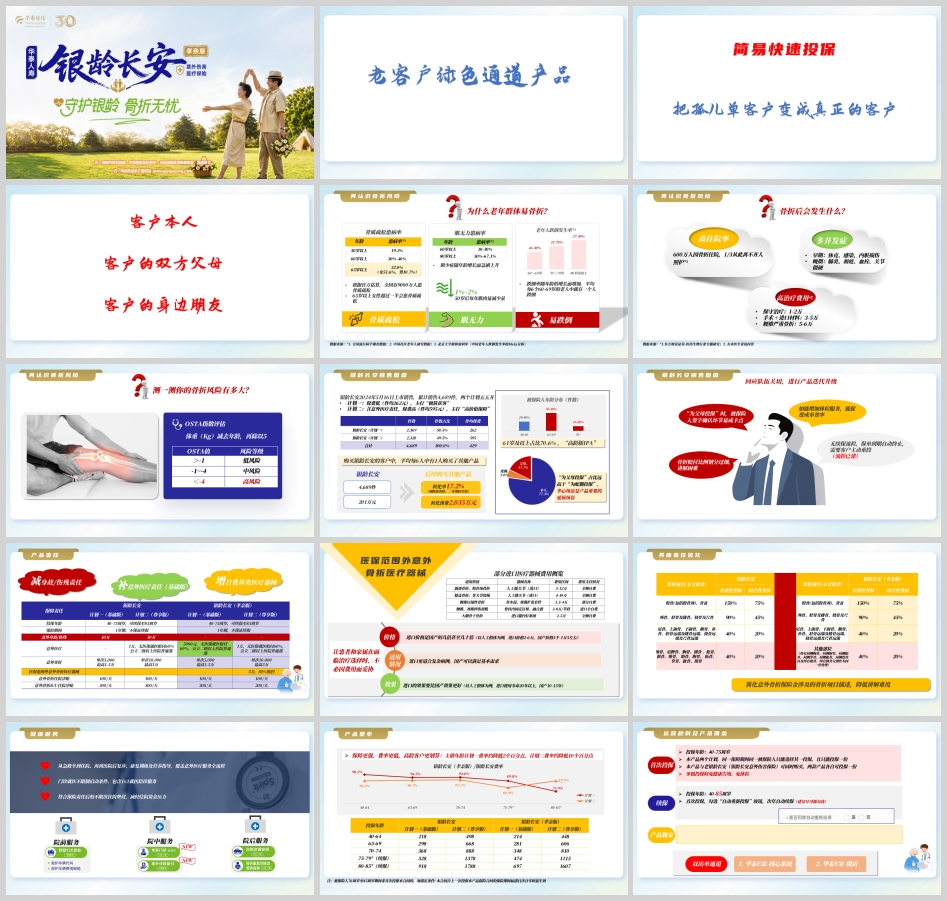
一份几百元的老年意外险,通常很难被当成值得拆解的产品:责任不复杂,保费不高,条款也谈不上精巧。但把"老客户绿色通道""孤儿单转化""孝亲场景""骨折风险科普""责任迭代""健康服务""体检权益"这几页材料连起来看,会发现它真正被设计的对象并不是某一项保障,而是一整条关系链——从一句容易开口的家常话开始,把一次低价成交,接成可延续的服务与加保入口。
材料开篇那句"把孤儿单客户变成真正的客户",是整个产品的题眼。业内常说的孤儿单,指成交之后缺少持续服务承接的存量保单客户:名字在系统里,关系却已经断了。银龄长安(孝亲版)给出的破题方式不是加保劝导,而是"简易快速投保"加上三层可延展的投保对象——客户本人、客户的双方父母、客户的身边朋友。先把开口成本降下来,再让话题顺着家庭关系自然外溢。
销售复盘印证了这个判断。"为父母投保"的占比远高于"为配偶投保",孝心场景被明确写成产品重要的延展场景。产品于 2024 年 5 月 16 日上市,材料所载累计销售 4,689 件,计划一 2,369 件、计划二 2,320 件,几乎五五开:计划一件均 262 元,主打"极简获客";计划二含意外医疗责任,件均 595 元,主打"高价值保障",合计件均 429 元。以件数乘件均计算,这批保单自身保费约 201 万元;而购买银龄长安的客户中,剔除获客险和一年期医疗险后转化率为 17.2%,平均每 6 人有 1 人购买了其他产品,转化保费 2,035 万元,与自身保费形成约十倍的量级差。更关键的标签是"61 岁及以上占比 70.6%",材料直接称之为"高龄版 IPA"。
也就是说,这 4,689 件里真正被看重的,不是 429 元的件均,而是"用一顿饭的钱,重新把人接回服务现场"。低价在这里不是利润单位,是关系重建的触点;高龄占比高,反而说明它精准落在了最需要被重新触达、也最难用复杂产品开口的那群人身上。
一、为什么选骨折:把抽象风险讲成可感知的数字
要让人开口,先得有一个不用解释就懂的风险。材料用整整几页"再认识骨折风险",把老年意外收敛到骨折这一个具体后果上,铺陈顺序是"为什么容易折—折了会怎样—你自己测一测"。
易折的三重成因被拆成骨质疏松、肌无力与易跌倒。骨质疏松部分,材料援引官方估算给出全国约 9,000 万人患病,65 岁以上女性超过一半;分年龄患病率为 50 岁以上 19.2%、60 岁以上 30%–40%、65 岁以上 32.0%(女 51.6%、男 10.7%)。肌少症随年龄急剧上升,60 岁以上患病率 10%–30%,80 岁以上升至 50%–67.1%,并标注 50 岁后每年肌肉量减少约 1%–2%。跌倒率则给出一句极具画面感的表述:平均每 6 个 60–69 岁的老人中就有一个人跌倒。三组数字分别对应骨密度、肌肉支撑与平衡能力,合起来正好是"一次普通的摔倒,为什么会变成一次骨折"。
骨折之后是三面:高住院率、多并发症、高治疗费用。材料援引行业研究称 600 万人因骨折住院,其中 1/3 从此离不开人照护;并发症按时间轴分列,早期为休克、感染、内脏损伤,晚期为肺炎、褥疮、血栓、关节僵硬;费用给出三档参照——保守治疗 1–2 万,手术加进口材料 3–5 万,腰椎严重骨折 5–6 万。值得注意的是"离不开人照护"这一句:它把损失从医疗费推到了家庭照护负担,恰好呼应了开篇"给爸妈买"的孝亲语境,比单纯讲赔付金额更能触达决策人。
OSTA 指数则把风险从群体数据收回到个人:体重(Kg)减去年龄,再除以 5;>-1 为低风险,-1~-4 为中风险,<-4 为高风险。一个不用器械、不用体检、当场能算出来的自测动作,让"风险沟通"变成对话而不是宣讲。也正因如此,材料末尾把"容易开口、话题性很足、生活化"列为销售意义第一条,逻辑是闭合的。
这里需要留一分克制:上述数字来自全国流行病学调查、中国社区老年人研究、北京大学机构知识库的 Meta 分析,以及证券行业专题研究与医学资讯问答,属于群体层面的风险沟通素材,用于帮助理解老年骨折的普遍性与后果,不等于任何一位具体客户的出险概率或理赔承诺。
二、迭代不是加保障,是重排保额与解释成本
这份材料最有价值的部分,是它没有把新产品写成"全面升级",而是老老实实列出队伍在复盘里提的四条关切,再逐条对应改动。
四条卡点分别是:为父母投保时被保险人签字确认环节易成卡点;无续保流程、保单到期自动终止、需客户主动重投(材料注明流程已建);如能增加体检服务可促进成单效率;骨折赔付比例划分过细、讲解困难。前两条是流程,后一条是表达,中间一条是服务钩子——四类问题分属不同层面,却都被收进了同一轮迭代。
责任框架按可辨识口径为两个计划:投保年龄 40–75 周岁、可续保至 85 周岁,保险期间 1 年期且不保证续保;意外身故/伤残 10 万;意外医疗 1 万、无医保就医赔付 60%、限公立二级以上医院普通部;意外骨折计划一单次 5,000 元、最高 1.5 万,计划二单次 1 万、最高 3 万;意外骨折住院津贴 100 元/天,ICU 住院津贴 300 元/天。
而本轮调整被材料浓缩成三句话:增自费昂贵医疗器械、减身故/伤残责任、补意外医疗责任(基础版)。这三句其实是一次预算搬家——把资源从低频、高金额、但对老年客户感知较弱的身故责任,挪到高频、可感知、且最容易在家庭里被讨论的骨折与意外医疗上。"减"字尤其见取舍:升级不等于样样加码,敢做减法,才换得来针对性和更低的费率。
新增的医保范围外意外骨折医疗器械责任,是这轮最实的一处补位。材料列出适用伤情与费用区间:髋部骨折、股骨颈骨折用人工髋关节(进口)5–12 万,全额自费;膝盖骨折、骨关节毁损用人工膝关节(进口)4–10 万,全额自费;腰椎压缩性骨折用骨水泥、球囊扩张套件 1.5–4 万,部分自费;腰椎、颈椎摔伤滑脱用脊柱内固定钉棒、融合器 3–8 万/节段,进口全自费;大腿骨干骨折用进口髓内钉系统 2–5 万,全额自费。并补了一组国产与进口的对照:以人工假体为例,进口 2–6 万、国产 5 千–1.5 万左右,进口价格是国产的几倍甚至几十倍;进口更适合复杂病例,国产可满足基本需求;使用寿命上进口 20 年以上、国产 10–15 年。材料给这项责任的立意写得相当克制,也相当准确——"让患者和家属在面临治疗选择时,不必因费用而妥协"。它保的不是治疗本身,是选择权。
骨折项目描述的简化则直接回应"讲解困难"。按开放性骨折与闭合性骨折两档列示:股骨(包括股骨颈)、骨盆为 150%/75%;颅骨、胫骨及腓骨、桡骨及尺骨为 90%/45%;尾骨、上颌骨、下颌骨、颧骨、鼻骨、胫骨远端及腓骨远端、桡骨远端及尺骨远端,以及腕骨、肩胛骨、胸骨、锁骨、肱骨、髌骨、椎骨、肋骨、跗骨、跖骨、掌骨、趾骨、指骨等其余部位为 40%/20%;并明确"所有同侧腕骨、同侧跗骨、同侧跖骨、同侧掌骨、同侧趾骨、同侧指骨以及所有椎骨、所有肋骨分别作为同一骨处理"。把一长串解剖学名词归并成几档比例,并预先处理"多根算几处"的争议,省下的是一线反复解释的时间,也减少了理解分歧。
三、服务与费率:让保险公司不止在理赔时出现
责任解决"赔什么",服务解决"什么时候看得见"。材料把健康服务铺成院前、院中、院后三段,覆盖从急救车到住院、再到出院后复诊、康复训练及营养指导的意外医疗全流程,并标出两项 NEW:门诊就医不限制启动条件,包含 1v1 就医陪诊服务;符合保险责任后的不限次住院垫付,减轻住院资金压力。
这两项的选择很有针对性。对子女不在身边的老人,"陪诊"比"报销"更贴身;对需要立即押金的住院场景,"垫付"比"事后理赔"更解急。加上不限启动条件的门诊入口,服务从"出险之后才启动"前移到了"就医第一步就能用"——这也顺带支撑了材料所说的"服务性强、容易理赔、有广告效应":一次用得上的陪诊,比一张条款更会替产品说话。
费率则与责任升级同向而行。材料给出的判断是"保障更强,费率更低,高龄客户更划算":主销年龄计划一费率约降低 2 个百分点、计划二约降低 10 个百分点。逐档看,40–64 岁由 218/498 元降至 214/448 元,65–69 岁由 298/668 元降至 281/606 元,70–74 岁由 368/888 元降至 348/810 元,75–79 岁(续保)由 528/1378 元降至 474/1115 元,80–85 岁(续保)由 918/1788 元降至 697/1607 元。降幅随年龄走高而扩大,与"61 岁及以上占比 70.6%"的客群结构正好对齐;高龄段降得最多,等于把迭代的收益优先还给最核心的那批客户。材料同时注明:被保险人 76 周岁至 85 周岁期间非首次投保本合同的,须满足本合同自上一次投保本产品保险合同的保险期间届满日次日零时起生效——续保衔接的条件写在明处,避免中间出现保障空档。
运营规则几乎逐条对应前面的流程卡点:投保年龄 40–75 周岁,续保可至 85 周岁;两个计划在同一保障期间、同一被保险人只能择一投保且限一份;本产品与老银龄长安(银龄长安意外伤害保险)可同时购买、两款各可投保一份;单独投保免健康告知、免体检;首次投保勾选"自动重新投保"按钮,次年自动续保,材料特意加了"建议尽可能勾选";出单设华泰 E 家核心系统与华泰 E 家微店双通道。免健告降低门槛,自动重新投保补上了"到期自动终止、需主动重投"的断点,双通道则把"链接投保人直接出单"落到系统。材料另列有产品佣金条目,但未展开具体比例,此处不作推演。
四、体检权益:把低价件接回主险的那一道钩子
Q&A 部分最容易被误读,也最见设计。第一问先定并行关系:新产品上线后,原来的银龄长安仍能买,两款并行销售,且同一被保险人可以同时购买两款产品——老产品不清退,存量客户的既有选择不被打断。
第二问立刻纠偏:不是只要买了银龄长安(孝亲版)就有体检权益,还需购买御护长安,且同时满足三个条件:御护长安保单有效且过犹豫期、银龄长安(孝亲版)保单有效;御护长安同一被保险人年交保费 ≥1 万元(含多张御护长安累计年交保费 ≥1 万元);御护长安的投保人与银龄长安(孝亲版)的投保人为同一人,两者的被保险人亦为同一人。三个条件分别锁住保单状态、保费门槛与"人"的一致性,缺一不可。
权益本身的设计则相当灵活:御护长安保单有效且银龄长安连续投保,体检最多送 3 年;每年送 1 次,不固定一个人用,可以换人,也可以一直给同一个人用;权益归属人为御护长安与银龄长安(孝亲版)的被保险人,可以给爸妈使用。对老客户也留了台阶:之前已买过御护长安、年交保费 ≥1 万的,直接买银龄长安就送;年交保费小于 1 万的,再购买御护长安累计满 1 万即可。申请途径两条——慧享华泰 APP 健康专区服务入口预约,或拨打统一客服热线 95509。
把这条链条倒回开篇就清楚了:几百元的孝亲版是入口,体检是服务兑现,御护长安是承接主险,"可给爸妈用、可换人"则让权益重新回到家庭场景里流转。队伍复盘里那句"如能增加体检服务,能促进成单效率",与"把孤儿单客户变成真正的客户",在这里合成了闭环。宣导时尤其要把前置条件讲全:体检是附条件的服务权益,不是产品固有的无条件赠送,讲清了才不会在后续兑现时制造新的落差。
五、五点销售意义,以及必须说清的边界
材料收在五条销售意义上:容易开口、话题性足、生活化;保费便宜,一顿饭的钱,容易促成;和社保农保不冲突,可以叠加赔付;出单简单,链接投保人直接出单;服务性强,出险概率较高,容易理赔,有广告效应。五条分别对应话题、价格、兼容性、流程与口碑,恰好覆盖从开口到转介绍的全流程,与前文的风险科普、责任简化、免健告、双通道、健康服务一一咬合。
但作为一份产品解读,边界比意义更需要写在最后:
其一,保险期间为 1 年期、不保证续保,"自动重新投保"是投保时的操作安排,不等于对续保作出承诺,续保仍以届时规则与保单状态为准。其二,免健康告知、免体检是单独投保时的便利,不等于没有投保范围、医院范围、责任免除与赔付比例的约束;意外医疗限公立二级以上医院普通部、无医保就医赔付 60%,以及骨折分档比例,均应以正式保险条款为准(本文责任与费率按材料可辨识口径归纳,材料对比表存在列错位处未作强行还原)。其三,"与社保农保不冲突、可叠加赔付"应理解为保障性质上不互斥,具体仍按条款约定的赔付范围与比例执行,不宜简化成"花多少报多少"。其四,OSTA 自测、患病率、跌倒率与费用区间属于风险沟通素材,不构成个体风险判定或理赔承诺。其五,17.2% 转化率、2,035 万元转化保费、4,689 件与 70.6% 高龄占比,是 2024 年 5 月 16 日上市至材料统计时点的历史复盘,不代表未来表现;产品佣金细则材料未展开,亦不作推断。其六,体检权益的年限、归属人与使用人,以服务规则及两张保单的实际有效状态为准。
结语
老年意外骨折不是一个新风险,OSTA 也不是一个新工具。银龄长安(孝亲版)真正做的,是把这些散落的东西按一条家庭对话的顺序重新排好:先用"爸妈容易摔"把话打开,再用几百元和免健告把单出掉,用陪诊与垫付让服务在就医第一步就露面,用体检权益把这份关系接回主险,最后用自动重新投保和下调后的费率,让下一年不必从头再来。
在这条链路里,产品责任只是其中一环。一份件均 429 元保单的产出,从来不只是这 429 元——它是让一个已经沉默的存量客户,重新愿意接起电话、聊起父母、并且下一次还找得到人的那个理由。把这一点讲清楚,比把任何一项保额讲得更响都重要。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

