

标题
- 标题
- 内容



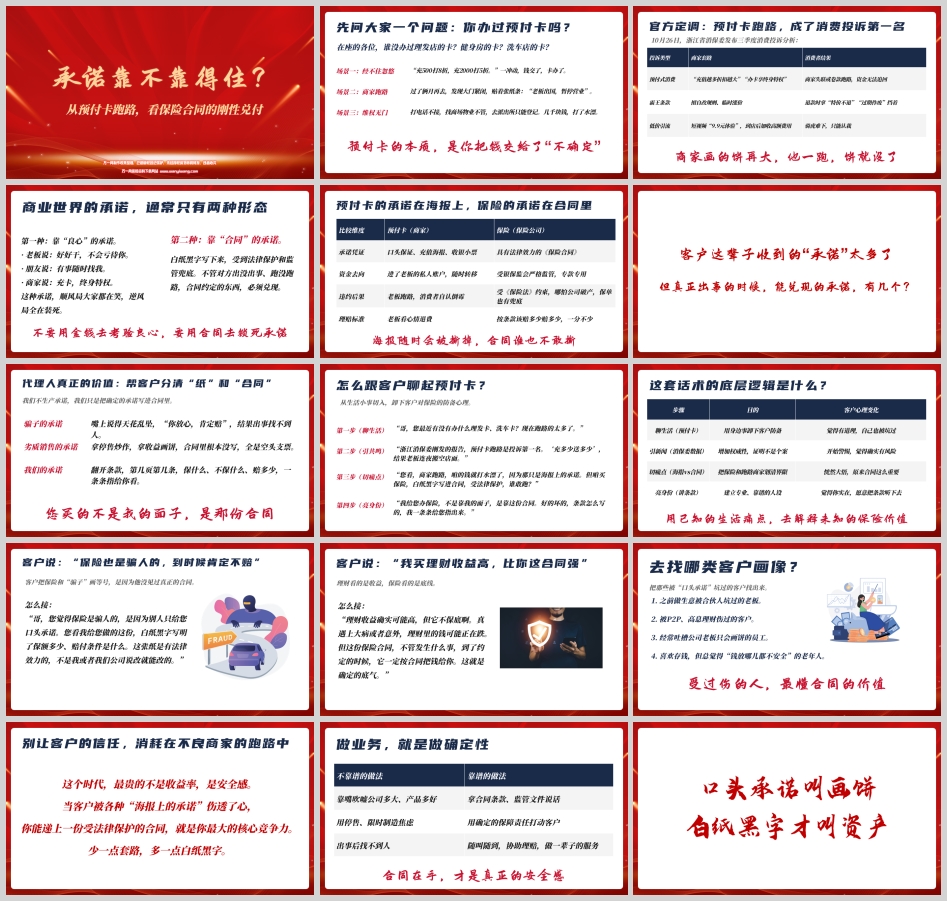
这套训练材料真正教的,不是一句"保险比预付卡靠谱",而是一次承诺形态的翻译:把客户早已在生活里领教过的"承诺会失效",翻译成他还没认真想过的"什么样的承诺不会失效"。全程不先讲产品、不先讲公司、不先讲收益,先问一句"你办过预付卡吗"——用已知的生活痛点,去解释未知的保险价值。
标题里的"刚性兑付"四个字,值得先拧一下。它借的是资管语境里的词,放在保险上更像一个类比,而非严格概念。保险真正硬的地方,从来不是"什么都兑、稳赚不赔",而是写进条款的保险责任 + 《保险法》约束 + 监管与救济制度三件事叠在一起,让符合约定的给付不因某个人失联、某家店关门、某句口头保证反悔而落空。若把"刚兑"顺口讲成"保险公司不会出事、买了就一分不少",那等于用画饼的方式去反对画饼——你刚撕掉商家那张海报,转手又贴了一张自己的。这份材料最值得细读的地方,恰恰是它一边教人讲"确定",一边把"翻开条款,第几页第几条"放在了落点。
材料用三幕场景把人直接拽进回忆。
场景一,经不住忽悠:"充 500 打 8 折,充 2000 打 5 折。"折扣是即时可见的,风险是延后不可见的,一冲动,钱交了,卡办了。场景二,商家跑路:俩月后再去,大门紧闭,一张纸条——"老板出国,暂停营业"。场景三,维权无门:电话不接,商场物业不管,派出所只能登记,几千块钱打了水漂。
三幕收成一句判断:预付卡的本质,是你把钱交给了"不确定"。注意,这里没有出现"保险"两个字。它先让客户想起自己被坑过,而不是想起自己被推销过——防备心是在共同经验里卸下来的,不是被话术撬开的。
随后材料援引 10 月 26 日浙江省消保委三季度消费投诉分析,把个案抬成共性。三类投诉排得很巧:预付式消费("充值越多折扣越大""办卡享终身特权"→ 商家失联或卷款跑路,资金无法追回)、霸王条款(擅自改规则、临时涨价 → 退款时被"特价不退""过期作废"挡回来)、低价引流(短视频"9.9 元体验"→ 到店加收高额费用,骑虎难下)。三者对应三种失效方式:人没了、规则变了、价格翻脸了。一句"商家画的饼再大,他一跑,饼就没了",把"承诺依附于谁"这个问题摆到了台面上。
这份投诉分析在训练里的功能,不是数据论证,是共鸣授权:让代理人说"不是我吓您,是刚发的报告",从而不必扮演那个制造焦虑的人。
材料把商业世界的承诺切成两类,切得很干净。
靠"良心"的承诺:老板说"好好干,不会亏待你",朋友说"有事随时找我",商家说"充卡,终身特权"。共同点是——没有凭证、没有约束、没有第三方。所以"顺风局大家都在笑,逆风局全在装死"。靠"合同"的承诺:白纸黑字写下来,受法律保护和监管兜底,不管对方出没出事、跑没跑路,合同约定的东西必须兑现。
于是有了那句全篇最锋利的话:不要用金钱去考验良心,要用合同去锁死承诺。
对比表从五个维度把这句落地:
维度 | 预付卡(商家) | 保险(保险公司) |
承诺凭证 | 口头保证、充值海报、收银小票 | 具有法律效力的《保险合同》 |
资金去向 | 进了老板私人账户,随时转移 | 受严格监管,专款专用 |
违约后果 | 老板跑路,消费者自认倒霉 | 受《保险法》约束,公司破产亦有兜底安排 |
理赔标准 | 老板看心情退费 | 按条款该赔多少赔多少 |
"海报随时会被撕掉,合同谁也不敢撕"——这句是整套类比的眼。海报是单方印刷品,想改就改、想撕就撕;合同是双方合意加法律背书,任何一方都不能单方涂掉。
但得留一句克制:这张表是销售场景下的类比,不是法律意见书。"专款专用""破产兜底""一分不少"各有法定范围、条件与程序,宣导时宜回到《保险法》、现行监管规则与正式条款的准确口径(材料沿用"银保监会"称谓亦宜按现行口径处理),不宜讲成任何险种、任何利益都无条件全额兜底。类比负责让人听懂,条款负责让人兑现——两者不能互相顶替。
"客户这辈子收到的'承诺'太多了,但真正出事的时候,能兑现的承诺,有几个?"这一问之后,材料给代理人换了个身份:我们不生产承诺,我们只是把确定的承诺写进合同里。
三组对照把边界划得很清楚:
· 骗子的承诺:嘴上"你放心,肯定赔",出事找不到人;
· 劣质销售的承诺:拿停售炒作、拿收益画饼,合同里根本没写,全是空头支票;
· 我们的承诺:翻开条款,第几页第几条,保什么、不保什么、赔多少,一条条指给你看。
妙在第二组。它没有把"不靠谱"全推给行业外部,而是把停售焦虑、收益画饼也归进"海报式承诺"——那同样是不写进合同的东西,同样会在逆风局失效。这一刀向内,反而让"您买的不是我的面子,是那份合同"站得住:信任的落点从人挪到文本,代理人不再是承诺的发行人,而是条款的讲解人与后续的陪伴者。
顺着这个位置往下看,前面几轮谈到的条款通俗化、标准化、关键信息写进合同,其实都在给这句话兜底——"一条条指给你看"要真能看得懂,条文本身就得清楚、统一、可核对。否则翻开了,也还是一张看不明白的海报。
材料给的聊天路径是四步,且反复强调"从生活小事切入,卸下防备":
1. 聊生活:"哥,您最近有没有办什么理发卡、洗车卡?现在跑路的太多了。"
2. 引共鸣:"浙江消保委刚发的报告,预付卡跑路是投诉第一名。'充多少送多少',结果老板连夜搬空店面。"
3. 切痛点:"商家跑路,咱的钱就打水漂了,因为那只是海报上的承诺。但咱买保险,白纸黑字写进合同,受法律保护,谁敢跑?"
4. 亮身份:"我给您办保险,不是靠我的面子,是靠这份合同。好的坏的,条款怎么写的,我一条条给您指出来。"
配套的心理学拆解更值得看:聊生活用身边事卸防备,客户"觉得有道理,自己也被坑过";引新闻用消保委数据增加权威性、证明不是个案,客户"开始警惕,觉得确实有风险";切痛点把保险和跑路商家划清界限,客户"恍然大悟,原来合同这么重要";亮身份才建立专业靠谱人设,客户"觉得你实在,愿意把条款听下去"。
四步不能跳。先共鸣、再权威、再划界、最后才亮身份;若第一句就是"我们公司受监管、合同受法律保护",客户听到的仍然是推销,只是换了个更硬的词。先让他确认"我被坑过",他才愿意听"什么坑不了我"。而第四步特意把"好的坏的"一起说出来,是整套话术最诚实的一笔:敢指"不保什么",才配讲"保什么"。
"保险也是骗人的,到时候肯定不赔。" 材料的接法不替行业辩解,只做一次切分:"您觉得保险是骗人的,是因为别人只给您口头承诺。您看我给您做的这份,白纸黑字写明了保额多少、赔付条件是什么。这张纸是有法律效力的,不是我或者我们公司说改就能改的。"——把"别人给的"和"我给的"分开,把"听说的"和"摊开的"分开。客户对抗的其实不是保险,是过去那张没兑现的嘴。
"我买理财收益高,比你这合同强。" 接法是一句定调:"理财收益确实可能高,但它不保底啊。真遇上大病或者意外,理财里的钱可能正在跌。但这份保险合同,不管发生什么事,到了约定的时候,它一定按合同把钱给你。"理财看的是收益,保险看的是底线——这里比的不是谁回报高,是触发条件不同:一个是市值随行情波动,一个是约定条件成就即按条款履行。
两处都要补半句边界。其一,"一定按合同把钱给你"的前提是如实告知、属于保险责任、不落责任免除、满足给付条件;分红、万能、投连等浮动利益本身并不"确定",不能一并装进"底线"。其二,与理财对比只宜比"确定性的来源",不作收益优劣结论、不贬损其他金融产品,更不能把"不保底"讲成"理财不安全"。话术负责转场,条款负责定案。
两句异议看似一攻"赔不赔"、一攻"值不值",落到同一处:别说服我,把文本摊开给我看。
材料给出的客户画像,不是按资产分层,是按受伤经历分层:
1. 之前做生意被合伙人坑过的老板;
2. 被 P2P、高息理财伤过的客户;
3. 经常吐槽公司老板只会画饼的员工;
4. 喜欢存钱、但总觉得"钱放哪儿都不安全"的老年人。
一句"受过伤的人,最懂合同的价值"点透了筛选逻辑:他们不需要被教育"承诺可能失效",他们自己就是证据。沟通成本最低的,不是最认可保险的人,是最清楚"嘴上不算数"的人。
但这类客户也最敏感。被画饼伤过的人,对"限时""停售""肯定""放心"这类词的雷达比谁都灵。一旦第四步之后又滑回夸大话术,反噬会比普通客户更快——你刚用"海报 vs 合同"赢得的信任,会立刻被归回海报那一栏。所以画像不只是"找谁",也是"对谁更必须逐条指条款"。
材料收尾把四步话术升级成一张执业对照表,这才是训练的最终落点:
不靠谱的做法 | 靠谱的做法 |
靠嘴吹嘘公司多大、产品多好 | 拿合同条款、监管文件说话 |
用停售、限时制造焦虑 | 用确定的保障责任打动客户 |
出事后找不到人 | 随叫随到,协助理赔,做一辈子的服务 |
第三行最重。前面所有"合同不会跑"的论证,最终要靠人也不跑来兑现:合同锁死了给付,服务承接了理赔协助、续保提醒、条款复核这些合同不会自己开口的部分。否则"合同在手"仍会变成一句海报——纸是硬的,找不着人翻纸,体验还是软的。
于是"这个时代,最贵的不是收益率,是安全感""少一点套路,多一点白纸黑字""口头承诺叫画饼,白纸黑字才叫资产"三句金句才不空。它们不是在夸保险,是在给代理人重新定价:当客户被各种海报伤透,你能递上一份受法律保护、且愿意年年陪他核对的文本,就是最大的核心竞争力。
训练材料是沟通框架,不是条款说明书。真正上台讲、对着客户讲,有六处要收住:
其一,"刚性兑付"是类比,不是承诺。 保险履行的是"符合保险责任的合同约定",不是无条件给付,更不是收益保底。讲的是责任确定,不是结果包圆。
其二,"公司破产也有兜底"有法定范围与程序。 不同险种、不同利益适用规则不同,宜回到《保险法》与现行监管规则口径,不讲成"任何保单、任何金额都全额兜底"。
其三,"一分不少""谁敢跑"须带前提。 如实告知、责任范围、责任免除、医院范围、赔付比例、给付条件,逐项以正式条款为准;"按条款该赔多少赔多少"本身就已把前提写进去了,别在转述时把前半句丢掉。
其四,浮动利益不进"确定"。 分红、万能结算、投连账户价值随经营或市场波动,能用这套逻辑讲的是写进合同的保障责任,不是演示表上的数字。这一点若含糊,就等于自己造了张"收益海报"。
其五,消保委数据用于共鸣,不用于结论。 "10 月 26 日三季度投诉分析""投诉第一名"是特定时段、特定地区的投诉统计,可证明"不是个案",不作跨行业比较、不作个案赔付预期;材料中的监管称谓亦按现行口径表述。
其六,与理财只比底线,不比高低。 不贬损、不承诺收益、不作"钱放哪儿都不安全"的延伸恐吓。四步话术的终点是"我一条条给您指出来",不是"您赶紧签"。
还有一层反讽值得留给一线:这套训练最怕的,是被当成一张更好看的海报来用。背熟金句、放大"刚兑"、拿"投诉第一"制造焦虑,恰恰回到材料自己批判的"停售炒作、收益画饼"。判断有没有学会,不看讲得多顺,看客户最后是不是真的翻到了那一页、那一条,并且连"不保什么"也听明白了。
海报会被撕掉,老板会出国,群里的"放心"会随消息一起删掉;充值折扣再诱人,也抵不过两个月后一张"暂停营业"的纸条。能留下来的,只有写进合同、受法律约束、且有人愿意年年陪你翻出来核对的那一部分。
所以这套训练真正递到代理人手里的,不是一句"保险不会跑路",而是一次位置调整:别做承诺的发行人,做条款的讲解人、边界的说明人、出险时找得到的人。客户买的从来不是你的面子,是那份谁也不敢撕的纸;而你的价值,是把那张纸从"签完就进抽屉",变成"需要时真能翻开、真有人陪着看"。
口头承诺叫画饼,白纸黑字才叫资产。做业务,做的就是这份确定性。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号