

标题
- 标题
- 内容



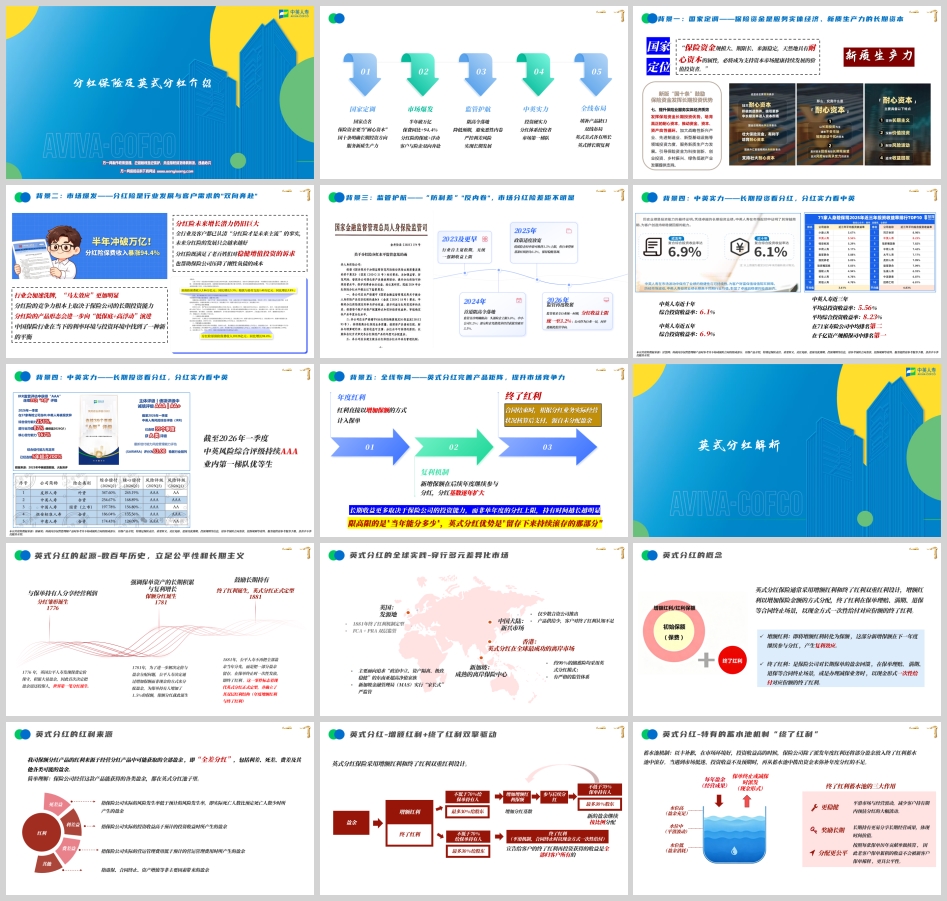
当十年期国债收益率在1.6%附近徘徊,当传统储蓄型保险的预定利率一降再降,一个曾经"小众"的险种正在快速走向舞台中央——分红险。2026年上半年,分红险保费规模突破万亿,同比增速接近翻倍。这组数字背后,是政策定调、市场需求、监管规范与公司能力四重力量共同作用的结果。而在这轮浪潮中,"英式分红"作为一种有着数百年历史、强调长期主义的红利分配机制,正被越来越多的保险公司纳入产品矩阵。
"新国十条"为保险资金明确了长期投资方向:服务实体经济、服务新质生产力。监管层的表述非常清晰——"保险资金规模大、期限长、来源稳定,天然地具有耐心资本的属性,必将成为支持资本市场健康持续发展的价值投资者。"
这一定位与分红险的产品特性高度契合。分红险的负债端期限长、成本弹性大,能够支撑保险公司在资产端进行跨周期配置,投向科技创新、先进制造、绿色能源等新质生产力领域。换言之,分红险不仅是一种客户资产保值增值的工具,也是连接居民储蓄与实体经济的资金管道。政策方向的明确,为分红险的长期发展提供了顶层支撑。
2026年上半年,分红险保费规模突破万亿,同比增速达94.4%。这个增速在低利率环境下并不意外,它反映的是保险公司与客户的双向需求共振。
从客户角度看,普通家庭的资产配置正面临"不可能三角"的挤压:存款利率持续下行,理财产品净值化后波动加剧,权益市场又难以承受本金风险。分红险"保底+浮动"的设计,恰好提供了一个中间解——下有保证利益托底,上有机会分享保险公司的经营成果,满足了老百姓对稳健增值的诉求。
从保险公司角度看,分红险是压降刚性负债成本的关键抓手。传统险的预定利率是刚性承诺,一旦锁定就要终身兑付,在长端利率下行周期中会累积利差损风险。而分红险将部分投资风险与客户共担,负债成本更具弹性,显著缓解了险企的经营压力。
市场普遍认为,中国保险行业已在当下的利率环境与投资环境中找到了新的平衡点。未来分红险的产品形态还会进一步向"低保底+高浮动"演进,而分红险的竞争力将根本上取决于保险公司的长期投资能力——行业洗牌加速,"马太效应"会更加明显。
分红险的健康发展离不开监管的规范。近年来监管对分红险收益演示上限的调控,经历了清晰的演进路径:
· 2023年及更早:行业自主宽松期,无统一的强制收益上限。
· 2024年:首道"限高令"落地,监管首次明确限高——头部险企上限3.0%,中小公司3.2%;部分险企凭借优异经营获批突破至3.5%。
· 2025年:政策适度放宽,优质险企经申请可维持3.5%上限,但行业整体基准红线仍为3.2%,保持稳健基调。
· 2026年:监管再度收紧,要求全行业统一回调,分红收益上限统一至3.2%。
"限高"的实质是防利差、反内卷。如果不设上限,保险公司容易陷入演示利率的恶性竞争,用激进的收益假设抢客户,最终埋下兑付隐患。统一压降预期,短期看削弱了产品的"卖点",长期看却是行业可持续发展的必要保护。对客户而言,也意味着各家公司的分红险在演示层面差距正在缩小——真正的差异,将更多体现在实际分红实现率和长期投资能力上。
既然分红险的核心竞争力是投资能力,那么选择分红险本质上是在选择保险公司。中英人寿披露的几组数据值得关注:
投资端,中英人寿近三年平均总投资收益率5.56%、平均综合投资收益率8.23%,在71家寿险公司中均排名第二;在千亿资产规模的保险公司中排名第一。拉长周期看,近五年综合投资收益率6.9%,近十年综合投资收益率6.1%。长周期数据的稳定性,比单年度的高收益更能说明问题。
风控端,截至2026年一季度,中英人寿风险综合评级持续保持AAA,处于业内第一梯队。偿付能力充足率与风险综合评级是监管对保险公司综合稳健性的权威评价,也是分红方案可持续性的底层保障。
中英人寿采取的是"英式+美式"双线布局策略:美式分红主打灵活性,英式分红主打长期复利,两条产品线覆盖不同客群的差异化需求。这种全线布局既填补了产品缺口,也提升了整体市场竞争力。
英式分红并非新事物,它的历史可以追溯到18世纪的英国公平人寿(The Equitable Life),三个关键年份构成了其演进脉络:
· 1776年:公平人寿发现此前的保费定价偏于保守,积累了大量盈余,于是首次决定将盈余返还给投保人——世界上第一笔分红就此诞生。
· 1781年:为更好地解决定价与盈余分配问题,公平人寿决定以增加保额(而非现金)的方式分配盈余,为保单持有人增加了1.5%的保额,保额分红就此诞生。
· 1881年:公平人寿不再把盈余当年分光,而是留存一部分,在保单终止时一次性发放,即"终了红利"。这标志着现代英式分红正式定型,确立了"年度增额红利+终了红利"的双层结构。
从设计初衷看,英式分红强调的是保单资产的长期积累与复利增长,鼓励长期持有,与保单持有人分享长期经营利润。这一理念在今天依然具有现实意义。
从全球实践看,英式分红在不同市场呈现出差异化格局:英国作为发源地,形成了FCA与PRA的双层监管体系;新加坡作为成熟的离岸保险中心,由金融管理局(MAS)实行"家长式"严监管,主要面向追求资产隔离与极致稳健的超高净值家族;香港则被公认为英式分红在全球最成功的离岸市场,约90%的储蓄险采用英式分红模式;中国大陆仍属新兴市场,仅少数合资公司推出相关产品,供给偏少,客户对终了红利的认知也还在培育阶段。
英式分红的核心,在于"双重红利"设计。
与美式分红直接发现金不同,英式分红的年度红利以增加保险金额的方式计入保单。这笔新增保额在后续年度继续参与分红,分红基数逐年扩大,形成复利效应。
简单理解:美式分红是"每年给你一笔现金",英式分红是"每年把你的保额往上加一截,下一年的分红按加高后的保额算"。持有时间越长,复利效应越显著。
终了红利是保险公司对长期保单的盈余回馈,在保单理赔、满期、退保等合同终止场景,或办理减保业务时,以现金形式一次性给付对应份额。它源自分红业务的未分配盈余,是在保单结束时根据实际经营状况核算后支付的。
英式分红产品的红利来源于经营分红产品中可能获取的全部盈余,即"全差分红",包括:
· 利差益:实际投资收益高于预计投资收益所产生的盈余;
· 死差益:实际风险发生率低于预计发生率(如实际死亡人数少于预定)所产生的盈余;
· 费差益:实际营运管理费用低于预计费用所产生的盈余;
· 其他盈余:退保、合同终止、资产增值等其他因素带来的盈余。
分配比例上,按照监管要求,分红业务的可分配盈余中不低于70%归属于保单持有人,最多30%归属于股东。增额红利与终了红利均遵循这一比例分配。
终了红利之所以被称为"蓄水池",是因为它具有三大作用:平滑波动、奖励长期、分配更公平。
平滑机制(以丰补歉)。保险公司在市场环境好、投资收益高的年份,除了派发年度红利,还会把部分盈余放入终了红利蓄水池中滚存;当遇到市场低迷、投资收益不及预期时,再从蓄水池中拨出资金来弥补年度分红的不足。这就像水库的调蓄功能——丰水期蓄水,枯水期放水,减少客户持有期内预估分红的大幅波动,让分红水平更稳健。
奖励长期。随着保单长期持有,终了红利持续累积、不断参与投资经营。长期持有的客户,更容易分享保险公司长期经营的成果,体现时间的价值。
单独核算,更公平。终了红利按照每张保单历年的贡献单独核算,老客户保单累积的收益不会被新客户保单稀释。而且,宣告给客户的终了红利再投资获得的收益,全部归客户所有。
客户常问:终了红利会不会回撤?答案是——存在理论上的可能性,机制上是这样设计的:
保险公司将每年盈余拆分为两部分。增额红利按不低于70%分配给客户后,转换为保额永久锁定,不回撤;终了红利同样按比例分配,但在减保、理赔、满期、退保或合同终止时才派发。市场行情好、经营好的年份,蓄水池水位上升,终了红利预估增加;市场行情差导致经营亏损时,蓄水池的部分资金用于平滑分红水平;若连续经营亏损导致蓄水池被消耗,终了红利预估就会下降,即所谓"回撤"。
因此,选择分红险就是选择公司。保险公司能否保持高品质的风险管控、以稳健经营和客户利益为先来制定分红方案,直接决定了终了红利蓄水池的长期水位。这也是前文强调投资能力与风险评级的原因。
对比维度 | 美式分红(现金分红) | 英式分红(保额分红) |
红利构成 | 年度红利(现金形式) | 年度红利(增加保额)+ 终了红利 |
发放形式 | 直接以现金发放到保单账户 | 增额红利转化为保额,不发现金;终了红利在终止时以现金派发 |
领取方式 | 4种:现金领取、累积生息、交清增额、抵交保费 | 需通过减保或退保才能变现 |
分红特点 | 落袋为安,支持多种分红领取方式 | 跨周期资产配置,远期收益称王 |
流动性要求 | 对资金流动性要求更高 | 对资金流动性要求更低 |
适合人群 | 希望灵活规划红利的客户 | 追求长期资产增值、传承、长期持有的客户 |
关键差异在于红利流动性带来的投资策略差异。美式分红因为客户可以随时领取现金,保险公司必须保留更高的流动性资产,投资策略相对保守;英式分红的资金留存周期更长,保险公司在投资上有更大的灵活性和长期空间,可以配置更多长久期、低流动性的优质资产,从而争取更高的长期收益。
从客户收益结构看,英式分红可以拆解为"三笔钱":固收增值(保证利益部分)、年度增额分红、终了红利,即"双重红利"叠加保证利益。
综合来看,英式分红更适合以下几类客户:
一是有长期资金规划需求的客户,例如为子女教育、自身养老做十年以上周期的准备——复利效应需要时间来兑现。
二是追求资产传承的客户。保额逐年递增、终了红利在终止时一次性给付的结构,天然适配财富传承场景。
三是看重稳健增值、不愿承担净值波动的客户。保证利益提供确定性,分红部分提供弹性,整体风险收益特征介于存款与权益产品之间。
四是已经配置好短期流动性、不急于动用这笔资金的客户。英式分红需要通过减保或退保变现,灵活性弱于美式分红,若短期内有资金需求,美式分红或直接配置流动性资产更为合适。
分红险的核心风险在于红利的不确定性。分红保险的红利的分配是不确定的,取决于保险公司分红业务的实际经营状况,在某些年度可能为零。增额红利一经公布即以增加保额形式确定;但终了红利并非保证,会因实际经营情况波动,极端情况下可能出现回撤。
产品说明书或利益演示中的红利演示,是基于公司精算假设的假设性测算,不代表实际收益,也不构成对未来收益的承诺。投保时应重点关注保险责任、责任免除、犹豫期、退保规则等条款内容,结合自身风险承受能力与资金规划周期审慎决策。
此外,分红险属于长期持有的保险产品,早期退保可能产生损失,投保前需确保资金来源的稳定性。
从政策层面的"耐心资本"定位,到市场上半年破万亿的增速,再到监管"限高令"的持续规范,分红险的主流化已经不是趋势判断,而是既成事实。在这一进程中,英式分红凭借其"增额红利+终了红利"的双层结构、跨越数百年的长期主义基因,以及独特的蓄水池平滑机制,为追求长期稳健增值的客户提供了一种差异化选择。
但需要始终记住:限高令限的是"当年能分多少",而英式分红真正的优势在于"留存下来持续滚存的那部分"。长期收益的多寡,最终取决于保险公司的投资能力,而非单年度的分红上限——持有时间越长,这一点越是明显。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号