

标题
- 标题
- 内容

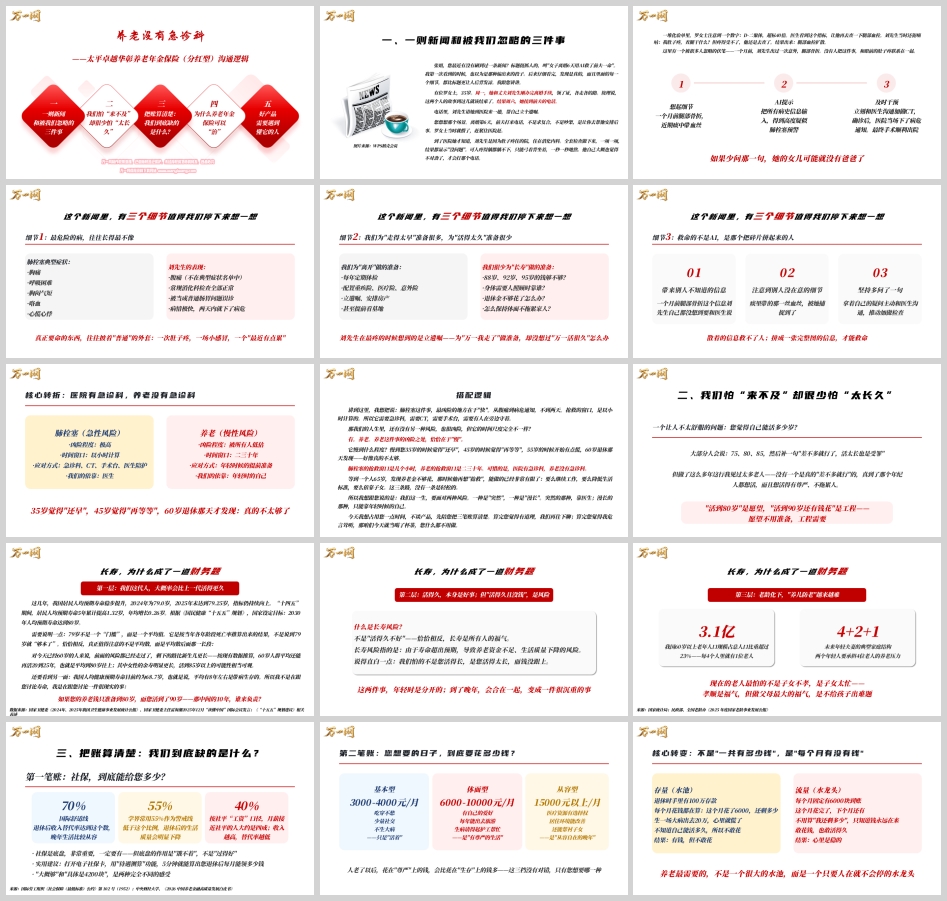
养老没有急诊科:太平卓越华彰养老年金保险(分红型)的沟通逻辑与搭配销售之道
一、一则新闻,和被我们忽略的三件事
张姐,您最近有没有刷到过一条新闻?标题挺抓人的,叫“女子离婚6天用AI救了前夫一命”。我第一次看到的时候,也以为是那种编出来的段子。后来仔细看完,发现是真的,而且里面的每一个细节,都比标题更让人后背发凉。
有位罗女士,35岁。周一,她和丈夫刘先生刚办完离婚手续,领了证,各走各的路。按理说,这两个人的故事到这儿就该结束了。结果周六,她接到前夫的电话。电话里,刘先生请她到医院来一趟,帮自己立个遗嘱。离婚第6天,前夫打来电话,不是求复合,不是吵架,是让你去帮他安排后事。罗女士当时就懵了,赶紧往医院赶。到了医院她才知道,刘先生是因为肚子疼住的院,住在消化内科。全套检查做下来,一项一项,结果都显示“没问题”。可人疼得躺都躺不下,只能弓着背坐着,一秒一秒地熬。一堆化验单里,罗女士注意到一个数字:D-二聚体,超标40倍。医生看到这个指标,让他再去查一下腿部血栓。结果出来:腿部血栓扩散。
这里有一个被很多人忽略的伏笔——一个月前,刘先生出过一次意外,腿部骨折。没有人把这件事,和眼前的肚子疼联系在一起。罗女士想起细节:一个月前腿部骨折,近期痰中带血丝;她把所有病史信息输入AI,得到高度疑似肺栓塞预警;立刻和医生沟通加做CT,确诊后医院当场下了病危通知,最终手术顺利出院。如果少问那一句,她的女儿可能就没有爸爸了。
这个新闻里,有三个细节值得我们停下来想一想。
细节1:最危险的病,往往长得最不像。 肺栓塞的典型症状是胸痛、呼吸困难、胸闷气短、咯血、心慌心悸。而刘先生的表现是腹痛——不在典型症状名单中,常规消化科检查全部正常,被当成普通肠胃问题误诊,病情极快,两天内就下了病危。真正要命的东西,往往披着“普通”的外套:一次肚子疼,一场小感冒,一个“最近有点累”。
细节2:我们为“走得太早”准备很多,为“活得太久”准备很少。 我们为“离开”做的准备:每年定期体检,配置重疾险、医疗险、意外险,立遗嘱、安排房产,甚至提前看墓地。我们很少为“长寿”做的准备:88岁、92岁、95岁的钱够不够?身体需要人照顾时靠谁?退休金不够花了怎么办?怎么保持体面不拖累家人?刘先生在最疼的时候想到的是立遗嘱——为“万一我走了”做准备,却没想过“万一活很久”怎么办。
细节3:救命的不是AI,是那个把碎片拼起来的人。 散着的信息救不了人;拼成一张完整图的信息,才能救命。罗女士带来别人不知道的信息——一个月前腿部骨折这个信息刘先生自己都没想到要和医生说;她注意到别人没在意的细节——痰里带的那一丝血丝被她捕捉到了;她坚持多问了一句——拿着自己的疑问主动和医生沟通,推动加做检查。
讲到这里,核心转折出现了:医院有急诊科,养老没有急诊科。 肺栓塞是急性风险,凶险程度极高,时间窗口以小时计算,应对方式是急诊科、CT、手术台、医生陪护,我们的依靠是医生。而养老是慢性风险,凶险程度被所有人低估,时间窗口是二三十年,应对方式是年轻时候的提前准备,我们的依靠是年轻时的自己。35岁觉得“还早”,45岁觉得“再等等”,60岁退休那天才发现:真的不太够了。
肺栓塞这件事,最凶险的地方在于“快”。从腹痛到病危通知,不到两天。抢救的窗口,是以小时计算的。那我们的人生里,还有没有另一种风险,也很凶险,但它的时间尺度完全不一样?有。养老。养老这件事的凶险之处,恰恰在于“慢”。慢到您35岁的时候觉得“还早”,45岁的时候觉得“再等等”,55岁的时候开始有点慌,60岁退休那天发现——好像真的不太够。肺栓塞的抢救窗口是几个小时,养老的抢救窗口是二三十年。可惜的是,医院有急诊科,养老没有急诊科。等到一个人65岁,发现养老金不够花,那时候他再想“抢救”,能做的已经非常有限了:要么继续工作,要么降低生活标准,要么依靠子女。这三条路,没有一条是轻松的。
所以我们这一生,要面对两种风险。一种是“突然”,一种是“漫长”。突然的那种,靠医生;漫长的那种,只能靠年轻时候的自己。
二、我们怕“来不及”,却很少怕“太长久”
一个让人不太舒服的问题:您觉得自己能活多少岁?大部分人会说:75、80、85,然后补一句“差不多就行了,活太长也是受罪”。但做了这么多年这行,我见过太多老人——没有一个是真的“差不多就行”的,真到了那个年纪,人都想活,而且想活得有尊严、不拖累人。“活到80岁”是愿望,“活到90岁还有钱花”是工程——愿望不用准备,工程需要。
这几年,我国居民人均预期寿命稳步提升,2024年为79.0岁,2025年末达到79.25岁,指标仍持续向上。“十四五”期间,居民人均预期寿命5年累计提高1.32岁,年均增长0.26岁。根据《国民健康“十五五”规划》,国家设定目标:2030年人均预期寿命达到80岁。需要说明一点:79岁不是一个“门槛”,而是一个平均值。它是按当年各年龄段死亡率推算出来的结果,不是说到79岁就“够本了”。恰恰相反,真正值得注意的不是平均数,而是平均数后面那一长段:对今天已经60岁的人来说,前面的风险都已经走过了,剩下的路比新生儿更长——按现有数据推算,60岁人群平均还能再活20到25年,也就是平均到80岁往上;其中女性的余寿明显更长,活到85岁以上的可能性相当可观。还要看到另一面:我国人均健康预期寿命目前约为68.7岁,也就是说,平均有8年左右是带病生存的。所以我不是在跟您讨论寿命,我是在跟您讨论一件很现实的事:如果您的养老钱只准备到80岁,而您活到了90岁——那中间的10年,谁来负责?
第一层:我们这代人,大概率会比上一代活得更久。 第二层:活得久,本身是好事;但“活得久且没钱”,是风险。 什么是长寿风险?不是“活得久不好”——恰恰相反,长寿是所有人的福气。长寿风险指的是:由于寿命超出预期,导致养老资金不足、生活质量下降的风险。说得直白一点:我们怕的不是您活得长,是您活得太长,而钱没跟上。这两件事,年轻时是分开的;到了晚年,会合在一起,变成一件很沉重的事。
第三层:老龄化下,“养儿防老”越来越难。 我国60岁以上老年人口规模达3.1亿,占总人口比重超过23%——每4个人里就有1位老人。未来年轻夫妻的典型家庭结构是“4+2+1”,两个年轻人要承担4位老人的养老压力。现在的老人最怕的不是子女不孝,是子女太忙——孝顺是福气,但做父母最大的福气,是不给孩子出难题。
三、把账算清楚:我们到底缺的是什么?
第一笔账:社保,到底能给您多少? 国际舒适线是退休后收入替代率达到70%,晚年生活比较从容;学界常用55%作为警戒线,低于这个比例,退休后的生活质量会明显下降;而按社平工资口径,月薪接近社平的人大约是四成,收入越高,替代率越低。社保是底盘,非常重要,一定要有——但底盘的作用是“饿不着”,不是“过得好”。实用建议:打开电子社保卡,用“待遇测算”功能,5分钟就能算出您退休后每月能领多少钱。“大概够”和“具体是4200块”,是两种完全不同的感受。
第二笔账:您想要的日子,到底要花多少钱? 基本型3000-4000元/月:吃穿不愁,少量社交,不生大病——只是“活着”。体面型6000-10000元/月:有自己的爱好,每年能出去旅游,生病请得起护工帮忙——是“有尊严的生活”。从容型15000元以上/月:医疗资源有选择权,居住环境能改善,还能帮衬子女——是“从容自在的晚年”。人老了以后,花在“尊严”上的钱,会比花在“生存”上的钱多——这三档没有对错,只有您想要哪一种。
这里有一个核心转变:不是“一共有多少钱”,是“每个月有没有钱”。存量像水池:退休时手里有100万存款,每个月花钱都在算这个月花了6000还剩多少,生一场大病出去20万心里就慌了,不知道自己能活多久所以不敢花——结果是有钱,但不敢花。流量像水龙头:每个月固定有6000块到账,这个月花完了下个月还有,不用算“我还剩多少”,只知道钱永远在来,敢花钱也敢活得久——结果是心里是稳的。养老最需要的,不是一个很大的水池,而是一个只要人在就不会停的水龙头。
四、为什么养老年金保险可以“治”
先想清楚:养老的钱,为什么“不听话”?其一,二十年后,还是这笔钱吗? 孩子买房差30万,您借不借?亲戚生病急用10万,您拿不拿?朋友拉您做“稳赚不赔”的项目,您动不动心?养老钱最大的敌人不是市场,是人情和心软。其二,这笔钱,您舍得花吗? 不知道自己要活多久,总怕“人还在,钱没了”,最后对自己苛刻,钱留下来了,人没享受过;没有“到期日”的钱,会让人一辈子不敢花。其三,这笔钱,会不会变薄? 二十年前的10万和今天的10万不是一回事,放在完全没有增长机制的地方,看起来没风险,其实在承担通胀的隐蔽风险。养老的钱要解决三个“不听话”:会被挪用、不敢花、会变薄——年金解决的正是这三件事。
年金解决的是“形态”问题:把一笔钱,变成一辈子的“工资”。投保时就约定好:从多少岁开始领、按年还是按月领、保证领多少;到了约定年龄,钱就按合同一笔一笔到账——就像退休后,公司每个月给您发“工资”。“工资”最妙的地方是有节奏:你知道它什么时候来,所以敢花。它保的不是“死得太早”,是“活得太久”——是用确定的小成本,转移“万一我活过95岁钱不够”的长寿风险。它不是让您“多赚一点”,是让您“不怕活到95岁”——这两件事的价值完全不一样。
五、好产品需要遇到懂它的人:太平卓越华彰养老年金保险(分红型)
我做了这么多年保险,见过两种晚年。一种是,老人每个月有钱到账,日子过得有节奏,逢年过节还能给孙辈包个红包,说话有底气,做人有尊严。另一种是,老人手里也有一笔钱,但不敢花,一场病就慌了,遇事第一反应是“别告诉孩子,怕他们花钱”。这两种晚年的差别,往往不是在60岁那年决定的,是在35岁、40岁、45岁那几年,一次一次“再等等”里,慢慢拉开的。人生有两件事不能等:一件是救命,一件是养老。救命等的是医生,养老等的是年轻时候的自己。
既然咱们算明白了,养老要靠商保的养老年金险来补充,那么今天,我作为太平的优秀代理人,有义务向您介绍一款养老年金产品,您不用着急做决定,但是一定要给自己一个听完再决定的机会。
【养老保险金,构筑穿越周期的底气】 “卓越华彰”自养老保险金开始领取日(含)起至合同期满(含)的每个养老保险金领取日零时生存,给付基本保险金额。不随市场起舞、不因波动缩水,用时间与契约,为你的未来筑起一道看得见、摸得着的防线。人生的质量,不仅仅取决于您赚了多少钱,更取决于您能不能让自己拥有一种“不焦虑”的收入形式。
【红利共享,共享公司经营成果】 分红机制让你不再是单向的付出者,而是有机会分享一家长期稳健的保险公司的经营成果。这不是投机,而是与专业同行、与时间做朋友。中国太平品牌创立于1929年,作为一家中管金融企业,以其“红色基因+专业投资”的双重优势,长期稳健经营,服务网络基本覆盖全国,为千万家庭筑起“安全网”。
【灵活流动,匹配人生节奏】 我们的生活不是一条直线,而是充满转折与尝试。卓越华彰支持保单贷款,既尊重你当下的现金流现实,又为未来的突发需求留出弹性。它不是锁住你的枷锁,而是托住你的底盘。
【服务赋能,超越金钱的附加价值】 一张保单带来的远不止数字的增长。太平人寿深耕“保险+医康养”,为广大客户提供医疗、健康管理、养老规划等多方面的综合服务,让这份保障从“工具”升维为“陪伴”。这不是让您变得更奢侈,这是让您在应该从容的年纪,拥有从容的权利。
结语
风险有两种,一种来得快,一种来得慢。快的那种,我们尚有医生;慢的那种,只能靠提前安排。那个热搜会过去,AI也会被新的热点覆盖,但有一件事不会变:每个人都会老,而老这件事,从来不给人“临时准备”的机会。医院有急诊科,养老没有急诊科——这正是养老年金保险存在的意义。它不是让您多赚一点,而是让您在应该从容的年纪,拥有从容的权利;让您老了以后,还像现在这样有选择。好产品,需要遇到懂它的人。养老规划,是为了让您老了以后,还像现在这样有选择。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

