

标题
- 标题
- 内容



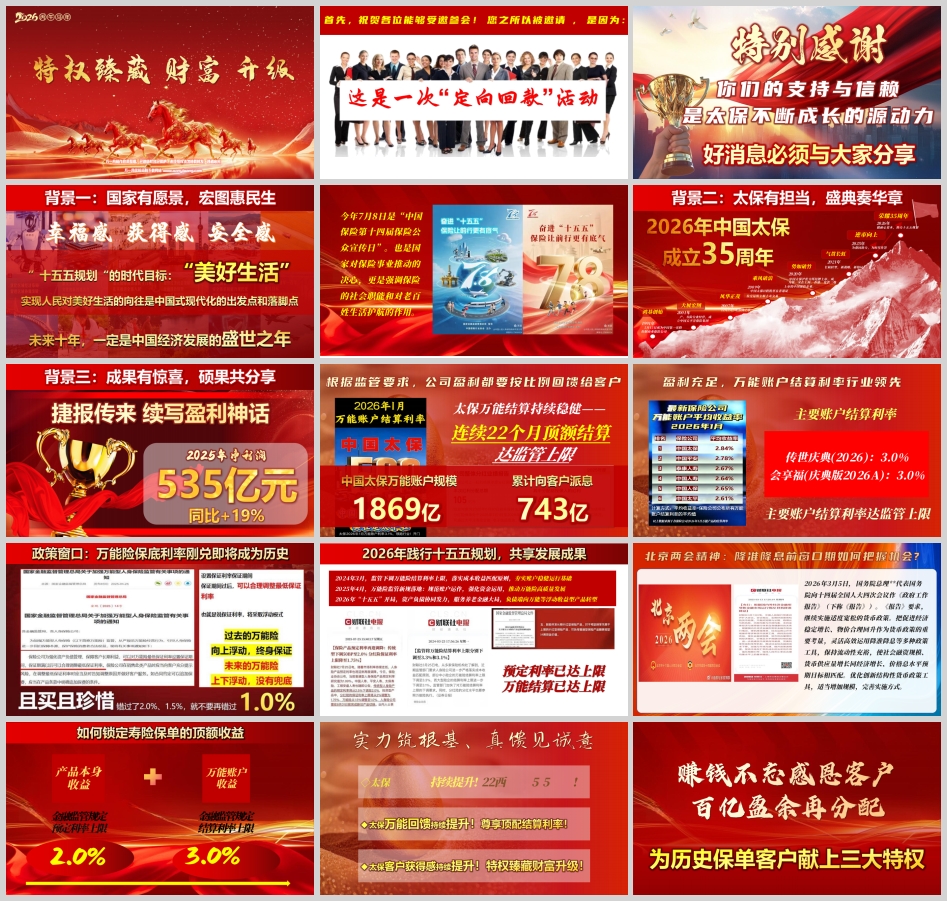
2026特权臻藏财富升级:太平洋盛世传家版,一场“定向回馈”背后的固收+万能双账户逻辑
一、为什么今天邀请的是您:一次“定向回款”的专属特权
首先,祝贺各位能够受邀参会。您之所以被邀请,是因为这是一次“定向回款”活动——定向客户、定向特权、万能账户,三者叠加,只面向受邀来到活动现场的财富升级客户。今年7月8日是“中国保险第十四届保险公众宣传日”,也是国家对保险事业推动决心的体现,更强调保险的社会职能和对老百姓生活的护航作用。在这样一个时间节点,太保以“盛世传家”为载体,把闲置存款搬家、特权固收+万能账户的组合,定向开放给受邀客户。
要理解这场活动的分量,先要看懂太保这家公司的底色。1991年5月13日,中国太保成为中国第一家股份制商业保险公司;2001年产、寿险分业经营,成立中国太平洋保险集团;2007年12月25日A股整体上市;2009年中国太保H股在香港交易所主板上市;2020年中国太保沪伦交所挂牌上市,成为第一家在上海、香港、伦敦三地上市的中国保险企业;2021年长航转型,新战略、新格局;2025年为强国助力、为时代作答;2026年荣耀35周年,做耐心资本、助力“十五五”规划。三十五年的鸿基创始与逆市向上,是这场“定向回馈”的信用底座。
二、万能结算持续稳健:连续22个月顶额结算,达监管上限
这场活动最硬的底气,来自万能账户的结算表现。根据监管要求,公司盈利都要按比例回馈给客户。太保万能结算持续稳健——连续22个月顶额结算,达监管上限。主要账户结算利率方面,传世庆典(2026)为3.0%,会享福(庆典版2026A)为3.0%,盈利充足,万能账户结算利率行业领先。计算方式为:平均收益率=保险公司公布所有万能账户结算利率的平均值,数据来源于各保险公司2026年1月万能产品的结算利率。
把时间线拉长看,这一结算水平来之不易。2024年3月,监管下调万能险结算利率上限,落实成本收益匹配原则,夯实账户稳健运行基础;2025年4月,万能险监管新规落地,规范账户运作、强化资金运用,推动万能险高质量发展;2026年“十五五”开局,资产负债协同发力,服务养老金融大局,负债端向万能等浮动收益型产品转型。预定利率已达上限,万能结算已达上限——在“双上限”的约束下,太保依然能把结算利率顶在监管上限,这就是“实力筑根基、真馈见诚意”。
再看宏观窗口。2026年3月5日,国务院总理代表国务院向十四届全国人大四次会议作《政府工作报告》,要求继续实施适度宽松的货币政策,把促进经济稳定增长、物价合理回升作为货币政策的重要考量,灵活高效运用降准降息等多种政策工具,保持流动性充裕。北京两会精神传递的信号很明确:降准降息前,是一个需要把握的窗口期。产品本身收益2.0%(预定利率上限)叠加万能账户收益3.0%(结算利率上限),正是这一窗口期里的组合答案。
三、特权一:固收账户,王炸返场
【固收账户】是现在能够到的定价利率天花板。当年买4.025%的客户,锁定了高收益;后来买3.5%的客户,回头看也是高点;今天2.0%就是未来的3.5%——现在不锁,更待何时?回望4.025%,珍惜2.0%。盛世传家是纯固收账户中的顶配,更是稀缺珍品,时隔一年、王炸返场、限时开放、错过不再。
纯固收账户的核心是“每一年的现价,投保时就已确定”。现金价值写进合同,所见即所得,不受市场利率波动影响。市场波动时,别人可能损失本金,您的本金一直在;人生关键时,孩子上学、自己养老,您的钱准时到账,家里急用不用慌;家庭传承时,无论自己用钱还是想留给家人,法律护着,想给谁就给谁。
盛世传家的核心亮点可概括为“三定一增、定活两高”:现价写进合同、所见即所得;有效保额在确定的时间搭配万能账户;有效保额2%递增,利益稳步提升。以案例数据看,现金价值年度末增额/累计保费逐年走高:第10年2.0%、第15年2.2%、第20年2.4%、第25年2.7%、第30年3.0%、第35年3.3%、第40年3.7%、第45年4.0%、第50年4.5%、第55年4.9%、第60年5.4%、第65年6.0%、第70年6.6%、第75年7.3%。保单每年现金价值投保时即一目了然,“现金价值增额÷累计保费”逐年增加。现价确定——现价写进合同、所见即所得,3年交7年超、6年交9年超、10年交约10年超,之后年年2%递增;增额固定——有效保额2%递增,利益稳步提升;资金稳定——在确定的时间有确定的资金,教育有资、财富有备。
四、特权二:万能账户,秒杀升级
【万能账户】财富盛宴司庆回归,秒杀开启。万能账户有多好?不讲大道理,直接看成绩:3.0%结算利率折合单利可达3.3%,是2年定存(1.05%)的3倍、3年定存(1.25%)的2.5倍、5年定存(1.3%)的2.4倍、1年定存(0.95%)的3.3倍。收益是银行的2倍以上。
万能亮点一:超高收益。 类似滚雪球的方式,没有空账期,持续收益倍增。以日计息、月结算、结算利率3.0%测算:5年60次结算,当期收益3.30%,相当于普通账户的2.55倍;10年120次,3.57%,2.78倍;20年240次,4.21%,3.35倍;30年360次,5.00%,4.06倍;40年480次,5.98%,4.97倍;50年600次,7.20%,6.14倍。以存10万对比:3.0%万能账户1年30,000、5年164,912、10年357,021、20年841,506;一年定期分别为9,500、47,500、95,000、190,000;收益差距分别为20,500、117,412、262,021、651,506——赚了一台五菱mini、一台大众、一台奥迪、30个平方。与目前较安全的存钱方式对比:余额宝年化1.08%、零钱通1.14%、银行一年定期0.95%,10万本金30年收益分别为32,400、34,200、28,500,而万能账户按3.0%日计息月复利、每年利滚利12次,放得多、领得多。有人放60万、有人放130万、有人放8万,客户每月可领3300元、1600元、1200元不等。
万能亮点二:超高追加。 组合销售主险与万能账户的保费门槛及比例:盛世传家、颐护添年系列颐护金生,期缴3年交≥5万、5/6年交≥3万、10年交及以上≥1.5万,常规比例20万以内1:0.5、20万及以上1:1;“司庆特惠”比例为期交3年交1:1、5年交1:1、6年交及以上1:5。活钱账户最高1:5追加,高追加高收益。同时,灵活掌控、想领就领,第6年后永久0费用;高位锁利、额度有限、全国秒杀、限时开放;国企背书、绝对安全、享受当下、顶额结算。2026年7月,现时20天,全国秒杀。
五、特权三:财富升级,定向回馈
只要被邀请到活动现场,即可升级万能金账户——财富加速器:存款、理财及产生的收益全部进万能账户。活期、定期、理财,顶额2.0%+账户3.0%,盛世传家实现本金安全+高位锁利;2%递增、利益稳步提升,有确定的资金,实现定活两高。这正是“闲置存款搬家”的逻辑:银行活期当前结算利率0.05%-1.55%,银行定期2.0-3.0%,而特权固收+万能账户的组合,把存款、理财及收益转入万能账户,享受顶额结算。
六、案例:50岁张先生的110万本金与397万生存总利益
50岁张先生为自己投保,选择10万6年交,传世庆典(2026)趸交50万元。投入期50-58岁,万能账户二次增值、折算有收益。攒了笔钱:稳稳攒下110万本金。现价递增:有效保额白纸黑字写进合同,2.0%逐年递增,现金价值不断增加。万能特权:高位锁利3.0%,终身享受顶额结算;追加的50万进入万能账户,享受当下顶额3.0%结算利率,前5年极低手续费,第6年至终身永久0费用。
持续增值效果:第8年生存总利益达121.3万,已超总保费,年化增长率2.10%;第20年162.7万,年化2.80%;第30年209.4万,年化3.30%;第40年270.0万,年化4.00%;第50年349.0万,年化4.60%;到105岁时生存总利益达397.2万,年化增长率4.90%,不断持续增长。固收+万能双账户运作,年化增长率步步走高,存钱/养老两不误,实现终身现金流。产品有封闭期,是耐心资本,静待花开。
七、结语:现在不锁,更待何时
回望4.025%,珍惜2.0%。当年买4.025%的客户锁定了高收益,后来买3.5%的客户回头看也是高点,今天2.0%就是未来的3.5%。盛世传家作为纯固收账户中的顶配、稀缺珍品,时隔一年王炸返场、限时开放、错过不再;搭配连续22个月顶额结算、达监管上限的万能账户,3年交1:1、5年交1:1、6年交及以上1:5的司庆特惠追加比例,第6年后永久0费用的灵活支取,以及存款、理财收益全部进万能账户的定向回馈——这场2026年7月、现时20天、全国秒杀的“特权臻藏财富升级”活动,本质上是把“本金安全+高位锁利”的确定性,定向交给受邀来到现场的您。因为您是财富升级客户,所以今天邀请的是您。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号