

标题
- 标题
- 内容

中汇汇鑫颐年养老年金:产品特色解析、销售思路构建与推动落地全攻略
在利率中枢持续下行、人口老龄化加速演进、社保替代率逐步承压的时代背景下,居民对"终身、确定、稳健"的退休现金流需求日益迫切。中汇人寿顺势推出汇鑫颐年养老年金保险,以"年金领取典范、汇鑫系列王者"为产品定位,凭借"五高一免"的差异化优势,成为险企优化业务结构、队伍开拓养老赛道、客户规划品质晚年的三重抓手。
一、产品特色:读懂"五高一免",找准竞争支点
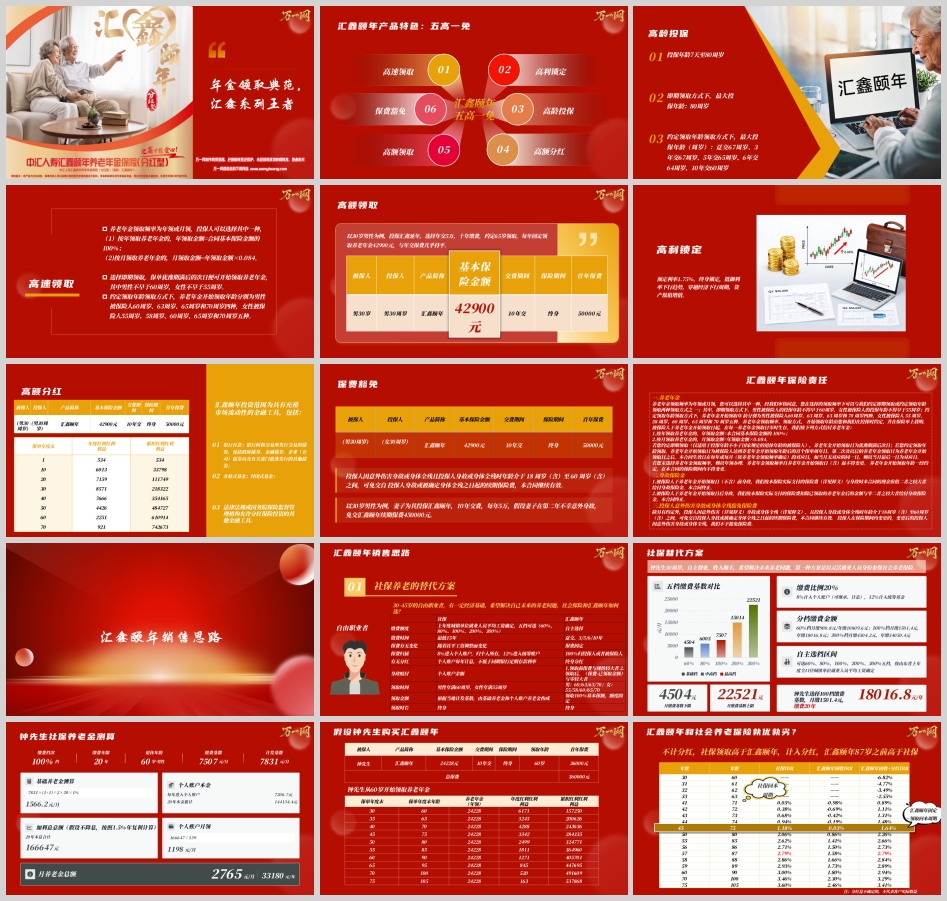
汇鑫颐年之所以能在养老年金赛道脱颖而出,核心在于其"五高一免"六大卖点形成的组合优势。
一是高龄投保,覆盖全生命周期。 产品投保年龄跨度从出生7天至80周岁,几乎覆盖所有人群。即期领取方式下最大投保年龄可达80周岁;约定领取年龄方式下,趸交与3年交最高67周岁、5年交65周岁、6年交64周岁、10年交60周岁。宽泛的投保门槛,让"临门一脚"的临退人群同样拥有投保资格。
二是高速领取,现金流即时启动。 养老年金支持年领或月领:按年领取金额为合同基本保险金额的100%;按月领取金额为年领取金额的8.4%。选择即期领取的,保单犹豫期满后的次日即可开始领取养老年金(男性不早于60周岁、女性不早于55周岁),实现"最快15天领钱"。约定领取年龄方式下,男性可选60、63、65、70周岁四种,女性可选55、58、60、65、70周岁五种,充分匹配不同客户的退休规划节奏。
三是高额领取,确定性与保费等量齐观。 以30岁男性为例,年交5万元、10年交,约定65岁领取,每年固定领取养老年金42900元,与年交保费几乎持平,形成"交多少、领多少"的直观感知,极大降低客户理解成本。
四是高利锁定,穿越周期保值增值。 产品预定利率1.75%,终身锁定,在利率下行长周期中有效抵御贬值风险,实现资产的保值与稳健增值。
五是高额分红,共享经营成果。 汇鑫颐年投资范围涵盖银行存款、银行间及交易所发行的政府债、金融债、企业债等债券,开放式与封闭式基金,以及监管允许的其他金融工具,以充裕流动性的配置结构支撑分红能力。
六是保费豁免,构筑家庭安全垫。 投保人因意外伤害身故或身体全残,且出险时年龄介于18至60周岁之间,可免交自出险之日起的续期保险费,合同继续有效。以30岁男性被保人、妻子为投保人、10年交每年5万为例,若妻子第二年不幸意外身故,可免交续期保费45万元,保单权益完整保留。这一责任直击家庭经济支柱断裂的核心焦虑,是产品最具温度的差异化设计。
二、保险责任:厘清三条给付逻辑,讲清"本金不亏"底线
销售的前提是讲透责任。汇鑫颐年的保险责任可归纳为三条主线:
养老年金——领取频率、领取方式、开始领取年龄在投保时约定并载明于保单;领取频率自开始领取日起不得变更,开始领取年龄一经约定亦不得变更,若未选择频率则默认年领。
身故保险金——被保险人于养老年金开始领取日前身故,按实际支付保险费与身故时现金价值二者之较大者给付;于开始领取日后身故,按实际支付保险费扣除已领取养老年金后的余额与零二者之较大者给付。这一设计构成了"领取前本金不亏、领取后本金逐步返还"的完整闭环。
投保人豁免——如前所述,覆盖意外伤害导致的身故或全残,且变更后的投保人不享有豁免责任,销售时需明确提示。
三、销售思路:两类客群,两套逻辑
(一)30—45岁自由职业者:社保养老的替代与增强方案
自由职业者、自主创业者收入颇丰但缺乏单位社保依托,是汇鑫颐年的核心目标客群。销售切入点是"社保 vs 汇鑫颐年"的对比表:
缴费额度上,社保按上年度社平工资五档(60%、80%、100%、200%、300%)确定,汇鑫颐年自主选择;缴费时间上,社保最低15年,汇鑫颐年可选趸交、3/5/6/10年交;保费上,社保随社平工资调整而变化,汇鑫颐年保费固定;归属上,社保仅8%进入个人账户、12%进入统筹账户,汇鑫颐年100%归属投保人或被保险人;分红上,社保个人账户按不低于定期存款利率计息,汇鑫颐年终身分红;领取时间上,社保男60、女55,汇鑫颐年男可选60/63/65/70、女可选55/58/60/65/70;领取金额上,社保由计发基数决定,汇鑫颐年按100%基本保额固定领取;二者均为终身领取。
以30岁钟先生为例:以灵活就业身份按100%档参保,月缴1501.4元、年缴18016.8元,缴费20年,60岁退休后测算月养老金约2765元、年领33180元。若改投汇鑫颐年,年交36000元、10年交,60岁起每年固定领取24228元。IRR测算显示:不计分红时社保高于汇鑫颐年,计入分红后汇鑫颐年在87岁之前高于社保;社保回本周期约至75岁,汇鑫颐年固定领取回本周期亦在75岁前后,固收加分红口径下87岁前优势明显。
更具说服力的是本金损益对比:社保缴费仅四成进入个人账户,领取前身故仅赔付个人账户余额,本金损益长期为-60%;汇鑫颐年领取前身故赔付为保费与现价较大者,本金零亏损。领取后,社保个人账户余额约11年归零,而汇鑫颐年身故赔付为"保费-已领取年金",直至归零。"社保有可能亏钱,汇鑫颐年稳赚不赔",是打动自由职业者最锋利的一句话。
(二)50岁以上临退人员:补充、替代与安全三重方案
对临退人群,销售应围绕四个痛点展开:
补充养老——社保仅覆盖日常温饱,退休后生活品质明显下降,年金险在约定年龄每年固定领取一笔钱,构成社保之外的补充收入。
替代社保——许多农民及城镇无社保人员因职业原因未缴社保,汇鑫颐年可实现与社保退休金一样的固定年金领取,让晚年手头可自由支配的钱更多。
资产安全——手中有积蓄,易遭遇子女借钱、投资被骗、朋友借贷、冲动理财等风险;银行理财不再保本,股票基金波动大,晚年经不起本金亏损。
长寿风险——现代人寿命普遍延长,"活得太久、钱提前花完"成为普遍焦虑,年金险终身领取、只要活着就一直领钱,精准对冲长寿风险。
以55岁惠女士为例,趸交50万元,犹豫期满次日即可领取,每年固定领取17000元直至终身,年领取率3.4%;按3.5%分红演示利率,10年累计分红53909元、20年103763元、30年148002元、40年189467元、50年231043元。固定加分红合计,10年累计领取223909元、20年443763元、30年658002元、40年869467元、50年1081043元,分别达到本金的1.3倍、1.7倍、2.2倍以上。需始终提示:分红为演示利益,不代表实际收益,某些年度红利可能为零。
四、销售误区:两大高频异议的标准应答
误区一:年金领取后现金价值为零,客户真的损失了吗?
并非如此。以30岁男、20万3年交、65岁领取为例:领取前,身故保险金为保费与现价二者较大者,本金无损;领取后,身故保险金为"保费-已领取年金",即"年金+身故金=总保费",本金一分不少。与此同时,客户还持续享有累积红利——第10年累计红利68902元,第20年173158元,第40年495164元,第75年1117483元。现价为零是年金保险的结构特征,而非客户损失,本金安全与红利累积双重确定。
误区二:汇鑫颐年的分红是不确定的,如何取信客户?
分红确有不确定性,但可通过"实现率+股东背景+投研实力"三重证据链建立信心。
中汇人寿官网已正式发布9款产品分红实现率,其中汇鑫颐年尊享版2025年分红实现率达118%,汇福一生瑞享版119%、创赢版119%、鸿利版119%,汇鑫满堂、汇鑫星悦均为118%,显著高于行业平均水平。
股东背景方面,中汇人寿依托中央汇金等强大股东,中央汇金2007—2019年年化投资回报率约18%、总回报率630%,截至2025年6月末总资产8.5万亿元、净资产6.78万亿元,投资风格以底部增持、战略配置优质龙头、长期持有为核心,追求国有金融资产保值增值。
投研实力方面,中汇人寿是同时具备四项投资能力的15家寿险公司之一;资产管理中心下设11个二级部门,74名员工中研究生及以上学历占比83%、平均从业年限11年,超三分之一持有CFA、FRM、CPA、ACCA、精算师、律师等专业资质;投资资产超3900亿元,形成"固收为主、权益为辅"的稳健配置结构。强股东、全牌照、专业团队、稳健策略,共同构成分红可持续兑现的底层支撑。
五、产品推动:理念先行,四阶段攻坚落地
(一)推动背景:三重价值统一
监管层面,监管持续压降快返、高现价理财型寿险,去理财化、弱化短期储蓄属性是长期政策导向;汇鑫颐年响应养老第三支柱建设要求,业务方向与监管导向高度统一,是合规经营标杆。
公司层面,可打破单一依赖终身寿的业务现状,均衡养老年金占比,改善整体保费结构,达成年度结构考核目标,提升机构综合评级。
队伍层面,可实现客户分层精准经营,降低成交冲突,以差异化优势挖掘40—55岁中产优质存量客户;养老是未来保险核心赛道,熟练掌握养老年金逻辑将构筑长期职业竞争力。
(二)推动目标:四维量化
产品结构目标——机构汇鑫颐年保费占当月总期交保费≥25%;队伍能力目标——全员100%完成产品通关,实现颐年养老专项面谈,50%营销员8月实现颐年首单零突破;活动平台目标——建立"养老专题培训+养老产说会"双常态机制,营业区每周至少召开1场颐年专属活动;管理目标——数据每日追踪、排名通报、绩效绑定。全省期交目标4000万元,其中保障产品目标1000万元,覆盖德州、泰安、济南、威海等16家机构。
(三)四阶段攻坚战役
第一阶段:赋能筑基,通透产品。 召开汇鑫颐年专项攻坚启动大会,领导宣导队伍专业化与公司结构转型要求,复盘终身寿与汇鑫颐年的两套销售逻辑,公布专项奖励与激励规则。随后开展3天通关冲刺营,内勤一对一通关三大考核项——产品规则(五要素、领取规则)、销售逻辑(终身寿与颐年在功能、领取、客户需求上的核心区别及养老销售逻辑)、异议应答(现价低、不灵活、收益不如理财三大高频问题标准话术),不合格次日补考,全员限期通关。同步打造全月早会"养老面谈"擂台赛,每日随机抽取2名业务员模拟面谈,从需求挖掘、产品讲解、异议处理、促成动作四个维度打分纠错。
第二阶段:先锋立势,突击队组建。 筛选标准兼顾基础条件(通关合格)、业绩条件(存量40—55岁中产客户资源充足)、意愿条件(主动转型、愿意陪访分享)。突击队员承担四项硬性任务:每人每日至少1笔养老专项面谈并完整记录台账;每场颐年专项活动100%客户邀约、现场养老测算与一对一答疑;养老案例分享与话术提炼。
第三阶段:活动放量,锐锋攻坚。 每家营业区至少每周召开1场汇鑫颐年专项产说会,主题《终身现金流规划——给自己存一辈子退休工资》,邀约标准为40—55岁、30万以上可投资资产、关注退休品质,每场到场客户不少于10人,产品配比严格执行"80%讲颐年、20%作终身寿对比",配套养老缺口测算表等物料。同时以茶话会形式落地小型养老沙龙,科普人均寿命延长与社保替代率不足现状,拆解"终身领取、保本返本"两大核心优势,一对一测算领取金额。各机构须将带产品讲解的实景图片及时发送至工作群,分公司每周发布活动场次排名。
第四阶段:复盘冲刺,沉淀致远。 数据公示营业区保费占比与目标达成排名;专项表彰"汇鑫颐年首销"先锋队与优秀区经理;未达标营业区经理、主管现场述职;固化销售逻辑、萃取典范案例并全省分享。
(四)管理闭环与资源支持
内勤督导强化责任闭环:将推动成效与保障型产品达成率挂钩内勤绩效考核,压实主体责任,杜绝"上热下冷";建立日清日结机制,每日盯面谈量、每周盯活动场次与意向客户储备;每周全省通报排名,连续落后机构启动专项述职;对不作为、躺平型内勤开展驻点帮扶。"管理先到位,队伍才会动;内勤先重视,业务才会上量。"
资源政策方面,八月推出汇鑫颐年特别方案:单件期交小于30000元的,按期交保费的4%奖励;单件期交30000元及以上的,按7%奖励,以真金白银激发队伍动能。
结语
汇鑫颐年的价值,不在于短期收益率的比拼,而在于为客户锁定一份"活多久、领多久"的终身现金流,为公司优化一条长期稳健的业务结构,为队伍打开一条面向未来的职业赛道。读懂"五高一免",讲透三类责任,区分两类客群,破解两大误区,落实四阶段攻坚——当产品逻辑、客户需求与管理动作形成闭环,汇鑫颐年必将从一款产品,成长为机构价值转型与队伍专业化经营的核心引擎。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

