

标题
- 标题
- 内容



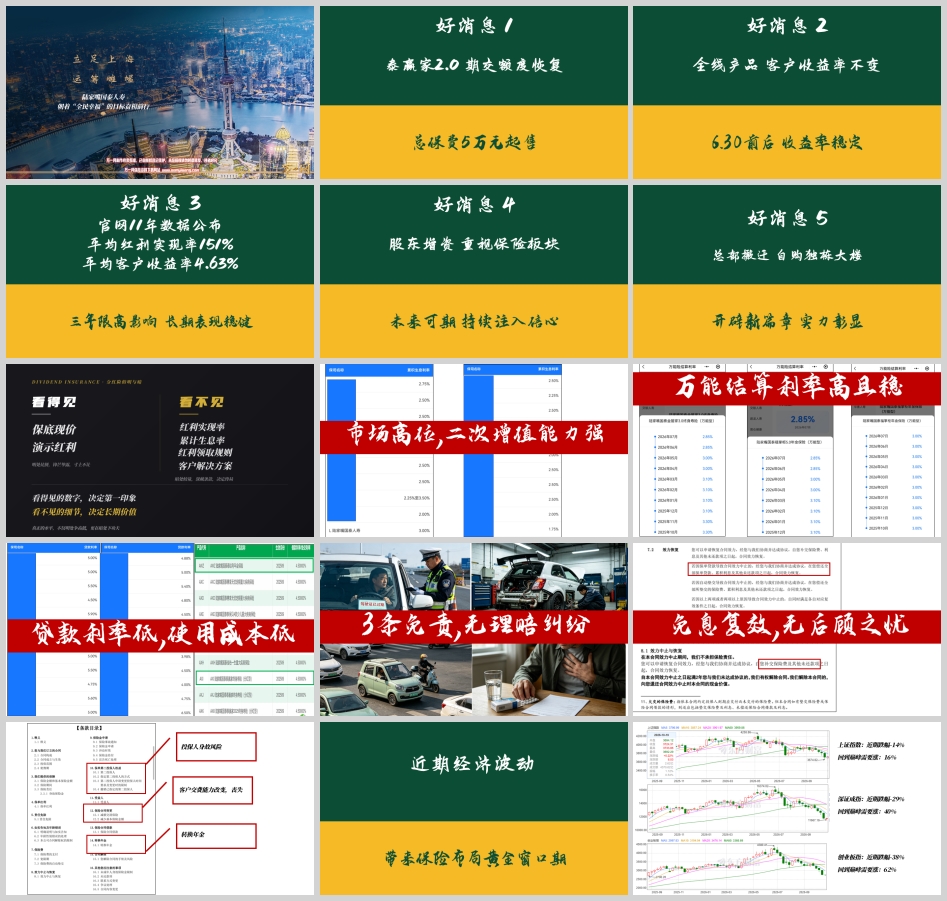
陆家嘴国泰人寿扎根上海、布局全国,始终以实现民众幸福保障为发展方向,依托稳健经营能力,为不同家庭提供适配的人寿保险服务。近期公司公布多项重大利好:泰赢家2.0期交业务恢复额度、门槛下调;全线产品收益始终保持稳定,831大节点前后不调整收益率;公司公布连续11年官方红利数据,平均红利实现率达到151%,平均客户收益率稳定在4.63%;股东完成增资,持续加大对保险板块的投入;总部搬迁至自购独栋办公大楼,硬实力进一步彰显。
对于分红险这类产品来说,保底收益和演示红利是摆在明面上的竞争要素,直接决定客户的第一印象。红利实现率、累计生息规则这类藏在条款深处的细节,才真正决定保单的长期最终价值。陆家嘴国泰人寿恰恰在普通人容易忽略的地方,完成了扎实的能力积累。
好消息一:泰赢家2.0期交额度恢复,总保费5万元起售。 这一调整源于市场对这款产品的持续高需求,此前因额度管控暂停开放后,积累了大量意向客户的等待。额度放开对一线销售而言,是拓展业务的明确信号,不少之前因额度限制无法成交的客户,可以重新推进投保流程。5万元的起售门槛,匹配中高端家庭的资产配置需求,兼顾产品定位与客户准入范围。
好消息二:全线产品客户收益率不变,6.30前后收益率稳定。 今年监管调整寿险产品定价利率后,行业普遍下调产品收益率,不少预定利率3.0%以上的产品将逐步退出市场。陆家嘴国泰人寿明确给出承诺,全线产品保持客户收益率稳定,831监管节点前后没有任何调整。这一决策背后,是公司对长期经营能力的自信,更是对客户承诺的坚守。消费者不必担忧新单收益缩水,也不必为追逐高收益仓促下单,可以根据自身长期保障需求理性规划配置。
好消息三:官网11年数据公布,平均红利实现率151%,平均客户收益率4.63%。 这组利好数据来自公司官网公布的11年经营数据,平均红利实现率高达151%,折合为平均客户收益率达到4.63%,这一组数据足够打消多数客户对分红险收益的疑虑。过去三年行业整体面临监管限高的影响,公司依然能保持这样长期稳健的收益表现,足以证明投资管理能力的扎实功底,也印证了产品收益穿越周期的韧性。
好消息四:股东增资,重视保险板块。 陆家嘴国泰人寿完成股东增资,直接彰显股东对保险板块长期发展的重视与信心。充足的资本金能拓宽公司业务空间,为新产品开发、服务能力升级筑牢底层基础。对于消费者而言,股东增资带来更强的偿付能力与抗风险能力,能为长期保单的履约兑现增添更多保障。
好消息五:总部搬迁,自购独栋大楼。 新总部选址上海核心区域,且为公司自主购买的整栋独立大楼。这一动作绝非普通的办公地址变更,而是公司战略升级的明确信号。搬迁落地上海金融核心圈,既依托上海的金融资源优势赋能业务发展,也向市场传递出公司扎根国内保险市场的长期决心。自主购置独栋办公楼,更直接体现出公司充足的现金流储备与稳健的经营实力。
消费者选购分红险时,大多只会关注合同明确标注的保底现价,以及产品宣传页给出的预期红利演示。这两类信息直接摆在明面上,是各大品牌抢占用户注意力的核心战场,各家都会拿出最优数据比拼,分毫不让。
但真正决定一款分红险长期收益终局的,往往是藏在条款深处、普通用户很少主动关注的细节。这些细节包括保险公司实际的红利实现率、官方公布的累计生息利率,还有限制红利领取的隐藏规则。看得见的亮眼数据,只能吸引用户产生第一好感,决定产品最初的吸引力。看不见的隐性细节,才会支撑数十年的保单持有体验,最终决定客户能拿到手的实际收益。一款优秀的分红险,既要在明面上拿出硬实力比拼,更要在暗处做好扎实的细节打底。
当前市场处于高波动的高位区间,多数客户的存量资金面临通胀侵蚀、资产缩水的风险。分红险作为具备长期增值属性的保险产品,核心优势锚定持续稳健的二次增值能力,刚好匹配当下市场环境的客户需求。分红险的二次增值,依托保险公司长期稳健的投资能力兑现收益,不会随市场短期波动大幅起落,能够帮客户锁定长期确定的收益,对抗市场不确定性。相较于其他短期高波动的投资产品,分红险的二次增值逻辑更契合风险偏好保守、追求长期资产稳定增值的客群,能帮客户在市场混沌期搭建起安全垫,夯实家庭资产的稳定底盘。
陆家嘴国泰泰赢家2.0终身寿险(分红型)具备十大产品特色:安全确定、投保优势、分红运作、免责条款、可搭万能、资金规划、保单贷款、年金转换、第二投保人、对接信托。其核心逻辑是“进可攻、退可守”——保证身故保险金、保证现金价值构成保证利益,有保障;红利身故保险金、红利现金价值构成红利利益,有分红。用合同抵御经济下行,用分红参与经济上行。需要特别说明的是,保单红利为非保证利益,其红利分配是不确定的,在某些年度红利可能为零。
投保案例一: 以0岁男孩为例,年交10万元、5年交,累计保费50万元。保证利益方面,第10个保单年度末现金价值为531,298.7元,第20年为631,865.9元,第30年为751,190.6元,第60年为1,264,033.3元。叠加红利利益后,第10个保单年度末总现金价值为597,783.2元,第20年为823,396.8元,第30年为1,133,872.5元,第60年达2,964,015.9元。红利采用交清增额方式复利滚存,长期累积效应显著。
投保案例二: 以30岁男性为例,年交20万元、3年交,累计保费60万元。保证利益方面,第10个保单年度末现金价值为646,756.7元,第20年为768,445.6元,第30年为913,797.5元,第60年为1,537,685.2元。叠加红利利益后,第10个保单年度末总现金价值为738,042.6元,第20年为1,015,799.5元,第30年为1,399,074.1元,第60年达3,657,283.3元。
核心卖点: 保证收益扎实,保底预定利率1.75%写进合同,长期保证IRR可达约1.61%,在同类产品中处于第一梯队,即使分红为零也有托底;分红预期较好,红利采用“交清增额”方式复利滚存,保司过往10年平均分红实现率较高,历史投资能力较强;资金用法灵活,支持减保取现(红利部分减保通常无20%比例限制),也支持保单贷款、第二投保人设置,适合传承规划。
适合客群: 有一笔长期不用的闲钱(50万以上),追求资产稳健增值,看重身故保障与财富定向传承,且能接受分红不确定性的保守型中高净值人群。不适合希望短期内领钱或预算较低的客户。
泰给利稳赢版投保年龄为满7天至80周岁(含),保险期间保至105周岁,交费年期包括趸交、3年、5年、6年、10年期交。最低保费方面,趸交5万元,3年/5年/6年交1万元,10年交5000元。最高投保年龄方面,趸/3/5年交为80岁,6年交为70岁,10年交为60岁。
保险责任: 特别年金按合同基本保险金额给付;年金按合同应交保险费总额的2%作为年领金额给付;满期保险金为被保险人于年满105周岁按合同应交保险费总额的102%给付;身故保险金按两项金额中的较大者给付——以基本保险金额为准计算自合同生效日起至身故日止所应交保险费总额,或被保险人身故当时的现金价值。
领取节奏: 趸/3年交,特别年金于合同生效满5周年的首个合同生效对应日开始领取,年金于满6周年开始领取;5年交分别为满6周年、满7周年;6年交分别为满7周年、满8周年;10年交分别为满10周年、满11周年。
投保案例一: 以80岁男性为例,趸交100万元。第5个保单年度末(85岁)领取特别年金41,300元,现金价值保持100万元,生存总利益104.13万元;第6年起每年领取年金20,000元,至105岁满期时累计生存(满期)保险金达1,441,300元。本金留存度高,呈现“本金不动、每年领息”的效果。
投保案例二: 75岁仍可5年交。以75岁男性为例,年交20万元、5年交,累计保费100万元。第6个保单年度末(81岁)领取特别年金19,220元,第7年起每年领取年金20,000元,至105岁满期时累计生存(满期)保险金达1,499,220元。
40岁女士年交10万各交费期收益一览: 趸交第5年生存总利益104,240元,第20年134,240元,第40年174,240元;3年交第6年生存总利益312,720元,第20年396,720元;5年交第7年生存总利益520,960元,第20年650,960元;10年交第10年生存总利益1,019,070元,第20年1,219,070元。各交费期均体现出“缴费期满即可领取、本金留存度高”的特点。
核心卖点: 领取极快,缴费期结束后(通常第5年)即可开始领取年金,快速建立现金流;本金留存度高,领取期间现金价值通常稳定在已交保费附近,呈现“本金不动、每年领息”的效果,急需用钱时可通过退保或减保拿回大额资金;功能灵活,支持变更年金领取人(如自己领完让孩子继续领),也支持第二投保人,适合两代人接力使用。
适合客群: 希望替代房产收租、补充养老现金流,或者想给孩子准备一份长期“生活费”的客户。适合既想每年拿到一笔确定性的钱,又不想损失本金灵活性的稳健型投资者。
这款分红型终身寿险产品,依托陆家嘴国泰超过11年的分红数据支撑,旗下73款产品的红利实现率均值达到151%,能够为客户带来长期稳定的收益,客户持有产品的年均收益率稳定在4.63%,收益表现远超行业平均水平。产品条款设计最大限度简化理赔流程,全程只设置3条免责条款,上市推广至今从未发生过理赔纠纷,能够给客户足够的保障安全感。产品附加免息复效服务,哪怕客户后期交费能力发生变化,也不会直接丧失保单权益,搭配投保人身故风险转换年金的灵活规则,让客户持有保单全程没有后顾之忧,配置终身保障的门槛大幅降低。
当前市场处于高波动区间。上证指数近期跌幅14%,回到巅峰需要涨16%;深证成指近期跌幅29%,回到巅峰需要涨40%;创业板指近期跌幅38%,回到巅峰需要涨62%。多数客户的存量资金面临通胀侵蚀、资产缩水的风险。在这一背景下,分红险的二次增值能力恰好匹配当下市场环境的客户需求——依托保险公司长期稳健的投资能力兑现收益,不会随市场短期波动大幅起落,能够帮客户锁定长期确定的收益,对抗市场不确定性。
陆家嘴国泰人寿近期推出三款核心主打分红型保险产品:陆家嘴国泰泰赢家2.0终身寿险、泰给利2.0年金保险,以及刚荣耀上市的泰享年年养老年金保险,覆盖客户不同生命周期的保障与理财需求。泰赢家2.0承袭经典产品优势,延续了稳定的市场口碑;泰给利2.0聚焦养老理财需求,主打保本增值的灵活取用属性,帮助用户锁定长期稳定现金流;泰享年年养老年金则兼顾产品吸引力与风险兜底能力,既能满足客户对养老资产收益的期待,也能通过明确的保障设计筑牢养老生活底线,适配当下全年龄段用户的养老规划需求。
分红险的真正竞争力,从来不止停留在宣传页的明面上抢锋芒,更要在客户看不到的条款细节里下足硬功夫。陆家嘴国泰人寿以连续11年151%的平均红利实现率、4.63%的平均客户收益率、3条免责条款零理赔纠纷、免息复效与年金转换的灵活设计,在“暗处”完成了扎实的能力积累。泰赢家2.0终身寿险(分红型)以“保证利益托底+红利交清增额复利滚存”的逻辑,适合追求长期稳健增值与财富传承的中高净值人群;泰给利稳赢版年金保险(分红型)以“缴费期满即领、本金留存度高、现金流确定”的特点,适合希望替代房产收租、补充养老现金流或为孩子准备长期生活费的稳健型投资者。在当前市场高位与行业收益率调整的交汇期,这份“明处有竞争力、暗处有硬实力”的产品组合,为不同家庭提供了适配的分红险配置选择。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号