

标题
- 标题
- 内容



体检报告正把年轻人挡在门外:37%重疾险拒保率背后的营销逻辑
一、一个32岁投保人的困境:她不是没意识,是没资格了
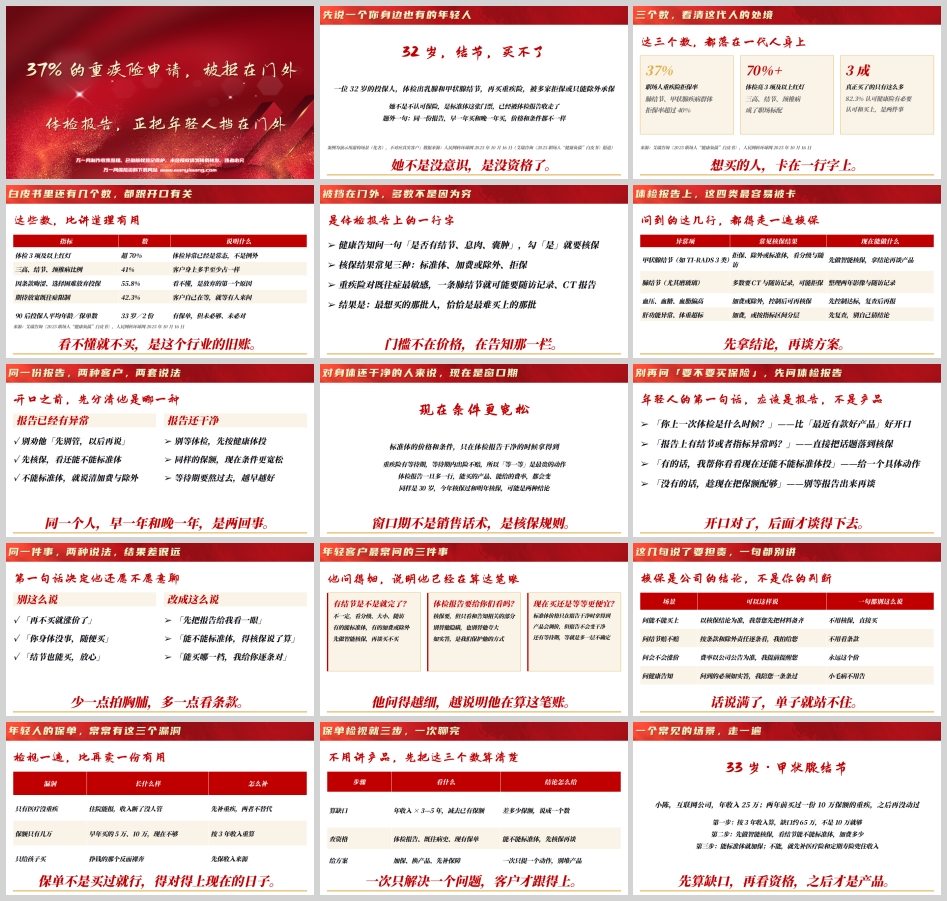
先说一个你身边也有的年轻人。一位32岁的投保人,体检出乳腺和甲状腺结节,再买重疾险,被多家拒保或只能除外承保。她不是不认可保险,而是"标准体"这张门票,已经被体检报告收走了。题外一句:同一份报告,早一年买和晚一年买,价格和条件都不一样。她不是没意识,是没资格了。
这个案例为演示用虚构场景(化名),不对应真实客户,但它折射出的现实却极为普遍。数据来源为艾瑞咨询《2025职场人"健康负债"白皮书》,经人民网转环球网于2025年10月16日报道。这份白皮书揭示了一代职场人正在面临的健康与保障双重困境,也为保险营销提供了极具价值的切入视角。
二、三个数,看清这代人的处境
这三个数,都落在一代人身上。
37%——职场人重疾险拒保率。 这意味着每三个申请重疾险的职场人中,就有一个被挡在门外。更值得关注的是,肺结节、甲状腺疾病群体的拒保率超过40%,高于整体水平。
70%+——体检亮3项及以上红灯的比例。 三高、结节、颈椎病成了职场标配。白皮书数据显示,体检3项及以上红灯的比例超过70%,体检异常已经是常态,不是例外;三高、结节、颈椎病的比例达41%,客户身上多半至少占一样。
3成——真正买了健康险的只有这么多。 与之形成鲜明对比的是,82.3%的职场人认可健康险有必要。认可和买上,是两件事。想买的人,卡在一行字上。
白皮书里还有几个数,都跟"开口"有关,比讲道理有用:因条款晦涩、选择困难放弃投保的比例达55.8%,看不懂是放弃的第一个原因;期待放宽既往症限制的比例达42.3%,客户自己在等,就等有人来问;90后投保人平均年龄33岁、平均保单数2份,有保单,但未必够、未必对。看不懂就不买,是这个行业的旧账。
三、被挡在门外,多数不是因为穷
被挡在门外,多数不是因为穷,而是体检报告上的一行字。健康告知问一句"是否有结节、息肉、囊肿",勾"是"就要核保;核保结果常见三种:标准体、加费或除外、拒保;重疾险对既往症最敏感,一条肺结节就可能要随访记录、CT报告。结果是:最想买的那批人,恰恰是最难买上的那批。门槛不在价格,在告知那一栏。
体检报告上,有四类异常最容易被卡,每一行都得走一遍核保:
甲状腺结节(如TI-RADS 3类):常见核保结果为拒保、除外或标准体,看分级与随访情况。现在能做的是先做智能核保,拿结论再谈产品。
肺结节(尤其磨玻璃):多数要CT与随访记录,可能拒保。现在能做的是整理两年影像与随访记录。
血压、血糖、血脂偏高:加费或除外,控制后可再核保。现在能做的是先控制达标,复查后再报。
肝功能异常、体重超标:加费,或按指标区间分层。现在能做的是先复查,别自己猜结论。
核心原则只有一条:先拿结论,再谈方案。
四、同一份报告,两种客户,两套说法
开口之前,先分清他是哪一种客户。
报告已经有异常的客户:别劝他"先别管,以后再说";先核保,看还能不能标准体;不能标准体,就说清加费与除外。
报告还干净的客户:别等体检,先按健康体投;同样的保额,现在条件更宽松;等待期要熬过去,越早越好。
同一个人,早一年和晚一年,是两回事。对身体还干净的人来说,现在是窗口期:标准体的价格和条件,只在体检报告干净的时候拿得到;重疾险有等待期,等待期内出险不赔,所以"等一等"是最贵的动作;体检报告一旦多一行,能买的产品、能给的费率,都会变;同样是30岁,今年核保过和明年核保,可能是两种结论。窗口期不是销售话术,是核保规则。
五、别再问"要不要买保险",先问体检报告
年轻人的第一句话,应该是报告,不是产品。
"你上一次体检是什么时候?"——比"最近有款好产品"好开口;"报告上有结节或者指标异常吗?"——直接把话题落到核保;"有的话,我帮你看看现在还能不能标准体投"——给一个具体动作;"没有的话,趁现在把保额配够"——别等报告出来再谈。开口对了,后面才谈得下去。
同一件事,两种说法,结果差很远。第一句话决定他还愿不愿意聊。
别这么说:"再不买就涨价了""你身体没事,随便买""结节也能买,放心"。
改成这么说:"先把报告给我看一眼""能不能标准体,得核保说了算""能买哪一档,我给你逐条对"。
少一点拍胸脯,多一点看条款。
六、年轻客户最常问的三件事
他问得细,说明他已经在算这笔账。年轻客户最常问的三件事,对应着三套回答逻辑:
第一问:"有结节是不是就完了?" 不一定,看分级、大小、随访。有的能标准体,有的加费或除外。先做智能核保,再谈买不买。
第二问:"体检报告要给你们看吗?" 核保要,但只看和告知相关的部分。别替他隐瞒,也别替他夸大。如实答,是我们保护他的方式。
第三问:"现在买还是等等更便宜?" 标准体价格只在报告干净时拿得到。产品会调价,但报告不会变干净。还有等待期,等就是多一层不确定。
他问得越细,越说明他在算这笔账。
七、这几句说了要担责,一句都别讲
核保是公司的结论,不是你的判断。以下场景,可以这样说,但一句都别那么说:
问能不能买上:可以这样说——"以核保结论为准,我帮您先把材料备齐";别这么说——"不用核保,直接买"。
问结节赔不赔:可以这样说——"按条款和除外责任逐条看,我拍给您";别这么说——"不用看条款"。
问会不会涨价:可以这样说——"费率以公司公告为准,我提前提醒您";别这么说——"永远这个价"。
问健康告知:可以这样说——"问到的必须如实答,我陪您一条条过";别这么说——"小毛病不用告"。
话说满了,单子就站不住。
八、年轻人的保单,常常有这三个漏洞
检视一遍,比再卖一份有用。
漏洞一:只有医疗没重疾。 住院能报,收入断了没人管。补法:先补重疾,两者不替代。
漏洞二:保额只有几万。 早年买的5万、10万,现在不够。补法:按3年收入重算。
漏洞三:只给孩子买。 挣钱的那个反而裸奔。补法:先保收入来源。
保单不是买过就行,得对得上现在的日子。
九、保单检视就三步,一次聊完
不用讲产品,先把这三个数算清楚。
第一步:算缺口。 看年收入×3—5年,减去已有保额。结论怎么给:差多少保额,说成一个数。
第二步:查资格。 看体检报告、既往病史、现有保单。结论怎么给:能不能标准体,先核保再谈。
第三步:给方案。 加保、换产品、先补保障。结论怎么给:一次只提一个动作,别堆产品。
一次只解决一个问题,客户才跟得上。
十、一个常见的场景,走一遍
33岁·甲状腺结节。小陈,互联网公司,年收入25万;两年前买过一份10万保额的重疾,之后再没动过。
第一步:按3年收入算,缺口约65万,不是10万就够。
第二步:先做智能核保,看结节能不能标准体,加费多少。
第三步:能标准体就加保;不能,就先补医疗险和定期寿险兜住收入。
先算缺口,再看资格,之后才是产品。
十一、这个月就做一件事:给五个人发条信息
35岁以下、最近体检过的,优先。
挑人:35岁以下客户挑5位,最近一年体检过的排前面。
发一句:"最近体检了吗"加上"有结节我帮你看看能不能标准体投"。
等回话:回了就约一次面谈;没回一周后再发一次,不催单。
只传信息:不带海报、不带价格、不限时。
名单不会自己变,先从五个人开始。
十二、这件事现在做,比去年好做
门比过去开得大了一点。2026年9月以来,国寿、泰康、人保先后放宽了结节、三高、高龄的投保限制;行业在产品端开始做"分层承保",不再一刀切拒保;客户对健康险的认可度本来就高,缺的是一个具体理由——这个理由,就是他自己的体检报告。门开了,就看谁先去敲。
报告不会等你准备好,名单也不会。
结语
37%的拒保率,不是一个冰冷的数字,而是一代人正在经历的保障困境。体检报告上的每一行异常,都可能成为重疾险门前的门槛。对保险从业者而言,真正的营销逻辑不是催促客户"再不买就涨价了",而是帮助客户在报告还干净的时候抓住窗口期,在报告已有异常的时候找到还能标准体投保的路径。开口的第一句话,应该是"你上一次体检是什么时候",而不是"最近有款好产品"。少一点拍胸脯,多一点看条款;先拿核保结论,再谈产品方案。这既是专业,也是对客户真正的保护。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号