

标题
- 标题
- 内容

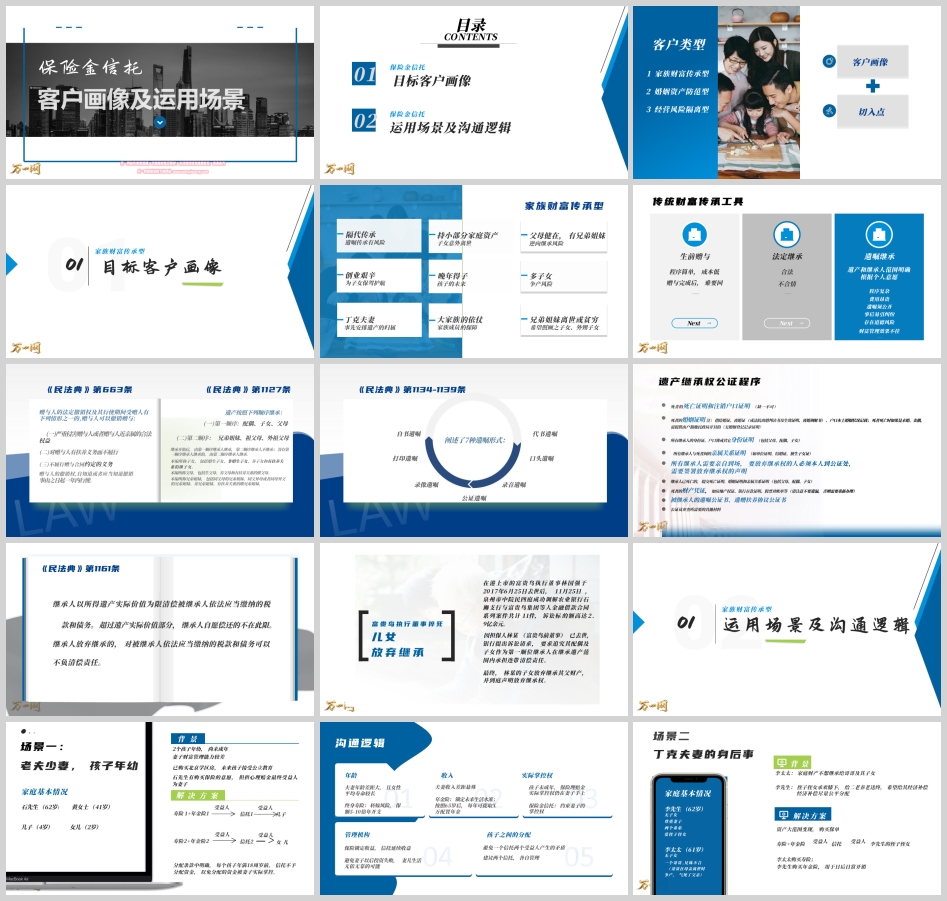
保险金信托:三类目标客户画像、七大运用场景与沟通逻辑
一、先讲清楚一件事:保险解决"钱从哪来",信托解决"钱怎么给"
在高净值客户的财富管理沟通中,有一个问题几乎必然被问到,也几乎必然把销售对话推向深水区:"我买了几百万、上千万的保单,理赔金一次性打到受益人账上,然后呢?"
然后的问题才是真正的痛点:孩子才 4 岁,理赔金实际由谁掌控?女儿闪婚闪离,这笔钱会不会被分割?儿子经营不善,孙子的生活谁来兜底?自己辛苦一辈子的钱,会不会因为一场婚姻、一次担保、一份放弃继承声明,最终流向自己最不想给的人?
保险金信托的价值,恰恰在于把"给钱"这件事从一次性动作,升级为一套可持续执行的制度安排。
保险解决的是"钱从哪来"——用杠杆放大保障、锁定未来收益、通过受益人指定实现定向给付;
信托解决的是"钱怎么给"——把钱给到想给的人、在想给的时候给、按照想给的金额给。
两者结合的核心公式为:保险锁定收益,信托延续收益。 身故理赔金或年金生存金进入信托后,信托财产独立、分配条款可执行、受益权不可转让,委托人即便身故,意愿仍能跨越时间被忠实执行。这也是为什么保险金信托近两年从"小众工具"变成高净值客户配置的"标配动作"。
下面按三类目标客户画像展开,并还原七个典型场景的实战沟通逻辑。
二、家族财富传承型:把"身后事"提前安排明白
1. 客户画像
这类客户通常有明确的传承焦虑,识别特征包括:老夫少妻、孩子年幼;丁克夫妻或晚年得子;多子女家庭担心争产;父母健在且有兄弟姐妹,担心逆向继承风险;隔代传承意愿强烈(尤其是对孙辈的照顾);家族成员中有需要长期照顾的侄子、外甥等旁系亲属。
2. 传统工具的三大痛点
在切入方案前,必须先让客户看清传统传承工具的局限:
法定继承——合法但不一定合情。《民法典》第 1127 条规定,第一顺序为配偶、子女、父母,第二顺序为兄弟姐妹、祖父母、外祖父母。这意味着,丁克夫妻的财产可能流向自己关系恶劣的兄弟姐妹;父母健在的客户若先于父母身故,父母继承的份额日后又会分流给兄弟姐妹。
遗嘱继承——范围明确、尊重个人意愿,但程序复杂、费用昂贵、遗嘱须公开、事后易引纠纷、存在道德风险。更麻烦的是继承权公证:死亡证明、婚姻证明、全部继承人身份证与亲属关系证明、所有继承人亲自到场……任何一环缺失都要重来。
生前赠与——程序简单、成本低,但赠与完成后难以要回。《民法典》第 663 条规定的法定撤销权,仅限于严重侵害赠与人权益、不履行扶养义务、不履行约定义务三种情形,且须在一年内行使。
还有一个常被忽略的致命风险:《民法典》第 1161 条——继承人以所得遗产实际价值为限清偿被继承人的税款和债务。富贵鸟执行董事林国强去世后,银行起诉要求其配偶及子女在继承遗产范围内承担 2.9 亿余元的连带清偿责任,最终子女只能到庭声明放弃继承权。家族财富传承,最怕的就是"人走了,债还在,钱没了"。
3. 三个实战场景
场景一:老夫少妻,孩子年幼。 石先生 62 岁、黄女士 41 岁,儿子 4 岁、女儿 2 岁,妻子财富管理能力较弱。石先生有投保意愿,却担心理赔金最终被妻子实际掌控。
方案:为两个孩子分别设立两个独立信托,避免一个信托两个受益人在未来产生分配矛盾;条款明确"子女年满 18 周岁前信托不予分配资金"。配置上,终身寿险保额按年开支的 5—10 倍做风险转嫁,年金险按 65 岁后每年可提取金额锁定生活水准。
沟通逻辑抓四条:年龄(夫妻差距大、女性平均寿命更长)、收入(夫妻收入差距悬殊)、实际掌控权(孩子未成年,理赔金掌控权仍在妻子手上)、管理机构(保险锁定收益、信托延续收益)。
场景二:丁克夫妻的身后事。 李先生 62 岁、李太太 61 岁,无子女,李先生有两个弟弟、侄子侄女承欢膝下;李太太有一个哥哥,兄妹曾在母亲离世时争产。李太太明确表示财产不想留给哥哥及其子女。
方案:资产大范围变现购买保单,李太太投保寿险、李先生投保年金险用于日常开销,保单受益人为信托,信托受益人指向侄子侄女。
沟通逻辑的关键在于绕开法定继承——把钱给到想照顾的非直系家族成员;同时保留反悔权:只买保险不加信托,资产控制权仍在自己手中,可随时保留变更受益人的余地;再用信托条款建立"身体好时自己安排生活费,身体不好时由机制安排支出"的实操路径,解决年老时生活费的支付与对侄辈的有效激励问题。
场景三:父母健在、有兄弟姐妹。 王先生母亲偏爱两个幼弟,担心未来与妻子争产;同时担心妻子的小姨撺掇岳父争夺家产。方案是夫妻双方各投寿险,分别设立信托 1 与信托 2,受益人分别覆盖各自父母、配偶与子女,并为儿子设置"上大学、结婚、得子、创业"等不同节点的差异化资金支持。
这一类型的沟通逻辑可以提炼为三句话:科学的制度安排——不要用金钱考验人性和亲情,要用智慧平衡各方关系;科学的给钱方式——把钱给到想给的人、在想给的时候给、按照想给的金额给;科学的功能结合——保险做杠杆放大与收益锁定,信托做灵活的受益分配,两者兼有指定受益功能。
三、婚姻资产防范型:守住婚前财产,也守住子女的婚姻安全
1. 客户画像
子女已婚或即将结婚、婚前有财产、再婚重组家庭、全职太太、配偶经营企业或有负债、婚姻已出现裂痕需要"好合好散"——这六类客户,都属于婚姻资产防范的重点对象。
2. 法律底座
《民法典》第 1062 条明确,婚姻存续期间的工资奖金、生产经营投资收益、继承或受赠财产等归夫妻共同所有;第 1063 条明确,婚前财产、人身损害赔偿、遗嘱或赠与合同中确定只归一方的财产为个人财产;第 1064 条则界定了夫妻共同债务的认定标准。
婚前协议理论上能隔离风险,但实操门槛很高:需要双方签字、需要披露资产明细、必须在婚前设立,且现实中大量子女拒绝签署婚前财产协议——这就把保险金信托推到了台前。
信托的独特价值在于两点:其一,信托财产不属于受益人所有(《信托法》),信托分配条款可明确"信托利益属于受益人个人所有,不属于受益人夫妻双方共同财产";其二,依据《信托法》第 48 条,信托文件可限制受益权转让与赠与,合同中约定"不得转让信托受益权",从制度上堵住了外流通道。
3. 两个实战场景
场景四:子女婚姻。 褚先生 60 岁、企业主,女儿 25 岁留学回国准备结婚,恋情时间短、异国恋,父亲担心女儿遇人不淑、闪婚闪离,但女儿拒绝签署婚前财产协议。
方案:投保高额终身寿险,受益人为信托,信托受益人为女儿;条款设置"女儿婚姻稳定期间每年分配固定金额照顾日常生活",并明确"女儿仅有权追加自己生育的子女作为信托受益人,不得转让信托受益权"。
沟通逻辑是一条清晰的法律链条:保险理赔金属于个人财产(最高院八民纪要:夫妻一方作为受益人依据以死亡为给付条件的人寿保险合同获得的保险金,宜认定为个人财产)→进入信托后,信托财产本身不属于受益人所有→信托分配时依《民法典》第 1063 条第三项认定为只归一方的财产→理赔金是个人财产,理赔金再投资收益是个人财产,信托投资再分配仍是个人财产。三层隔离,环环相扣。
场景五:再婚重组家庭。 魏先生带前婚儿子 8 岁,魏太太带前婚儿子 6 岁,两个孩子无血缘关系,继子女依法有权继承继父母遗产,双方都担心日后纷争,更担心自己先走后、理赔金被前妻或前夫实际掌控。
方案:夫妻双方均投保寿险与年金险,各自设立信托 1、信托 2,受益人分别指向各自的孩子。
沟通逻辑聚焦三个词:孩子的保护(确保自己的理赔金用在自己孩子身上)、孩子的隐私(不需要继承权公证,避免对簿公堂时让"家的 N 次方"的尴尬浮出水面)、孩子的平衡(绕开法定继承,避免先去世一方的子女"吃亏")。
四、经营风险隔离型:给家业之间装一道"防火墙"
1. 客户画像
父母经营企业担心上一辈债务传导、资产代持人群、家企财产混同、长期依赖现金流的企业主、承担连带责任担保的企业主、参与互保或联保的企业主——共同特征是:经营风险可能穿透到家庭。
2. 法律边界必须讲透
《信托法》第 16 条规定信托财产与受托人固有财产相区别,受托人破产时信托财产不属于清算财产;第 17 条明确除四种法定情形外,对信托财产不得强制执行。
最关键的是第 12 条:委托人设立信托损害其债权人利益的,债权人有权申请法院撤销该信托,但该申请权自债权人知道或应当知道撤销原因之日起一年内不行使归于消灭。
这条的实务解读非常重要,也是合规沟通的红线:只要设立信托时,委托人在信托以外的资产足以覆盖债务,信托财产即确认受到隔离保护。 换句话说,信托可以隔离债务,但不能用于恶意逃废债——这一点必须在销售沟通中如实告知,绝不能把保险金信托包装成"避债工具"。
3. 两个实战场景
场景六:子女代持资产。 郑女士 60 岁,因担心税务问题把资产放在 33 岁女儿名下,女儿准备结婚却拒绝签署婚前协议;即便签了,女婿仍有继承可能。
方案:母女均投保大额年金保险,投保人与被保险人分设,受益人为信托,信托受益人为郑女士,日后女儿可追加自己生育的子女。交费方式采用趸交,避免用婚后夫妻共同财产交保费导致保单现金价值混同。
沟通逻辑要讲清"渐进有序"的设计:女儿给母亲投保的保单,受益人是信托,母亲身故理赔金受益明确;女儿给自己投保的保单,受益人是信托,方便日后追加子女。核心是三点——避免夫妻财产混同、明确母亲的身故理赔金归属、为女儿的身故理赔金预留追加空间,最后落到情感认同:"父母之爱子,则为之计深远",这是一份令人敬佩的远见。
场景七:隔代传承。 吴女士 61 岁,女儿 35 岁、研究员、非常优秀;儿子 28 岁、企业任职、不够踏实,儿媳待产。吴女士更担心儿子的日后生活,担心儿子离异分产、挥霍钱财、企业经营不善导致孙子生活无保障。
方案:投保寿险与年金险,受益人为信托,信托受益人为儿子;孙子出生后追加孙子为受益人并调低儿子的受益权比例,在孙子成长各关键阶段设置激励条件。
沟通逻辑要点最多,也最考验专业度:儿子雷点多(婚姻、交友、经营、投资);儿女不同的继承安排(自然传承下儿女都有继承权,需顾及女儿知情后的态度);隔代传承的法律障碍(《民法典》第 1127 条,孙子不是法定继承人,通过遗嘱给孙子财产视为"遗赠",而第 1124 条规定受遗赠人须在知道后 60 日内表态,否则视为放弃);赠与不可撤销(第 663 条下,万一儿子儿媳离婚、儿媳带走孙子,赠与合同难以反悔);实际掌控权(孙辈未成年时,资产可能被其父母实际掌控)。
而信托与隔代传承天然契合:可约定孩子 18 岁前不分配信托财产,同时保留投资功能,让"未来的希望全在孙子身上"这句话,真正落到实处。
五、把三类客户串起来:一套可复制的沟通四步法
从上面的七个场景可以提炼出一套标准化的销售沟通路径,适合在银保渠道的团队训练中直接复制:
第一步,KYC 提问识别风险。 家庭结构上问:是否有未成年子女、丁克、再婚、多子女、兄弟姐妹?婚姻状况上问:子女是否临近婚嫁、是否存在婚前财产或配偶债务?经营状况上问:是否企业主、有无担保、互保联保、家企混同、资产代持?传承意愿上问:最担心挥霍、争产还是实际掌控权?
第二步,唤醒痛点。 不要一上来讲工具,先用法定继承的顺序、继承权公证的繁琐、共同财产的认定、债务追偿的案例(如富贵鸟)让客户自己说出"这确实是个问题"。
第三步,方案匹配。 保险做杠杆与锁定,信托做分配与隔离;分配条款要具体到"几岁领多少、结婚领多少、创业领多少、什么情况下不分配",这是保险金信托区别于一张保单的核心竞争力。
第四步,条款落地。 明确投保人、被保险人、受益人三层结构,明确交费方式(趸交避免混同),明确受益权不可转让、可追加受益人等保护性条款。
最后必须守住合规底线:保险金信托是合法规划工具,不是避债、避税的万能钥匙。设立时不得损害债权人利益,不得用于隐匿、转移财产。真正专业的销售,是把工具讲清楚、把边界讲明白,让客户在合法合规的框架内,把对家人的爱与责任,变成一份可执行、可延续、可传承的制度安排。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

