

标题
- 标题
- 内容



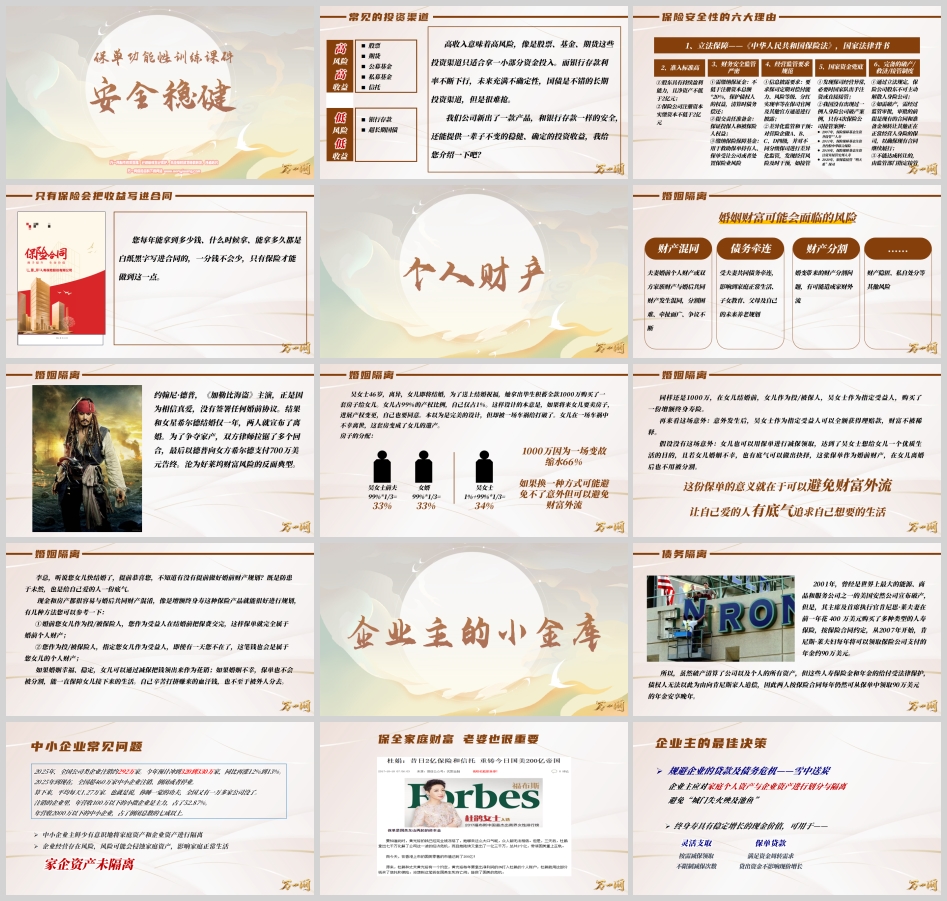
保单功能性训练:安全性六大理由与资产保全实战
引言:高收益与低风险的两难
在投资理财的世界里,风险与收益始终是一对孪生兄弟。高收益往往伴随高风险,低风险通常意味着低收益。股票、期货、公募基金、私募基金、信托——这些高收益投资渠道只适合拿一小部分资金投入;银行存款利率不断下行,未来充满不确定性;超长期国债虽然是不错的长期投资渠道,但很难抢。
客户面临的困境是:钱放在哪里才安心?而保险给出的答案是:和银行存款一样安全,还能提供一辈子不变的稳健、确定的投资收益。这一承诺背后,是保险安全性的六大理由作为支撑。
一、保险安全性的六大理由
1.1 立法保障——《中华人民共和国保险法》,国家法律背书
保险安全性的第一道防线,是立法保障。《中华人民共和国保险法》以国家法律的形式,对保险公司的设立、经营、监管、破产等各个环节作出明确规定,为保单持有人提供了最高层级的法律保护。这不是某家公司的承诺,而是国家的承诺。
1.2 准入标准高
保险公司不是谁想开就能开的。准入标准体现在两方面:第一,股东具有持续盈利能力,且净资产不低于2亿元;第二,保险公司注册资本实缴资本不低于2亿元。高门槛的准入标准,从源头上保证了保险公司的实力与稳定性。
1.3 财务安全监管严密
保险公司的财务安全受到三重监管约束:
第一,需缴纳保证金。 不低于注册资本总额的20%,用于保护债权人的权益,清算时债务偿还。
第二,提交责任准备金。 保证投保人和被保险人权益,确保保险公司有足够资金履行赔付义务。
第三,缴纳保险保障基金。 用于救助保单持有人、保单受让公司或者处置保险业风险。这是行业层面的风险共担机制。
1.4 经营监管要求规范
信息披露要求: 要求保司定期对偿付能力、风险等级、分红实现率等在保司官网及其他官方通道进行披露,让客户能够及时了解保险公司的经营状况。
差异化监管和干预: 对营险企做A、B、C、D四级,并对不同分级保司进行差异化监管,发现经营风险及时干预,如接管。这种分级监管机制,能够及早发现风险、及早处置。
1.5 国家资金兜底
发现保司经营异常,必要时国家队出手注资或直接接管。我国没有出现过一例人身险公司破产案例,只有4次保险公司接管案例:
2007年,保险保障基金注资并接管**人寿;
2011年,保险保障基金注资并控股中华联合保险;
2018年,保险保障基金注资并接管安邦人寿;
2020年,银保监接管"明天系"保司。
这四次接管案例中,保单持有人的权益均得到充分保障,没有出现一例保单利益受损的情况。
1.6 完备的破产/救济/接管制度
通过立法规定,保险公司股东不可主动解散人身险公司;如需破产,需经过监管审批,审批的前提是现有的合同和准备金须转让给其他正在正常经营人身险的保司,以确保现有合同继续履行;不能达成转让的,由监管部门指定接管。
这六大理由构成了保险安全性的完整体系,也是保险区别于其他理财工具的核心优势。
1.7 只有保险会把收益写进合同
在所有理财工具中,只有保险会把收益写进合同。您每年能拿到多少钱、什么时候拿、能拿多久都是白纸黑字写进合同的,一分钱不会少。这种确定性,是其他任何理财工具都无法提供的。
二、个人财产保护:婚姻隔离实战
2.1 婚姻财富面临的风险
婚姻财富可能面临多重风险:财产混同——夫妻婚前个人财产或双方家族财产与婚后共同财产发生混同,分割困难、牵扯面广、争议不断;债务牵连——受夫妻共同债务牵连,影响到家庭正常生活、子女教育、父母及自己的未来养老规划;财产分割——婚变带来的财产分割问题,有可能造成家财外流;以及财产隐匿、私自处分等其他风险。
2.2 反面案例:约翰尼·德普的教训
约翰尼·德普,《加勒比海盗》主演,正是因为相信真爱,没有签署任何婚前协议。结果和女星希尔德结婚仅一年,两人就宣布了离婚。为了争夺家产,双方律师拉锯了多个回合,最后以德普向女方希尔德支付700万美元告终,沦为好莱坞财富风险的反面典型。
2.3 反面案例:吴女士的1000万缩水66%
吴女士46岁,离异,女儿即将结婚。为了送上结婚祝福,她拿出毕生积蓄全款1000万购买了一套房子给女儿。女儿占99%的产权比例,自己仅占1%。这样设计的本意是,如果将来女儿要卖房子,进行产权变更,自己也要同意。本以为是完美的设计,但却被一场车祸给打破了。女儿在一场车祸中不幸离世,这套房变成了女儿的遗产。
房子的分配结果是:吴女士前夫获得99%×1/3=33%;女婿获得99%×1/3=33%;吴女士获得1%+99%×1/3=34%。1000万因为一场变故,缩水66%。
2.4 正面案例:保单架构避免财富外流
同样还是1000万,如果换一种方式:在女儿结婚前,女儿作为投/被保人,吴女士作为指定受益人,购买了一份增额终身寿险。
再来看这场意外:意外发生后,吴女士作为指定受益人可以全额获得理赔款,财富不被稀释。
假设没有这场意外:女儿也可以用保单进行减保领取,达到了吴女士想给女儿一个优质生活的目的,且若女儿婚姻不幸,也有底气可以做出抉择,这张保单作为婚前财产,在女儿离婚后也不用被分割。
这份保单的意义就在于可以避免财富外流,让自己爱的人有底气追求自己想要的生活。
2.5 实战话术
"李总,听说您女儿快结婚了,提前恭喜您,不知道有没有提前做好婚前财产规划?既是防患于未然,也是给自己爱的人一份底气。现金和房产都很容易与婚后共同财产混淆,像是增额终身寿这种保险产品就能很好进行规划,有几种方法您可以参考一下:
①婚前您女儿作为投/被保险人,您作为受益人在结婚前把保费交完,这样保单就完全属于婚前个人财产;
②您作为投/被保险人,指定您女儿作为受益人,即使有一天您不在了,这笔钱也会是属于您女儿的个人财产;
如果婚姻幸福、稳定,女儿可以通过减保把钱领出来作为花销;如果婚姻不幸,保单也不会被分割,能一直保障女儿接下来的生活。自己辛苦打拼赚来的血汗钱,也不至于被外人分去。"
三、企业主的小金库:债务隔离实战
3.1 债务隔离的经典案例:安然公司破产
2001年,曾经是世界上最大的能源、商品和服务公司之一的美国安然公司宣布破产。但是,其主席及首席执行官肯尼思·莱夫妻在前一年花400万美元购买了多种类型的人寿保险。按保险合同约定,从2007年开始,肯尼斯·莱夫妇每年将可以领取保险公司支付的年金约90万美元。
所以,虽然破产清算了公司以及个人的所有资产,但这些人寿保险金和年金的给付受法律保护,债权人无法以此为由向肯尼斯家人追偿,因此两人按保险合同每年仍然可从保单中领取90万美元的年金安享晚年。
3.2 中小企业主的现实困境
中小企业主鲜少有意识地将家庭资产和企业资产进行隔离。企业经营存在风险,风险可能会侵蚀家庭资产,影响家庭正常生活。
2025年,全国公司类企业注销约292万家。今年预计冲到320到330万家,同比再涨12%到13%。2025年到现在,全国超460万家中小企业注销、倒闭或者停业。算下来,平均每天1.27万家。也就是说,你睡一觉的功夫,全国又有一万多家公司没了。
注销的企业里,年营收100万以下的小微企业是主力,占了52.87%。年营收2000万以下的中小企业,占了倒闭总数的七成以上。
3.3 企业主的最佳决策
企业主应对家庭个人资产与企业资产进行划分与隔离,避免"城门失火殃及池鱼"。终身寿具有稳定增长的现金价值,可用于:
规避企业的贷款及债务危机——雪中送炭。 通过保单贷款,贷出资金不影响现价增长,满足资金周转需求。
按需减保领取——灵活支取。 不限制减保次数,满足资金周转需求。
3.4 案例:张先生的家企资产隔离
在创业之前,张先生在某位代理人的建议下,将个人名下部分资金先是转到了其父亲的银行账户上,并以父亲的名义给自己投保了一份终身寿险,以此进行家企资产隔离,以防企业经营失败,法院冻结自己名下的资产。
而这份保单属于张先生父亲的财产,不在冻结范围内,从而有效地保全了这笔财产。
配置终身寿险要趁早。 如果在破产之前才采用这一方式隔离资产,属恶意转移资产,并不受法律保护。
3.5 用终身寿筑牢资产隔离的防火墙
没有事故发生,可以变现成为传承金,留爱人间——锦上添花。所有收益以"现金价值表"的形式写进合同,确定收益。
3.6 企业、家庭如何建立资产防火墙
企业端:赚钱养家、教育支出、养老支出、健康支出、生活支持、贴补企业、转存、应急救援。
家庭端:备用金、转存、应急救援。
备用金特点: 绝对安全、保值增值、法律属性、专属不可掠夺、无风险人控制、随用随取、可长可短。
3.7 实战话术
"李总,您是咱们当地有名的企业主,在创业前期可能将家庭资产和企业资产混淆在了一起,但现在应当为他们中间建起一道防火墙,为家人的生活增添保障。
根据我国《保险法》的规定,任何单位和个人不得非法干预保险人履行赔偿或者给付保险金的义务,也不得限制被保险人或者受益人取得保险金的权利。提早以您子女或父母为投保人进行投保,您作为被保险人,子女作为受益人,这样规划,如果发生万一,在大厦将倾之时,还能给家人保留一方净土。"
结语:让背诵成为一种快乐,让通关成为一种习惯
保单功能性训练的核心,在于将安全性六大理由与资产保全的实战场景相结合。保险不仅是一种理财工具,更是一种法律工具、一种传承工具、一种风险隔离工具。
安全性六大理由——立法保障、准入标准高、财务安全监管严密、经营监管要求规范、国家资金兜底、完备的破产/救济/接管制度——构成了保险产品的安全基石。而婚姻隔离、债务隔离、资产保全等功能性应用,则让保险从"理财"升级为"规划"。
让背诵成为一种快乐,让通关成为一种习惯。唯有将产品知识内化为肌肉记忆,将实战话术转化为条件反射,才能真正为客户提供专业的资产保全方案,在低利率时代守护每一个家庭的财富安全。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号