

标题
- 标题
- 内容



从新加坡经验看中国保险经代渠道的未来:一场关于专业价值的重构
一、引言:一组数字背后的结构性变革
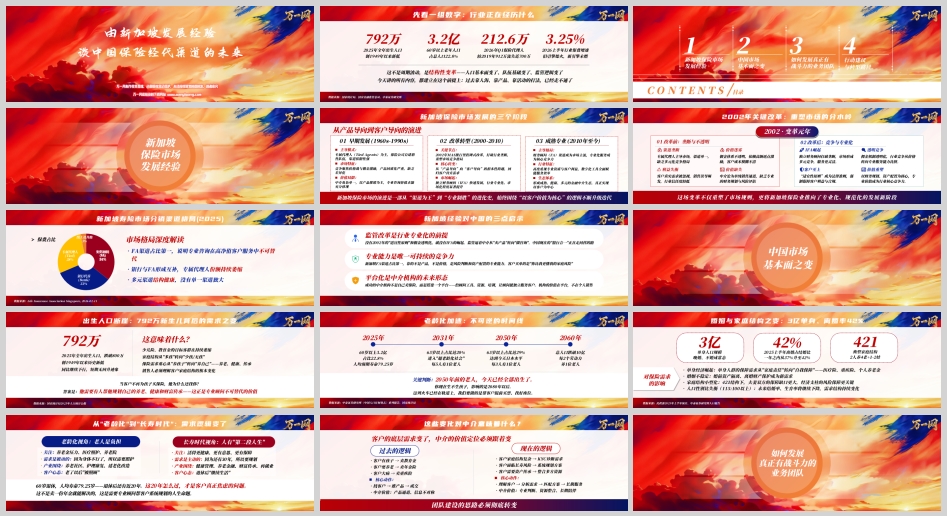
先看一组数字。2025年全年出生人口792万,创1949年以来新低;60岁以上老年人口3.2亿,占总人口22.8%。2026年Q1保险代理人较2019年的912万流失近700万,降至212.6万;2026上半年行业保费增速仅3.25%。这四组数字放在一起,勾勒出的不是周期波动,而是结构性变革——人口基本面变了、队伍基础变了、监管逻辑变了。过去靠人海、靠产品、靠活动的打法,已经走不通了。
正是在这个背景下,"借鉴新加坡发展经验,重塑中国保险经代渠道未来"成为一个值得认真讨论的命题。新加坡保险市场用二十余年时间完成了一场从"渠道为王"到"专业制胜"的进化,其经验对中国保险经代渠道的转型具有直接的参照价值。
二、新加坡经验:从渠道为王到专业制胜的三阶段演进
新加坡保险市场的发展可以划分为三个阶段。早期发展(1960s-1990s)以专属代理人(Tied Agents)为主导,保险公司自建销售队伍,渠道依附性强;竞争聚焦价格战与佣金激励,产品同质化严重;中介角色单一,以产品推销为主,专业咨询价值未能充分体现。改革转型期(2000-2010)的关键节点是2002年新加坡金融管理局(MAS)推行的里程碑式改革,打破行业垄断,重塑市场竞争格局,实现从"产品导向"向"客户导向"的根本性跨越,独立财务顾问(IFA)快速发展。成熟专业期(2010年至今),财务顾问(FA)渠道成为市场主流,专业化服务成为核心竞争力,行业高度重视专业资质与客户利益,数字化工具全面赋能服务效率,形成成熟、健康、多元的金融中介生态。
2002年的改革是分水岭。改革前,渠道垄断、价格迷雾、利益失衡、价值缺失四大问题并存:专属代理人主导市场,佣金体系不透明,依赖高额返点激励,客户真实需求被忽视,销售误导频发,中介沦为单纯销售通道。改革后,IFA崛起打破垄断,佣金机制透明化,竞争从价格转向专业服务能力,"适宜性原则"成为法律准则,以财务规划、资产配置为核心的专业价值成为行业核心竞争力。
从2025年新加坡寿险市场分销渠道格局看,FA渠道占比第一,银行与FA形成互补,专属代理人份额持续萎缩,多元渠道结构健康,没有单一渠道独大。这一格局说明:专业咨询在高净值客户服务中不可替代。
新加坡经验对中国有三点启示。第一,监管改革是行业专业化的前提。没有2002年的"适宜性原则"和佣金透明化,就没有IFA的崛起;监管逼着中介从"卖产品"转向"做咨询",中国现在的"报行合一"正在走同样的路。第二,专业能力是唯一可持续的竞争力。FA渠道占比第一,靠的不是产品,不是价格,而是风险判断和资产配置的专业能力;客户买单的是"你比我更懂我的家庭风险"。第三,平台化是中介机构的未来形态。成功的中介机构不是自己卖保险,而是搭建平台——给顾问工具、资源、培训,让顾问能独立服务客户;机构的价值在平台,不在个人销售。
三、中国市场的基本面之变:需求逻辑的根本重构
中国保险市场正经历四重结构性变化,每一重都直接冲击经代渠道的传统打法。
第一,出生人口断崖。 2025年出生人口792万,跌破800万,创1949年以来历史新低,同比继续下行,短期无回升迹象。这意味着少儿险、教育金的目标客群持续萎缩,家庭结构从"多孩"转向"少孩/无孩",保险需求重心从"养孩子"转向"养自己"——养老、健康、传承。销售人必须理解客户家庭结构的根本变化:当客户不再为孩子买保险,他为什么还找你?答案是他需要有人帮他规划自己的养老、健康和财富传承,这正是专业顾问不可替代的价值。
第二,老龄化加速。 2025年60岁以上人口3.2亿、占比22.8%,人均预期寿命79.25岁;2031年65岁以上占比达20%,进入"超老龄化社会";2050年65岁以上占比达29%,达到今天日本水平;2060年总人口跌破10亿,每2个劳动力养1位老人。关键判断是:2050年前的老人,今天已经全部出生了;现在生不生孩子,影响的是2080年以后。这列火车已经在轨道上,我们要做的是帮客户提前买票、找好座位。
第三,婚姻与家庭结构之变。 单身人口规模约3亿,晚婚、不婚成常态;2025上半年离婚占结婚比42%,一年之内从37%升至42%;421典型家庭结构,2人养4老加1至2娃。单身经济崛起意味着保障需求从"家庭责任"转向"自我保障"——医疗险、重疾险、个人养老金;婚姻不稳定催生婚前资产隔离、离婚财产保护的新需求;家庭结构小型化使421结构下夫妻双方的保障缺口更大,经济支柱的风险保障更关键;人口性别比失衡(115:100以上)意味着未来结婚率、生育率将继续下降,需求结构持续变化。
第四,从"老龄化"到"长寿时代"的需求逻辑转变。 老龄化视角下,客户关注养老金压力、医疗照护、养老院,需求是被动的——因为身体不行了所以需要照护,产业围绕养老社区、护理康复、适老化改造,客户心态是老了以后"被照顾"。长寿时代视角下,客户关注活得更健康、更有意思、更有保障,需求是主动的——因为还有30年所以要规划,产业围绕健康管理、养老金融、财富传承、再就业,客户心态是退休后"继续生活"。60岁退休、人均寿命79.25岁,退休后还有近20年,这20年怎么过才是客户真正焦虑的问题。这不是卖一份年金就能解决的,而是需要专业顾问帮客户系统规划的人生命题。
这些变化对中介意味着什么?客户的底层需求变了,中介的价值定位必须跟着变。过去的逻辑是:客户有孩子就卖教育金,客户要养老就卖年金险,客户大病就卖重疾险,核心动作是"找客户—推产品—成交",中介价值是产品通道和信息不对称。现在的逻辑是:客户家庭结构复杂,需要KYC诊断需求;客户面临长寿风险,需要系统规划方案;客户需要资产传承,需要整合多方资源,核心动作是"理解客户—分析需求—匹配方案—长期服务",中介价值是专业判断、资源整合、长期陪伴。
四、团队建设:从"服务留人"到"能力留人"
面对需求逻辑的重构,团队建设的思路必须彻底转变。首先要纠偏一个流行但错误的留人逻辑:靠公司平台大,销售人员觉得跟自己没关系;靠产品多,产品切换频繁,今天的产品明天就停售;靠产说会活动,活动停了产能就掉了;靠"服务好"的口号,销售人员自己不会做客户经营。很多机构招人时说"我们服务好、平台大、产品全",但现实是:销售人员流失的核心原因不是"服务不好",而是他自己没有能力独立生存。平台能力强,不代表销售人员能力强。
正确的留人逻辑是:让销售人员自己变强,客户愿意持续找他;让团队有自己的方法,不依赖单次活动;让能力长在每个人身上,不靠公司平台续命。核心是让他三年后还能活下去,而且活得更好。
这就要求机构把自已做成"平台",而不是销售队。销售队模式的逻辑是:公司推产品、销售人员卖产品,公司办活动、销售人员约客户,公司定指标、销售人员冲业绩,公司换产品、销售人员重新学;销售人员是"执行者",离开平台个人价值归零。平台模式的逻辑是:公司提供工具、销售人员做分析,公司提供资源、销售人员做整合,公司提供培训、销售人员做服务,公司提供品牌、销售人员建信任;销售人员是"独立顾问",能力长在个人身上,走到哪都能用。平台要做的五件事是:专业培训体系、KYC工具与方法、跨领域资源对接、客户经营方法论、长期主义的考核导向。
在销售逻辑上,要实现从产品导向到KYC导向的转变。产品导向的开场白是"我们新产品收益率X%",核心问题是"这个产品适合谁",客户沟通是讲条款、算收益,成交关键是停售和限时优惠,客户感受是"我在被推销",结果是产品一换客户就走。KYC导向的开场白是"您家目前的保障结构是怎样的",核心问题是"这个家庭面临什么风险",客户沟通是问家庭、问财务、问担忧,成交关键是方案匹配需求、客户认同,客户感受是"你在帮我解决问题",结果是客户长期依赖、持续转介绍。培训重点不是让销售人员背产品,而是让他会问问题、会做需求分析、会设计方案——产品会换,政策会变,但"听懂客户"的能力永远不会过时。
在能力建设上,要区分第一能力与第二能力。第一能力是短期生存能力:能不能找到客户、能不能邀约面谈、能不能做需求分析、能不能推荐产品并成交;见效快,培训几天就能用,解决的是"今天怎么完成"。第二能力是长期发展能力:风险判断,看懂一个家庭的真正风险;跨领域理解,税务、法律、养老、健康;资源整合,能调动律师、医生、养老机构;持续连接,客户五年后还愿意找你;回报周期长,要按年培养,解决的是"三年后还能不能做"。公司天然重视第一能力,因为见效快,但必须同时关注第二能力——因为你经营的不是这个月的数字,而是一群人未来三到五年的职业生存能力。
在活动量管理上,要管过程而不是管结果。错误做法是只管业绩数字:月底问"这个月做了多少保费",没达成就是批评、施压、加班,下个月重新来一遍;销售人员压力大,原因不清楚,主管只会催不会辅导,结果人走了问题还在。正确做法是管活动过程:每天问"今天见了几个客户、做了几次需求面谈",每周问"客户名单有没有更新、转介绍有没有";过程到位结果自然到位,主管做的是辅导不是施压,问题在过程中就被发现和纠正。业绩是结果,活动量是因,管好了因,果自然来。
专业培训不能砍。培训要投的是:KYC需求分析能力、家庭风险诊断方法、跨领域知识(税务、法律、养老)、客户沟通与方案呈现、转介绍与长期经营。培训不要花在:只教产品条款、只练销售话术、用竞赛代替培训、用早会代替系统训练、"喂快餐"式培训。培训的回报周期是:短期看不到保费增长,但半年后团队质量会变,一年后留存率会变,三年后整个团队的产能结构会变。这是慢变量,但是最硬的护城河。行业都在降本,但砍培训预算等于让队伍裸奔;佣金压到渠道叛变,理赔压到客户流失,培训预算压到队伍没有任何专业能力,这才是最致命的。
还要善待留下来的老伙伴。管理者常犯的错是眼睛只盯着绩优明星和新锐精英,忽略身边默默坚守的老伙伴。但从近1亿培训过的人中大浪淘沙留下来的约200万从业者,是行业最珍贵的资产:他们手上积攒了大量信任自己的老客户,见证了行业发展、奠定了市场口碑,经历过无数次拒绝和挫折、韧性最强,是团队最稳定的基石和"定海神针"。善待老伙伴,不只是人情,更是一家机构长久经营的大智慧。
五、三条转型路径与结语
从今天开始,经代渠道的转型可以沿着三条路径推进。
第一,从"产品销售"转向"客户规划"。 培训体系从"背产品"改为"练KYC":学会问问题、做需求分析、设计方案。考核从"签了多少单"增加"做了多少深度需求面谈"。
第二,从"管业绩"转向"管活动量与能力成长"。 从"催单"变成"辅导":每天看活动量,每周做陪访辅导。增加长期指标:成员能力增长、客户沉淀、骨干成长。
第三,从"销售队"转向"赋能平台"。 机构的价值不是自己卖保险,而是让每个销售人员更强。资源整合、工具赋能、培训体系——让能力长在每个人身上。
新加坡用二十余年证明了一件事:当监管逼着行业从"卖产品"转向"做咨询",当客户需求从"单一保障"转向"系统规划",最终活下来并活得好的,不是渠道最广的机构,而是专业能力最强的平台。中国保险经代渠道正站在同样的分水岭上。792万新生儿、3.2亿老人、212.6万代理人、3.25%的保费增速——这些数字不是末日预言,而是转型倒计时。
管理者经营的不是数字,是一群人的职业未来。几年以后回头看:当年跟着你做保险的那些人,有多少因为这个团队,真正拥有了一个更长、更稳、更有尊严的职业未来。这才是这场转型最终要回答的问题。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号