

标题
- 标题
- 内容



从"有钱"到"富":2027财富管理的新答案——泰康鑫享世家2027(尊享版)产品发布会纪要与主讲逻辑全解
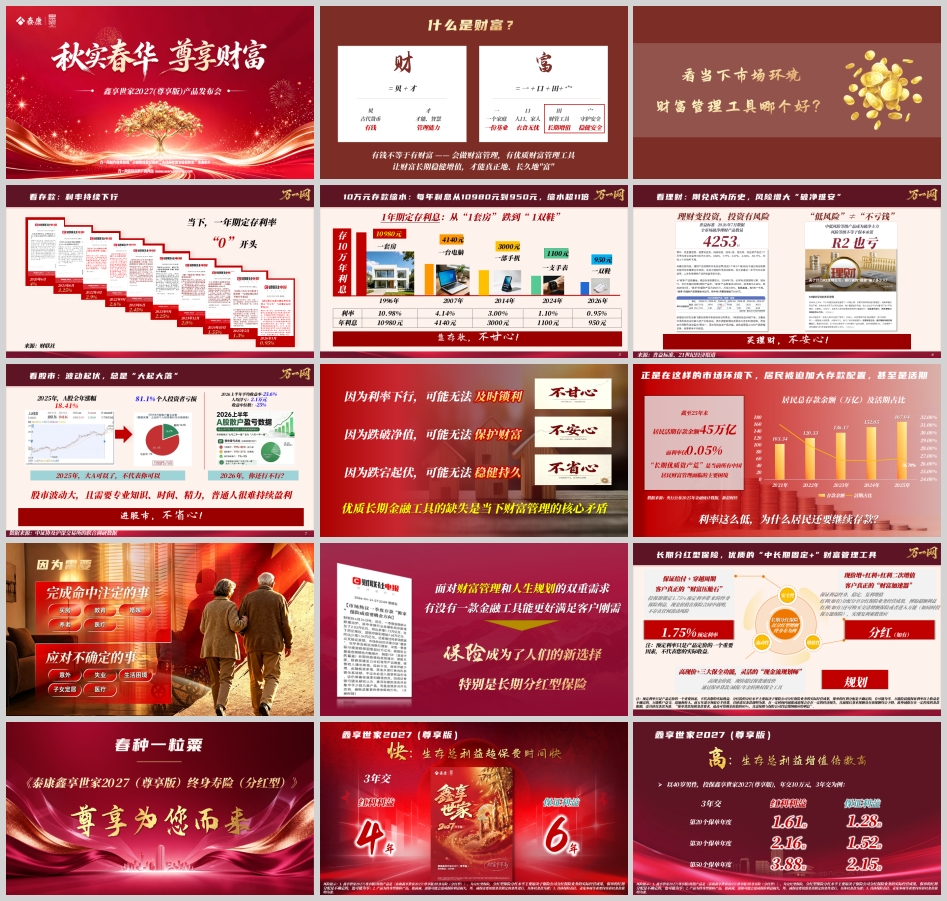
一、开场先破题:什么是"财",什么才是"富"
一场好的财富管理产说会,开篇不该急着讲产品,而应该先和听众一起回答一个问题:什么是财富?
汉字里藏着答案。
"财"字,左边是"贝",右边是"才"。"贝"是古代货币,代表有钱;"才"是才能、智慧,代表管理能力。所以"财"从来不只是钱,而是"钱"加"管钱的本事"。
"富"字更有意思:上面一个"宀",是房屋,是守护安全;中间一个"口",是人口、家人,要衣食无忧;下面一个"一"和"田",是一个家庭、一份基业,靠财管工具长期增值。
于是那句关键的话就自然浮出来了——有钱不等于有财富。 会做财富管理,手握优质的财富管理工具,让财富长期稳健增值,才能真正地、长久地"富"。
这一拆字,就把整场产说会的立场立住了:我们今天谈的不是"怎么赚快钱",而是"怎么让已经赚到的钱,穿越周期、守住安全、稳健增值"。
二、看当下:三个市场,三种"不甘心"
破题之后,必须把听众拉回现实。当下的市场环境,用三句话就能概括:靠存款,不甘心;买理财,不安心;进股市,不省心。
第一,看存款:利率一跌再跌,跌到"0"字头。
把时间轴拉出来,一年期定存利率的下行轨迹触目惊心:2020年6月4%,2021年6月3.25%,2022年4月2.9%,2022年9月2.6%,2023年6月2.45%,2023年9月2.25%,2023年12月2.0%,2024年10月1.55%,2025年5月1.3%,到2026年1月只剩0.95%。
换个更直观的说法:同样存10万元、存满一年,1996年利息是10980元(约等于一套房),2007年4140元(一台电脑),2014年3000元(一部手机),2024年1100元(一支手表),2026年只剩950元——一双鞋。
从"一套房"跌到"一双鞋",30年缩水超过11倍。这不是危言耸听,这是每个家庭账户上真实发生的事。
第二,看理财:刚兑已成历史,破净让人难安。
普益标准2026年7月数据显示,全市场破净理财产品数量已达4253只,且中低风险等级(R2)产品成为破净主力。这给所有投资者上了一课:风险等级不等于保本承诺,"低风险"≠"不亏钱"。理财变投资,投资有风险——很多人买理财图的是安稳,结果买来的却是不安。
第三,看股市:大起大落,普通人难持续盈利。
2025年A股全年涨幅18.41%,听起来是个大年。但同一组数据更值得深思:81.1%的个人投资者亏损;2026上半年平均收益率-23.6%,人均浮亏2.1万元,收益中位数-25%。
"2025年,大A可以了,不代表你可以。"大盘涨了,不等于你的账户涨了。股市波动大,且需要专业知识、时间和精力,普通人很难持续盈利。
三条路走下来,核心矛盾浮出水面:优质长期金融工具的缺失,是当下财富管理的核心矛盾。
因为利率下行,可能无法及时锁利;因为跌宕起伏,可能无法稳健持久;因为跌破净值,可能无法保护财富。
于是一个看似矛盾的现象出现了:利率这么低,居民为什么还在疯狂存款?数据显示,截至2025年末,居民总存款余额庞大,其中活期存款余额达45万亿,而利率仅0.05%。
答案只有三个字:因为需要。 人们不是不知道存款不划算,而是找不到更好的去处。这就是所谓的"长期优质资产荒"——它才是当前所有中国居民财富管理面临的主要困境。
三、破局:长期分红型保险,成为时代的新选择
面对财富管理和人生规划的双重需求,有没有一款金融工具能更好地满足客户刚需?
答案指向了保险,特别是长期分红型保险——它正在成为优质的"中长期固定+"财富管理工具。
以分红型增额终身寿为例,它同时具备三个属性:
安全性——保证给付,穿越周期,是客户真正的"财富压舱石"。 投保即锁定1.75%预定利率带来的终身保险利益,现金价值白纸黑字写在保险合同里,不存在任何波动风险。在不确定的时代,确定性本身就是稀缺品。
流动性——高现价+三大保全功能,是灵活的"现金流规划师"。 现金价值超过保费的速度快;通过保单贷款、减保、年金转换权等保全工具,可以实现灵活的资金调度。(注:保单贷款最高可贷现金价值的80%,需按约定缴纳利息;减保在一定时间内会有经济损失,且减保后基本保额及有效保额均会下降,存在条款限制。)
增值性——现价增+红利+红利二次增值,是客户真正的"财富加速器"。 保证利益终身、稳定、复利增值;红利(如有)分配可分享分红保险业务经营成果,博取超额利益;红利(如有)还可购买交清增额保险或进入万能账户(如同时投保),实现复利乘数效应。
一句话概括:下有1.75%预定利率托底,上有分红(如有)打开的想象空间。 这就是"固定+"的含义。
温馨提示:预定利率只是产品定价的一个重要因素,不代表您的实际收益。分红险的分红水平主要取决于保险公司分红保险业务的实际经营成果,保单的红利分配是不确定的,有可能为零。
四、产品登场:春种一粒粟,鑫享世家2027(尊享版)
在这样的背景下,《泰康鑫享世家2027(尊享版)终身寿险(分红型)》应势而来。
它有三个字可以概括:快、高、强。
快:生存总利益超保费时间快。 以3年交为例,红利利益演示下4年即可超过所交保费,保证利益演示下6年超保费。回本快,就是最大的灵活。
高:生存总利益增值倍数高。 以40岁男性、年交10万元、3年交为例:第20个保单年度,红利利益演示为总保费的1.61倍(保证利益1.28倍);第30个保单年度2.16倍(保证1.52倍);第50个保单年度高达3.88倍(保证2.15倍)。时间越长,复利的曲线越陡峭。
强:人生规划功能强。 这是它最打动人的地方——
15年后,年年规划减保领取现价:红利利益演示可达总保费的4.0%(保证利益2.0%);
25年后,年年规划减保领取现价:红利利益演示可达总保费的5.0%(保证利益2.5%)。
适用年龄:趸交男性0-68岁、女性0-72岁;3年交男性0-66岁、女性0-70岁;5年交男性0-64岁、女性0-68岁。
五、343计划案例:一张保单,三种人生解法
我们用一个真实的方案来看它怎么用。40岁的康女士,投保鑫享世家2027(尊享版),基本保额2,757,800元,3年交,年交100万元,分红方式选择交清增额。
功能一:自带保障,理财保障全兼顾。
保单第1年,年末身故/全残总利益即达160万元(含交通工具意外身故/全残总利益435.78万元);第3年交完保费,身故/全残总利益420万元;到60岁时,退保总利益(红利演示)达485.85万元;70岁651.2万元;90岁1170.38万元;105岁1816.45万元。理财的同时,终身有一份身故保障兜底。
功能二:保本取息计划——3年交、4年超保费,4年后每年领3%。
从第5年起,每年规划减保领取9万元,领取至终身,累计最高可领549万元,而剩余现金价值始终超过已交保费。注释显示:2%来自基本保额对应的减保领取现价,1%来自交清增额对应的减保领取现价。
这是什么概念?相当于你交了300万"首付",从第5年开始,每年稳定"收租"9万,租到105岁,本金还一直在。这就是"保本取息"。
功能三:补充养老计划——越晚领,每年领得越高。
推后25年(65岁)开始领:每年领取总保费的6.3%,即每年19万,领取至终身,最高可领779万,剩余始终超保费;
推后30年(70岁)开始领:每年领取总保费的8.0%,即每年24万,领取至终身,最高可领864万,剩余始终超保费。
同样是300万,40岁开始领是每年9万,65岁开始领是每年19万,70岁开始领是每年24万。 这就是时间对耐心的奖赏——越晚领,每年领取越高,养老阶段的现金流越厚实。
六、一个绝妙的比喻:300万"鑫享金融房"
把这张保单翻译成大白话,就是一套"金融房":
3年按揭,4年后开始收租,租到105岁。每月稳定"租金"7500元(每年9万)。无税购房,永不断租,永不降价,轻微折旧,随时变现。
对比实体房产,金融房的优势一目了然:
更靠谱——不用考虑租客素质问题;
更稳定——没有断租风险;
不折旧老化——实体房产家具家电损坏,维修费用自己承担;
变现方便——房地产税开征预期下,二手房市场遇冷,房子越来越难卖,"砸"在手里的风险真实存在;
没有交易成本——实体房卖出要付中介费,持有期间还有房产税,找买家要耗费大量时间和费用。
所以有句话说得极准:这个产品,它实际上有点像存款。其实就是换一个地方存钱,让家庭资产配置升级换代,让家庭财富管理更加科学。
关键词是"零存整取——大额存款"。
做一个总结:截至目前,它是安全性、流动性、收益性最综合的产品。
关于安全性:合同载明,不受市场波动影响;
关于灵活性:回本快是一种灵活,功能多是一种灵活,选择全是一种灵活;
关于收益性:在原有基础上推出专属分红账户,并增加红利价值投连账户选择权,让你的收益在安全的基础上,有了想象的翅膀。
更妙的是,它还同时具备金融属性、功能属性、法律属性、服务功能——四维一体。
七、为什么是泰康:不止于一张保单
保险在哪里都能买,但选择泰康,你得到的远不止一张保单。
第一,泰康长期稳健经营,确保保单责任兑现。 保险是一辈子的事,公司的稳健就是客户的底气。
第二,泰康大健康生态体系,提供的是一整套解决方案,让您健康、长寿、富足。
第三,尊享权益——泰康之家五星级养老社区与完整医疗资源供给。 依托泰康之家,"幸福有约"实现资金和资源同锁定。确认函体系分年龄、分地域、分客群、分业态,梯度清晰:
护理版:标保12万,1个终身保证入住权,全国可选;
城市版(三类):标保12万,75岁前保证入住权,三类城市可选;
城市版(二类):标保16万,80岁前保证入住权;
城市版(一类):标保20万,80岁前保证入住权,一二三类城市可选;
标准版:标保30万,1个终身保证入住权,全国可选;
家庭版I:标保50万,2个终身保证入住权;
家庭版II:标保100万,4个终身保证入住权;
家族版:标保500万,投保人及被保险人约定范围内亲属;
青少版:5万×20年或标保10万,0-18岁;青年版:10万×20年,19-39岁。
(注:确认函政策请以公文为准,权益内容以确认函文本为准;以上对接标准均为可计入标保。)
这意味着:你今天存下的这笔钱,未来不仅是一笔现金流,更是一把打开高品质养老生活的钥匙。 这在整个市场里,是难以替代的稀缺资源。
八、结语:时间是最好的杠杆
回到开头那个问题。什么是财富?不是账户上的数字,而是穿越周期的能力。
利率下行时,你能锁利;市场跌宕时,你能稳健;净值波动时,你能守住。这三者同时具备的工具,才是真正的"家庭压舱石"。
时间是最好的杠杆,助您撬动复利的奇迹;预定利率是财富的基石,守护您更幸福的人生。
种一棵树,最好的时间是十年前,其次就是现在。买一份人寿保险,最好的时间是您出生时,其次是现在。
今天的一个决定,未来的一份确定。种下一颗确定的种子,收获一个富足的未来。
需要特别提醒的是:分红型保险的红利分配是不确定的,某些年度可能为零,历史分红水平不能代表未来分红水平;本产品为终身型保险,提前减保、退保可能造成保险利益损失,减保需按条款限定条件进行。具体保险责任、责任免除等重要内容,请以保险条款载明为准。理性规划,量力而行,方是长久之计。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号