

标题
- 标题
- 内容



北京人寿京福宜嘉终身寿险(分红型):产品理念、基本要素、利益演示与服务全解析
一、产品理念:低利率时代的“确定性+成长性”平衡术
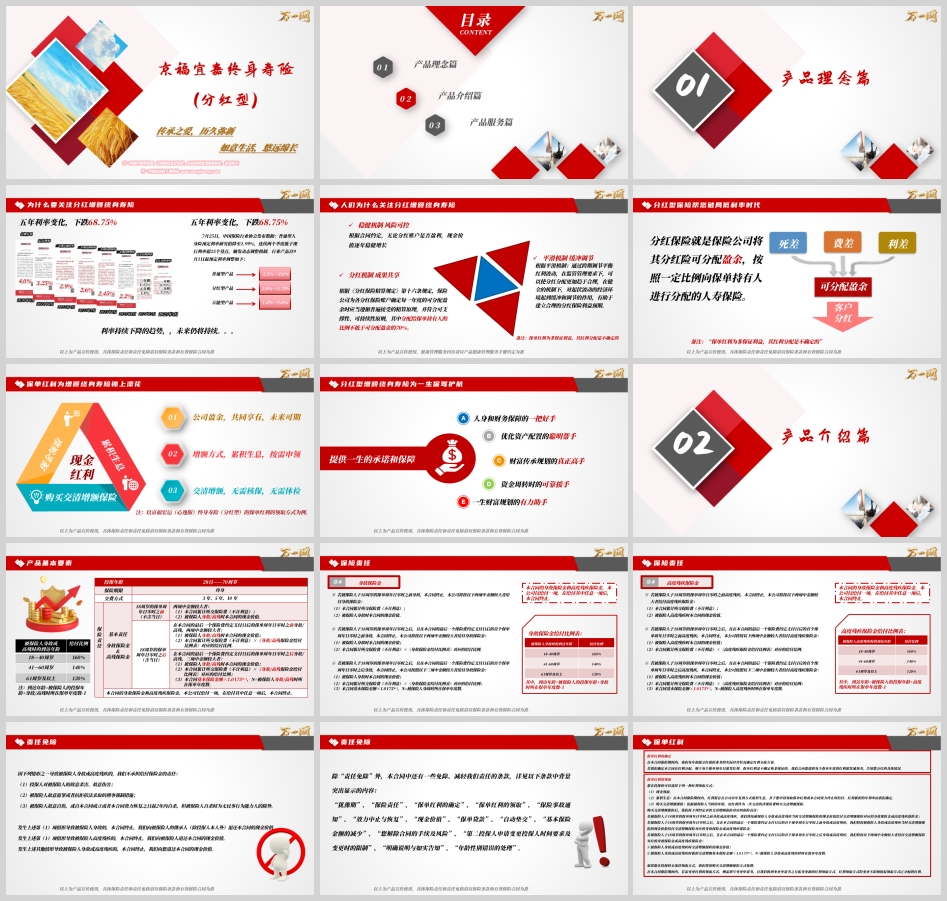
2025年7月,中国保险行业协会发布的数据触发了一场静默却深刻的产品革命:普通型人身险预定利率研究值降至1.99%,连续两个季度低于现行利率超25个基点,动态调整机制随之启动。普通型产品预定利率从2.5%降至2.0%,分红型从2.0%降至1.75%,万能型从1.5%降至1.0%。
这组数字背后是一条持续五年的下行曲线。2020年6月,大额存单利率尚有4.0%;2021年6月定存利率3.25%;2022年9月三年期挂牌利率降至2.6%;2023年8月触及2.2%;2024年7月一年期定存挂牌利率仅1.35%;到2025年5月,一年期定存挂牌利率已跌至0.95%,五年期仅1.25%。五年间利率跌幅达68.75%。
正是在这样的背景下,分红型增额终身寿险进入了理性投资者的视野。它的底层逻辑并不复杂:用确定性的保底增值打底,用浮动分红打开向上空间。 与传统的固定收益类产品不同,分红险的收益结构天然具有“反脆弱性”——当市场环境好时,客户通过分红分享超额收益;当市场承压时,写入合同的现金价值和保额复利增长依然稳步推进。
根据《分红保险精算规定》第十六条,保险公司分配给保单持有人的比例不低于可分配盈余的70%。 这意味着,分红险不是保险公司“让利”给客户,而是一种制度化的利益共享机制。红利来源包括利差、死差、费差,其中利差通常是主要来源。 保险公司每年根据分红保险业务的实际经营状况确定红利分配方案,保单红利是不确定和非保证的。
分红险的“平滑机制”是理解其稳定性的关键。保险公司通常不会将当年所有盈余全部分掉,而是将一部分“储存”在分红特别储备账户中。投资收益好的年份多留存,投资收益差的年份从中提取,以稳定红利的派发水平。 监管同时规定,特别储备规模连续两年超过该账户准备金15%的,超出部分应作为当期可分配盈余予以释放。这一“蓄水池”机制,是分红险区别于其他浮动收益产品的核心制度优势。
二、产品基本要素:谁可以买,保什么,怎么领
北京人寿京福宜嘉终身寿险(分红型)的投保规则覆盖了相当广泛的人群:投保年龄28日至70周岁,保险期间为终身,交费方式支持一次交清、3年、5年、10年交。 这一年龄跨度意味着,从新生儿到临近退休的老人都可以将其纳入财富规划工具。
保险责任的核心是身故保险金与高度残疾保险金,两者仅给付一项。给付逻辑按年龄段分层设计:18周岁前,取“累计已交保费”与“现金价值”的较大者;18周岁后且交费期内,取“现金价值”与“累计已交保费×给付比例”的较大者;交费期满后,取“现金价值”“累计已交保费×给付比例”“基本保额×1.0175^(N-1)”三项中的最大者。
身故/高残给付比例按到达年龄划分:18至40周岁为160%,41至60周岁为140%,61周岁及以上为120%。 这一设计体现了产品在不同人生阶段的风险保障侧重。
保额复利递增是产品的确定性增值引擎。从第2个保单年度起,保额每年按上一保单年度保额的1.75%年复利递增。 这一增长率写入合同,不受保险公司经营状况影响。即使分红为零,保额本身仍在持续增长,现金价值和身故保险金的计算基础逐年抬升。
红利领取方式提供三种选择:现金领取、累积生息、购买交清增额保险。若投保时未选择,默认按购买交清增额保险处理。 “交清增额”的机制值得特别说明:每年的红利作为一次交清的净保险费,用于购买额外的保额。这些新增保额同样参与后续的1.75%复利递增,形成“双重复利”结构。 这意味着,选择交清增额的客户,其保单保额会像滚雪球一样逐年加速增长。
实用权益方面,合同生效满5年后可申请减少基本保额,每年累计减少不超过生效时保额的20%;犹豫期后可申请保单贷款,最高可贷现金价值的80%,期限最长6个月;支持指定第二投保人,便于保单传承。
三、利益演示:两个案例,两种人生场景
案例一:40岁金融从业者的“优雅储蓄”
林先生,40岁,外资金融机构从业者,年收入80万+。消费观前卫,储蓄习惯较弱,开始焦虑个人养老。他选择京福宜嘉终身寿险(分红型),年交20万元,交5年,基本保额900,540元,红利领取方式为购买交清增额保险。
从演示数据看,第5年交费期满时,保证利益下的现金价值为984,820元,已接近累计保费100万元。到第10年(50岁),保证现金价值达1,070,300元,超过累计保费。到第20年(60岁),保证现金价值1,264,000元,加上交清增额现金价值385,237元,年末生存总利益达到1,649,237元。到第30年(70岁),生存总利益约227万元。到第60年(100岁),生存总利益约594万元。
这个案例的核心价值不在于某一年的绝对收益,而在于时间维度的复利积累。对于储蓄纪律薄弱的客户,每年固定的保费缴纳本身就是一种“财务自律”的约束机制。而分红选择“交清增额”则进一步锁定了长期持有的激励——保单持有时间越长,累积的交清增额保额越大,后续复利增长的基础也越厚。
案例二:35岁二孩父母的“跨越时光的承诺”
张先生,35岁,互联网公司中层;李女士,32岁,设计师。家庭年收入约80万,有房贷,刚迎来二胎。张先生作为投保人,为0岁的二宝投保京福宜嘉,年交20万元,交10年,基本保额1,743,480元。
演示数据显示,第10年交费期满时,保证现金价值2,057,200元,略高于累计保费200万元。到第20年(孩子20岁),保证现金价值2,446,680元,加上交清增额现金价值620,649元,年末生存总利益约307万元。到第40年(孩子40岁),生存总利益约582万元。到第60年(孩子60岁),生存总利益约1104万元。
这个案例展现了分红增额寿险在代际财富规划中的独特价值。孩子18至21岁大学期间,可通过减保功能每年领取部分现金价值作为教育补充。保单持续增值,若父母晚年有使用需求,投保人也可通过减保操作将其转化为补充养老金。最终,保单的剩余价值可以作为财富传承的载体,传递给下一代。
四、产品服务:保单之外的“健康管理”附加值
北京人寿为京福宜嘉配置了一套健康管理服务体系,服务期限为3年,覆盖投保人、被保险人及关联人。
日常问诊方面,投保人可使用视频问诊服务,通过三甲在职医生进行全年0:00-24:00的健康咨询,内容包括日常健康咨询、疾病科普、用药咨询及生活习惯指导。标保达到一定档位的客户还可享有1V1私人健康顾问的全病程管家服务。
门诊绿通+陪诊服务覆盖投保人、被保险人及关联人。非指定医生服务可协助安排国内二级以上医院的专家门诊;标保3万以上档位可指定医生。就诊过程中由专人提供全程陪同,协助排队缴费、手续办理,陪诊时间不超过4小时。
住院护工服务分为“因意外住院”和“普通住院”两类,最高可累计享有10天专业护工服务。因意外导致的住院,意外需发生在保单犹豫期之后;非意外原因住院则有90天等待期,自犹豫期结束次日起算。
细胞存储服务是健康管理模块中的特色权益。保单投保人、被保险人、关联人三人共享1次服务权益,可指定其中一人使用。细胞储存期为10年,采集地点覆盖北京、上海、山东、四川、昆明、哈尔滨、武汉等多个城市。 需要注意的是,细胞存储服务需要客户提供三个月内的体检报告及3天内的生化检查结果,检查费用需客户自费。
关联人的添加有严格的时间窗口:必须在保单犹豫期内完成操作,犹豫期结束后不可变更、不可候补添加。 这一规则在销售环节需要向客户明确提示。
五、理性认知:分红险的“能”与“不能”
京福宜嘉的产品设计体现了分红险在当前市场的核心定位:用较低的保证利率换取更高的浮动空间。 1.75%的保额复利递增率并不算高,但它是写入合同的“锁定价”。在利率可能持续下行的环境中,今天锁定的复利增长,在未来低利率甚至零利率的环境下,其相对价值会愈发凸显。
但销售端需要保持清醒的认知边界。保单红利是非保证利益,在某些年度红利可能为零。 演示中的红利金额是基于精算假设的测算,不代表实际经营结果。分红实现率是衡量实际兑现水平的重要参考——它等于实际派发红利与演示红利的比值。2026年上半年,分红险分红实现率显著提升,近40%的产品达100%以上,但整体区间仍为0至166%,分化明显。 新产品由于演示利率已下调,实现率普遍高于旧产品。
客户在决策时,应将保证利益部分作为底线,将分红视为“锦上添花”而非“确定收益”。同时,关注保险公司的长期投资能力和历史分红实现率的稳定性,而非某一年的短期表现。
京福宜嘉终身寿险(分红型)的本质,是一份用时间换取空间的长期契约。它不适合追求短期高收益的投资者,但对于有长期储蓄纪律需求、希望以确定性打底同时保留向上弹性的家庭而言,它提供了一种在低利率时代平衡安全与成长的选择。今天的自律,是为了明天更自由的选择。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号