

标题
- 标题
- 内容



2026中青年群体收入损失健康风险:最大成因、成功路径与失能保障
引言:一个被低估的风险
大家好,之前大家听我讲年金比较多,但其实我开发保障产品比储蓄产品更多。比如大家熟悉的乐享健康、全能保、百万护驾等等,都是我参与开发的。所以这次特别荣幸和开心,有机会参与到失能险的研讨中。
大家一定很奇怪:泰享无忧这个产品,7月不是培训过了吗,为什么再做呢?原因很简单——有问题的,解决掉;做得好的,推广它。泰享无忧作为一款创新产品,在首轮推动中,我们也发现大家遇到了各种问题。本次培训最终要的目的,就是解决这些落地问题。
第一部分:误区一——“失能离我非常遥远”
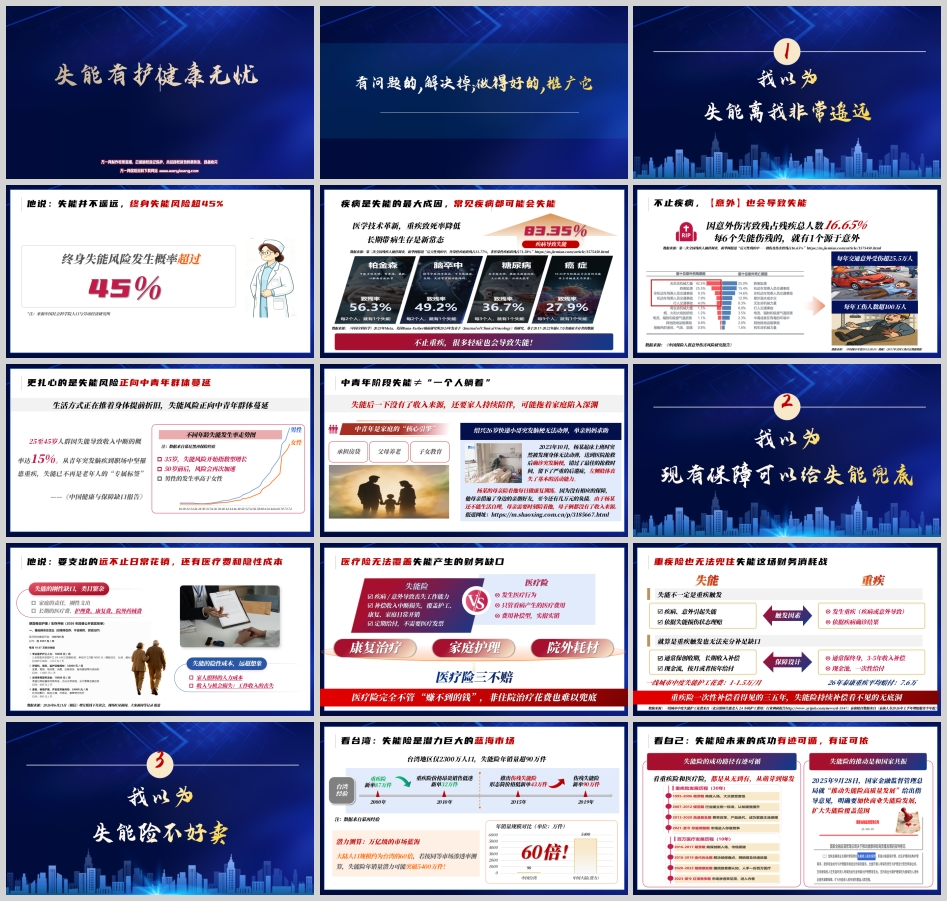
终身失能风险超过45%
很多人觉得失能离自己太远了,所以不需要关注。但根据中国社会科学院的统计,终身发生失能的概率超过45%。这个概率意味着什么?每两个人中,就有一个会发生失能。
疾病是失能的最大成因
为什么失能风险如此之高?83.35%的失能由疾病导致。疾病是失能的最大成因,而常见疾病都可能导致失能。
更关键的是,医学技术正在革新。过去五年生存率很低的疾病——比如慢性髓系白血病、乳腺癌——随着靶向治疗的面世,每天只需口服一片药,就能将病情长期稳定控制,5年生存率大幅提升。重疾致死率降低,长期带病生存成为新常态。
以前大病约等于身故,现在大病可能让我们进入的是一个新的状态,叫失能。不止重疾,很多轻症也会导致失能。
意外同样不容忽视
除了疾病,意外也是失能的重要成因。因意外伤害致残占残疾总人数的16.65%,每6个失能伤残的,就有1个源于意外。每年交通意外受伤超25.5万人,每年工伤人数超100万人。
以“小电驴”为例,每天都能碰到电动车交通事故。就在8月份,集团大厦附近还看到一个人被撞得不省人事。
失能风险正向中青年群体蔓延
更扎心的是,失能风险正向中青年群体蔓延。《中国健康与保障缺口报告》显示,25至45岁人群因失能导致收入中断的概率达15%。从青年突发脑疾到职场中坚罹患重疾,失能已不再是老年人的“专属标签”。
从不同年龄失能发生率走势图来看:35岁,失能风险开始指数型增长;50岁前后,风险会再次加速。男性的发生率高于女性——数据来自慕尼黑再保险经验。
大家觉得三四十岁失能导致收入中断的概率有多大?从35岁开始,我们就站在了失能风险的起跑线上,50岁加速。男生相对更“放荡不羁爱自由”,失能概率更大。
中青年阶段失能≠“一个人躺着”
2023年10月,绍兴26岁快递小哥杨某起床上班时突然被发现身体无法动弹,送到医院抢救后确诊突发脑梗,错过了最佳抢救时间,留下了严重的后遗症,左侧肢体丧失了基本的活动能力。
杨某的母亲陪着他每日做康复训练。因为没有相应的保障,他母亲借遍了身边的亲朋好友,至今还有几万元的负债。由于杨某还不能生活自理,母亲需要时刻陪着他,母子俩都没有了收入来源。
中青年是家庭的“核心引擎”,承担着房贷、父母养老、子女教育。一旦失能,身心痛苦,全家失衡。失能后一下没有了收入来源,还要家人持续陪伴,可能拖着家庭陷入深渊。
第二部分:误区二——“现有保障可以给失能兜底”
失能的刚性缺口,类目繁杂
很多人以为医疗险、重疾险可以覆盖失能风险,但事实并非如此。
失能带来的支出远不止日常花销,还有医疗费和隐性成本。刚性支出包括:长期的医疗费、护理费、康复费、院外药械费。隐性成本包括:家人照料的人力成本、收入与机会损失——工作收入的丧失。
医疗险无法覆盖失能产生的财务缺口
医疗险和失能险的设计逻辑完全不同:
医疗险:发生医疗行为才赔,只管看病产生的医疗费用,费用补偿型,实报实销。失能险:疾病或意外导致丧失工作能力即赔,补偿收入中断损失,覆盖护工、康复、家庭日常开销,定期给付,不需要医疗发票。
医疗险有三不赔:康复治疗、家庭护理、院外耗材。医疗险完全不管“赚不到的钱”,非住院治疗花费也难以兜底。当然,这并不否定医疗险的价值,它在医疗费用报销方面仍然不可替代。
重疾险也无法兜住失能这场财务消耗战
重疾险和失能险虽然都属于收入补偿类产品,但差距很大。
先明确一件事:失能一定是重疾触发的吗?不一定。可能因为意外或者列表外疾病的治疗触发了失能状态,这些情况下,失能险可以理赔,而重疾险无法理赔。
有些人可能会说:“重疾触发的,不就可以用重疾险补齐缺口了嘛?”但现实是,很多客户的重疾保额并不充足。2026年泰康重疾平均赔付仅7.6万元,而一线城市中度失能护工花费已达1-1.5万元/月。即便在二三线城市,护工花费也要5000-6000元一个月。
从保障设计来看,重疾险通常保创收期,3-5年收入补偿,现金池一次性给付;失能险通常保终身,长期收入补偿,现金流按月或按年给付。
重疾险一次性补偿看得见的三五年,失能险持续补偿看不见的无底洞。
第三部分:误区三——“失能险不好卖”
看台湾:失能险是潜力巨大的蓝海市场
台湾地区的经验证明,失能险是一个潜力巨大的市场。
2000年,重疾险新单87万件;2010年,重疾险价格昂贵、销售低迷,新单降至32万件;2015年,台湾推出伤残失能险,形态简单、价格低,新单回升至43万件;2019年,伤残失能险新单达到90万件。
台湾地区仅2300万人口,失能险年销量超90万件。按此测算:大陆人口规模约为台湾的60倍,若按同等市场渗透率测算,失能险年销量潜力可能突破5400万件!这是一个万亿级的市场蓝海。
看自己:失能险未来的成功有迹可循
以史为鉴,可以知兴替。重疾险和医疗险,都是从无到有、从萌芽到爆发。失能险的成功路径同样有迹可循。
2025年9月28日,国家金融监督管理总局就“推动失能险高质量发展”给出指导意见,明确要加快商业失能险发展,扩大失能险覆盖范围。失能险的推动是和国家共振。
与此同时,长护险制度建设正在加速。截至目前,22个省份已印发省级实施方案,建制统筹地区达到121个,参保人数超3.2亿人,基金累计支出1142亿元,为超过460万失能人员提供了护理服务。按照“十五五”规划,到2028年底长护险制度要在全国基本全面覆盖。
但长护险保的是基本,商业失能险才是满足多层次需求的关键补充。一颗红心跟党走,国家允许先行动的人先富起来。
结语:借力失能险,客户全保障
三个误区,三个真相:
失能并不遥远,终身失能风险超45%,疾病是最大成因,中青年群体正在被波及。
现有保障兜不住失能,医疗险三不赔,重疾险保额不足,失能险的定期给付才是持续收入补偿的解药。
失能险不是不好卖,而是正站在蓝海市场的起点,有台湾经验验证,有国家政策护航。
失能离我们并不远,而现有的保障体系并不能完全兜住这个风险。失能险的成功路径有迹可循,有证可依。借力失能险,方能实现客户全保障;伙伴抢新机,全员冲鑫高。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号