

标题
- 标题
- 内容

长寿时代养老需求四大痛点与保险规划
——自理养老期的深度洞察与解决方案
随着人口老龄化进程加速,长寿时代已经到来。养老不再是一个遥远的话题,而是每个家庭都必须面对的现实课题。在养老的三段式结构中,自理养老期作为从完全独立到需要部分协助的过渡阶段,具有承上启下的关键意义。
一、三段式养老:理解养老需求的演进逻辑
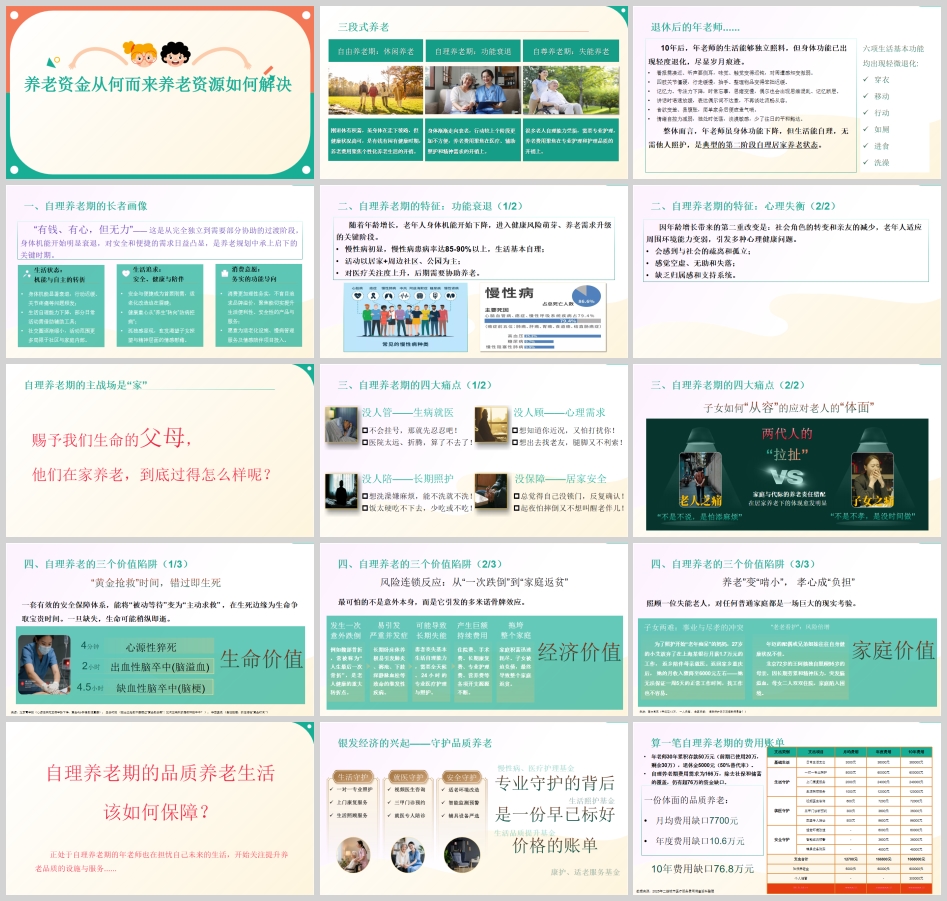
养老并非一个静态概念,而是随着身体机能变化而不断演进的过程。从整体上看,养老可分为三个阶段。
自由养老期:休闲养老。 刚退休时有积蓄,虽身体在走下坡路,但健康状况尚可,是有钱有闲有健康的时期。养老费用聚焦个性化养老生活的开销,旅游、兴趣、社交成为生活主旋律。
自理养老期:功能衰退。 身体渐渐走向衰老,行动较上个阶段更加不方便。养老费用聚焦在医疗、辅助照护和精神需求的开销上。这是本文重点探讨的阶段,也是养老规划中承上启下的关键时期。
自尊养老期:失能养老。 很多老人自理能力受损,需要专业护理,养老费用聚焦在专业护理和护理品质的开销上。
三段式养老揭示了一个核心规律:随着身体机能衰退,养老费用从"可选消费"转向"刚性支出",从"个性化开销"转向"医疗护理刚需"。提前规划的意义,就在于在还有能力的时候,为未来必然发生的支出做好准备。
二、自理养老期长者画像:有钱、有心,但无力
十年后,年老师的生活能够独立照料,但身体功能已出现轻度退化,尽显岁月痕迹。看报需凑近、听声要侧耳,味觉、触觉变得迟钝;四肢关节僵硬,行走缓慢;记忆力、专注力下降,时常忘事;讲话时语速放缓,表达偶尔词不达意;食欲变差、易腹胀,简单家务后便疲惫气喘;情绪自控力减弱,独处时低落,淡漠敏感。
六项生活基本功能——穿衣、移动、行动、如厕、进食、洗澡,均出现轻微退化。整体而言,年老师虽身体功能下降,但生活能自理,无需他人照护,是典型的第二阶段自理居家养老状态。
用三个关键词来概括自理养老期的长者:"有钱、有心,但无力"。他们有钱,也有改善生活的意愿,但身体已经"无力"去独自应对这一切了。这就是我们的服务切入点。
生活状态上, 身体机能显著衰退,行动迟缓、关节疼痛频发;生活自理能力下降,部分日常活动需借助辅助工具;社交圈逐渐缩小,活动范围更多局限于社区与家庭内部。
生活追求上, 安全与便捷成为首要刚需,适老化改造迫在眉睫;健康重心从"养生"转向"防病控病";孤独感显现,愈发渴望子女探望与精神层面的情感慰藉。
消费意愿上, 消费更加理性务实,不盲目追求品牌溢价,聚焦能切实提升生活便利性、安全性的产品与服务;愿意为适老化设施、慢病管理服务及情感陪伴项目投入。
三、自理养老期的双重特征:功能衰退与心理失衡
特征一:功能衰退。 随着年龄增长,老年人身体机能开始下降,进入健康风险萌芽、养老需求升级的关键阶段。慢性病初显,慢性病患病率达85%至90%以上,生活基本自理;活动以居家加周边社区、公园为主;对医疗关注度上升,后期需要协助养老。
从数据来看,慢性病死亡占全部死亡的88.5%,非慢性病仅占11.5%。这个数据告诉我们,慢病管理不是可有可无的,而是关乎生命质量与长度的核心议题。对养老规划而言,这意味着客户的医疗健康支出将在自理养老期大幅攀升,这部分资金缺口必须提前覆盖。
特征二:心理失衡。 因年龄增长带来的第二重改变是:社会角色的转变和亲友的减少,老年人适应周围环境能力变弱,引发多种心理健康问题。会感到与社会的疏离和孤立;感觉空虚、无助和失落;缺乏归属感和支持系统。
这不仅仅是"心情不好"那么简单,这是心理层面的功能性衰退。身体功能的衰退加上心理功能的衰退,双重叠加,才构成了自理养老期的完整图景。因此,养老规划不能只算经济账,还要算心理账、情感账。
四、自理养老期的四大痛点:四个"没人"
自理养老期的主战场是"家"。请想一想身边的老年客户,他们每天在家是怎么度过的?他们的家,真的安全吗?真的舒适吗?真的适合他们正在衰退的身体吗?这个问号,是所有服务的起点。
痛点一:没人管——生病就医。 老人不会用手机挂号,那就先忍忍吧;医院太远、路上折腾,算了不去了。小病拖成大病,急诊拖成抢救。这不是危言耸听,这是每天都在发生的现实。
痛点二:没人顾——心理需求。 想知道你的近况,又怕打扰你工作;想出去找老友聊天,腿脚又不方便。孤独,是比疾病更普遍的"老年病"。
痛点三:没人陪——长期照护。 想洗澡嫌麻烦,能不洗就不洗;饭太硬咬不动、咽不下,那就少吃或不吃。生活品质在"嫌麻烦"和"将就一下"中一点点滑落。
痛点四:没保障——居家安全。 总觉得自己没锁门,反复确认;起夜怕摔倒,又不想叫醒身边的老伴儿。每一天都活在"怕出事"的焦虑中。
这四个"没人",就是自理养老期老人最真实、最痛切的困境。而保险规划的价值,就是把这些"没人"变成"有人"——有人管、有人顾、有人陪、有保障。
更深层的问题在于两代人的"拉扯"。老人怕添负担,选择隐忍;子女忙于生计,心有余而力不足。双方都在为对方着想,但结果却是老人的需求被忽视了,子女的孝心被透支了。家庭与代际的养老责任错配,在居家养老的背景下越来越明显。这不是谁对谁错的问题,而是结构性的困境。用专业的产品和服务去弥合这个错配,让老人得到照护,让子女得到解脱,正是保险规划的社会价值所在。
五、自理养老的三个价值陷阱
陷阱一:错过"黄金抢救"时间。 缺血性脑卒中的黄金抢救时间是4.5小时,出血性脑卒中约2小时,心源性猝死仅4分钟。一套有效的安全保障体系,能将"被动等待"变为"主动求救",在生死边缘为生命争取宝贵时间。一旦缺失,生命可能稍纵即逝。
陷阱二:风险连锁反应——从"一次跌倒"到"家庭返贫"。 最可怕的不是意外本身,而是它引发的多米诺骨牌效应。发生一次意外跌倒,易引发严重并发症,可能导致长期失能,产生巨额持续费用,最终拖垮整个家庭。例如髋部骨折,常被称为"人生最后一次骨折",是老人健康的重大转折点。长期卧床休养极易引发肺炎、褥疮、下肢深静脉血栓等致命的继发性疾病。患者丧失基本生活自理能力,需要全天候、24小时的专业医疗护理与照护。住院费、手术费、长期康复费、专业护理费、营养费等各项开支源源不断。家庭积蓄迅速耗尽、子女被迫负债,最终导致整个家庭返贫。
陷阱三:"养老"变"啃小",孝心成"负担"。 照顾一位失能老人,对任何普通家庭都是一场巨大的现实考验。子女面临事业与尽孝的冲突。27岁的小艾,为了照护开始"老年痴呆"的妈妈,放弃了在上海某银行月薪1.7万元的工作,返乡陪伴母亲就医。返回家乡重庆后,她的月收入骤降至6000元左右,且无法保证一周5天的正常工作时间。另一个案例是北京72岁的王阿姨,独自照顾95岁的母亲,因长期劳累和精神压力,突发脑溢血,母女二人双双住院,家庭陷入困境。这就是典型的"老老看护"——年迈的照护者自身健康状况堪忧,最终两个人都倒了。
所以,养老规划规划的不只是老人的晚年,还有子女的人生、整个家庭的命运。一份好的养老规划,救的不只是一个人,而是一家人。
六、品质养老的账单:算清缺口,提前规划
自理养老期的品质养老生活该如何保障?年老师也在担忧自己未来的生活,开始关注提升养老品质的设施与服务。这代表了当下越来越多长者的觉醒——他们不再满足于"活着",而是想要"体面地活着、有品质地活着"。
品质养老生活涵盖三大守护。生活守护: 一对一专业照护、上门康复服务、生活照顾服务。就医守护: 视频医生咨询、三甲门诊预约、就医专人陪诊。安全守护: 适老环境改造、智能监测预警、辅具设备严选。
然而,专业守护的背后,是一份早已标好价格的账单。以二线城市医疗服务费用调查数据为例:基础生活支出月均3000元,年度3.6万元;一对一专业照护月均5000元,年度6万元;上门康复服务月均2000元,年度2.4万元;生活照顾服务月均1000元,年度1.2万元;视频医生咨询月均600元,年度7200元;三甲门诊预约月均300元,年度3600元;就医专人陪诊月均800元,年度9600元;适老环境改造年度6000元;智能监测预警年度3600元;辅具设备购买年度4800元。支出合计月均12700元,年度166800元。
年老师的基本情况:30年累积存款50万元(前期已使用20万,剩余30万),退休金每月5000元,养老金替代率仅50%。社保养老金年度6万元,个人储蓄30万元。资金缺口为月均7700元,年度10.68万元,10年费用缺口高达76.8万元。
这个数字不是编出来的,这是实实在在的品质养老成本。如果不提前规划,这7700元的缺口谁来补?是让老人降低生活质量?还是让子女往里贴钱?这就是保险规划要解决的核心问题。
七、保险规划解决方案:三大"惊喜基金"场景
场景一:提升居住品质。 细节之处见温情,卫生间的安全扶手、防滑地面,每一处改造都承载着对家人的关怀与守护。随着家人年龄增长,家中的设施逐渐暴露出不便。卫生间缺少扶手、地面湿滑易摔、灯光刺眼等问题,都成为了日常生活中的安全隐患。将年金领取设立为"居家改造基金",无需大额额外支出,即可完成扶手加装、灯光柔和化等贴心改造。用一笔小小的"惊喜基金",为家筑牢安全防线,让居住更舒适、更安心。
场景二:丰富精神生活。 社区书法课堂上,长者们凝神静气,在笔墨流转间感受传统文化魅力,让退休生活在艺术熏陶中焕发光彩。告别忙碌的工作节奏,退休后拥有了大量可自由支配的时间。内心深处渴望走进老年大学,在书法、绘画的墨香与色彩中,重新探索自我。用"惊喜基金"的分红收益,轻松支付课程学费与创作材料费,无需为经济成本顾虑。让艺术滋养日常,让精神世界更加丰盈充实,真正实现老有所学、老有所乐。
场景三:实现"候鸟式"旅居。 在海南的椰林沙滩间感受暖阳,于北国的清凉夏都中避暑纳凉。让身体追着适宜的温度,让生活像候鸟一样,自由栖息在山海之间。厌倦了一成不变的生活环境,渴望冬天奔赴温暖的南方避寒,夏天去往凉爽的北方避暑。将多年保单利益稳健累积,转化为旅居养老的专属"启动资金",依托全国旅居网络,解锁一站式候鸟生活,让养老时光充满惊喜与诗意。
结语
长寿时代,养老需求正在从"生存型"向"品质型"转变。自理养老期作为养老三阶段中的关键过渡期,既是身体机能衰退的起点,也是养老规划最后的黄金窗口。四大痛点——没人管、没人顾、没人陪、没保障,三大陷阱——黄金抢救时间错失、风险连锁返贫、孝心变负担,共同构成了这一阶段的核心挑战。
保险规划的价值,不仅在于提供一份经济补偿,更在于通过专业的产品设计和服务整合,为长者构建一个涵盖生活守护、就医守护、安全守护的完整保障体系。让"有钱、有心、但无力"的长者,重新获得对生活的掌控感;让忙于生计的子女,从"心有余而力不足"的困境中解脱出来。
一份体面的品质养老,需要提前算清账单、提前锁定资源、提前做好规划。这不仅是保险从业者的专业职责,更是对每一个家庭最深切的关怀。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

