

标题
- 标题
- 内容



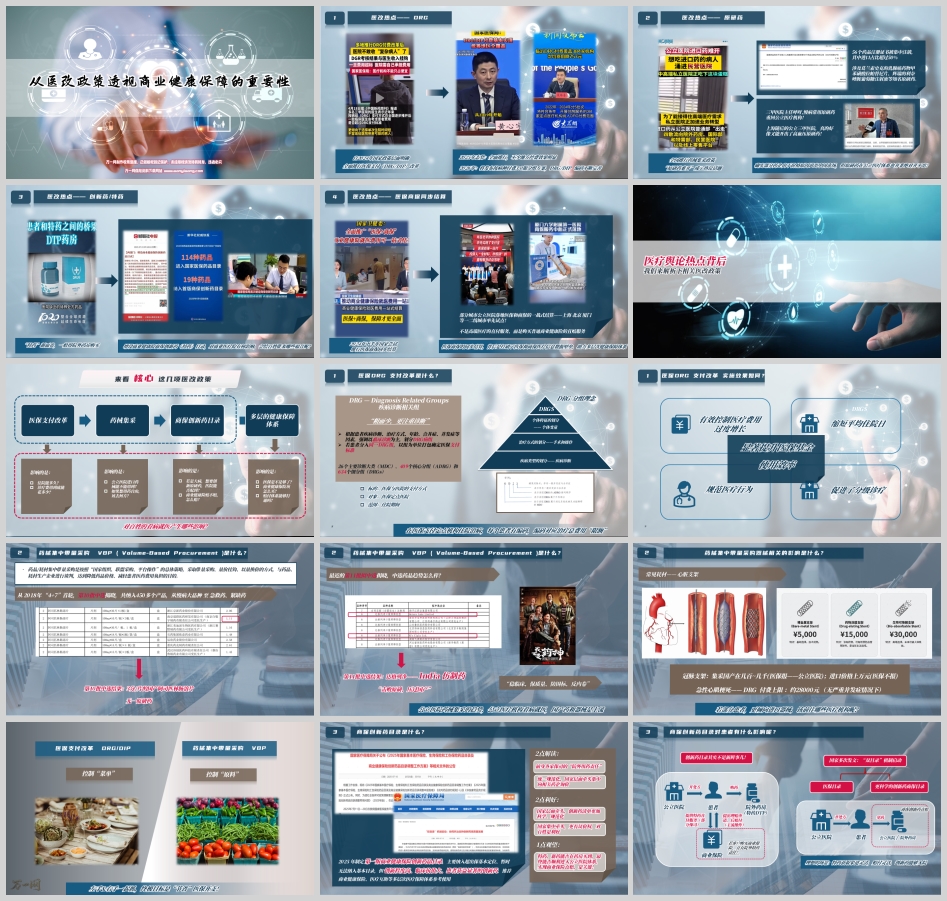
从DRG医改与商保创新药目录透视商业健康保险的保障价值
2024年以来,中国医疗保障体系正在经历一场深刻的结构性变革。DRG/DIP支付方式改革全面推行,药械集中带量采购常态化,商保创新药目录首次落地,医保商保同步结算试点扩围——这些政策并非孤立事件,而是指向同一个方向:基本医保“保基本”的边界正在被清晰划定,而边界之外的保障空间,正在向商业健康保险敞开。
对于保险从业者和消费者而言,理解这一变革的逻辑,比记住具体的政策条文更为重要。因为这场变革回答了一个根本问题:在医保“保基本”之后,商业健康保险究竟保什么、怎么保、价值何在。
一、DRG/DIP改革:从“按项目付费”到“按病组付费”的逻辑转换
DRG(疾病诊断相关分组)的核心逻辑并不复杂:将患者按疾病诊断、治疗方式、年龄、并发症等因素划分为若干病组,医保以病组为单位向医院支付固定费用。如果医院的实际治疗成本低于支付标准,结余留用;如果超支,医院自行承担。这一机制从根本上改变了医院的激励结构——从“多做项目多收入”转向“控制成本、提升效率”。
从实施效果看,DRG改革在控费方面的成效显著。过度医疗增长得到有效控制,平均住院日缩短,医保基金使用效率提升,分级诊疗得到促进。但任何制度都有其边界效应。DRG付费的“打包”逻辑,在控制不合理费用的同时,也可能对高价创新药、先进诊疗技术的使用形成抑制——因为超出支付标准的部分需要医院承担,而医院天然倾向于选择成本可控的方案。
政策制定者对此已有觉察。2026年将发布的按病种付费3.0版分组方案,明确要“更贴合临床实际、更精准保障权益”。3.0版的核心目标之一,就是解决复杂重病入组难、补偿不合理的问题,让医院收治危重患者、使用新技术时能够获得合理补偿。但无论如何优化,DRG“控费”的基本属性不会改变,基本医保“保基本”的定位不会改变。
二、药械集采与商保创新药目录:两条平行轨道的分工
与DRG改革同步推进的,是药械集中带量采购。从2018年“4+7”首轮至今,集采已推进至第12批,累计纳入数百个品种。集采的核心逻辑是“以量换价”:国家组织、联盟采购,用量换价格,目的是降低药品和耗材价格,减轻患者负担。
集采带来的一个直接结果是仿制药对原研药的替代。在第10批集采中,3分/片的国产阿司匹林肠溶片中选,无一原研药入围。但在第12批集采中,规则出现了重要调整:首次为原研药开辟“复活”通道,报价未入围的原研药可主动降价至一定水平,“复活中选但带量比例为0”,保留在医院供应的资格。拜耳的碘普罗胺、诺华的沙库巴曲缬沙坦等原研药通过这一机制留在集采市场。这一调整的意图很明确:在控费的同时,为临床多元用药需求留出空间。
但集采的逻辑边界同样清晰:它解决的是“有药可用、用得起药”的问题,不解决“用最新最好的药”的问题。这正是商保创新药目录的定位所在。
2025年12月,国家医保局、人力资源社会保障部联合印发首版《商业健康保险创新药品目录》,共纳入19种药品,覆盖CAR-T细胞疗法、罕见病治疗、阿尔茨海默病治疗等领域,其中9个为1类新药。这一目录的制度设计有三层深意:其一,明确“超出基本医保保基本范围”的边界,划清基本医保与商保的分工;其二,国家层面牵头集中向药企询价,提升议价能力;其三,目录内药品“不计入医保定点医疗机构基本医保自费率指标和集采中选可替代品种监测范围”,为医院使用创新药松绑。
对于购买了带有院外特药责任商业医疗险的患者而言,这意味着:当治疗需要用到目录内的创新药时,商业保险可以成为支付通道,而不必受制于基本医保的支付限制。
三、医保商保同步结算:从“先垫后赔”到“结算即赔”
医保与商保的“数据壁垒”,长期以来是商业健康险体验的痛点。患者出院后需要自行收集病历、发票、清单,向保险公司申请理赔,等待审核赔付——流程冗长,体验割裂。
这一局面正在被打破。截至2025年6月,全国已有浙江、上海、山东等12个省市启动医保商保同步结算试点,累计结算3200余万笔、金额超15亿元。北京西城区上线全国首个“医保+商保”清分结算中心,在北京协和医院、积水潭医院等多家公立三级医院试点,患者在完成医保结算时,医疗数据即时与商保理赔规则对接,实现“结算即理赔”。济南的“政保通”平台实现商保理赔“秒办”“秒到账”。清远市的“医闪付”平台不仅实现商保直赔,还支持“亲情付”功能,解决“一老一小”就诊缴费难题。
同步结算的意义远不止于“方便”。它意味着商业健康保险从“事后报销工具”向“即时支付通道”的转变,也意味着医保与商保之间的数据壁垒正在被制度化的通道所替代。当商业健康险的赔付体验接近甚至超越医保时,消费者对商保的支付意愿将发生结构性变化。
四、商业健康险的价值定位:在“保基本”之外构建保障纵深
将上述政策变化串联起来,商业健康保险的价值图景逐渐清晰。
DRG改革划定了“基本医保能花多少钱”的上限,集采划定了“公立医院能用什么药”的主流选择,商保创新药目录划定了“基本医保不管的创新药”的范围。三者共同指向一个结论:在基本医保“保基本”的框架之外,存在一个明确的保障缺口——更先进的治疗技术、更丰富的用药选择、更优质的医疗服务体验。
这个缺口有多大?以乳腺癌为例:中晚期Her2阳性乳腺癌患者,若选择质子重离子治疗、进口乳房假体、靶向药巩固治疗,首年自费可达53万元,其中质子重离子和进口假体43万元完全自费。以肺癌为例:中期肺癌患者若选择达芬奇机器人手术、质子重离子精准放疗、未进医保的靶向新药,先进治疗额外自费约40万元。
这些数字的背后,是商业医疗险的核心价值:对冲“目录外”风险。基本医保覆盖目录内的治疗费用,但目录外的先进技术、创新药品、优质服务,需要商业保险来承接。
而重疾险的价值则在于另一个维度:弥补收入损失与康复成本。一场重疾的经济影响远不止医疗费用——治疗及康复期的收入折损、家人因照顾而放弃工作的损失、康复期营养品开销、长期照护费用,这些“隐性损失”不在任何医疗险的报销范围内,却真实地压在每一个患病家庭身上。医疗险解决“治得起病”的问题,重疾险解决“活得下去”的问题,二者构成健康保障的双支柱。
结语
DRG改革、集采、商保创新药目录、医保商保同步结算,这一系列政策的共同指向,是构建一个分层、分工、协同的多层次医疗保障体系。基本医保承担“广覆盖、保基本”的兜底功能,商业健康保险承担“差异化、多层次”的补充功能。二者不是替代关系,而是互补关系。
对于消费者而言,理解这一体系的分工逻辑,比纠结于某一款产品的条款细节更为重要。基本医保是地基,商业健康险是上层建筑。地基的承载力有边界,上层建筑的深度决定了一个家庭在面对大病时的从容程度。在这个意义上,商业健康保险的价值,不在于“替代医保”,而在于“在医保止步的地方,继续前行”。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号