

标题
- 标题
- 内容



异议不是拒绝,是需求的另一种表达——保险营销异议处理原则、步骤与常见逻辑全解析
引言:推销从拒绝开始
保险是无形商品,推销从拒绝开始。嫌货人才是买货人。在保险营销的每一天,异议如影随形——客户说“我再考虑考虑”“我还年轻”“我有社保”“通货膨胀不划算”。面对这些声音,新人的本能反应是沮丧、是辩解、是急于说服;而高手的反应是倾听、是理解、是借力打力。
异议不是拒绝,是需求的另一种表达。
异议处理的核心,不是为了赢一场辩论,而是为了赢得一张保单。不要赢了辩论,输了保单。 客户是最好的老师,每一次异议,都是一次重新理解客户、重新校准沟通策略的机会。掌握方法,才能自信面对。
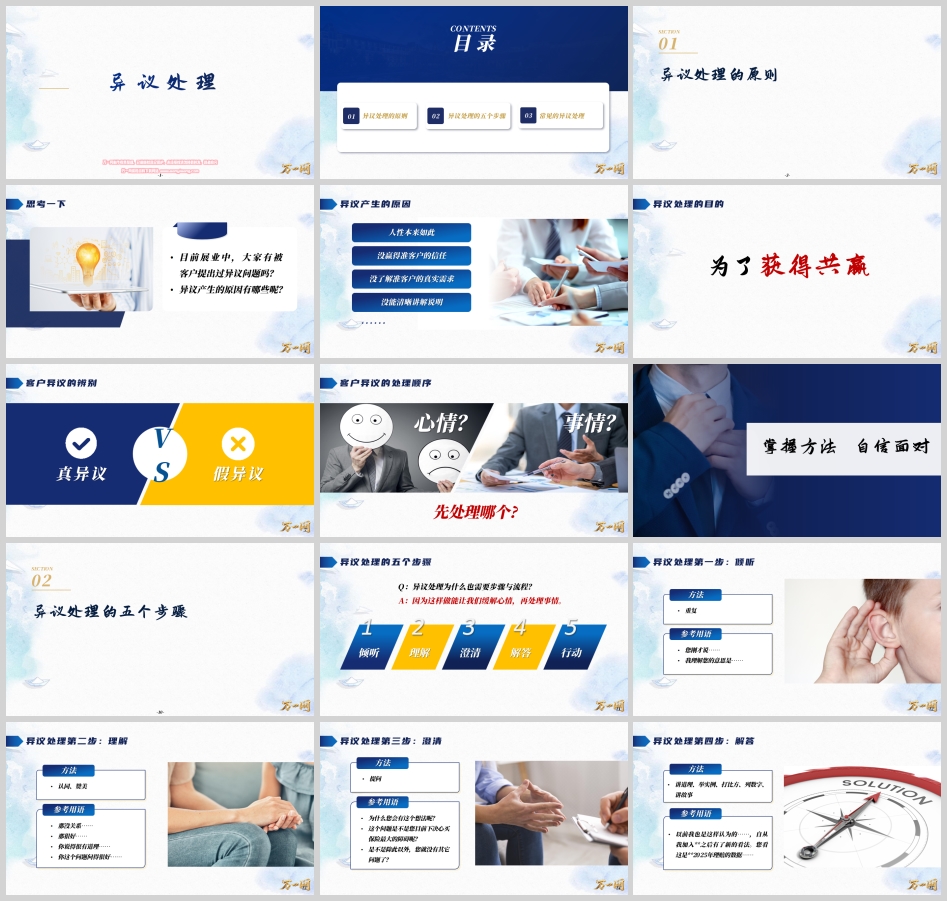
一、异议处理的原则:先处理心情,再处理事情
异议产生的原因,归根结底不外乎四种:人性本来如此(迟疑、拖延、害怕做决定是普遍心理);没赢得准客户的信任(关系不到位,说什么都打折);没了解准客户的真实需求(推的是自己想卖的,不是客户想要的);没能清晰讲解说明(专业表达不到位,客户听不懂自然不买)。
异议处理的目的,是为了获得共赢。 不是战胜客户,而是帮助客户看清风险、做出决策、获得保障。
客户异议需要辨别:真异议与假异议。 真异议是客户心中真实的疑虑,可能针对保险公司、营销员或产品本身;假异议则是一种含蓄的拒绝方式,或测试营销员反应的手段。辨别的关键在于:客户提出异议时的语气、表情、重复频率,以及是否愿意继续对话。
异议处理的顺序:先处理心情,再处理事情。 这是最核心的原则。客户在情绪对抗状态下,任何理性论证都是无效的。只有先让客户感受到被理解、被尊重,才能进入问题的实质讨论。
二、异议处理的五个步骤:倾听、理解、澄清、解答、行动
异议处理为什么需要步骤与流程?因为这样做能让我们缓解心情,再处理事情。五个步骤环环相扣,缺一不可。
第一步:倾听。 方法是重复。参考用语:“您刚才说……”“我理解您的意思是……”倾听的核心不是等着轮到自己说话,而是让客户把话说完、把情绪释放完。客户感受到被倾听,对抗情绪就会下降一半。
第二步:理解。 方法是认同、赞美。参考用语:“那没关系……”“那很好……”“你说得很有道理……”“你这个问题问得很好……”认同不等于同意,而是承认客户的感受是合理的。这一步是建立信任的关键。
第三步:澄清。 方法是提问。参考用语:“为什么您会有这个想法呢?”“这个问题是不是您目前下决心买保险最大的障碍呢?”“是不是除此以外,您就没有其它问题了?”澄清的目的是区分真异议与假异议,找到客户真正的顾虑所在。
第四步:解答。 方法是讲道理、举实例、打比方、列数字、讲故事。参考用语:“以前我也是这样认为的……自从我加入之后有了新的看法。您看这是2025年理赔的数据……”解答要具体、要有据、要有温度。
第五步:行动。 方法是提问+确认。参考用语:“请问受益人是写您的太太还是您的孩子?”“请问您的身高多少?体重多少?”“请问您下周二还是周三方便呢?”行动步骤的核心是:不给客户“再考虑”的空间,直接推进到下一步操作。
举例:客户说“我还要再考虑考虑”。 这个问题也许表达了客户的意思:保险是挺好的东西,我挺有兴趣。如果您能做再一次努力并打动我,那我就买;如果不能,那就过一阵再说吧。代理人此时应毫不犹豫地帮助客户下定决心。
L(倾听):客户先生,您说要考虑考虑。
S(理解):当然,做这样的决定,是需要多加考虑的。
C(澄清):方便问一下,您是具体在考虑哪些方面呢?
P(解答):其实我们都知道,考虑并不能减少我们和家人对保险的需要。何况,保险与吃饭和睡觉不一样,吃饭睡觉会先让我们有机会去感觉饥饿和疲困,然后再采取行动。保险是不需要时买,需要时用。比如车子买了车险,您开车出门是不是更安心?所以我们如果提早买了保险,是不是每天觉得更安心?当有风险产生的时候,相信您更愿意由保险公司承担风险,而不是由家人来承担,对吗?不做风险管理,就有可能做危机处理,您说是吗?
A(行动):您看这份保障的受益人是写您太太还是您的孩子?
三、常见异议处理:健康保障类
异议1:我还年轻,过几年再买。 类型划分:犹豫推迟型问题。共情开场,通过群体案例暗示,触发从众心理:“我能理解您的考虑。我之前有不少年轻客户开始也是这么想的,后来在与我沟通后,他们都改变了想法。”打破认知,颠覆客户对年轻=健康的固有印象:“医院里住的是病人不是老人,你看现在医院里年轻人也非常多。现在环境、饮食、工作压力等因素,非常多的疾病都有年轻化的趋势。”强调年龄越大保费越高、核保越严格:“过几年投保,保费可以晚交给保险公司几年,但事实上,那时候的保费会比现在贵很多。还有一个因素,您想保的时候,保险公司未必会接受。”结论:不管从健康角度、经济角度,还是从保障角度来说,现在永远是为自己投保的最佳时机。
异议2:我要回家和太太商量一下。 类型划分:犹豫推迟型问题。共情开场,通过认同客户行为(尊重配偶)建立信任:“我理解您的想法!您要和太太商量,这说明您很尊重您太太。”激发责任感,将投保行为定义为“守护家庭”的主动担当:“平时我们要买礼物送给太太,不一定要先和太太商量再去买。假如自己先买了,回家再送给她,可以让她得到一份意外的惊喜。买保险正是为了家人的幸福,您为自己投保一份周全的保障,受益人写上您爱的人的名字,您觉得家人会反对吗?”
异议3:我有医保、惠民保,不需要重疾险了。 类型划分:误解偏见型问题。客观分析医保、惠民保的优势和劣势:“医保有起付线和封顶线,只能报销起付线和封顶线之间的费用,而惠民保免赔额很高,大多在2万左右,且全国很多惠民保基本上不报销医保目录外的费用。”讲解重疾保险的作用:“重疾险能帮我们解决治疗后期的康复费用,缓解经济压力,帮助你抵御经济毒性,挽救家庭的‘财务生命’,能给你足够的自由,真正让我们在最关键的时刻,拥有治疗的‘态度’、筹钱的‘速度’、金钱的‘厚度’。”
异议4:重疾都是很严重了才赔,没什么用。 类型划分:误解偏见型问题。认同感受:“您说得对,很多朋友一开始也这么认为。”澄清误解:“癌症确诊(早期部分恶性肿瘤也可赔)、冠状动脉搭桥手术、严重脑中风后遗症等,这些疾病虽然严重,但现代医疗技术进步,很多患者是可以生存的。问题是治疗后的康复费用、收入中断、长期用药等隐性开支,才是压垮家庭的隐形重担。”强调功能:“如果一个人确诊癌症,拿到50万理赔金,他可以选择更好的靶向药或海外治疗;安心休养不用急着上班;请护工或补贴家庭开支。这笔钱不是锦上添花,而是雪中送炭。”
四、常见异议处理:品质生活规划类
异议1:通货膨胀,买保险不划算。 类型划分:误解偏见问题。先认同,拉近距离:“您提到的通胀问题非常专业!”聚焦核心需求:“日常必需品的价格波动并没有想象中那么大,比如十年前一碗牛肉面8元,现在也就12左右。像家电、汽车这类商品,随着技术进步,同等性能的产品价格反而更实惠了。”强调保险的稳定性优势:“养老险最大的价值就是能够为我们提供持续稳定的现金流,按照现在中国养老金替代率约为40%,对于养老我们更应该提前规划,做到未雨绸缪。”
异议2:我又不是明天就退休。 类型划分:内心抗拒型问题。先认同:“是的,您现在离退休还早,事业上升期,可能觉得养老是很遥远的事情。”引发养老焦虑:“假设咱们60岁退休,活到100岁,这40年里,我们每天的吃饭起居、医疗护理、日常出行、包括咱们的旅游爱好等等要花多少钱呢?同时退休后,我们就没有主动收入了。”强调越早规划越划算:“养老像爬坡,越早准备,坡越缓;越晚开始,坡越陡。”
异议3:有其他投资,不需要买保险。 类型划分:误解偏见问题。先肯定,建立共鸣:“您有这样的投资意识真的非常好!”引导思考投资与保险的功能差异:“所有投资工具其实可以分成两类,一个是进攻型,比如股票、基金,追求高收益,但可能有波动风险;一个是防守型,比如保险,相比其他投资工具,保险的安全性非常高,能够提供确定的现金流和终身兑付保障。”讲解当前环境形势:“利率下行是大势所趋,股票和基金虽收益可观,同时也存在极高的风险性。养老最应该关注的就是持续稳定的现金流。”
异议4:我有社保养老,不需要买保险。 类型划分:误解偏见问题。先肯定,建立共鸣:“您说的没错,社保确实是养老的第一支柱。”用数据揭示社保替代率缺口:“根据2023年人社部数据:企业职工社保养老金平均替代率约42%,像您这样的高收入群体,替代率可能只有30%左右。这意味着如果现在月收入5万,退休后社保大约只能提供1.5万。今年政府工作报告中特别提出发展第三支柱养老保险,其实就是鼓励用商业保险补充社保不足。”引发养老焦虑:“未来咱们追求的肯定不是基础生活品质,而是未来几十年的品质养老,等到老了,咱们天热一起去北戴河,天冷去三亚,想想多开心呀。”
五、两类问题的处理原则
犹豫推迟型问题的处理原则: 强调购买的紧迫性,若不及时购买将会对客户产生不利的影响和损失;让客户相信,你才是保险专家,是来帮助他/她消除疑虑和解决问题的;不要轻易相信客户的推迟,等待的时间越是长久,购买行为越难实现。
误解偏见型问题的处理原则: 平心静气,就当做是传播保险理念,见招拆招,不要因为客户提出这样基础的问题而扰乱自己的整体沟通逻辑流程;利用一些与保险有关的法律、法规知识,出示相关的报刊资料或理赔数据,来耐心说服疏导,做到有理有据;通过摆事实,讲道理,以不变应万变,让客户内心首肯就达到目的了。
结语:异议是通往成交的必经之路
异议不是拒绝,是需求的另一种表达。 每一次异议,都是客户在告诉你:他在意什么、担心什么、需要什么。掌握了异议处理的原则、五个步骤和常见逻辑,你就掌握了从拒绝走向成交的钥匙。
保险是无形商品,推销从拒绝开始。嫌货人才是买货人。不要赢了辩论,输了保单。拜访客户,客户是最好的老师。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号