

标题
- 标题
- 内容

年金险还是增额终身寿险?产品销售现状与核心差异解析
一、销售现状:增额终身寿占据绝对主流
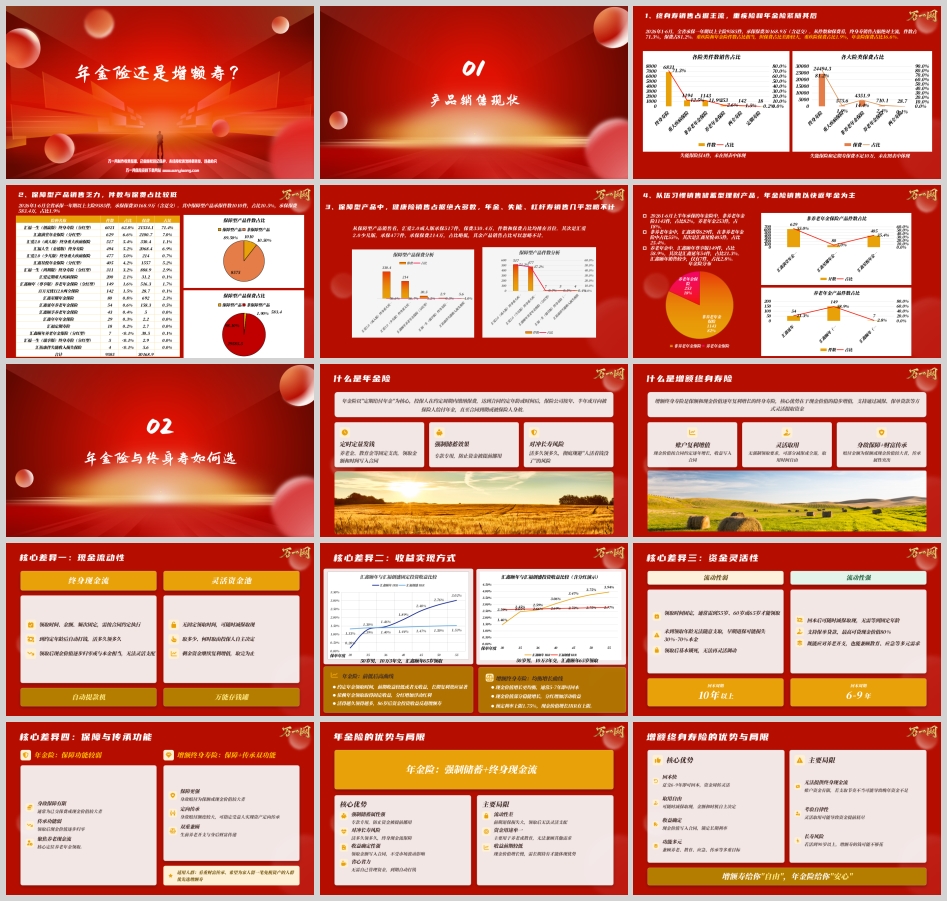
2026年1-6月,全省承保一年期以上主险9585件,承保保费30168.9万元。从件数和保费两个维度看,终身寿销售占据绝对主流——件数占比71.3%,保费占比高达81.2%。
具体到产品层面,汇福一生(创赢版)终身寿险(分红型)以6021件、21534.1万元保费遥遥领先,件数占比62.8%,保费占比71.4%。年金险方面,汇鑫满堂年金保险(分红型)以629件、2100.7万元保费位列第二梯队,件数占比6.6%,保费占比7.0%。重疾险和年金险在件数占比上相当,但保费占比差距悬殊:重疾险保费占比仅1.9%,年金险则达16.6%。
保障型产品销售乏力。全省保障型产品承保件数仅1010件,占比10.5%;承保保费583.4万元,占比仅1.9%。健康险在其中占据绝大多数——汇爱2.0成人版517件、保费330.4万元,少儿版477件、保费214万元,其余失能保险仅4件,定期寿险18件,销售几乎可以忽略不计。
队伍习惯销售储蓄型理财产品,年金险销售以快返年金为主。2026年上半年承保的年金险中,非养老年金险1143件,占比82%;养老年金253件,仅占18%。非养老年金中,汇鑫满堂629件,占比55%;养老年金中,汇鑫颐年尊享版149件,占比58.9%。这一结构清晰地反映出:队伍更擅长、也更偏好销售缴费期短、返还启动快的储蓄替代型产品。
二、产品本质:两种工具,两种逻辑
年金险以“定期给付年金”为核心。投保人在约定周期内缴纳保费,达到合同约定年龄或时间后,保险公司按年、半年或月向被保险人给付年金,直至合同到期或被保险人身故。其核心价值在于:定时定量发钱——养老金、教育金等固定支出,领取金额和时间写入合同;强制储蓄效果——专款专用,防止资金被提前挪用;对冲长寿风险——活多久领多久,彻底规避“人活着钱没了”的风险。
增额终身寿险是保额和现金价值逐年复利增长的终身寿险。核心优势在于现金价值的稳步增值,支持通过减保、保单贷款等方式灵活提取资金。其核心价值在于:账户复利增值——现金价值按合同约定逐年增长,收益写入合同;灵活取用——无强制领取要求,可部分减保或全退,取用时间自由;身故保障+财富传承——赔付金额为保额或现金价值较大者,传承属性突出。
三、核心差异:四个维度,两种人生
核心差异一:现金流动性——“自动提款机”与“万能存钱罐”
年金险提供终身现金流:领取时间、金额、频次固定,需按合同约定执行;到约定年龄后自动打钱,活多久领多久;领取后现金价值逐步归零或与本金相当,无法灵活支配。
增额寿则是灵活资金池:无固定领取时间,可随时减保取现;取多少、何时取由投保人自主决定;剩余资金继续复利增值,取完为止。
核心差异二:收益实现方式——“前低后高”与“均衡增长”
年金险呈现前低后高曲线:约定年金领取时间前,前期收益较低甚至无收益;依赖年金领取取得固定收益,分红增加浮动红利;活得越久领得越多,86岁后资金投资收益反超增额寿。
增额终身寿险呈现均衡增长曲线:现金价值增长更均衡,通常5-7年即可回本;现金价值部分稳健增长,分红增加浮动收益;预定利率上限1.75%,现金价值增长IRR有上限。
核心差异三:资金灵活性——“锁死”与“自由”
年金险流动性弱:领取时间固定,通常需到55岁、60岁或65岁才能领取;未到领取年龄无法随意支取,早期退保可能损失30%-70%本金;领取后基本锁死,无法再灵活调动;回本周期10年以上。
增额寿流动性强:回本后可随时减保取现,无需等到固定年龄;支持保单贷款,最高可贷现金价值80%;既能应对养老开支,也能兼顾教育、应急等多元需求;回本周期6-9年。
核心差异四:保障与传承功能——“弱保障”与“双功能”
年金险保障功能较弱:身故保障通常为已交保费或现金价值较大者;领取后现金价值逐步归零,传承功能弱;核心定位聚焦养老现金流。
增额寿保障+传承双功能:身故赔付为保额或现金价值较大者;身故赔付额度较大,可指定受益人实现资产定向传承;生前养老开支与身后财富传递双重兼顾。适用人群:看重财富传承、希望为家人留一笔免税资产的人群优先选增额寿。
四、年金险的选择:快返还是养老?
快返年金:缴费期满后第5年即开始返还,实现资金的快速回流;提供较高的前期流动性,满足中期资金周转需求;适合资产保全与教育金等中短期财务安排。
养老年金:严格锁定至60岁退休年龄才释放现金流;通过强制储蓄机制对抗长寿风险,避免提前透支;确保老年阶段拥有与生命等长的稳定收入来源。
在销快返年金对比中,以40岁男性年交10万、6年交为例:汇鑫满堂(分红)生存总利益(至105岁)1914781元(含红利);汇鑫星悦(分红)1973973元(含红利);汇鑫星耀1296690元。
养老年金方面,汇鑫颐年(分红)注重生前领取,年领取额度最高;汇鑫颐年尊享(分红)领取额度较低,但有期满生存金,兼顾生前生后利益,保费可传承下一代;汇鑫延年领取额度适中,没有分红利益,兼顾生前生后利益。
五、老龄化的必然:年金险将迎来万亿市场
2026年,65岁及以上人口占比16.4%,深度老龄化开启——1961-1965婴儿潮批量迈入65岁。2030年,65岁人口突破2.8亿,正式进入超老龄化。2035年,重度超老龄化,国家卫健委认定2035年全面重度老龄;每年新增千万老人。2046年,65岁及以上人口占比27.9%,未来20年最高点。2026-2046二十年老龄化上行周期,压力持续放大,年金险将迎来万亿市场。
资产配置结构也在发生深刻变化。高盛预计,到2035年,保险将占居民总财富的10%左右,每年约6000亿净增量需求流入保险行业。居民资产从房地产向金融资产的结构性转移,为年金险提供了前所未有的市场空间。
人均寿命的提升同样催生养老年金的巨大需求。日本84岁、德国80.9岁、中国78.2岁——老龄化是社会的必然趋势,长寿是社会的普遍趋势,养老是人生的必修课,年金险是人生的必然选择。
结语:增额寿给你“自由”,年金险给你“安心”
年金险以强制储蓄对抗消费冲动,以终身给付对冲长寿风险,以确定金额抵御市场波动,核心优势在于专款专用、活多久领多久、收益写入合同。局限在于流动性差、资金用途单一、前期收益较低。
增额终身寿险以快速回本赢得资金周转空间,以灵活取用应对多元需求,以确定增长锁定长期利率,核心优势在于回本快、取用自由、功能多元。局限在于无法提供终身现金流,考验自律性,若活到90岁以上可能面临资金不足的长寿风险。
增额寿给你“自由”,年金险给你“安心”。 在利率下行、老龄化加速的时代背景下,两种工具并非非此即彼,而是互为补充:增额类产品覆盖退休后“活力养老期”的弹性支出,年金险覆盖终身基础生活费,共同构筑穿越周期的财富管理方案。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

