

标题
- 标题
- 内容



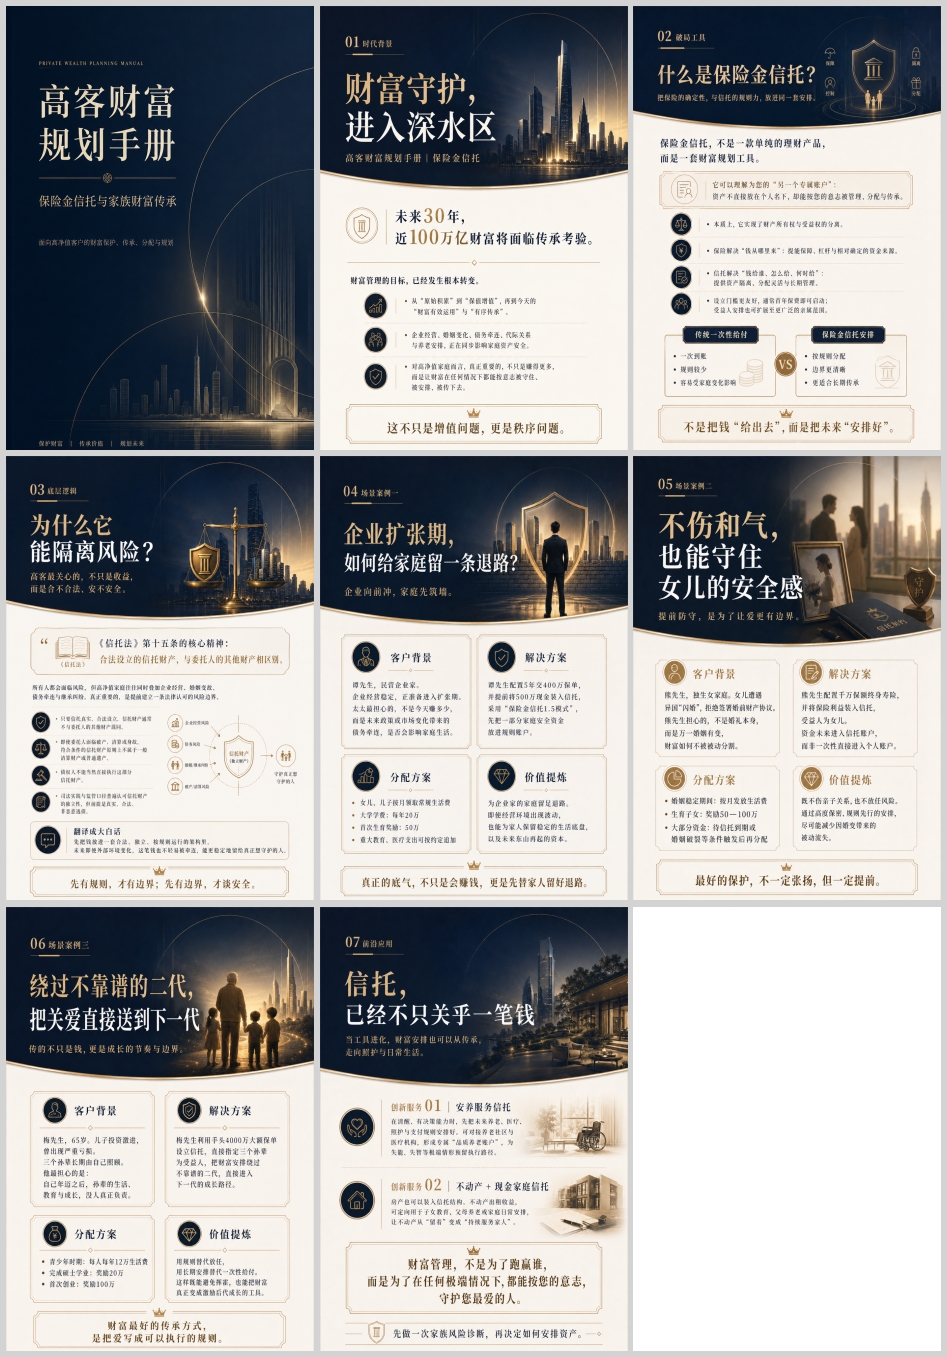
高端客户财富规划手册:保险金信托与家族财富传承
一、时代背景:财富守护进入"深水区"
中国高净值家庭的财富命题,正在发生一次深刻的重心转移。
有研究测算指出,未来30年,将有近100万亿元规模的财富面临传承考验。这不仅是数量的庞大,更意味着中国家庭第一次大规模地、集中地面对"财富如何跨代交接"这一系统性课题。第一代创富者陆续进入退休与交接期,而他们的子女成长于完全不同的经济环境、家庭结构与价值观念之中,财富的传递远比资产的移交复杂得多。
与之同步的是财富管理目标的三次跃迁:从"原始积累"到"保值增值",再到今天的"财富有效运用"与"有序传承"。在积累阶段,核心命题是如何赚得更多;在增值阶段,核心命题是如何跑赢通胀、抵御周期;而在当下的传承阶段,核心命题已经变成——如何让财富在任何情况下都能按照自己的意志被守住、被安排、被传下去。
更棘手的是,高净值家庭面临的风险从来不是单一的。企业经营、婚姻变化、债务牵连、代际关系与养老安排,正在同步影响家庭资产安全。这五条风险线往往彼此勾连:企业的一次债务危机,可能演变为家庭资产的连带冻结;一次婚姻变故,可能触发股权与房产的分割争夺;而代际之间的观念差异与养老安排缺位,则可能让辛苦积累的财富在交接中失控、稀释甚至流失。
因此,对高净值家庭而言,真正重要的不只是赚得更多,而是让财富在任何情况下都能按意志被守住、被安排、被传下去。这已经不是一个单纯的"增值问题",而是一个"秩序问题"——先有秩序,才有安全;先有规则,才有传承。正是在这一背景下,保险金信托从众多工具中脱颖而出,成为高客财富规划的核心配置之一。
二、什么是保险金信托:保险的确定性 + 信托的规则力
保险金信托,不是一款单纯的理财产品,而是一套财富规划工具。
理解它,可以从一个形象的比喻入手:它可以理解为您的"另一个专属账户"——资产不直接放在个人名下,却能按您的意志被管理、分配与传承。这个账户不是用来"炒收益"的,而是用来"定规则"的。
从法律结构上看,保险金信托的本质是财产所有权与受益权的分离。委托人把资产装入信托后,这笔资产的名义所有权归属于受托人(信托公司),而实际的受益安排则严格按照委托人事先设定的规则执行。所有权与受益权的分离,正是风险隔离得以成立的结构基础。
这套工具之所以被称为"组合拳",是因为它同时借用了两种金融制度的优势:
保险解决"钱从哪里来"——提供风险保障、杠杆效应与相对确定的资金来源。人寿保险具有确定的赔付触发机制与身故杠杆,能够在被保险人身故或约定事件发生时,形成一笔规模明确、到账确定的资金。对于希望用小成本撬动大保障、并确保传承资金"有源头"的客户而言,这是不可或缺的一环。而保险金信托的设立门槛也相当友好,通常首年保费即可启动,无需像家族信托那样动辄千万元门槛,大大提升了工具的可及性。
信托解决"钱给谁、怎么给、何时给"——提供资产隔离、分配灵活与长期管理。这正是保险单一工具难以覆盖的部分。传统保险理赔往往是一次性给付一大笔钱给受益人,而信托则可以设定极为细致的分配规则:按月给、按年给、达到某个年龄给、考上大学给、结婚生育给、发生重大疾病时追加给……钱不再是"一次性泼出去的水",而是成为一笔"按规则流淌的活水"。此外,受益人安排也可扩展至更广泛的亲属范围,不再局限于法定继承人,让家族中真正想照顾的人都能被覆盖。
对比两种给付方式,差异一目了然:
维度 | 传统一次性给付 | 保险金信托安排 |
给付方式 | 一次到账 | 按规则分配 |
规则约束 | 规则较少 | 边界清晰、条件明确 |
抗风险能力 | 易受家庭变化影响 | 结构独立,隔离性更强 |
适用场景 | 短期资金安排 | 长期传承与定向照顾 |
一句话概括两者的分野:不是把钱"给出去",而是把未来"安排好"。
三、为什么它能隔离风险:《信托法》的法律边界
高客最关心的,从来不只是收益,而是合不合法、安不安全。保险金信托的风险隔离功能,其根基在于法律的明确规定。
《信托法》第十五条的核心精神是:合法设立的信托财产,与委托人的其他财产相区别。 具体而言,设立信托后,委托人死亡或者依法解散、被依法撤销、被宣告破产时,若委托人不是唯一受益人,信托存续,信托财产原则上不作为其遗产或者清算财产。这意味着:
即使委托人面临破产、清算或身故,符合条件的信托财产原则上不属于一般清算财产或普通遗产;
债权人不能当然直接执行这部分信托财产。
翻译成大白话就是:先把钱放进一套合法、独立、按规则运行的结构里,未来即便外部环境发生变化,这笔钱也不轻易被牵连,从而更稳定地留给真正想守护的人。先有规则,才有边界;先有边界,才谈安全。
但必须强调一个关键前提——信托的独立性并非绝对。司法实践与监管口径普遍认可信托财产的独立性,但这建立在三大前提之上:真实、合法、非恶意避债。
尤其需要提示的是,《信托法》第十二条明确规定:委托人设立信托损害其债权人利益的,债权人有权申请人民法院撤销该信托。 换言之,如果信托的设立目的本身就是为了逃避已经存在的债务,法律不会为其提供保护。真正的财富规划,应当是在企业与个人财务状况健康、债务关系清晰时的前瞻性安排,而非危机爆发后的应急逃债。这是专业从业者必须守住的职业底线,也是保障客户利益长久稳固的根本。
此外,《信托法》第十七条还规定了若干可以强制执行信托财产的法定例外情形。理解这些边界,才能让规划既有效又合规,避免向客户作出不切实际的承诺。
四、典型场景:企业扩张期,如何给家庭留一条退路
理论的说服力,最终要落到具体的人与具体的焦虑上。来看一个典型的高客案例。
客户背景:源先生,民营企业家。企业经营稳定,正准备进入扩张期。他的太太最担心的,不是今天赚多少,而是未来政策或市场变化带来的债务牵连,是否会影响家庭生活。
这是一个极具代表性的焦虑。企业在扩张期往往意味着加杠杆、扩产能、签对赌、做担保,经营风险显著上升。而民营企业普遍存在的"家企资产混同"问题,使得企业一旦出现波动,家庭资产极易被一并牵连。源先生太太的担忧,本质上是对"家庭生活底盘是否绝对安全"的追问。
解决方案:源先生配置了一张5年交、年交400万元的保单,并提前将500万元现金装入信托,采用"保险金信托1.5模式"——即保单投保人/受益人安排与信托架构相结合,先把一部分家庭安全资金放进"规则账户"。这一模式的核心逻辑是:保单提供杠杆与确定的资金源头,信托提供隔离与灵活的分配规则,两者结合,形成"资金有来源、分配有规则、风险有边界"的完整闭环。
分配方案(体现信托的规则力):
女儿、儿子按月领取常规生活费,保障日常生活品质不因任何外部变故而中断;
大学学费:每年20万元,确保教育这一最不能被妥协的支出被刚性覆盖;
首次生育奖励:50万元,对下一代的人生关键节点给予定向支持;
重大教育、医疗支出可按约定追加,保留应对突发大额支出的弹性空间。
价值提炼:这套安排的本质,是为企业家的家庭留足退路。即使经营环境出现波动,也能为家人保留稳定的生活底盘,以及未来东山再起的资本。
真正的底气,不只是会赚钱,更是先替家人留好退路。 企业向前冲,家庭先筑墙——这不是对企业信心的不足,恰恰是对家庭责任最清醒的担当。
五、适配人群与规划要点:把工具用在刀刃上
保险金信托并非万能,但在以下几类人群中价值尤为突出:
一是企业家与企业主群体。 家企资产混同、对外担保、经营负债是高频风险,需要在财务健康时提前搭建"家庭安全资产"的隔离结构。
二是多代际、家庭结构复杂的家庭。 再婚家庭、多子女家庭、存在非婚生子女或需要照顾特殊家庭成员的家庭,通过信托的定向分配规则,可以最大程度减少未来的继承纠纷。
三是有未成年子女或"花钱能力不足"受益人的家庭。 一次性大额给付往往伴随挥霍、被骗、被觊觎的风险,按规则分期、附条件给付可以有效对冲。
四是有婚姻风险担忧的家庭。 通过合理的架构设计,可以在一定程度上降低子女婚变导致的财富外流风险。
在规划落地过程中,有几个要点需要把握:
其一,早规划优于晚规划。 风险隔离讲究"未雨绸缪",在债务与纠纷尚未发生时设立,效力最为稳固;危机爆发后再补救,极易被认定为恶意避债而被撤销。
其二,真实、合法是底线。 资金来源合法、设立目的正当、架构真实运行,是信托独立性被司法认可的前提。
其三,条款设计是核心价值。 分配条件的设置要兼顾"控制力"与"人性化"——既不能过于僵化导致受益人生活受限,也不能过于宽松失去规划意义。
其四,动态调整必不可少。 家庭结构、财富规模、法律与税务环境都在变化,信托条款应保留必要的调整机制,并定期检视。
六、结语:从"给出去"到"安排好"
回望财富管理的演进轨迹,中国高净值家庭正站在一个转折点上:财富的考验,已经从"能不能赚到"转向"能不能守住、能不能按意愿传下去"。
在这个转折中,保险金信托的独特价值在于:它把保险的确定性与信托的规则力,放进同一套安排里。保险解决"钱从哪里来",让传承有源头、有保障、有杠杆;信托解决"钱给谁、怎么给、何时给",让分配有边界、有温度、有韧性。二者结合,形成的不是一款产品,而是一套跨越周期的财富秩序。
当然,任何工具都有其边界。信托财产的独立性建立在真实、合法、非恶意的前提之上,脱离这一前提的"隔离"承诺都是空中楼阁。专业的规划,永远是在合规的框架内,为客户的真实需求寻找最稳妥的实现路径。
对高净值家庭而言,终极的财富自由,不是拥有多少资产,而是拥有多少"确定性"——确定家人被照顾,确定意愿被执行,确定财富在任何风浪中都能抵达它该去的地方。 而这,正是保险金信托存在的意义:不是把钱"给出去",而是把未来"安排好"。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号