

标题
- 标题
- 内容



在保险营销迈向高质量发展的当下,客户经营正在从"广撒网"转向"深耕耘"。其中,高收入丁克家庭是一类极具价值却又极易被误读的客群:他们有支付能力、有保险观念,却因为"没有子女"这一特征,常常被业务员以传统家庭逻辑去沟通,结果话不投机、错失良机。
要做好高客经营,第一步不是讲产品,而是读懂人。
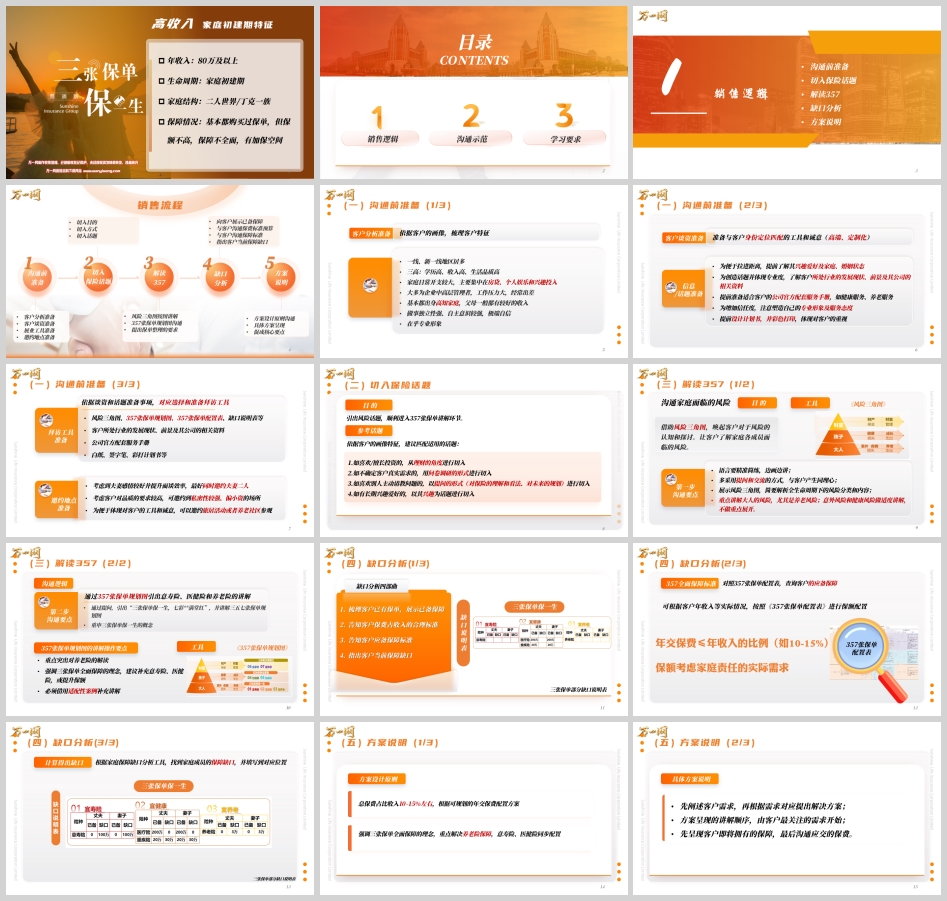
这类家庭的典型标签是:年收入80万元及以上,处于家庭初建期,家庭结构为二人世界或丁克一族。保障状况上,他们基本都购买过保单,但普遍存在"保额不高、保障不全面"的问题,加保空间充足。
从地域分布看,多集中在一线、新一线城市;从个人特质看,呈现典型的"三高"特征——学历高、收入高、生活品质高。职业上,大多为企业中高层管理者,工作压力大、经常出差;家庭开支方面,日常支出规模较大,主要集中在房贷、个人娱乐与兴趣投入。
更关键的是他们的心理底色:
· 出身与底气:基本都出身高知家庭,父母一般有较好的收入和退休金,这意味着他们自身的"反哺压力"相对较小,但同时也意味着其风险观念更独立。
· 性格特质:做事独立性强、自主意识强,甚至"极端自信"。他们不喜欢被推销,更不喜欢被说教。
· 价值取向:在乎专业形象。他们偏好与专业人士结交,认可的是"顾问式"而非"推销式"的沟通。
启示:面对这样的客户,业务员必须完成从"卖产品的人"到"提供解决方案的专业顾问"的身份转换。专业度、分寸感、平等对话的姿态,比任何话术都重要。
针对该类客群,标准销售流程分为五个步骤:
沟通前准备 → 切入保险话题 → 解读357 → 缺口分析 → 方案说明
每一步都有明确的目标、工具和要点,环环相扣、层层递进。
高客最敏感的,是对方是否"用心"。准备工作分为四块:
依据客户画像梳理特征;提前了解其兴趣爱好、家庭与婚姻状态,便于拉近距离;了解客户所处行业的发展现状、前景及其公司资料,创造话题并体现专业度;提前准备适合客户的公司官方配套服务手册(如健康服务、养老服务);注意塑造自身的专业形象与服务态度;提前设计计划书并彩色打印,以细节体现重视。
准备与客户身份定位相匹配的工具和诚意,突出"高端、定制化"。
对应谈资与话题,准备拜访工具:风险三角图、357张保单规划图、357张保单配置表、缺口说明表;客户所处行业及公司的相关资料;公司官方配套服务手册;白纸、签字笔、彩打计划书等。
考虑到夫妻感情较好、且可提升面谈效率,最好同时邀约夫妻二人;考虑客户对品质要求较高,可邀约至私密性较强、偏小资的场所;为体现工具与诚意,也可邀约旅居活动或养老社区参观。
切入的目的只有一个:引出风险话题,顺利进入357张保单讲解环节。
依据客户画像,可匹配四类切入方式:
1. 喜欢或擅长投资的——从理财角度切入;
2. 不确定客户真实需求的——用问卷调研形式切入;
3. 喜欢被主动请教的——以提问形式切入,请其谈谈对保险的理解与看法、对未来的规划;
4. 有长期兴趣爱好的——以其兴趣为话题切入。
切入的关键不在于"说什么",而在于让客户多说。客户说得越多,需求暴露得越充分,后续讲解越有针对性。
这是整个流程的核心环节,分为两个动作。
借助风险三角图,唤起客户对风险的认知与探讨。图中将家庭风险分为三大块:大人的风险(意外、疾病、养老)、孩子的风险(健康支出、成长支出)、财富的风险(财产保全、财富管理)。
沟通要点:语言精准简练,边画边讲;多采用提问与交流的方式,与客户产生同理心;重点讲解大人的风险,尤其是养老风险;意外风险与健康风险做适度讲解,不做重点展开。
对于丁克家庭,讲解重心天然落在"大人"这一角——没有孩子,风险结构反而更纯粹:夫妻二人的收入持续性、健康与养老,就是这个家庭的全部风险敞口。
通过提问,引出"三张保单保一生,五张保单全家福,七彩××满堂红"的理念,并按顺序讲解:
第一张:意寿险。 从"收入中断"切入——夫妻二人出差多、应酬多,万一一方发生风险,家庭整体挣钱能力将受重大影响:房贷谁来还?双方父母的品质养老谁来保证?所谓"留爱不留债",至少要对辛苦培养自己的父母留一份保障。可辅以真实案例说明意外发生后的家庭冲击。
第二张:医健险。 医疗险解决医院内的费用,杠杆高,几百元保费可覆盖数百万医疗支出;重疾险解决医院外的费用,弥补因病导致的收入下降。可设置一个有力提问:"如果公司有人得了重大疾病需要治疗一年,公司会为他保留职位吗?会正常发薪吗?"客户必然回答"不可能"——由此自然推导出重疾险"收入补偿"的核心价值。
第三张:养老险。 这是丁克家庭最应重点解读的一张。可从三个维度论证:
· 社保养老金替代率持续下行:我国养老金替代率已从2000年的70%降至2020年的41.3%,等到二十多年后客户退休时,替代率可能只有30%左右——退休前月薪1万元,退休后可能只有3000元,仅够基本生活。
· 寿命延长带来开支拉长:随着健康意识增强与医疗技术进步,人均寿命持续延长,80岁、90岁老人比比皆是,养老开支总额远超预期。
· 养老生活三阶段:退休至70岁为自由养老(有钱有闲、身体尚好,可四处体验生活);70至80岁为居家养老(身体机能下降加快,营养品与保健开支增大);80岁之后为介入养老(就医频率大增,需专业机构照护,费用高昂)。
对丁克客户还要加上最关键的一句:"您二位不考虑要孩子,未来一定是老两口相搀相扶,一切只能指望自己,因此更应提前筹划。" 再辅以"马甲线是冬天练出来的"这一形象比喻,把"提前规划"讲得入情入理。
讲解完毕,重申"三张保单保一生"的理念。若客户回应"公司已经给我买了很多保险",应答:公司福利建立在"一直在这家公司工作且福利不变"的基础之上,而现实是我们很难在一家公司服务到老;只有自己配置的保障,才是真正能跟随一辈子的保障。
讲解完357,顺势提出:"保险不是越多越好,而是要有一个合理配置。能否把您已买的保单拿给我整理一下?我们先看看拥有什么、还缺什么。"这一步既是专业动作,也是获取客户真实信息的必要环节。
缺口分析遵循"四部曲":
第一步:展示已备保障。 将客户已有保单逐一梳理,填入缺口说明表的"已备"项。
第二步:沟通保费标准预算。 总保费占家庭年收入10%—15%为宜。以年收入80万元为例,建议每年拿出8—12万元用于保障规划;客户目前年交保费约1.5万元,则可规划增量约6.5—10.5万元。沟通时要强调:"保险是为了让生活更美好,而不能成为生活负担。"
第三步:沟通保障标准。 对照《357张保单配置表》,结合一线城市高收入客群的购买力标准,得出客户的"应备保障"。
第四步:指出保障缺口。 将应备减去已备,缺口一目了然。
以本案例为例(丈夫、妻子均已备医疗险200万元、重疾险20万元):
险种 | 已备 | 缺口 |
意寿险 | 0 | 各100万元 |
医疗险 | 200万元 | 0 |
重疾险 | 20万元 | 各补30万元 |
养老险 | 0 | 各3万元/年 |
数据一旦可视化,说服就不再靠嘴,而靠事实。
总保费占收入10%—15%,本案可规划年交保费8—12万元;优先解决客户的健康、意外及养老保障;强调三张保单全面保障理念,重点解决养老险,意寿险与医健险同步配置。
先阐述客户需求,再对应提出解决方案; 讲解顺序由客户最关注的需求开始;先呈现客户即将拥有的保障,最后才沟通应交的保费。
具体到本案:
· 意寿险:夫妻各100万元,合计约1400元/年,解决"人不在"时的家庭责任延续;
· 医健险:重疾险各30万元,合计约2.2万元/年,解决大病带来的院外费用与收入损失;
· 养老险:每人每年3万元、交5年,合计6万元/年,补充未来养老金,替代子女养老的作用;
· 合计约8.4万元,控制在预算之内。
主动、积极地实施促成动作;多采用"二择一"法,让客户做选择题而非判断题;每次异议处理结束后,务必跟进一次促成动作。
典型的促成话术是:"这是我给您两位建议的最优方案,但一定还是要以您两位的设想为主,所以您两位看哪里还需要调整和完善?"——把决策权交还给客户,反而更容易成交。
客户画像:夫妻均40周岁,均在大型企业担任管理职;已确定不要小孩,双方父母已退休且有退休金;家庭年收入80万元,本科学历;老客户,有一定保险观念,消费理性、自主意识强、偏好与专业人士结交;工作压力大、出差多;最大开支为房贷与兴趣支出;居住一线城市,一年线下见面不低于2次。
面谈开场(寒暄+切入):
"张老师、王老师,好久不见!看你们朋友圈又出去玩了呀,还是你们夫妻俩生活有品质,不像我们被小孩绑着哪也去不了,真让人羡慕!"——先共情、先赞美。客户回应"各有各的好"后,顺势认同:"只是一种生活方式的选择而已,自己过得好最重要,你们可真是人间清醒。"
接着转入提问:"我特别想了解像你们这样学历高、收入高、生活品质高的'三高'人群,对未来尤其是退休后的生活是怎么看的?"
过渡到保险概念:无论客户如何回答,先认同再赞美,然后抛出定义:"保险就是管理风险的工具——一方面避免已经赚到的钱因计划外事件而损失,另一方面帮我们在保住现有生活品质的前提下,更稳妥地追求未来想要的生活。您觉得是这样吗?"
风险三角图 + 357讲解:按前述逻辑展开,重点落在养老。讲完三张保单后,以"公司福利难以跟随一生"化解异议,再提出保单整理请求。
缺口与方案:展示已备保障→沟通8—12万元预算→对照配置表得出应备标准→指出意寿、重疾、养老三项缺口→呈现8.4万元方案→二择一促成。
整套流程从赞美切入、以提问推进、用图形沟通、靠数据说服、以尊重收尾,既专业又不失温度。
培训只是开始,训练更为重要。本课程的落地要求包括:
· 方法:"四个一"——通过一套标准化动作,把课堂知识转化为肌肉记忆;
· 情景演练:两两一组,一人扮演业务员、一人扮演客户,严格按照课程内容进行全流程演练;
· 上台展示:演练后请2—3组学员上台展示,通过复盘与点评固化动作要领。
演练的关键不是背话术,而是练结构。 只要五步流程清晰、三张保单逻辑扎实、缺口数据准确,即便客户反应各不相同,也能应对自如。
高客丁克家庭看似"难谈",实则是最讲逻辑、最认专业的客群。他们不需要被说服"要不要买保险",他们需要的是一位能帮他们算清风险、看清缺口、配齐方案的顾问。
读懂画像,是前提;准备充分,是尊重;357讲解,是共识;缺口分析,是证据;方案促成,是水到渠成。
把这套逻辑练到纯熟,面对高客,你就不必再"推销"——因为客户会自己看到答案。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号