

标题
- 标题
- 内容



银发客群保险销售全攻略:客户分析、销售逻辑与沟通示范
一、课程定位与客群画像
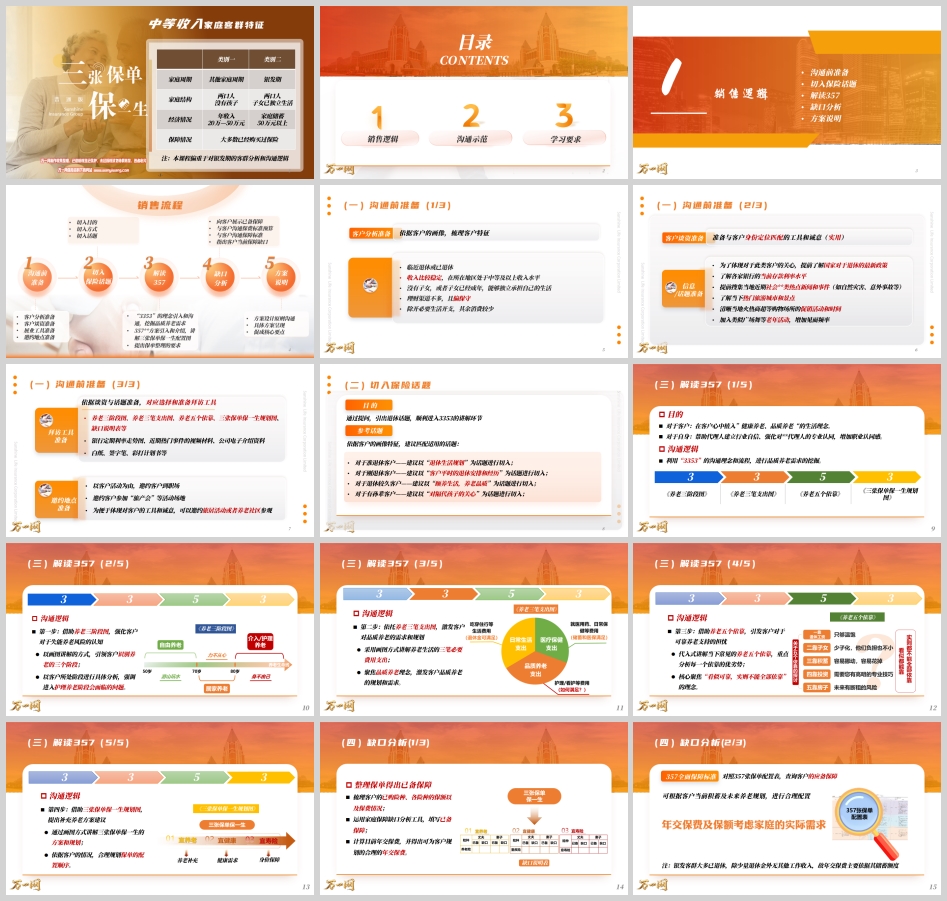
本课程聚焦中等收入家庭中的银发期客群,旨在帮助保险代理人建立针对退休及准退休人群的系统化销售逻辑。所谓银发期客群,通常指临近退休或已退休的人群,他们具有以下典型特征:收入相对稳定,在所在地区处于中等及以上收入水平;家庭结构上,或为没有孩子的两口之家,或子女已成年独立生活;理财渠道不多且偏保守;除必要生活开支外,其余消费较少。
从家庭周期看,银发期客群已进入财富锁定期或财富传承期。从经济情况看,家庭年收入通常在20万至50万元之间,家庭储蓄在50万元以上。从保障情况看,大多数已经购买过保险,但保障额度普遍不足,尤其是在养老储备和健康保障方面存在明显缺口。
理解这一客群的心理特征至关重要。他们偏感性,在乎晚年生活品质,日常时间充裕,对"品质养老"有向往但也有隐忧。他们不是怕花钱,而是怕关键时刻"没办法"。这为保险销售提供了明确的情感切入点和需求激发方向。
二、销售流程总览:五步走策略
针对银发客群的销售流程分为五个核心环节:沟通前准备、切入保险话题、解读357、缺口分析、方案说明。这五个环节环环相扣,构成一个完整的销售闭环。
第一步:沟通前准备。 这是销售成功的基础。需要依据客户画像梳理客户特征,提前了解国家退休最新政策、各家银行当前存款利率水平、当地近期社会民生类热点新闻、当下热门旅游城市和景点、当地火热商超促销活动等信息。同时,准备与客户身份定位匹配的工具和诚意,如养老三阶段图、养老三笔支出图、养老五个依靠、三张保单保一生规划图、缺口说明表等。邀约地点可选择客户到职场、参加"旅产会"活动,或邀约旅居活动、养老社区参观,以体现对客户的诚意和关怀。
第二步:切入保险话题。 依据客户画像特征匹配适用话题。对准退休客户,以"退休生活规划"为话题切入;对刚退休客户,以"客户平时的退休安排和经历"为话题切入;对退休较久客户,以"颐养生活,养老品质"为话题切入;对有孙辈客户,以"对隔代孩子的关心"为话题切入。切入的目的是通过提问引出退休话题,顺利进入"3353"的讲解环节。
第三步:解读357。 这是销售逻辑的核心环节。所谓"3353",即利用"养老三阶段图""养老三笔支出图""养老五个依靠""三张保单保一生规划图"四个工具,系统性地挖掘客户的品质养老需求。对客户而言,这是在心中植入"健康养老、品质养老"的生活理念;对代理人自身而言,这是建立行业自信、强化专业认同、增加职业认同的过程。
第四步:缺口分析。 通过保单整理得出客户已备保障,对照357全面保障标准查询应备保障,计算得出保障缺口。银发客群大多已退休,除少量退休金外无其他工作收入,故年交保费主要依据其储蓄额度来确定。
第五步:方案说明。 根据客户需求和意愿进行合理配置,根据对未来品质养老综合费用支出和其他资金储备,设置合理保险费。针对女性因退休时间较早、预期寿命长的特点,可建议设置更高额度的养老费用;针对缺少社保基础配置的客户,可建议提高养老费用配置额度。
三、"3353"理念深度解析
(一)养老三阶段图:真正的养老从失能开始
养老生命线可分为三个阶段:50岁至70岁的自由养老阶段,游山玩水、有钱有闲;70岁至80岁的居家养老阶段,身体机能下降、力不从心;80岁以后的介入/护理养老阶段,身不由己、需要专人照护。
沟通逻辑上,第一步要借助养老三阶段图强化客户对失能养老风险的认知。以画图讲解的方式引领客户识别养老的三个阶段,以客户所处阶段进行具体分析,强调进入护理养老阶段会面临的问题。对于50岁以上的群体,要特别强调:真正的养老是从失能养老阶段开始的。这个阶段多数人随着身体机能严重下降,生活可能需要专人陪伴,比如请人做饭、洗衣甚至全天陪伴,伴随这些需求的增加,养老所需花费也会大幅增加。
(二)养老三笔支出图:激发品质养老需求
养老生活有三笔必要费用支出:第一笔是日常生活支出,即吃穿住行等生活费用,退休金基本可以满足;第二笔是医疗保健支出,即就医用药、日常保健等费用,储蓄和医保可以部分满足;第三笔是品质养老支出,即护理/看护等费用,这是最大的缺口所在。
沟通逻辑上,第二步要依托养老三笔支出图激发客户对品质养老的需求和规划。采用画图方式讲解养老生活的三笔必要费用支出,聚焦品质养老理念,激发客户品质养老的规划和需求。关键话术是:"万一真的因为某种原因生活不能自理了,真的需要请个人烧个饭、照顾一下生活起居,或者想去好点的福利机构生活一段时间,那仅有的一点社保可能相对来说就会比较紧张了,那这个钱有没有提前规划?是靠子女还是靠谁呢?"
(三)养老五个依靠:看似可靠,实则不能全部依靠
当下中国老百姓养老有五个依靠:一靠退休工资,但只够温饱;二靠子女,但少子化下他们负担也不小;三靠积蓄,但容易挪动、容易花掉;四靠投资,但需要高明的专业技巧;五靠房子,但未来有断租风险。
沟通逻辑上,第三步要借助养老五个依靠引发客户对可靠养老支持的担忧。代入式讲解当下常见的养老五个依靠,重点分析每一个依靠的优劣势,核心聚焦"看似可靠,实则不能全部依靠"的理念。关键话术是:"姐,您看我们这五个主要依靠,看起来好像都能靠,仔细一想,好像又都不能全部依靠,是吧?"
(四)三张保单保一生:提出养老补充方案
三张保单保一生包括:宜养老(养老补充)、宜健康(健康需求)、宜寿险(身价保障)。沟通逻辑上,第四步要借助三张保单保一生规划图提出补充养老方案建议。通过画图方式讲解三张保单保一生的方案和规划,依据客户情况合理规划保单的配置顺序。
第一张保单是养老补充保单,为幸福晚年生活保驾护航,准备一笔与生命等长的现金流;第二张保单是医健险保单,针对中老年人开发专属健康险;第三张保单是意寿险,主要保身价,针对伤残、意外等风险。
四、沟通示范:完整销售对话
客户画像
夫妻俩均55周岁,处于银发期,女士已退休且有稳定退休金,孩子已成家。家庭储蓄约200万元,退休金每月6000元左右。客户来源为转介绍,客户粘度一年线下见面不低于2次,居住城市为二线城市主城区,性格偏感性,在乎晚年生活品质,日常时间充裕。
切入保险话题
寒暄赞美:"姐,您好,有一段时间没有看到您了,最近怎么样?我看您气色真不错,您真的很会保养呀……今天正好路过您这里,顺道来看看您。"
通过提问引出退休/养老话题:"姐,听说您已经退休了,真羡慕您呐!退休生活怎么安排的呀?"客户回答:"我就想到处走走啊,玩啊,旅游啊,就是想好好休息玩玩。"业务员回应:"确实,既然退休了我们肯定要对自己好一点是不是?以往我们把大量的精力和重心都放在了工作和孩子上,现在我们终于有机会能把这份'爱'转到自己身上了,您说是吧?"
解读357
第一步:养老三阶段图。 "姐,您知道吗?其实我们的退休生活详细来说是分为三个阶段的(画图)。第一个阶段是五六十岁这个阶段,我们称为自由养老阶段,您现在就处于这个阶段。有钱有闲,身体还好,比如像您这样,看起来哪有半点像退休的人啊,真是最幸福的阶段。第二个阶段我们称为居家养老阶段,一般就是我们七八十岁这十年,这个阶段一般我们的身体机能开始慢慢下降,身体一年不如一年,很多事情可能都力不从心了。第三个阶段,我们称之为介入养老阶段或护理养老阶段,是真正比较难的一个阶段,就是我们八九十岁之后,或者身体不好的时候,这个阶段多数人随着身体机能严重下降,很多时候真的是身不由己了。"
第二步:养老三笔支出图。 "其实作为普通老百姓,我非常认同网络上的一个说法,就是中国普通老百姓的养老是从失能开始的。到了那个时候,我们有三笔支出是需要考虑的(画图)。第一笔是日常生活支出,就是我们吃喝拉撒的费用,我们的退休金基本可以满足。第二笔是医疗保健支出,到了那个阶段,我们就医的频率可能会增加,我们可能还会用一些保健品,这也是一笔不小的费用。第三笔开支是指品质养老支出,也可以称做护理支出。万一真的因为某种原因生活不能自理了,真的需要请个人烧个饭、照顾一下生活起居,或者想去好点的福利机构生活一段时间,那仅有的一点社保可能相对来说就会比较紧张了,那这个钱有没有提前规划?是靠子女还是靠谁呢?"
第三步:养老五个依靠。 "我们通过大数据调查发现,当下多数中国老百姓养老会有五个依靠:第一个靠退休工资,但多数人的退休工资只能解决基本生活开支或部分医疗开支的问题。第二个靠子女,养儿防老是我们中国人的传统美德,但现在的人谁的压力不大,以后他们也有他们的生活,而且现在我们的子女都比较少,有时候照顾起来还真挺吃力的。第三个靠积蓄,这是我们中国老百姓大多数的做法,但也有一些弊端,我们很难长时间坚持存着,往往会因为一些原因被挪用掉,不能做到专款专用。第四个靠投资,但投资都是有风险的,而且投资绝对是一种技术活,我们这个年龄更多的还是把安全、稳健放第一位。第五个靠房子,但这个有个大前提,是我们必须要有闲置的房产或店铺,且保证不断租。姐,您看我们这五个主要依靠,看起来好像都能靠,仔细一想,好像又都不能全部依靠,是吧?"
第四步:三张保单保一生。 "正是因为这些原因,我们公司推出一个方案,三张保单保一生,我大体给您介绍一下:第一张保单就是养老补充的保单,为我们幸福的晚年生活保驾护航,准备一笔与生命等长的现金流。第二张保单就是医健险保单,姐我不瞒您说,我们这个年龄,还真不是您能挑保险的时候,保险公司也挑人呀!但我们公司还是针对中老年人开发了专属的健康险。第三张保单是意寿险,主要保我们身价的,主要针对伤、残、意外之类的。"
缺口分析与方案说明
提出保单整理要求:"当然,我们现在先考虑当下的问题,结合您已有的保单情况,我为您做一个整理和分析,看看我们的保障需不需要进一步完善,看看我们离三张保单保一生是否还有缺口。您把您保单拿出来我给您整理一下,先不考虑买不买的问题,我们先要看我们有什么,还缺什么,对吧!"
假设客户已备医疗险200万,重疾险0,养老险0。对照二线城市中等收入保障标准,家庭储蓄约200万,保费区间8万左右,产品组合为:医健方面老年专属防癌15万、医疗200万;养老方面养老险年交7万/人×5年。计算得出缺口:重疾险缺口15万/人,养老险缺口52万/人(基于75岁目标养老金估算)。
沟通保费标准预算:"姐,依照我们这个情况,我建议您可以先把养老补充考虑上,您看每年交6万还是8万,连续交五年,规划一笔未来的专款,不会影响您现在的生活,还会守候更美好的金色晚年,您说呢?现在很多人,都已经在提前做准备,幸福永远都是规划出来的,为自己留足一笔钱,是非常有远见的。除此之外,我还建议您补充一些老年防癌险,万一不幸出现了我们谁都不希望看到的情况,家里的压力也会小很多。"
方案呈现:妻子养老险到75岁现金价值约52万(7万×5年),防癌险15万(约5000元×20年);丈夫养老险到75岁现金价值约52万(7万×5年),防癌险15万(约7000元×20年)。"这是根据您的需求和情况,给您规划的方案,您觉得哪些部分还需要再完善吗?"
五、学习要求与情景演练
本课程的学习要求是:方法上坚持"四个一",即一套逻辑、一套工具、一套话术、一套演练。培训只是开始,训练更为重要。要求学员两两一组,1人扮演业务员,1人扮演客户,按照课程内容进行演练;演练后请2-3组学员上台展示。
通过反复演练,学员应掌握银发客群销售的核心能力:一是能够依据客户画像快速匹配切入话题;二是能够熟练运用"3353"工具进行需求挖掘;三是能够通过保单整理准确识别保障缺口;四是能够根据客户储蓄状况合理规划保费预算;五是能够以感性化、生活化的语言与银发客户建立信任、达成共识。
银发客群销售的本质,不是推销一份保单,而是帮助客户规划一个有尊严、有品质、有安全感的晚年生活。只有真正理解客户对晚年生活的向往与担忧,才能以专业和真诚赢得客户的信任,实现销售与服务的双赢。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号