

标题
- 标题
- 内容

长城居庸关吉顺3.0终身寿险(分红型):一张利益演示表里的守富算术与制度逻辑
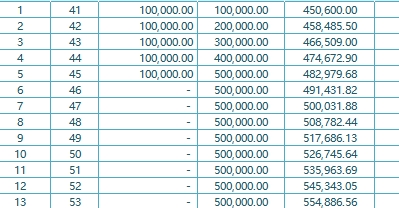
在资产大绞杀与利率下行的时代,一张利益演示表往往比千言万语更能说明问题。长城居庸关吉顺3.0终身寿险(分红型)的保险计划书,以40周岁女性、5年交、年交10万元、基本保险金额450600元、红利领取方式为"购买交清保额"为样本,完整呈现了"保证利益+浮动红利"双栏并行的利益结构。这张表不只是数字的堆叠,更是一套关于守富、关于时间、关于制度的算术。读懂它,也就读懂了分红型终身寿险在当下环境中的真实定位。
一、投保基本信息:一张表的起点
根据保险计划书,投保人为长小城,被保险人为女性,保险期间终身,投保年龄40周岁,交费年期5年,年交保费100000元,基本保险金额450600元,红利领取方式为"购买交清保额"。
这组信息里藏着几个关键设计。其一,40周岁投保、5年交,属于典型的"中年起步、短交费期"安排——既避开了更年轻时"钱还没攒够"的现实约束,又通过5年交在相对短的时间内完成保费投入,减少长期交费的不确定性。其二,基本保险金额450600元,对应年交10万元、5年交、总保费50万元,保额与保费的比例关系构成了后续身故保险金与现金价值演示的基础。其三,"购买交清保额"的红利领取方式尤为关键——它不是把红利以现金方式领取,而是用红利购买交清保额,从而增加累积红利基本保险金额,让分红进入"再增值"的轨道。这正是英式保额分红逻辑的体现:红利不落袋,而是转化为新的保额,继续参与后续的利益增长。
二、保证利益栏:确定性的底盘
利益演示表分为左右两栏,左栏为保证利益,右栏为含红利利益。先看保证利益这一"确定性底盘"。
交费期内,第1至第5保单年度每年保费10万元,累计保费从10万元递增至50万元。当年度保险金额从第1年的450600元起,按固定比例逐年递增:第2年458485.50元、第3年466509.00元、第4年474672.90元、第5年482979.68元……至第10年526745.64元、第20年626534.70元、第30年745228.24元、第40年886407.63元、第50年1054332.67元、第65年1367709.72元。这一串数字呈现的是保证利益的复利式增长轨迹,年化增速约1.75%,与产品条款中"基本保险金额×(1+1.75%)^(N-1)"的表述相呼应。
保单现金价值的变化则更具"回本"叙事。第1年末现金价值18690元,第2年48280元,第3年134180元,第4年226040元,第5年489410元——第5个保单年度末,累计保费50万元对应的保证现金价值已达489410元,接近回本;第6年497850元、第7年506430元,第7个保单年度末保证现金价值506430元,正式超过累计保费50万元,实现保证层面的"回本"。此后现金价值持续攀升:第10年533050元、第20年632310元、第30年751930元、第40年894380元、第50年1063790元、第65年1379710元。
身故或全残保险金方面,交费期内第1至第5年分别为160000元、280000元、420000元、560000元、700000元,体现"累计保费一定比例"的给付逻辑;第6年起至第21年为700000元,此后随当年度保险金额增长而增长:第22年654490元、第23年665950元……第30年751930元、第40年894380元、第50年1063790元、第65年1379710元。值得注意的是,从第22保单年度起,身故或全残保险金与保单现金价值趋于一致,这正是增额终身寿险"保额与现价同轨增长"的典型特征。
三、含红利利益栏:浮动的增厚
右栏含红利利益,是这张表的"想象力"所在。红利领取方式为购买交清保额,因此演示中出现了"当年度红利基本保险金额"与"累积红利基本保险金额"两项。
当年度红利基本保险金额从第1年的860.90元起步,逐年递增:第2年2049.09元、第3年3231.46元、第4年4407.05元、第5年5577.14元……第10年5913.20元、第20年6649.11元、第30年7492.20元、第40年8443.96元、第50年9517.70元、第65年11389.32元。累积红利基本保险金额则是逐年累加的结果:第1年860.90元、第2年2909.99元、第3年6141.44元、第4年10548.49元、第5年16125.63元……第10年45012.50元、第20年108119.98元、第30年179155.59元、第40年259217.66元、第50年349459.30元、第65年506784.27元。
累积红利基本保险金额的意义在于,它作为"额外的保额"参与后续的利益计算。在交费期满后,身故或全残保险金取"累计已交保费的一定比例、基本保险金额对应的现金价值、基本保险金额×(1+1.75%)^(N-1)"三者较大者,而累积红利基本保险金额对应的身故保险金与现金价值则另行增厚。
含红利利益下的保单现金价值增长明显快于保证栏:第5年末506848.26元(保证栏489410元),第7年末537193.80元(保证栏506430元),第10年末586137.74元(保证栏533050元),第20年末783991.52元(保证栏632310元),第30年末1050869.01元(保证栏751930元),第40年末1408849.29元(保证栏894380元),第50年末1888758.57元(保证栏1063790元),第65年末2931382.08元(保证栏1379710元)。身故或全残保险金含红利后同样增厚:第10年753087.74元、第20年851681.52元、第30年1050869.01元、第40年1408849.29元、第50年1888758.57元、第65年2931382.08元。
需要强调的是,红利部分属于浮动利益,取决于分红保险业务的实际经营状况,演示数字不代表未来实际分红水平。但演示的意义在于展示"保证+浮动"的结构:保证利益是写进合同的确定性底盘,红利利益是可能增厚的浮动空间,二者共同构成客户可感知的利益全貌。
四、回本点与长期复利:几个关键节点
把两栏放在一起看,几个关键节点值得关注。
回本点。 保证利益下,第7个保单年度末现金价值506430元超过累计保费50万元,保证回本点为第7年;含红利利益下,第5个保单年度末现金价值506848.26元已超过累计保费50万元,含红利回本点提前至第5年。这一差异正是红利增厚效果的直观体现——红利虽为浮动,但在演示假设下显著缩短了回本周期。
第10年节点。 保证现金价值533050元,含红利现金价值586137.74元,二者相差约5.3万元;含红利身故保险金753087.74元,较保证的700000元增厚约5.3万元。
第20年节点。 保证现金价值632310元,含红利现金价值783991.52元,相差约15.2万元;保证身故保险金700000元,含红利851681.52元,相差约15.2万元。时间越长,红利累积基本保险金额的增厚效应越明显。
第30年节点。 保证现金价值751930元,含红利现金价值1050869.01元,相差约29.9万元;含红利身故保险金亦达1050869.01元,突破百万。
第50年节点。 保证现金价值1063790元,含红利现金价值1888758.57元,相差约82.5万元;含红利身故保险金1888758.57元,接近189万元。
第65年节点(被保险人105岁)。 保证现金价值1379710元,含红利现金价值2931382.08元,相差约155万元;含红利身故保险金2931382.08元,接近293万元。
从总保费50万元出发,保证利益下第65年现金价值约为总保费的2.76倍,含红利演示下约为总保费的5.86倍。这一组数字并不追求IRR小数点后两位的极致,而是呈现"保证打底、红利增厚、时间放大"的三层结构。对于40岁投保的客户而言,这张保单的叙事不是"几年翻倍"的暴富故事,而是"用确定性底盘守住底线,用浮动红利分享经营成果,用长期时间放大差距"的守富故事。
五、产品逻辑:增额终身寿险的同质化突围
把这张表放回市场语境中看,长城居庸关吉顺3.0的分红型增额终身寿定位清晰。当前增额终身寿险产品严重同质化内卷,各家公司产品在保证利益上的差异往往只有小数点后两位,0.01个百分点的差异既难以被客户感知,也无法支撑代理人的长期展业。在此背景下,产品开发的评价标准需要从单一产品力维度转向综合平衡:产品力守住基准,把增量价值放在费用、收入与生态服务上。
居庸关吉顺3.0的演示表体现的正是这一思路。保证利益部分按1.75%的复利节奏稳健增长,守住"确定性"的基准;红利部分以购买交清保额的方式增厚累积红利基本保险金额,让分红进入再增值轨道;5年交的设计兼顾了中年客户的资金节奏与交费确定性;红利领取方式的选择权则把"红利怎么用"的决定权交给客户——选择购买交清保额,是用时间换空间;若选择现金领取,则是用灵活性换即时性。
更值得关注的是,这张表演示的"保证+浮动"结构,恰好回应了当前监管环境下产品传播的合规要求。在《金融产品网络营销管理办法》收紧"讲利益、比收益"传播空间的背景下,产品利益不宜讲,应转向产品理念与功能——从收益演示转向"保证+浮动"的结构说明、缴费期与保障安排、减保与流动性等客户真正用得上的功能。居庸关吉顺3.0的演示表本身就是最好的"结构说明"教材:左栏讲确定性,右栏讲浮动性,两栏并列,客户一目了然地看到"哪些是写进合同的、哪些是可能增厚的",这比任何"高收益"话术都更真实、更合规。
六、守富算术背后的制度逻辑
回到前文的核心命题:守富靠的不是运气,而是认知与制度。这张利益演示表,正是"认知变现"与"制度传富"在产品层面的微观样本。
从认知层面看,读懂这张表需要几个基本认知:保证利益与红利利益的区分——前者是合同义务,后者是经营成果分享;回本点的计算——保证回本与含红利回本并不相同;长期复利的威力——第10年与第50年的差距不是线性放大,而是复利累积;红利领取方式的选择——购买交清保额与现金领取对应不同的利益路径。这些认知,恰恰是"看懂底层资产再掏钱、建立配置纪律再入场"的具体化。
从制度层面看,终身寿险本身就是一种制度工具。身故或全残保险金的给付比例设计(18-40岁160%、41-60岁140%、61岁以上120%)体现的是家庭责任期的差异化保障;保单现金价值的长期增长为减保、保单贷款等流动性安排提供基础;终身保障期间则让这张保单可以跨越代际,成为传承安排的载体。对于40岁投保的客户而言,这张保单的意义不仅是"50万保费变成多少现金价值"的算术题,更是"用一份终身合同锁定确定性、用制度安排对冲不确定性"的守富题。
七、结语:一张表的诚实
一张利益演示表的诚实,在于它同时展示了确定性与不确定性。长城居庸关吉顺3.0的演示表,左栏是写进合同的保证利益,右栏是取决于经营成果的红利利益,两栏并列,不夸大、不隐藏。这种"诚实"本身就是当下保险产品最稀缺的品质——在资产大绞杀反复上演、刚兑幻觉逐一破灭的时代,客户需要的不是"零风险高收益"的承诺,而是"保证打底、浮动增厚、长期持有"的清晰结构。
从50万元总保费出发,保证利益下第65年现金价值1379710元,含红利演示下2931382.08元。这组数字不会让人一夜暴富,但它提供了一个可计算、可预期、可长期持有的守富方案。正如前文所言,守富的工具需要马上配置、随时配置、从始至终配置;财富终会消散,唯有制度生生不息。长城居庸关吉顺3.0的这张利益演示表,正是这一逻辑在分红型终身寿险产品上的一次具体演算——算的是利益,守的是确定性,传的是制度。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

