

标题
- 标题
- 内容



幸福四金,提钱退休——长城八达岭绝影版年金保险(分红型)产品上市宣传
一、幸福的本源:从"一口田"到终身现金流
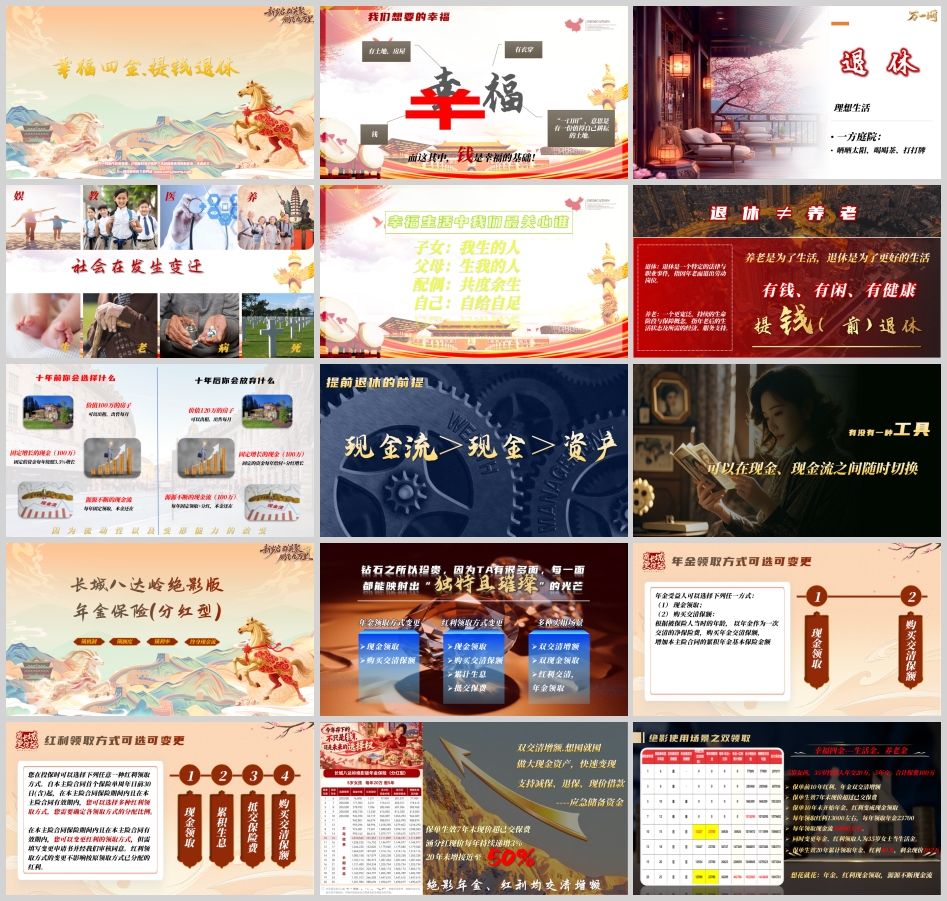
"幸"字拆开,是"土"与"¥";"福"字拆开,是"一口田"。古人造字早已道破幸福的密码:有一份值得自己耕耘的土地,有衣穿、有房住、有钱花。而在这其中,钱是幸福的基础——一方庭院,晒晒太阳、喝喝茶、打打牌,理想生活的底色终究离不开经济支撑。
然而社会在变迁,生老病死、老病生死,人生周期中的每一个节点都在叩问同一个问题:幸福生活中我们最关心谁?子女是"我生的人",父母是"生我的人",配偶是"共度余生"的人,而自己,需要"自给自足"。养老是为了生活,退休是为了更好的生活——但退休≠养老。退休是一个特定的法律与职业事件,指因年老而退出劳动岗位;养老则是一个更宽泛、持续的生命阶段与保障概念,指年老后的生活状态及所需的经济、服务支持。真正的理想状态,是"有钱、有闲、有健康",是"提钱(前)退休"。
十年前你会选择什么? 价值100万的房子,可以出租、出售,每月产生固定增长的现金;或者100万固定资金,每年按照3.5%增长,形成源源不断的现金流,每年固定领取,本金还在。十年后你会放弃什么? 价值120万的房子,同样可以出租出售;或者100万固定资金,每年给付+分红增长,形成源源不断的现金流,每年固定领取+分红,本金还在。差异的关键,在于流动性以及变现能力的改变。提前退休的前提,是现金流>现金>资产——而现实中,鲜有一种工具可以在现金与现金流之间随时切换。
长城八达岭绝影版年金保险(分红型)正是为此而生。它以"锁机制、锁额度、锁利率"的终身现金流设计,回应了时代对确定性资产的渴求。
二、产品内核:四大可选可变更,两大领取可指定
绝影版的核心竞争力,在于"4+2的年金魔法"——四大可选可变更、两大领取可指定,如同钻石的多面切割,每一面都能映射出"独特且璀璨"的光芒。
年金领取方式可选可变更。 年金受益人可以选择现金领取,或购买交清保额——根据被保险人当时的年龄,以年金作为一次交清的净保险费,购买年金交清保额,增加主险合同的累积年金基本保险金额。两种方式可随人生阶段灵活切换。
红利领取方式可选可变更。 投保时可选择现金领取、累积生息、抵交保险费、购买交清保额四种方式中的任意一种;自首个保险单周年日前30日起,在合同有效期内,可选择多种红利领取方式并确定各方式的分配比例。合同有效期内还可变更领取方式,仅需填写变更申请书并经审核同意,变更不影响按原领取方式已分配的红利。
年金领取频率可选可变更、保障方案可选可变更,共同构成"四大可选可变更"的完整拼图;而可指定年金受益人、可指定红利累积账户领取人,则构成"两大领取可指定"的定向规划能力。这种"双交清增额"设计——绝影年金、红利均交清增额——实现了"想囤就囤"的资产做大逻辑,配合减保、退保、现价借款功能,快速变现能力使其成为理想的应急储备资金。
以具体案例观之:5岁女孩,35岁投保人年交20万、5年交,合计保费100万。保单前10年红利、年金双交清增额,保单生效7年末现价超过已交保费;保单10年末开始年金、红利转为现金领取,每年领取红利约13000元、年金23700元,每年现金流约36000元,同时变更年金、红利领取人为35岁女士作为生活金;保单生效20年累计领取年金、红利40万,剩余现价102万。这便是"想花就花"与"想囤就囤"的完美平衡。
另一场景则展示"单交清增额(红利)+单现金领取(年金)"的组合:保单21年末开始,红利购买交清增额、年金现金领取,每年领取2.39万年金,每月约2000元现金流。红利交清增额产生现价与红利年金,年金逐年递增、越领越多,化身为被动现金流——有囤有花,年金越领越多,现价不减。
三、幸福四金:覆盖全生命周期的场景化解决方案
绝影版的价值,最终落脚于"幸福四金"——生活金、养老金、教育金、创业金的全场景覆盖。
教育金,来自父母的良苦用心。 教育资产年金化的核心目标,是实现孩子的终身可持续收入。其逻辑分两层:一是父母的主动收入——转移部分收入,定期定额投入,长期安全增值;二是孩子的被动收入——对冲时间风险、对冲工作风险、对冲婚姻风险。由此提高孩子未来生活底线,同时实现父母长期养老财务独立。不是所有钱生钱的工具都能称之为"被动收入",而绝影版的给付模式决定了它是强制储备的最佳工具:强制储备、定期领取、长久现金流,不会有投资失败、冲动消费、挪作他用的风险。
激励理论是行为科学的核心——只要活着每年就有钱领,对人有明显的激励作用。这一功能在防止"败家子女"挥霍财富的场景中尤为适用,类似情形包括拆迁户、中彩者、保险受益人突然获得大额款项等。案例为证:长先生是事业有成的企业家,但儿子不思进取、无心接班,长先生担心儿子挥霍财富、坐吃山空。保单架构设计为:长先生以自己为投保人,为儿子(被保险人和生存金受益人)购买年金保险。长先生作为投保人掌控保单资产,儿子只能定期领取固定年金,在保障儿子生活无忧的同时,使传承资产稳健增值,并防止儿子随意挥霍、投资失败或被借被骗。一次性给100万与分批次给100万,哪个更有掌控力? 答案不言自明。
专属资金层面,作为孩子的专款教育金,专款专用;未来作为孩子的婚前财产,不会因婚姻变化而使资产缩水。资产保全层面,可以保全家庭资产,万一企业有风险,不会被冻结。备用资金层面,大额保险现金价值高,可以应急贷款,作为灵活的现金流。掌控权层面,看似把钱给了孩子,其实掌控权始终在自己手里。有效传承层面,用100万的投入,留给了孩子一个不用交税的别墅。
四、对比优势与破局之道:从产品形态到销售模式
对比万能账户与累计生息,绝影版的优势清晰可辨。 双交清增额转入无手续费、转出无手续费、结算固定、年金部分保底(预定利率1.75);万能账户转入有1%-3%手续费,转出前五年有手续费、最高5%,结算不固定,保底仅1%;累计生息虽无手续费,但结算不固定、无保底。绝影版以"固定+保底"的确定性,在不确定性加剧的市场中构筑了差异化壁垒。
常态周期,需两大破局。 其一,产品形态的破局——从享受时代的红利到拥抱红利的时代,从简单利益的驱动到保险功能的驱动。其二,销售模式的破局——在满足客户需求的基础上,给予更高的收益空间,不简单卖利益,需强功能轻利益。
面对被保人身故金该如何有效打理? 没有绝对完美的产品,只有相对完美的解决方案。保险金信托加持,可使身故金变成其他人的养老金,实现身故金定向给与。长城年金可以解决的问题包括:被动的终身现金流、安全留住保费(通过固收加分红锁定利率,有效抵御通货膨胀)、无损传承、定向给与、提供情绪价值(防止交钱的人被遗忘),以及国之利器、责任担当的服务加持,护航周期。
五、结语:我的钱我做主,想囤就囤、想花就花
选择赤兔/绝影的理由,可归结为四点:灵活多变——红利、年金领取方式既是增寿又是年金,现金流与现金之间随时切换;灵活多变——年金的领取频率、红利与年金领取人可保全资产;使用场景广泛——孩子的教育金、老人的养老金、自己的生活金、应急的储备金;综合优势——对比万能收益更高、对比增寿更灵活、对比年金更全面。此外,第二投保人保全资产,直系、旁系、隔代均可投保及当受益人,进一步拓展了产品的适用边界。
从"一口田"的幸福本源,到"幸福四金"的场景覆盖;从"四大可选可变更"的灵活设计,到"两大领取可指定"的定向规划;从双交清增额的"想囤就囤",到年金红利双领取的"想花就花"——长城八达岭绝影版年金保险(分红型)以功能价值、资产价值、情绪价值的三重叠加,给出了"提钱退休"的时代答案。我的钱我做主,想囤就囤、想花就花。 国之利器,责任担当,护航周期——长城,您值得拥有。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号