

标题
- 标题
- 内容



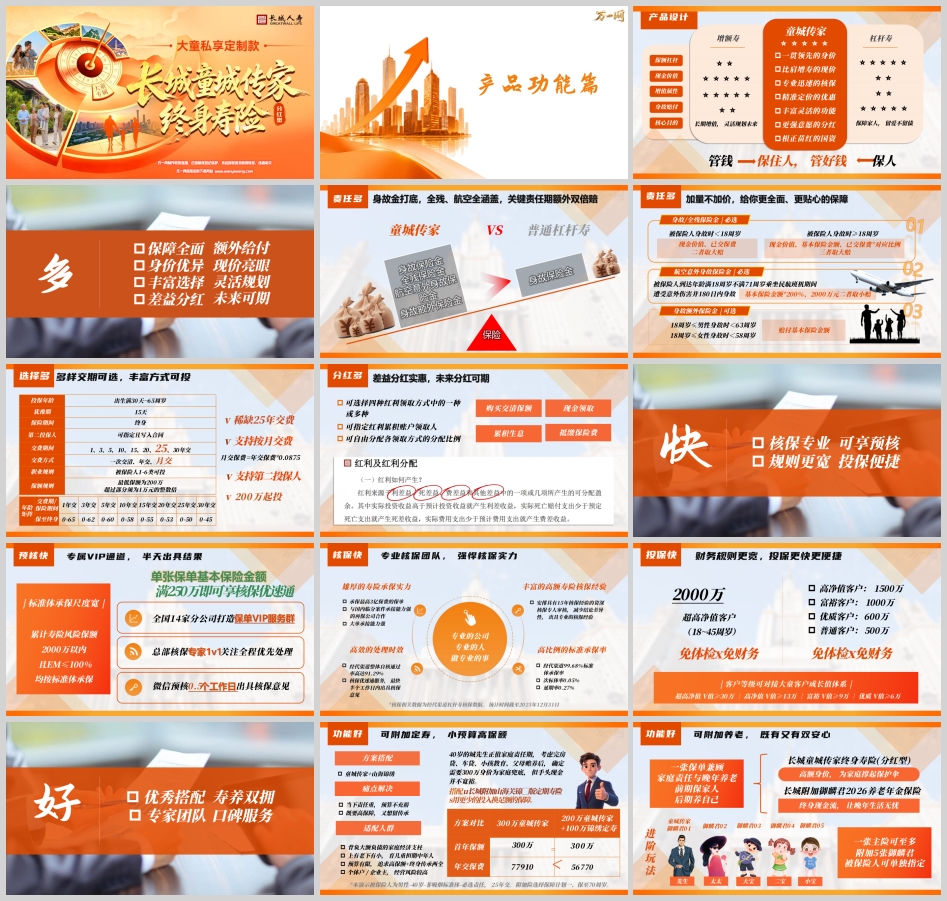
在终身寿险的产品谱系里,长期存在着两条相对独立的赛道:一类是增额终身寿险,以现金价值的长期稳健增长见长,核心是"管钱";另一类是杠杆终身寿险(定额终身寿),以较低保费撬动高额身故保障,核心是"保人"。客户往往面临两难——想要身价保障,就得接受现价增长缓慢;想要现价增长,身故杠杆又打了折扣。
长城人寿推出的童城传家终身寿险(分红型),正是试图打破这一二元对立的产品。它的产品定位可以用一句话概括:"一贯领先的身价、比肩增寿的现价"——既有杠杆寿的高身价,又有接近增额寿的现价成长性,同时在核保效率、费率定价、功能延展和分红机制上做了系统性设计。
从核心责任看,童城传家的必选责任包含两项:身故/全残保险金与航空意外身故保险金。
身故/全残保险金的赔付逻辑是"三者取大"——现金价值、基本保险金额、已交保费乘以对应比例,三者中取最大值赔付。这一设计保证了保单在任何时点都不会出现"赔得比交得少"或"赔得不如现价高"的尴尬。
航空意外身故保险金则是一项颇具分量的增值责任:被保险人在年满18周岁至71周岁期间,乘坐民航班机期间遭受意外伤害并自事故发生之日起180日内身故的,按基本保险金额200%与2000万元二者取小赔付。以200万基本保额计算,航空意外身故可赔付400万元。
对比普通杠杆寿,童城传家的"多"体现在三处:保障全面(身故+全残+航空意外额外给付)、身价优异(三者取大+额外给付)、丰富选择(可选身故额外保险金)、差益分红(分红型设计分享经营盈余)。其中可选责任的设计尤为贴心:被保险人身故时不满18周岁的,与已满18周岁的,分别对应不同的额外给付安排,体现了对家庭责任期差异化的理解。
一款产品是否好用,往往取决于它的规则是否足够灵活。童城传家在投保规则上的宽容度相当突出:
· 投保年龄:出生满30天至65周岁,覆盖全生命周期;
· 交费期间:1、3、5、10、15、20、25、30年交,共八档,其中25年交在市面上较为稀缺;
· 交费方式:支持一次交清、年交、月交,月交保费=年交保费×0.0875,大幅降低年轻家庭的投保门槛;
· 职业规则:被保险人1-6类职业均可投保;
· 保额规则:最低保额200万,超过部分须为1万元的整数倍;
· 第二投保人:可指定且写入合同,避免因投保人身故导致保单成为遗产、引发纠纷;
· 犹豫期:15天;保险期间为终身。
年龄矩阵方面,不同交费期对应的最高投保年龄依次为:1年交0-65岁、3年交0-62岁、5年交0-60岁、10年交0-58岁、15年交0-55岁、20年交0-53岁、25年交0-50岁、30年交0-45岁。这一矩阵为不同年龄段的客户提供了清晰的交费期选择指引。
作为分红型产品,童城传家提供四种红利领取方式,客户可选择其中一种或多种组合,并可自由分配各领取方式的分配比例,还可指定红利累积账户的领取人:
1. 购买交清保额——红利自动转化为增额保障,身价与现价同步抬升;
2. 现金领取——直接落袋;
3. 抵缴保险费——减轻后续交费压力;
4. 累积生息——留存公司复利累积。
需要明确提示的是:保单红利分配是不确定的,实际红利金额取决于分红保险业务的实际经营情况,利益演示不代表公司历史经营业绩或未来业绩预期。
高保额终身寿的交易痛点,往往不在产品本身,而在核保能否顺利通过、多久能出结果。童城传家在这一环节下了重功夫。
· 微信预核:0.5个工作日内出具核保意见;
· 总部核保:全程关注、优先处理;
· 预核快:专属VIP通道,半天出具结果,满250万即可享核保优速通;
· 核保快:专业核保团队,最快半个工作日内出具核保意见。
累计寿险风险保额2000万以内且EM≤100%的,均按标准体承保。 这一规则的实质,是把大量原本需要体检、财务核保的高保额件,直接归入标准体通道。
从实际数据看(经代渠道杠杆寿核保数据,统计截至2025年12月31日):整体自核通过率高达91.29%,标准体承保率99.68%,次标体率仅0.05%,延期率0.27%。 同时,公司安排具有15年核保经验的资深核保专人审核,减少结论差异性,出具更专业、更稳定的核保意见。
长城人寿承保过最高3亿保费的保单,与国内临分案件承接能力强的再保险公司合作,大单承接能力强。全国14家分公司打造的服务网络,也为异地投保、落地服务提供了支撑。
财务核保是高保额件的另一大关卡。童城传家对接大童客户成长值(V值)体系,按客户等级给予差异化的免体检×免财务额度:
客户等级 | V值门槛 | 免体检×免财务额度 |
超高净值(18-45周岁) | V值≥30万 | 2000万 |
高净值 | V值≥13万 | 1500万 |
富裕 | V值≥9万 | 1000万 |
优质 | V值≥6万 | 600万 |
普通 | — | 500万 |
等级越高、年龄越优,可免检免财的额度越高,投保链路大幅缩短。
这是童城传家最具巧思的设计之一。
案例:40岁的城先生正值家庭责任期,考虑完房贷、车贷、小孩教育、父母赡养后,确定需要300万身价为家庭兜底,但手头现金并不宽裕。
· 方案A:200万童城传家 + 100万长城附加山海关锦绣版定期寿险 = 300万保障,年交56770元;
· 方案B:300万童城传家,年交77910元。
两相比对,方案A每年节省保费2万余元,而保障额度一致。其逻辑是:用定期寿险覆盖家庭责任最重的20-30年(保至70周岁),用童城传家锁定终身身价与传承,二者组合实现"当下保额足、终身有传承、预算还可控"。
适配人群:背负大额负债的家庭经济支柱;上有老下有小、育儿重担期的中年人;预算有限但追求高保额+终身传承两全的客户;个体户/企业主等经营风险较高人群。
童城传家可附加长城附加御麟君2026养老年金保险,且一张主险最多可附加5张御麟君,被保险人可单独指定。这意味着一张保单可以覆盖夫妻、子女、父母多位家庭成员的养老安排——如"先生+太太+大宝+二宝+小宝"的配置,一张主险串起全家。
核心价值在于:前期保家人,后期养自己。
案例演示(40岁男性、200万保额、非吸烟标准体、基本责任、红利购买交清保额、25年交):
54岁时,客户基本度过家庭责任期,此时减保50万现金价值作为御麟君的保费来源;60岁开始领取养老年金,每年领取26104元,活多久领多久,形成终身养老现金流。至100岁累计领取1,070,248元,至105岁累计领取1,200,767元。减保后主险保额相应减少,但其他保障责任不变。
这一"减保转年金"的路径,把终身寿"沉睡"的现价盘活成与生命等长的现金流,回应了长寿时代"钱不够花"的核心焦虑。
童城传家支持保险金信托1.0/1.5/2.0模式,总保费/总保额100万元起即可设立,设立费低,部分方案可0元设立。公司已签约17家信托公司(全国共66家),支持双委托人、特需信托,并由全国14家分公司支持一对一定制信托服务。
这让中等保额的客户也能用上原本属于超高净值的传承工具,实现"定额、定向、定人"的精准传承。
围绕高客的综合需求,长城打造了"五曦"生态服务体系:
· 曦康(健康):御守(恶性肿瘤特药特械权益升级)、新生(心脑血管养护及疾病预防,含DELP技术服务链)、家医(家庭日常就医全流程支持);
· 曦园(养老):乐居(机构养老,全生命周期养老私人顾问)、云居(居家改造、风险防控、智慧健康);
· 曦乐(生活):金融城文旅(健康文旅)、金融城教育(专业留学咨询);
· 曦誉(法税):家庭法律风险咨询解决方案;
· 曦诺(财富):财富管理综合咨询服务。
服务背后是内外结合的专家团队:内部"翰林院"汇聚顶尖渠道经理、财富规划师、健康管理师及法律税务专家;外部合作方包括央企信托公司高管、大成律所高级合伙人、STEP协会TEP会员、信托公司保险金信托业务总监、家族办公室负责人等。
童城传家采用非吸烟体/混合体/吸烟体三档费率分类,且支持费率复议:
· 若以混合体费率承保:每年可复议,复检达标后次年切换非吸烟体优惠费率;
· 若以吸烟体费率承保:每保单年度可申请一次复议;复检达标后于次保单周年日切换混合体费率;再次复议合格,可切换至非吸烟体费率。
更值得关注的是,产品还引入了体况分层定价:超优体、优选体、标准体对应不同费率,且无需体检,只需提供近一年体检报告即可参与评估(无创检测)。评估维度涵盖血压、BMI、总胆固醇/高密度脂蛋白比值、总胆固醇、个人史、家族史、业余爱好、酒精药物、健康告知与人工审核、风控系统等。
费率差异究竟有多大? 以40周岁程先生投保基本责任、基本保额200万、25年交为例:
体况 | 年交保费 | 总保费 | 比例关系 |
非吸烟·超优体 | 50,760元 | 1,269,000元 | 100.0% |
非吸烟·优选体 | 51,620元 | 1,290,500元 | 101.7% |
非吸烟·标准体 | 51,940元 | 1,298,500元 | 102.3% |
混合体·超优体 | 51,820元 | 1,295,500元 | 102.1% |
混合体·优选体 | 52,440元 | 1,311,000元 | 103.3% |
混合体·标准体 | 52,720元 | 1,318,000元 | 103.9% |
吸烟体 | 56,300元 | 1,407,500元 | 110.9% |
换算成直观的节省额:
· 同为超优体:不抽烟 vs 混合体,年省1060元,总保费省26,500元;
· 同为优选体:不抽烟 vs 混合体,年省820元,总保费省20,500元;
· 同为标准体:不抽烟 vs 混合体,年省780元,总保费省19,500元;
· 而吸烟体 vs 非吸烟超优体,总保费差额高达138,500元。
这套精准定价机制的深层意义,是推动投保公平——让健康生活方式的客户获得与其风险相匹配的对价,而不是为高风险群体买单。同时,费率复议机制给了客户"用时间换优惠"的机会:戒烟、改善体况后,还有机会切换到更优费率。
理解了产品的各个模块,我们用一个完整案例把它串起来。
客户画像:40岁程先生,男性,非吸烟标准体,投保童城传家基本责任,基本保险金额200万,25年交,红利领取方式为购买交清保额。年交保费51,940元,累计总保费1,298,500元。
围绕生命周期,这笔规划对应着幸福人生必不可少的"新五金":
保单生效起,程先生即拥有200万元身故/全残保障;若遭遇航空意外身故(18-71周岁期间),赔付400万元(保至71周岁)。这笔钱不看市场脸色、不看经济周期,第一时间以现金形式给付。若程先生背负大额长期刚性债务,譬如房贷剩余年限长、余额高,这200万-400万就是家庭不至于"因一人倒下而崩塌"的底线。
现金价值随保单年度持续增长(以下为红利利益演示下的含红利现价,红利具有不确定性):
· 50岁:现价超40万
· 60岁:现价超119万
· 70岁:现价超189万
· 80岁:现价超242万
· 90岁:现价超297万
· 100岁:现价超355万
回正速度(25年交):保证现价回正年份为第21年,含红利现价回正年份为第16年。作为对照,10年交为第14年/第10年,15年交第16年/第13年,20年交第20年/第16年,30年交第23年/第16年。
同时,保单支持减少基本保险金额:每个保单年度内累计减少的基本保险金额,以投保时保险单载明基本保险金额的20%为限。这赋予了资金"灵活支取"的弹性。
保单可进行保单贷款,在不终止保障的前提下盘活资金,应对企业经营、子女留学、突发开支等临时性资金需求。贷款利率按贷款时贷款协议约定的利率执行。
如前文所述,54岁时减保50万现价作为御麟君保费来源,60岁起每年领取26,104元,终身领取。这份与生命等长的现金流,回应的是"活得久、钱不够"的长寿风险。
程先生年交约5.2万,25年总计交约130万,最终传承约397万-400万(含红利身故保险金,红利具有不确定性)。传承具备四大特性:
1. 定额——金额明确写入合同;
2. 定向——
相关资料推荐
从DRG医改政策商保创新药目录透视商业健康保险障价值26页....
2026Emoji猜猜乐早会游戏马年猜猜乐猜明星31词34页...
保险绩优分享入司初期晋升增员步骤全流程逻辑话术16页.ppt...
社保角度看目标客群特点养老配置难题营销逻辑话术24页.ppt...
高端客户财富规划手册2资产配置洽谈面谈图片版9页.pptx
高端客户财富规划手册1教育金规划洽谈面谈图片版9页.pptx...
新人三讲定义作用时机内容缘故客户异议问题课堂训练37页.pp...
寿险营销保险新人康养顾问价值善用公司六大资源成为4有新人26...
昆仑健康保青春多倍版优势核保组合介绍VIP服务29页.ppt...
长城童城传家终身寿险分红型产品设计特点核保服务案例32页.p...
同栏目资料
长城童城传家终身寿险分红型产品设计特点核保服务案例32页.p...
长城山海关锦绣增额杠杆寿销售思路同业对比案例客户画像19页....
长城人寿山海关锦绣版六大核保亮点产品特色案例演示22页.pp...
2026长城人寿公司介绍投资收益情况顶级优势亮点介绍20页....
长城山海关锦绣版投保示例四用五大关爱权益使用介绍15页.pp...
长城八达岭南山旗舰A款分红型630停售产品基础知识训练22页...
长城明爱金彩D款分红型产品介绍四大方案案例演示投资优势25页...
长城人寿八达岭赤兔A款分红型保障责任产品亮点案例演示15页....
长城八达岭南山旗舰A款分红型基础知识投保规则投保案例24页....
长城山海关锦绣版分红型核保支持服务产品特色案例演示31页.p...
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号