

标题
- 标题
- 内容



大爱无疆·责任在行——中国人寿"双百无忧"2026全能保障计划健康产说会深度解读
引言:当风险不可预测,选择决定结果
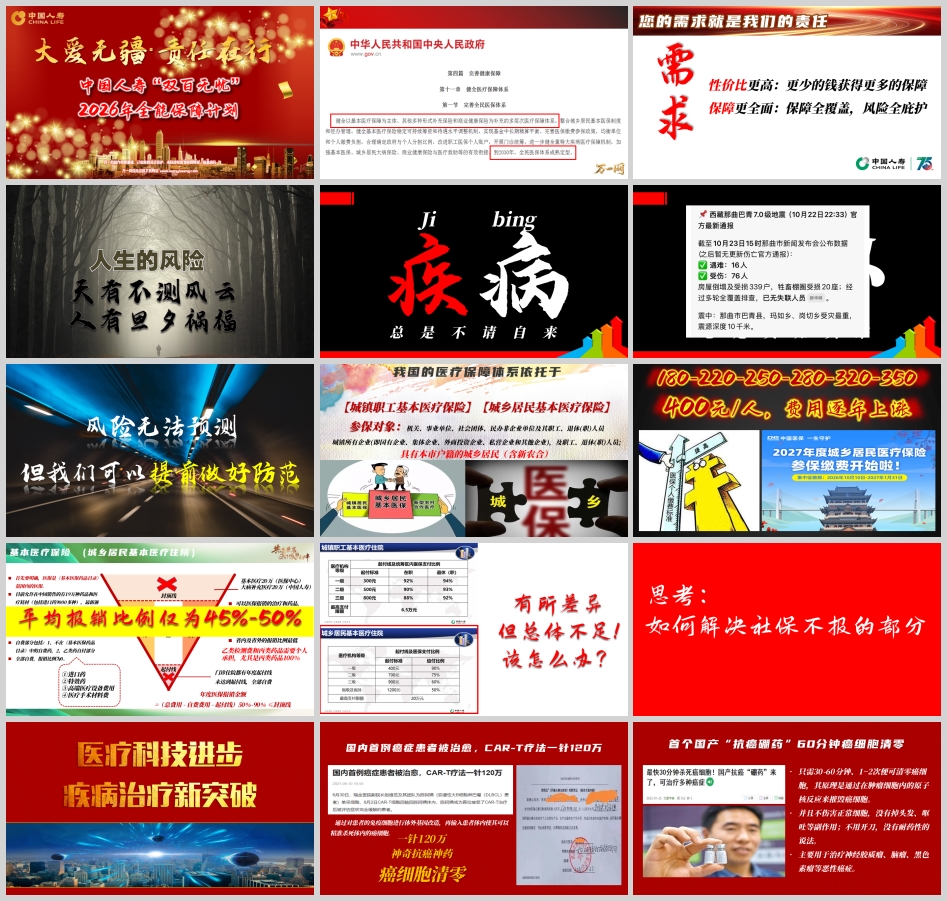
"天有不测风云,人有旦夕祸福。"疾病总是不请自来,意外总是突如其来。风险无法预测,但我们可以提前做好防范。中国人寿"双百无忧"2026年全能保障计划健康产说会,以"大爱无疆·责任在行"为主题,围绕"性价比更高、保障更全面"两大诉求,用医保体系的现实缺口、真实医疗案例的抉择困境和两款核心产品的责任条款,向客户回答一个朴素而沉重的问题:当生病卧床时,我们该如何选择?整场产说会的逻辑链条清晰——先讲清医保"总体不足"的现实,再讲透"选择决定结果"的道理,最后给出"百万医疗+百万意外"的组合方案,以每年数百元至数千元的投入,构筑起覆盖医疗与意外的双重防线。
一、现实之问:医保体系为何"总体不足"
产说会首先厘清了我国医疗保障体系的基本框架。我国医疗保障依托城镇职工基本医疗保险与城乡居民基本医疗保险两大支柱,参保对象覆盖机关事业单位、各类企业职工及退休人员,以及具有本市户籍的城乡居民(含新农合)。居民医保个人缴费标准从180元、220元、250元、280元、320元一路涨至400元/人,费用逐年上涨,但保障水平并未同步提升。
关键在于,医保是《基本医保药品目录》范围内的医保。目前允许在中国销售的有19万种药品和医疗耗材(包括进口药9000多种),而最新颁布的《2020版国家基本医保药品目录》中只有2800种,占比不到2%;其中100%报销的甲类药只有637个,其余都是部分报销的乙类药。不在目录中的自费药全部自费,报销比例为0;乙类药自付部分、乙类检测费和丙类药品需要个人承担,尤其是丙类药品100%自费。产说会列出四类典型自费项目:进口药、特效药、高端医疗设备费用、医疗手术材料费。医保报销比例50%至90%不等,自付比例10%至50%不等,省内及省外报销比例最低,门诊住院都有年度起付线,未达起付线全部自费。
更值得警惕的是封顶线约束。基本医疗封顶20万元(医保中心),大病补充医疗封顶20万元(中国人寿),年度医保报销金额=(总费用-自费费用-起付线)×50%至90%,且不超过封顶线。综合下来,城乡居民基本医疗住院的平均报销比例仅为45%至50%。这意味着,一场大病下来,患者家庭仍要自掏腰包承担一半左右的费用。
产说会用三个"天价药"案例强化这一认知:国内首例癌症患者被CAR-T疗法治愈,一针120万元;首个国产"抗癌硼药"60分钟癌细胞清零,只需30至60分钟、1至2次即可摧毁癌细胞且不伤害正常细胞;治疗脊髓性肌萎缩症的AAV基因治疗药物一针超1300万元,被称为"史上最贵药"。这些案例指向同一个结论:医疗技术在进步,救命的手段越来越多,但自费的门槛也越来越高。医保是基础,却总体不足;如何解决社保不报的部分,是每个家庭必须直面的问题。
二、选择之重:三个真实故事与"选择决定结果"
产说会没有停留在数据层面,而是用三个发生在湖南的真实故事,把"选择"二字讲得触目惊心。
故事一:怀化脑瘤患者选择治疗方案。传统手术与先进手术之间,疗效不一样。选择不同的方案,带来的治疗结果可能天差地别。故事二:株洲某县城客户选择医院治病。县级医院与省级医院之间,误诊几率不一样。选择不同的技术,意味着不同的确诊速度与治疗时机。故事三:郴州某患者病危急救。有钱没钱,选择的尊严不一样。选择不同的尊严,折射的是家庭经济实力在生死关头的分量。
三个故事后,产说会给出小结:入院治疗,去哪家医院、住什么病房、用什么药物、采取哪种治疗方式,每一个选择都直接影响治疗效果和自身影响。不一样的选择,带来完全不一样的结果。而支撑"选择权"的,归根结底是钱——是生病卧床时,家庭能否拿出足够的现金流,让患者有资格选择更好的方案、更好的医院、更有尊严的救治。这正是商业医疗险的价值所在:它不改变疾病的发生,但改变疾病发生后的选择空间。
三、医疗之盾:国寿如E康悦百万医疗的"405万"保障
针对医保缺口,产说会推出国寿现行最好的医疗险——国寿如E康悦百万医疗保险。其定位是"医保不足的有效补充",核心特点是"不限医保,突破社保报销范围",是首款既保社保内医疗费用又保社保外费用的高端医疗险,每年坐拥405万元保障额度。
从条款看,保障责任分为三大块。第一,一般医疗费用保险金,年限额200万元,涵盖住院医疗费用(不分病种,包含疾病和意外)、特殊门诊医疗费用、住院前后门(急)诊医疗费用。住院医疗费用指住院期间因与该次住院相同原因实际发生的药品费、住院手术费、床位费、膳食费和其他费用之和;特殊门诊覆盖恶性肿瘤放射治疗、静脉注射化学治疗、肿瘤免疫疗法、肿瘤内分泌疗法、肿瘤靶向疗法、血液透析、腹膜透析及肾移植术后抗排异治疗;住院前后门急诊覆盖住院前7日内(含住院当日)及出院后30日内(含出院当日)的费用,高达37天住院前后门急诊费用全包。第二,重大疾病医疗费用保险金,年限额200万元,涵盖重疾住院、重疾特殊门诊、重疾住院前后门急诊、重疾门诊手术四类费用。第三,恶性肿瘤(重度)住院定额给付医疗保险金,每天200元、以250天为限,补贴合计达5万元。三项合计,每年拥有405万元高端医疗金。
性价比方面,产说会展示了费率表:0至5岁每天仅需2.4元,6至10岁1.0元,11至15岁0.8元,16至20岁0.5元,21至25岁0.7元,26至30岁0.8元,31至35岁1.1元,36至40岁1.3元,41至45岁1.6元,46至50岁2.5元,51至55岁3.1元,56至60岁4.0元,61至65岁5.6元,66至70岁7.7元,71至75岁9.7元,76至80岁12.0元。以36至40岁为例,每天1.3元即可获得数百万医疗保障,这正是"更少的钱获得更多的保障"的直接体现。
产说会用姚先生案例演示报销逻辑:姚先生40岁,有社保,2026年5月1日投保如E康悦,2026年10月因疾病住院花费11万元,当地公费医疗报销比例45%。医疗保险金=(110000-110000×45%-10000)×100%=50500元。其中10000元为免赔额。为弥补免赔额缺口,产说会配套推出"贴心呵护住院费用补偿医疗保险",保险金额10000元,参加社保者年免赔额0元、给付比例100%,未以社保身份就诊或结算者给付比例60%,未参加社保者年免赔额150元、给付比例70%,90天观察期。两款产品组合,实现"全方位、无死角"的费用覆盖。
四、意外之盾:国寿百万如意行的"保镖"逻辑与四个极致
医疗险解决"病"的风险,意外险解决"意外"的风险。产说会用一个生动的比喻讲透百万如意行的产品逻辑:我请了一个保镖并和他签了合同,每年给他2930元工资,发20年工资共58600元,他保我到75岁不发生意外,发生意外他赔我百万;75岁没事保镖退休,解除合同的同时,保镖把我发给他的全部工资58600元全部退还。这就是中国人寿全新力作——国寿百万如意行。有事当保险,雪中送炭;无事可养老,锦上添花。
以张先生30岁为例,投保国寿百万如意行两全保险(2025版)产品组合,选择20年交,基本保险金额10万元,年交保险费2930元,每天仅需8块钱,保障至75周岁。保障结构层次分明:疾病身故/全残保障方面,180日内因疾病身故或身体高度残疾给付所交保险费,因前述情形之外,41周岁前给付160%保费,41至61周岁给付140%保费,61周岁以上给付120%保费。意外保障按倍数递增:普通意外10倍即100万元;步行/骑行15倍即150万元(新增保障);乘坐私家车/公务车20倍即200万元;电梯20倍即200万元;客运交通工具30倍即300万元;重大自然灾害30倍即300万元;公共场所特定事故30倍即300万元;轨道交通工具60倍即600万元;航空60倍即600万元。满期保险金为主险所交保费的100%,即58600元。
产说会用"一天的情景演示"呈现保障的无处不在:张先生早步行/骑行锻炼,拥有150万保障;乘车去往公司,拥有200万保障;进入公司乘坐电梯,拥有200万保障;打车去跟朋友聚餐,拥有200万保障;乘坐飞机出差,拥有600万保障;不幸遇上地震,拥有300万保障;去商场购买特产,拥有300万保障;乘坐高铁返程,拥有600万保障;到家休息,享受生活,拥有100万保障;75岁领取58600元满期金。从早到晚,从地面到空中,从日常通勤到重大灾害,保障如影随形。
产说会将百万如意行的优势概括为"四个极致":保的多、保的全、满期返、保的久。百万身价轻松享,百万医疗伴我行;意外身故一笔钱,住院医疗全报销。这一概括精准对应了产品"高杠杆意外保障+满期保费返还"的双重属性。
五、组合之道:双百无忧的配置逻辑与风险提示
"双百无忧"的组合逻辑,是"百万医疗+百万意外"的双盾配置。如E康悦百万医疗以每年数百元至数千元的保费,撬动405万元医疗额度,覆盖住院、特殊门诊、住院前后门急诊、重疾医疗及恶性肿瘤住院补贴,突破社保目录限制,解决"看不起病、用不起药"的问题;百万如意行以每天8元、20年共58600元的投入,换取最高600万元的意外保障,并在75岁满期时全额返还所交保费,实现"有事当保险、无事可养老"。两者一个管"病",一个管"意外",一个报销费用,一个给付保额,形成对医保缺口和意外风险的双重覆盖。
需要清醒认识的是,产说会材料中"每年坐拥405万""每天仅需8块钱"等表述,对应的是年度最高限额与特定年龄费率,实际保障以保险合同条款为准;医疗费用报销需满足"医疗必需且合理"、二级以上公立医院普通部、免赔额、给付比例等条件;百万如意行的意外身故保额按事故类型分档,疾病身故按年龄分段给付保费比例,满期返还以主险所交保费为限;分红与返还均以合同约定为准。产说会结尾"关键一投,决定未来"六个字,既是营销话术,也是风险教育的落脚点——保险不能阻止风险发生,但能在风险来临时,给家庭保留选择医院、选择方案、选择尊严的权利。大爱无疆,责任在行,这或许就是"双百无忧"最朴素的注解。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号