

标题
- 标题
- 内容

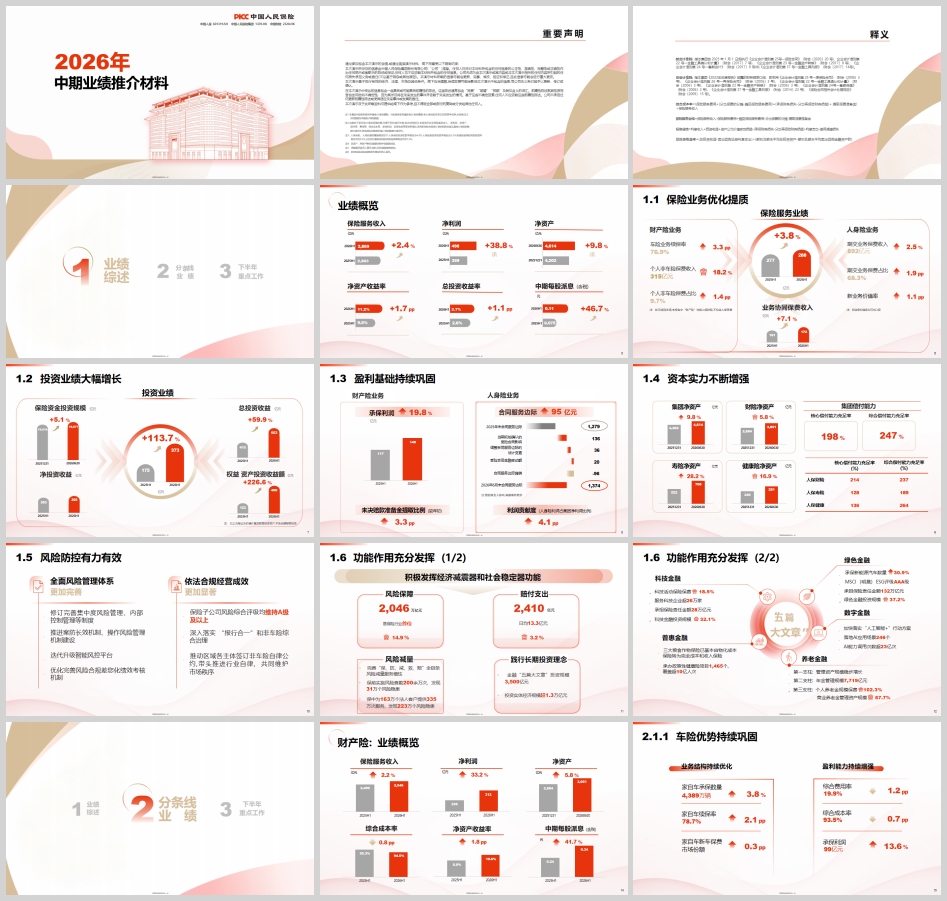
2026年上半年,中国人保交出了一份"利润增速远超收入增速"的高质量答卷。在保险服务收入仅增长2.4%的背景下,集团净利润实现近四成的跃升,净资产收益率站上11.2%的新台阶,总投资收益率同比提升1.1个百分点。这份业绩的背后,是财产险承保端持续提质、人身险价值转型深化、投资端把握权益市场机遇三条主线的同步发力。以下按条线逐一拆解。
先看集团核心指标(中国会计准则口径):
核心指标 | 2026年1-6月 | 2025年1-6月 | 同比变化 |
保险服务收入 | 2,869亿元 | 2,803亿元 | +2.4% |
净利润 | 498亿元 | 359亿元 | +38.8% |
归属于母公司股东净利润 | 367亿元 | 265亿元 | +38.5% |
净资产(6月末/年初) | 4,614亿元 | 4,202亿元 | +9.8% |
加权平均ROE | 11.2% | 9.5% | +1.7pp |
总投资收益率 | 3.7% | 2.6% | +1.1pp |
中期每股派息(含税) | 0.11元 | 0.075元 | +46.7% |
三个关键观察:
第一,盈利质量显著跃升。 净利润增速(38.8%)是保险服务收入增速(2.4%)的16倍,说明增长动力来自承保效益改善与投资收益贡献,而非规模扩张驱动。
第二,净资产快速增厚。 归母净资产达3,401亿元,较年初增长10.1%,每股净资产7.7元,较年初的7.0元增长10.1%——股东价值积累扎实。
第三,分红力度大幅加码。 中期每股派息0.11元,同比提升46.7%,分红增速远超净利润增速,体现管理层对股东回报的高度重视。
从会计准则差异看(国际准则口径):归母净利润375亿元、EPS 0.85元、ROE 11.4%、人保财险综合成本率94.0%,各项指标略优于中国准则口径,差异主要来自保费准备金与联营企业股权稀释等调整项。
人保财险是集团压舱石,本期表现可概括为"收入稳增、成本下降、利润大增"。
整体业绩: 保险服务收入2,546亿元(+2.2%);净利润312亿元,同比大幅增长;综合成本率94.5%,同比下降0.8个百分点;净资产3,051亿元,较年初增长5.8%;净资产收益率10.6%,同比提升1.8个百分点。
车险综合成本率93.5%,同比下降0.7个百分点;综合费用率19.9%,下降1.2个百分点;承保利润99亿元,同比增长3.8%,盈利能力持续增强。
业务结构同步优化:家自车承保数量达4,389万辆,家自车续保率78.7%,车险整体续保率76.9%,家用车基本盘稳固且客户黏性增强。在"报行合一"与非车险综合治理的行业背景下,费用率的下降尤为难得,说明费用管控已见实效。
非车险承保利润37亿元,盈利能力同比明显提升。其中个人非车险保费收入315亿元,同比增长18.2%,个人非车险保费占比提升至9.7%——个人业务成为非车增长的新引擎;法人业务质量同步向好,综合成本率、综合赔付率均实现改善。
人保财险核心偿付能力充足率214%、综合偿付能力充足率237%,均远高于监管红线;未决赔款准备金提取比例较年初提升3.3个百分点,准备金计提审慎度提高,为未来承保盈利释放预留空间;经营活动净现金流保持稳健,净资产收益率达10.6%。
人身险板块(人保寿险+人保健康)本期合计贡献突出,利润贡献度(人身险利润占集团净利润比例)同比提升4.1个百分点,成为集团盈利增长的重要推力。
核心业绩: 保险服务收入136亿元(同比-2.9%,主动调整结构所致);总资产9,017亿元,较年初增长5.5%;净资产708亿元,较年初大幅增长28.2%;半年新业务价值51.77亿元,同比增长5.2%(可比口径);内含价值1,479亿元,较年初增长19.2%;有效业务价值增长39.6%;25个月保费继续率95.0%,同比提升0.7个百分点。
业务品质持续改善: 集团人身险期交业务保费收入892亿元,期交业务保费占比68.3%(+3.3pp);寿险期交保费占比83.5%(+4.0pp);十年期及以上首年期交保费18.8亿元;续期保费537亿元——期交与续期的双轮结构,为利润的长期释放奠定基础。
渠道转型向新向优:
· 个险渠道:月均钻石人力8,958人,同比增长25.7%;半年新业务价值25亿元,同比增长23.4%;首年保费收入31亿元。队伍质态与产能同步提升。
· 银保渠道:渠道总人力9,918人,四大行保费占比54.1%,十年期及以上首年期交保费实现高速增长。
· 团险渠道:服务百万级法人客户,直接销售费用率明显下降,经营效率提升。
· 互联网业务:首年期交保费快速增长,成为增量补充。
核心业绩: 保险服务收入167亿元(+7.1%);保费收入456亿元,同比增长12.0%;总资产1,674亿元,较年初增长8.3%;净资产281亿元,较年初增长16.9%;内含价值408亿元,较年初增长15.3%;半年新业务价值38.57亿元(+1.3%,可比口径);有效业务价值增长15.4%,个险新业务价值率提升0.5个百分点。
业务结构优化: 首年期交保费68亿元(+20.4%),续期保费114亿元(+19.8%),期交保费占比39.8%(+2.6pp)。首年期交与续期保费双双两位数增长,说明健康险已从"短期冲量"转向"长期经营"。
渠道生态持续优化:
· 互联网:保费收入121亿元,累计客户8,500万人,人均持有健康险保单1.7张——客户经营深度行业领先。
· 银保:首年期交保费29亿元。
· 社保:长护、门慢等创新型项目业务规模35亿元,深度参与多层次医疗保障体系建设。
· 团客:百万以上大项目保费收入25亿元。
· 健康管理服务:为全集团客户提供各类服务540万人次,实现服务收入2亿元——"保险+服务"闭环正在成型。
· 保险资金投资规模19,977亿元,较年初增长5.1%;
· 总投资收益663亿元,同比增长59.9%;
· 权益资产投资收益额400亿元,同比增长226.6%;
· 总投资收益率3.7%,同比提升1.1个百分点;
· TPL二级权益净值增长率22.2%,跑赢中证800指数11.1个百分点;
· OCI股票规模840亿元,占比较年初继续提升,在增厚收益的同时有效管控利润波动;
· 股息、分红收益额36亿元,同比增长35.6%;
· 国债及政府债占比保持高位,固收底盘稳固。
集团三年平均总投资收益率5.0%,有效覆盖负债资金成本——这是寿险、健康险长期经营安全的核心前提。
· 固收投资:加强利率走势研判,把握利率高点加大债券配置力度;首批获准参与债券"南向通"扩容试点。
· 权益投资:合理优化TPL与OCI配置结构,实现"增厚收益"与"管控波动"的动态平衡;构建研究驱动、基本面定价的择股体系。
· 另类投资:推进资产证券化、公募REITs等创新品种投资;人保现代化产业基金、人保康养基金、上海科创基金、武汉科创基金共同组成基金投资体系。
· 资负匹配:进一步完善"分账户+分品种"矩阵式管理体系。
· 服务多层次养老体系:第一支柱管理资产规模稳步增长,第二支柱年金管理规模7,719亿元,第三支柱个人养老金规模保费增长102.3%、商业养老金管理资产规模增长67.7%;一、二、三支柱管理资产总规模达8,143亿元。人保养老成功运营全国首个地市级编外人员单一受托年金项目——常州市人才年金项目。
· 推动科技自立自强:践行"投早、投小、投长期、投硬科技",科技金融投资规模增长32.1%。
· 助力稳定资本市场:A股净加仓规模约300亿元;顺利完成100亿元人保私募证券投资基金建仓入市,投资业绩优于同期中证A500红利指数。
· 支持存量资产盘活:交易所ABS和中保登ABS总投资规模达352亿元,公募REITs投资规模达49亿元,均居同业领先水平。
本期人保的功能作用发挥可圈可点:
· 赔付支出2,410亿元,日均13.3亿元,同比增长3.2%;
· 承担风险保障金额2,046万亿元,居保险行业首位,同比增长14.9%;
· 风险减量:完善"保、防、减、救、赔"全链条服务模式,保前实施风险查勘200余万次、发现31万个风险隐患,保中为163万个法人客户提供335万次服务、发现223万个风险隐患;
· 服务实体经济:金融"五篇大文章"投资规模3,500亿元,投资实体经济规模超1.3万亿元;
· 科技金融:科技活动保险保费增长18.5%,服务科技企业超26万家,承担保险责任金额28万亿元;
· 绿色金融:承保新能源汽车数量增长30.9%,MSCI ESG评级AAA级,承担保险责任金额132万亿元,绿色金融投资规模增长37.2%;
· 普惠金融:三大粮食作物保险已基本由物化成本保险转为完全成本和收入保险,承办政策性健康险项目1,465个、覆盖超10亿人次;
· 数字金融:落地AI应用场景246个,AI能力调用次数超23亿次。
风险防控方面,保险子公司风险综合评级均维持A级及以上;深入落实"报行合一"和非车险综合治理,带头推进行业自律;完善全面风险管理体系,迭代升级智能风控平台。
集团明确了下半年四大工作主线:
1. 更加注重稳发展——保险条线全力拓动能、稳效益;投资条线全力稳投资、稳收益;运营条线切实助推主业发展。
2. 更加注重促创新——推动技术创新、推动商业模式创新、推动管理创新,以创新打开增长新空间。
3. 更加注重强功能——加大对促消费、扩投资、稳企业、稳就业和其他薄弱环节的金融支持,更加精准务实服务经济社会高质量发展。
4. 更加注重防风险——财产险领域抓好应收保费管控,人身险领域强化资产负债管理;对重点领域深化风险研判,主动适配新会计准则要求;带头执行"报行合一"和非车险综合治理。
中国人保2026年中期业绩的核心逻辑,可以浓缩为四句话:
一是"效益跑赢规模"——净利润增长38.8%、ROE提升至11.2%、中期派息增长46.7%,增长质量远优于增长速度。
二是"财险基本盘更稳"——人保财险综合成本率降至94.5%,车险综合成本率93.5%、承保利润99亿元,非车承保利润37亿元、个人非车保费增长18.2%,"车险+非车"双轮均实现提质增效。
三是"人身险价值兑现"——寿险内含价值增长19.2%、净资产增长28.2%,健康险内含价值增长15.3%、保费收入增长12.0%,价值转型进入收获期;人身险利润贡献度同比提升4.1个百分点。
四是"投资端把握机遇"——总投资收益663亿元、增长59.9%,TPL二级权益跑赢中证800指数11.1个百分点,同时OCI股票规模提升至840亿元以平滑波动,兼顾了"进攻"与"防守"。
在行业整体向高质量发展转型的周期中,一家同时具备财险承保护城河、人身险价值转型成果、大体量资金稳健运用能力的综合保险集团,其经营韧性与配置价值正持续凸显。
全国统一客服热线 :400-000-1696 客服时间:8:30-22:30 杭州澄微网络科技有限公司版权所有 法律顾问:浙江君度律师事务所 刘玉军律师
万一网-保险资料下载门户网站 浙ICP备11003596号-4  浙公网安备 33040202000163号

